图像@未闪烁
文|钛都研究院
“平衡计分卡”是一种绩效管理体系,体现在从战略管理到战略实施的路径上。涉及的四个指标是财务、客户、内部运营、个人学习和成长。与IBM、华为长期使用的OKR、KPI、PBC体系相比,没有本质区别,是一个从战略到落地的绩效工具。
但是平衡计分卡会给每个题目设置一些问题,然后用结构化的系统展示目前的岗位,以及未来如何做得更好。最后会通过打分来引导未来的发展方向,逐步明确现在的考核和未来的方向,进而设定中间路径。
钛金资本管理合伙人李华在钛金资本投资研究院第29期面向新一代企业级科技投资人应用“平衡计分卡”模型,详细讲解了如何理解和评估企业服务市场(被投资企业)的资产。
李华现为钛金资本管理合伙人,全面负责早中期企业融资业务,并兼任企业级SaaS和产业互联网董事总经理。作为前IBM高级培训师、专业企业教练,拥有19年民营中小企业、国内上市公司、全球500强企业、初创企业多元化工作经验。历任北京大学纵横管理顾问、甲骨文公共事业行业伙伴营销总监、IBM资产管理高级业务经理、IBM咨询服务行业总监、IBM销售学习高级培训师,拥有两次创业经历,业务横跨咨询、营销、培训、资本运营四大领域。李华长期为华为、百度、壳牌、艾莫、正和岛、天荣信、欧司朗、首都机场、中煤集团、航天集团等多家知名企业提供培训和咨询服务。他在风险投资行业和咨询领域有着丰富的经验和独立的思考,并建立了独立的理解和判断,具有坚实和系统的基础。
企业服务市场资产
钛金资本的主营业务是科技和企业服务领域的FA(投融资服务)。
目前,钛金资本对企业服务市场充满信心,认为企业服务市场的价值和空远未被挖掘,未来十年应该是该领域的黄金十年。
2015年到2019年,以每两年为单位,进步很大。从“小荷花”到初步绽放,未来可能迎来蓬勃发展和大规模绽放——进一步判断,未来十年可能诞生几个千亿级企业。
为什么这么说?下面从具有千亿企业特征的资产角度进行分析。
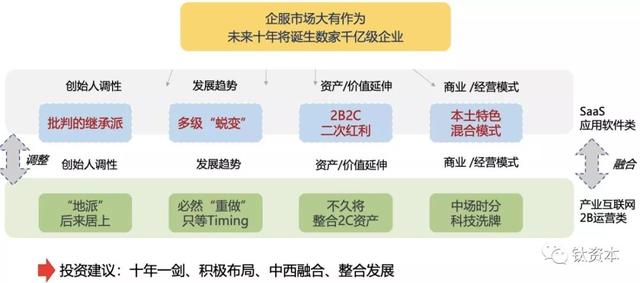
企业服务市场资产可分为两类:一类是SaaS和应用软件,如人力资源管理系统、财税管理系统、通用应用软件、SaaS ERP、PaaS平台等;
另一类是工业互联网和2B运营,因为其核心竞争力可能不在于软件的高壁垒,而在于运营产生的高效率。当然,这两种类型也在不断融合。
首先,创始人的调性
创始人的调性从根本上决定了一个资产是否有足够的成长性空,就像一颗种子决定了长出什么植物一样,一颗灌木种子永远不可能长成一棵大树。
在SaaS和应用软件的资产创始人中,我们最关注的是“关键传承人”。
他们来自旧时代,他们能够推翻旧时代的一系列缺点和弊端,坚定地走向新时代。美国SaaS企业的创始人大多来自传统信息厂商的大厂,如甲骨文、IBM、SAP、惠普等。
这些人通过多年的沉淀,深知行业的需求,同时也能推翻之前的壁垒,建立新的认知体系,新的商业模式,新的市场拓展方式,从而变得更加有效。
钛金资本大多是IBM的基因,我们也很关心有IBM背景的同事(或者OIE和传统大厂出身的人)能否更好的拥抱新时代。其实这些资产都挺好的,一些很有代表性的企业核心成员都来自传统大厂,这代表了一种很关键的传承。
运营资产或者产业互联网资产的创始人调性是“本土派”,后来居上。如何理解「本土派」?对比“天派”就可以理解了:
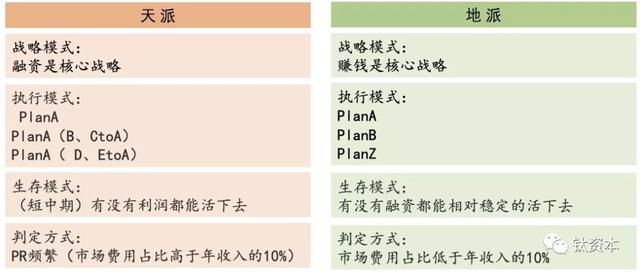
第一,核心策略。
人们常说天派的核心竞争力是融资,这在一定意义上是事实,但绝不是贬义描述。
如果一个企业能够继续依靠外部资本现金流来补充发展,那么它会比一个靠经营现金流来持续增长的企业更有竞争力。如果能持续给企业带来融资,确实是健康的。
“本土派”的核心策略是赚钱,不断提升自己,变得更全面,但创始人骨子里都认同企业必须赚钱,如果不能有效获得高利润,他们就很难坚持下去。
第二,执行模式。
“天派”就是PlanA,PlanA,PlanA,也就是说他们不愿意放弃,勇往直前,围绕一个方向为自己的人生奔去,但中间可能会有弯路,比如通过B或C到达A,或者通过D和E到达A,但因为有大量的资本补充,他们可以沿着现有的方向继续走下去。因此,这类资产往往受到深美元基金的青睐。只要他们对无限广阔的未来有把握,他们就会继续大量投资,而不会关注短期和中期回报。
“本土派”是planA和planB,会有一个后备计划PlanZ,就是当市场发生变化的时候,可能会走一条不同的路,所以一开始可能是CRM,然后变成行业的供应链企业,这是一种“水草活鱼”的状态,水草丰富的地方,可以生存更长的时间,就沉淀在那里,但是后期也会产生更高的投入/[/k0。
第三,生存模式。
“天派”因为有资本现金流补充,可以不盈利而活,所以可能长期处于亏损状态,但未来可期。
“本土派”不管有没有融资,或许都能相对稳定地活下去。融资只是带来更充裕的空间空和更高的发展效率,而不是生存或成长的基石。钛资本做的项目七八成属于这种类型。
判断“天拍”和“天拍”的方式也比较简单。天派通过大量的PR获得了一定的市场认可,通过高举高打带来了一些“亮点”,通过光环效应产生了一部分溢价,因此市场成本较高,其年收益可能在10%到20%甚至更高。对于“土豪派”来说,市场成本低于年收入。
现在的“本土派”可能会迎来拐点,在某个时间点超越“天派”:
首先,随着资本寒冬的到来,融资难度逐渐加大;
其次,ToB市场是广义上的慢市场,毫无疑问部分资产在高速发展,甚至达到ToC的速率,但相对于ToC整体来说是慢市场。大规模、高效、可持续的融资需要快速增长,这是一个巨大的缺口。资产能否达到甚至超过预期是一个核心命题。
再次,“土豪派”脑子里可能有利润和现金流,也就是有“皮衣”和“肥肉”,冬天生存能力相对更强;最后,对比中美两国的资产,会发现中美两国在市场结构、竞争、赛道等方面都存在很大的差异,这使得完全照搬美国市场的“天派”有很大的缺点。
而且随着中美关系的紧张,海外资本市场充分认可的IPO等“天拍”的落地,甚至IPO后在二级市场的表现,都可能面临越来越大的挑战。
正如摩根士丹利首席美国股票策略师迈克·威尔逊所说,we work IPO的失败标志着一个时代的结束。投资者已经表示不再愿意为过度投资买单。在此之前,美股市场一直在为未实现盈利的“天派”资产IPO支付令人瞩目的估值。
特别是“本土派”中的作战资产可能会后来居上。的确,较好的“本土”经营资产可能来自“泥腿子”,但大多是在圈子里混了10年、20年以上的行业“老枪”,非常注重稳健的现金流,在迎接更好的市场机会时勇于创新和颠覆,代表了一类极具竞争力的资产。
二、发展趋势
中国的SaaS近年来发展得相当焦虑。由于以结果为导向考察财务和客户情况,往往发现并不如预期的健康,所以很多投资者会望而却步。从投资人的角度来看,关键是能不能变,什么时候变。这是一个趋势问题。
例如,对SaaS来说,最困难的事情是获得客户。一旦获得客户,就要留住客户,产生软件收入、订阅费等等,但其收入不足以支撑更高的增长和空。
更好的“转化”路径,是因为有了“应用基石”,软件收入可以延伸产生类似B2B的交易收入,这往往比直接切割B2B更好。有了交易属性,对“家”的方方面面了如指掌,完全有可能走向金融收益,每一类的收益属性都在提升,这是由河到河、由河到海的变化,是健康的表现。
这可能是一个比较典型的转型路径。我们可以看到,最近两三年很多资产都在逐渐实现这种“健康转型”,企业也在不断进入高速增长期,但这种路径未必是唯一的。
比如最近我们也看到了一些资产的“苗头”,可以称之为从“IT到DT”的转变:企业私有化的云端系统,本质上是更有竞争力的IT系统。
但一旦大量行业头部数据被占用,就会积累大量私有领域数据,进而形成“多源私有领域数据池”,有机会形成垂直行业数据标杆平台,进一步推动“数据即服务”的行业数据驱动决策体系,进一步将数据运营能力转化为行业科技金融平台。
例如,有时SaaS可以分为两类:“轻和薄”和“重”。重客户难获但客单价高,轻瘦客户易获但客单价低。一般说“先做大做强”还是“再做大做强”?
一些传统的SaaS是先“做强”,然后我们看到很多资产从“做大”到拥有足够大的客户群。在此基础上,也可能是一种蜕变模式的探索。这条路上有很多资产,发展很快,代表着另一种生存模式,所以感知这种转化的效率和时间是最重要的一点。
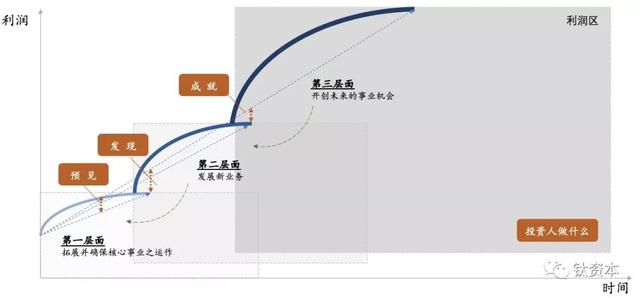
为了解读《变形记》,应用了麦肯锡经典的“三级成长理论”。我们试图重新绘制这条曲线,发现它非常简单。三个矩形正方形,从“宽边”的中点连接到“长边”的中点,成为三个圆弧。
但如果要把这条线准确地画成“蜕变曲线”,应该有几个变化:
一是颜色变化、厚重或复杂要逐步改善,这样才有更高的竞争力;
二是斜率,首尾相连可能变成平均斜率,必须改善(代表利润的改善);
第三,如果把矩形框圈成利润区,利润区会逐渐增大。
所以这可能是一个非常有吸引力的增长理论:
第一层是核心业务。首先要在市场上拓展核心业务,使经营更有序、更稳定,保持高增长。
第二个层面,实现了第二次转型,发展了新业务,带来了更高的增长空。比如典型云计算厂商的轨迹,一开始做云计算的基础架构销售和客户订阅业务,到了一定阶段,需要建立生态,生态会反哺基础让核心业务更加稳健,于是成为第二次增长;
第三个层面,也就是第三次成长可能面临更广阔的未来,这个未来放到现在可能很难明确定义什么能产生有效的机会,可能是从ToB到ToC的转变,也可能是一个复杂技术的全面民主化。但是,只要第二层次继续发展,第三层次的转变终将到来。
很多项目在战略规划中可以明确定义一级、二级、三级,但在一定意义上,在实施过程中会面临很多挑战,往往会发生很多变化。即使是我们目前看到的巨头企业,也是经过多次变革才实现这种转变的。
因此,麦肯锡指出,在这个过程中,企业应该不断地开展各种业务增长活动;第二,现有业务并重关心未来方向,未雨绸缪;第三,要研究当前业务、新业务、未来业务之间保持协调平衡的方法,确定未来能走过来的方向。
那么,在这种增长中,投资者应该怎么做呢?如何引导投资?
首先,投资者要预见在现有业务基础上新增长的可能性。
图中可以看到三个橙色的箭头,从第一级到第二级的斜率改变了一次。当它还处于第一层次的时候,就需要有一定的远见,认识到新业务在未来能够更健康、更有序的发展,这是要求最高的部分,也是最难的部分。当企业还处于初创阶段时,预见到成长阶段可能会有更多的扩张空,需要积极或联合设计未来;
第二,发现的能力。
当新业务刚刚形成时,这些曲线在图中重叠,第二条曲线与第一条曲线的重叠部分相交。经过一段时间的发展,发现第二阶段已经产生了一些收入,但可能不高。要预见到原来5000万的业务,通过一两百万新业务的财务增量变化,可以变成5亿甚至更多空的容量,这对投资人是一个极大的考验。
第三,在新业务的基础上,如果有未来的职业机会,能共同成就企业的未来,这是最高的要求。
比如项目到了成熟期,能否持续成就企业,就像当年投资女王徐新投资京东一样。COM:它跨越了电子商务的第一层和物流的第二层,到了第三层,它代表了JD.COM在一个消费市场的广阔未来,这是一个可预测的、被发现的、成功的增长,从而产生高回报。
第三,资产价值的延伸
关于ToBToC资产,钛金资本曾专门撰文表达相关观点。
人口红利可能会因为产业互联网的红利而再次获得。
而在ToB领域,很多供应链的运作效率还处于很低的水平,没有被充分挖掘,ToB最后的服务对象都是c,如果这样的资产有能力继续向下渗透,其实可以不断向前推进,延伸资产的价值,甚至ToB资产将来有一天可能会整合ToC资产,甚至不会再有ToB和ToC的划分,合二为一。
这个观点得到了一些同行的认可或部分认可,应该是代表未来的一个方向,也是考察这类资产竞争力和想象力的基石空。
四、商业模式和商业模式
由于中美之间的差异,中国资产很难像美国那样蓬勃发展。ToC时代有一个,但是ToB还没有看到。所以要充分尊重地方特色,同时要做好“混合模式”。
什么是混合模式?
比如云市场,国内大部分玩家很难长期维持纯公有云市场。基本上公有云和私有云会混合在一起,甚至以产品矩阵的形式多种产品不断运营,挖掘更多的客户机会,让金融发展越来越稳健。这是一种具有地方特色的商业模式。
行业,其实中场休息可能会遇到技术洗牌的变化,比如共享汽车的自动驾驶的项目。即使大家都认同这种未来,仍然很难理解自动驾驶给运营资产带来了什么变化。
当自动驾驶完全市场化的时候,可能会面临大洗牌,可能会带来更大的机会,这种情况会发生在其他行业。当科技量变产生质变时,这类资产会得到极大的提升,这可能是未来第三次增长的核心来源。
钛金资本给投资圈尤其是ToB投资圈同仁的建议可以总结为16个字:“十年一剑,积极布局,中西融合,融合发展”,希望把这种资产做强,不断陪伴企业成长,这也是钛金资本致力的一个方向。
面向SaaS/应用软件的资产平衡计分卡
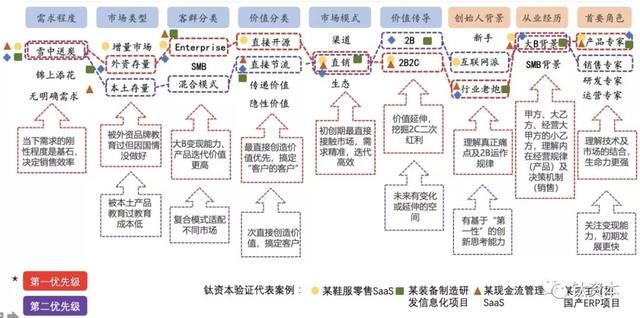
SaaS/面向应用的资产平衡计分卡,我们的总体思路是,虽然财务是“面子”,但如果想深入洞察资产特性,不妨不看“面子”而看“里子”,看看哪些内容更能说明问题,所以参考平衡计分卡把客户、运营、个人学习和成长放在这里作为考量的指标。
同时,出于这些考虑,我们考虑的是“端到端”。其实,那些通过深入管理,对“面子”和“里子”有了很好的理解,并回头去看的企业,有什么共同的特点?
首先,先看客户需求。
人们常说需求是刚性的或非刚性的,这种需求的刚性程度会通过“雪中送炭”、“锦上添花”来体现。最后发现,当前需求越刚性,增长越健康。所以现在的需求和刚性是基石,决定了销售效率,这个很好理解。你越切入一个非常痛苦的痛点,卖的越好,越容易做大。
图中列举了钛资本参与的四个有代表性的融资案例,差异很大。但从项目的结果来看,这些运营良好、受到资本青睐的资产,都体现了极高的客户需求度。
其次,客户所处的市场有三类:增量市场、外资股和本地股。
首先,AA投资创始合伙人王浩泽分享的话很有说服力,那就是被洋品牌教育过但因为国情没有做好的领域非常值得投资,其次是被土特产教育过的股市。增量市场会困难得多,因为市场教育的成本非常高。
例如,某装备制造R&D信息项目从事高科技航空空航天领域。原来像GE这样的大公司做的很好,但是因为国情和自制的要求,给国内企业带来了一些机会。一个自主可控的国产ERP项目也是比较有代表性的,相当于中国版的SAP,也代表了下一个更好的时机,而且是外资存量改造的案例。
本地股的案例是钛金资本在2000年上半年交付的现金流管理SaaS项目。2000年初,软通动力等国内上市公司已经做到了量大面广。因为是传统it时代的产物,不具有革命性,产品化和云化程度不够高,市场拓展模式和产品结构相对落后,所以这类资产空的存在也代表了更具竞争力的方向。
第三,根据客户群体,往往分为所谓的大B和小B,即企业和SMB,甚至是两者的混合模式。
根据钛金资本的案例统计,如果企业有能力做大B,会发展得更快,因为大B的需求高度复杂,变现能力足够强,会带来更好的财务回报,但同时产品的迭代能力也会很强,可以通过大B做出专业的产品,小B的迭代周期也会变长。同时,部分资产可能通过复合模式适应不同市场,但为了让产品在初始状态下更具竞争力,仍是大B切入的主要命题。
第四,根据给客户带来的价值,可以分为开源和节流,或者直接产生价值和不直接产生价值。
在市场困难的时候,他们倾向于开源,直接给企业带来收入增长。换句话说,获得客户的客户可以带来更高的价值,所以开源资产可能会直接受到市场的追捧,也就是客户市场。
其次,还有节流的范畴。很多ERP项目更多的是属于节流的范畴,包括很多由此演化而来的SaaS,都是为了提高运营效率,降低企业运营成本。但如果有更好的开源资产,他们会更倾向于看到这类资产,因为它们代表着市场的不断深入。
市场模式包括渠道、直销和生态。在初期,最直接接触市场、需求最精准、迭代最高效的应该是直销。原因也很简单。产品可以第一时间迭代,市场变现可以更直接、更有效、更广泛。
第五,值的传递是ToB或者ToBToC。
比如一个鞋服零售SaaS,是每个品牌的大B服务,同时可以赋能品牌中的特殊C群体,也就是导购。同时会持续传导到下游消费者的C端。最后会变得想象力非常丰富空,所以从资产价值的角度来看,是在不断延伸的,ToC二次红利是可以不断挖掘的。
当然,如果最后只是ToB,但相对健康,不断通过B端变现,也是次好的选择。现在有很多像SaaS或者工业互联网2B2C这样比较新的类型,在某种意义上可以继续传递和向下延伸价值。
第六,方正。
在SaaS和应用软件的创始人中,不乏业内“老枪”。创始人要想把这个领域经营好,就必须沉浸其中,十年做大量的沉淀,真正了解行业的特点、需求痛点、运营规律。经常有人问,这个行业未来的发展方向是什么,也就是客户服务和决策机制是如何建立的?
未来的决策机制会有怎样的变化?没有长期的深耕,很难真正理解。
以我自己为例,我做了近十年的电力信息化,我仍然认为我对整个电力行业的了解可能不到30%。所以,如果你真的想看到核心问题,通过核心痛点把资产增长拉起来,那背后真的需要很强的技巧。
另一个群体是互联网群体。这个创始人群体可能是基于埃隆·马斯克的第一个创新思维能力,所谓对一个领域的颠覆或者再创造。也有这样的资产。比如某鞋服零售SaaS,某种意义上也属于这种类型,它从传统行业做了很多颠覆性的创新,代表了互联网的一种模式。
第七,工作经验。
这些资产都指向大b的背景,为什么?
所谓的大B,可能是IBM、Oracle、SAP这样的大B,也可能是经营大A的小B,比如ISV中的长期行业或大型企业。可能很好理解。了解商业规则可以为产品和销售,尤其是销售决策提供非常有力的支持,所以资本还是喜欢大B背景的创始人。
当然,这类资产的核心是产品制胜,所以如果创始人是产品专家,他将能够长期推动资产的发展,能够充分理解技术与市场应用的结合。如果你前期是销售专家,甚至是资源型的人,学习能力够快的话可以逐渐成为产品专家,这也是一个次优的选择。至少初期的变现效率要比一个产品专家快,当然这要看后期的个人成长。
图中有连接,红线代表第一优先。现在一些成功进入C轮和D轮融资的企业都具备这些特征。或者说虽然是在早期,但是在企业存在期间每年增长两三倍的企业都是符合这个特征的。所以抽象来说,这种发现可以从客户、运营、个人学习成长、背景等因素中找到。
ToB运营/工业互联网资产平衡计分卡
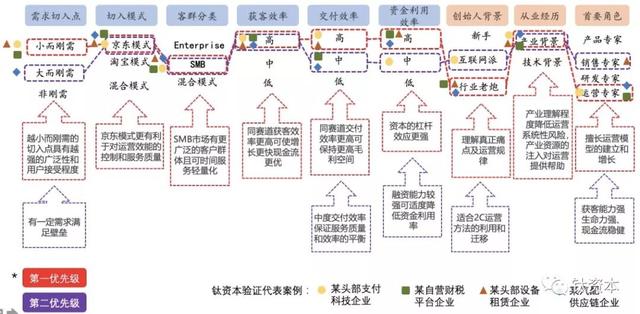
ToB运营或者说产业互联网的平衡计分卡也是从客户、运营、个人三个方面切入。
一、需求切入点,切入点一定是刚需,尤其是“小而刚需”的需求。
就像锥子在很小的点上产生巨大的压力去刺破一个市场,会带出背后更广阔的空空间。但是,还是有很多小需求。比如疯魔开发的校园贷,可能就是学生购买iPhone的一个小而刚需的切入点。比如自营财税平台企业通过互联网切入市场,就掌握了公司注册的第一步。在此基础上,不断坚持为客户做会计、税务筹划、人力资源、品牌建设等多SKU方法。SKU和ARPU的增长基本上是良性的,这代表了一个小的和刚需的进入。
获客效率和成本相对健康,效率足够高,成本足够低,这是一个很好的起点。如果是大的刚需,就像一个“钝角”的入市入口。当然会造成更强的压力,但是压力不够大,有壁垒,但是在获客方面也会遇到很多不利的情况。这两种方式是对等的,从投资的角度来说,小而刚需的方式效率更高。
二、切入模式分为JD.COM模式、淘宝模式和混合模式。
但是,所有的B2B资产都可能遇到自我管理或渠道的话题。从目前运营的项目来看,JD.COM模式更有利于运营效率和服务质量的控制。简单来说,不直接面对客户,很难得到客户的真实反馈,很难将客户粘性转化为二次生产力。同时对于运营效率也不是特别直接有效。
有一个特别有意思的案例是两家美国公司Intuit,H & R Block,这两家公司都是做财税信息化和财税运营的资产,没有那么高的技术壁垒,靠的是运营的效率。
一个在线,一个离线。Intuit成立于1983年左右,H & R Block成立于20世纪60年代,经历了30到30年的发展。到2017年,前者市值51亿美元,后者市值超过30亿美元。市场份额分别为20%和27%,合计约占美国市场的半壁江山。
Intuit代表“天派”互联网玩家,这是一种纯粹的SaaS在线方式,提供会计或财务操作工具,收取订阅费,从运营到现在净利润率在18%左右。H & ampr块纯线下,通过大量线下网点,净利润率在13%左右。
两家公司净利润率相差只有30%到40%,这让大多数人百思不得其解。因为在网上做轻资产策略,既是人力成本,又是同样的SaaS模式,利润率应该更高。最后发现这两家风格不同的公司有着相似的特点。
首先都是直接获客,渠道占比很小。Intuit大概八九成,h&: R Block大概六七成,都是以直销为主。这种直销确实可以更好地控制产品质量迭代,以及客户反馈,持续运营客户,所以这两项资产的SKU和ARPU值都在不断增加。
但是为什么天上人间利润率没有差别,还是翻倍增长?
可能Intuit在品牌建设上投入了很高的成本,也就是刚才说的“天派”销售费用占了30%左右。就这样不断占领了客户的心智和认知,形成了相当于这个行业的效率。H & ampr块是线下的方式,每个物理场所都成为载体,让人认可,获得客户。实际上这两类客户最终的效率差异并不太大,所以代表了两种资产的不同运作形式,彼此难分伯仲。
当然,Intuit未来的发展可能会更大空,确实代表了未来,但这中间有一个有趣的现象。
Intuit在进攻全局的时候,是对H&: R Block形成冲击,h&: R Block通过大量裁员来降低成本,提高利润,而裁员更多的是通过自建SaaS产品来赋能自己,提高效率,就像SaaS资产装入运营资产可以通过二次赋能来提高人的效率一样。
Intuit是通过产品复用效率来提高人的效率,也就是通过人均服务企业数量来提高人的效率,这是两条不同的路径。但在这种情况下,核心是直接客户和直销。
再次,按照客户群体分类,有企业、SMB、混合模式,但经营资产比较健康的多是SMB。
为什么?
因为必须有一个足够大的长尾市场,我们才能在有限的时间和有限的投入下,让产量更体面,放大的杠杆变得更高,这代表着未来更大的想象空间空。
如果还是靠运营做企业,基本上是死路一条,因为成本太高,利润太低。因此,作为中小企业的SaaS或软件资产目前不太健康,但作为中小企业的运营资产相对健康。
第四,获客效率。
运营基本上是基于三种效率,运营类的资产是“一头一尾,中腹”,即投入、产出、中间运营。投入是获客效率是否足够高,这当然是投入同行进行比较,获客效率和成本要一起平衡。我们看到,某个“土豪派”的自营财税平台企业,比某个“天派”的同赛道企业,获客效率高8-10倍。有一个非常健康的“来源”。
第五,交付效率。
中间运营的效率越高,产出率越高,这也体现在很多资产上,比如举例的财税平台、支付技术、二手电脑租赁、汽车零部件供应链,都很能代表这个因素。应该说大部分体现在获客效率足够高,投放效率处于中高位置。
第六,资金利用效率。
就像现金周转周期原理一样,资金能产生回报多久,利润率就有多高。从发展良好的资产可以看出,资金利用率也很高,资金利用的效率很高,也就是说资金进入后,成为一种有益的补充,是缩短时间的积极方式,通过资金杠杆赚钱的效率变得更快。
比如前面提到的某财税平台,稳健的运营效率带来的资金运营效率是同行的数倍。因此,不融资也能维持高增长和稳定的正现金流,融资的主要价值在于通过资金进一步提高资产扩张和运营效率。
但如果融资能力较强,资金利用效率可以适度降低。比如某支付科技龙头企业,在聚合支付领域的原始资金效率较低,但融资能力相对较强,可以进一步拉伸这种能力。
第七,创始人的背景是业内“老枪”多。
这些ToC运营的次优选择被称为网校,可能会把ToC的一些关键指标应用到这个领域。当转型来临时,他们会更加主动和积极,因为他们更加以用户为中心,更加以市场为导向。
但从钛金资本改编的资产,以及研究标杆来看,行业“老炮儿”占据主导地位,也非常有能力在内部运行规则,尤其是获客、投放、资金利用的效率。
比如一个头部设备租赁企业,不仅资金利用效率非常高,资产回收、处置、周转效率也非常高。也是多年积累形成的壁垒。这其实并不是像技术壁垒一样的“从地面到地面的建筑”的感觉,而是涓涓细流汇成一条又一条。
第八,工作经验。
如果是产业背景,系统风险会低于技术背景,产业资源注入也有助于预警。比如做汽车零部件,创始人本来就是汽车零部件出身,甚至在一些上市公司或者大平台工作过。进入这个领域,另辟蹊径做B2B之后,行业可能会成为第一步的驱动力。所以,有产业背景的创业者可能是投资人的首选。
第九,首要作用。
SaaS和应用软件资产由产品专家主导,因为归根结底,它是一种产品形式。
但是运营资产说到底还是一种运营形式,就是看起来每个人都可以做这个事情,但是差别很大,做的比别人好十倍百倍都很正常,也就是同一件事情的运营效率差别很大,所以要求创始人要善于运营模型的建立和成长曲线的把控,同时, 它们在不断迭代优化,每一条成长曲线来临时都会以新的形式去适应,这也是非常有价值的。
第二好的是销售高手,获客能力强,生命力强,现金流稳定,不断带单,殊途同归。最后,可能要学会如何更精细的操作,这是在竞争中立于不败之地的超强能力。
所以营运资产,通过对这些要素的打分,来衡量目前的位置,也就是说如果你想更健康,未来可能会有什么样的成长空。
钛金资本将继续对资产进行深度研究和跟踪,通过更长的时间验证这些规律,并不断将此应用于创投市场的服务中。
【钛媒体作者:钛金资本是一家专注于企业级技术的投资银行和管理咨询服务平台。微信公众号:tmtcapital。李华现为钛金资本管理合伙人,全面负责早中期企业融资业务,并兼任企业级SaaS和产业互联网董事总经理。作为前IBM高级培训师、专业企业教练,拥有19年民营中小企业、国内上市公司、全球500强企业、初创企业多元化工作经验。】
更多精彩内容,关注钛媒体微信号(ID: taimeiti),或下载钛媒体App