2021年是资管新规过渡期的最后一年,距离银行理财市场净值化转型的阶段性收官只有一个多月。“时间限制”正在逼近。转化进度的有效性如何?
银行理财登记中心发布的2021年第三季度理财市场数据分析显示,截至2021年9月底,银行理财市场现有规模达到27.95万亿元,同比增长9.27%,净值比超过86%,市场运行平稳。银行的理财子公司在为客户创造价值的同时,也取得了不错的收益。新华财经和面包财经对18家披露了旗下理财子公司2021年上半年经营情况的上市银行财报进行了统计,发现旗下理财子公司全部实现盈利,盈利总额超过100亿元。
但近期部分银行理财子公司部分权益类产品出现较大浮亏,明显偏离业绩比较基准,暴露出权益类产品领域投资和风险控制能力的短板。例如,根据新北的数据,光大理财的两只权益类产品近期出现明显浮亏,其中一只目前浮亏超过10%,引发市场关注。
随着新规过渡期的临近和净值转型的关键期,银行理财子公司如何提高权益类产品的投资和风险控制能力,成为行业面临的共同问题。
健康与安全“阳光红”精选主题超过10%
光大金融有限公司作为光大银行的理财子公司,成立于2019年9月,是首家获批的股份制商业银行理财子公司。
光大理财产品体系中净值最大的产品是“阳光红”权益系列。官网对该产品的介绍为:“阳光红”权益系列是光大银行在原有理财产品体系发展的基础上,布局资本市场的又一创新之举。该类产品作为固定收益类理财产品的有利补充,使投资者在原有低风险投资的基础上,在中高风险理财产品中获得更高收益,进一步满足投资者多元化投资理财的需求。
但根据光大金融官网披露的数据,“阳光红”权益系列的4款理财产品中,有2款出现了大幅浮亏。
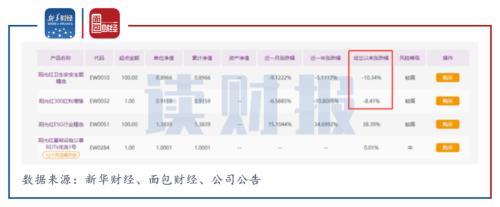
图1:光大金融官网权益类产品信息
官网数据显示,阳光红健康安全精选主题和阳光红300增强红利从成立到2021年11月9日分别下跌了10.34%和8.41%,均处于浮亏状态。
截至11月9日,阳光红健康安全主题精选单位净值为0.8966元,阳光红300红利单位净值为0.9159元。
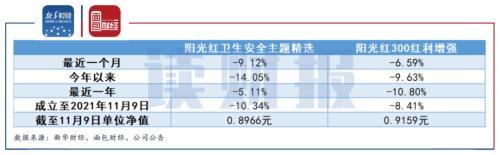
图2:两款理财产品的单位净值和收益
其中,入选的以阳光红色健康安全为主题的产品,是该行理财子公司推出的首款直接投资股票的理财产品。这款产品成立于2020年5月26日,已经运营了一年半。事实上,资管新规实施以来,银行理财已经打破刚性兑付,向净值化转型,中高风险产品净值有一定的损失波动是正常的。但与同期市场上近2500只偏股混合型基金相比,其业绩大致排在后10%。
偏离性能基准
除了业绩,市场的另一个焦点是产品是否明显偏离业绩基准。
业绩比较基准并不意味着投资者能够获得的实际收益,而是衡量权益类理财产品投资和风险控制能力的重要依据和关键指标。根据相关规定,股权银行理财产品说明书中应明确披露业绩比较基准。
根据理财产品说明书,精选的阳光红色健康安全主题产品的业绩比较基准为:中证800指数收益率×80%+中证总债指数收益率×15%+存款利率× 5%。
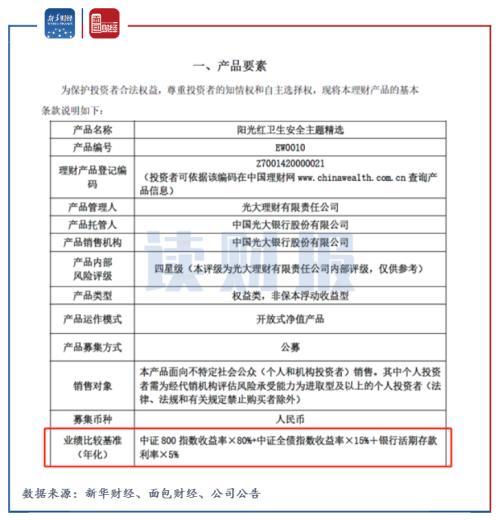
图3:阳光红健康安全主题精选产品元素截图
查相关数据,中证800指数从2020年5月26日的4129.78点涨到2021年11月9日的5216.33点,涨幅28%。中证总债指数从同期的207.35点上涨至215.44点,涨幅为3.74%。截至2021年三季度末,公司披露的投资报告显示,阳光红健康安全自成立以来的净值增长率为-1.02%,而业绩比较基准为21.98%。
另一款产品阳光红300红利增强产品成立于2020年7月24日,业绩比较基准为:上证红利指数收益率×90%+中证国债指数收益率× 10%。
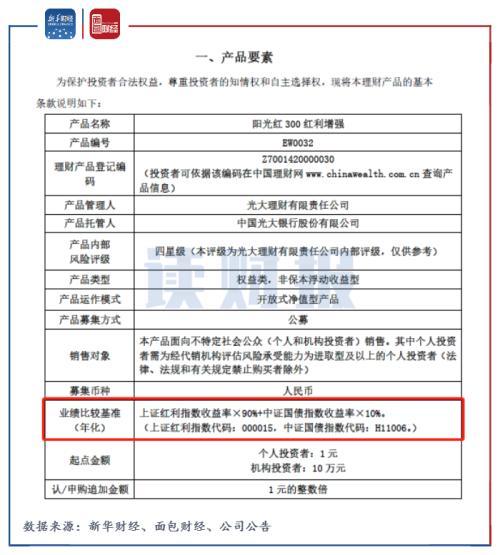
图4:阳光红300奖金增强产品元素截图
数据显示,2020年7月24日至2021年11月9日,上证分红指数从2488.36点上涨至2673.65点,期间涨幅为3.98%。中证国债指数从同期的193.91点上涨至203.45点,涨幅为5.06%。截至2021年三季度末,该产品自成立以来净值增长率为-1.17%,业绩比较基准高于1.1%。
将两只理财产品的净值表现与相关业绩比较基准进行比较,偏离程度明显。
值得注意的是,根据理财产品合同的相关条款,净值波动和偏离业绩比较基准不影响光大理财向投资者收取管理费。理财产品合同显示,阳光红健康安全主题精选产品管理费率为1%(年化);阳光300红利增强产品的管理费率为0.5%(年化)。除了管理费,购买相关理财产品的投资者可能还要承担申购费、赎回费、托管费等成本。
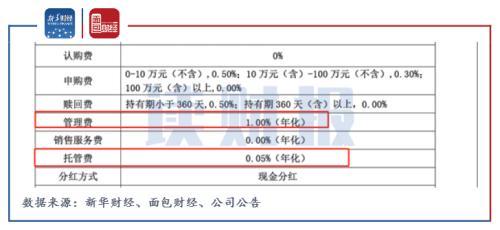
图5:阳光红健康安全主题部分产品费率截图
这种收费模式意味着无论理财产品是否浮动,理财子公司都可以收取相应的费用。相比提高投资能力,扩大规模更符合相关机构的利益。
2021年中报显示,光大理财上半年实现净利润6.91亿元,较2020年同期的2122万元增长30倍。
净值转化的投研和风险控制能力是关键
2021年上半年,光大金融并不是银行理财子公司中唯一实现盈利的公司。
财报显示,上半年有18家上市银行披露了旗下理财子公司的经营状况,全部实现盈利,盈利总额超百亿元。其中,兴银理财和招银理财实现净利润超15亿元,光大银行排名第五。
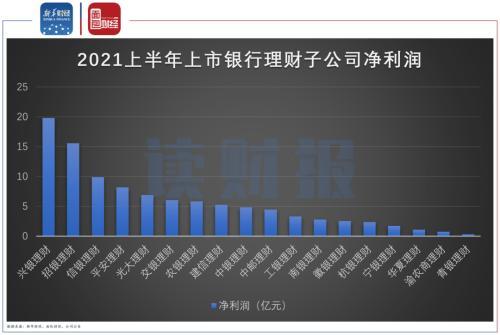
图6:2021年上半年上市银行理财子公司净利润
一方面,银行理财子公司的盈利能力与理财子公司发行的新理财产品规模越来越大有关;另一方面,由于产品管理规模的大幅增长及其投资管理费收入的增加,净利润增长较快。
根据2021年第三季度理财市场数据分析,2021年第三季度,银行理财市场新增产品1.17万款,募集规模31.87万亿元,新增投资者987.98万人。随着未来理财产品规模的不断扩大,理财子公司的利润将继续快速增长。对于银行而言,理财子公司盈利能力的不断提升将优化其收入结构,整体经营业绩也将受益。但在理财产品净值化已经成为大趋势的情况下,要想保持稳定发展,理财子公司的投研能力将成为未来发展的关键。
除了市场因素,研究员频繁变动也可能是部分权益类产品表现不佳的重要原因。
以光大金融为例。公开信息显示,自获准开业以来,该公司多只产品的投资经理均有变动。据不完全统计,自2021年5月以来,已有5位投资经理经历了跳槽,涉及11款理财产品。目前,浮亏较多的阳光红健康安全主题精选产品的“操盘手”也频繁变动。2020年12月,其投资经理由翟志进变更为方卫宁。时隔不到一年,光大金融最新公告显示,投资经理将由方卫宁变更为贾迪,变更日期为2021年11月15日。
产品的亏损使得投资者大量赎回。主题为“阳光健康安全”的精选理财产品三季报显示,截至2021年9月,产品赎回份额高达6836703.65份,期末产品总份额较期初大幅下降13%。
理财产品亏损的不只是光大的理财公司。2021年10月12日,兴银理财也发布了致投资者的公开信。该公司的兴瑞全明星1号混合净值理财产品在首个开放期跌破净值。截至9月30日,该理财产品的产品单位净值为0.93778元,跌幅为-6.22%。公司表示,将积极调整投资策略,配合市场节奏,以期助力净值上涨。
对于投资者来说,银行打破刚性兑付是必然趋势。未来投资理财产品时,还需要关注其投资范围、风险水平等因素。此外,机构的主动管理和投研能力也将成为重要的参考标准。对于银行的理财子公司来说,如何提高投研和风险控制能力,打造专业的人才团队,保证产品的稳定运行,将成为其未来发展的关键因素。
本文来自面包财经。