
2015年以来,非法集资出现井喷式增长:2015年至2018年,全国法院新收非法集资刑事案件分别为5843件、7990件、8480件和9183件,同比上升108.23%、36.7%、6.13%和8.29%。2019年,全国共立案查处非法集资刑事案件5888起,涉案金额5434.2亿元,同比分别上升3.4%和53.4%。2020年,全国查处非法集资案件7500余起,三年会战解决非法集资存量案件1.1万起,涉案金额3800多亿元。其中,“泛亚有色案”吸收公众存款近1679亿,涉及投资参与人135060人,导致未支付金额超过338亿;“e租宝案”涉案金额高达762亿,涉及投资者约90万人,造成集资损失380多亿元;“快鹿案”涉案金额434亿,实际经济损失超过152亿,受害人超过4万人。
面对非法集资案件的高发态势,国务院总理李克强签署第737号国务院令,自2021年5月1日起正式实施《预防和处置非法集资条例》(以下简称条例),原《取缔非法金融机构和非法金融业务活动办法》同时废止。
01 储户应警惕任何“高回报”项目
条例所称非法集资,是指未经国务院金融管理部门依法许可或者违反国家金融管理规定,以承诺还本付息或者给予其他投资回报的方式,向不特定对象吸收资金的行为,即“非法、利诱、不特定”。根据《规定》,一旦“投资”项目被认定为非法集资,处理非法集资的牵头部门可以查封相关经营场所,查封、扣押相关资产,如果非法集资单位是人,还可以根据情节轻重责令停产停业,这意味着“投资”项目彻底失败,连正常项目都无法偿还,更何况非法集资,存款人的“投资& # 34;可能会失去一切。所以,对任何“投资”项目都要谨慎。
(1)储户难以识别投资项目是否有风险
一些储户被犯罪分子引诱,将资金投资于银行所谓的“高回报”项目,最终造成损失。有观点认为,要防范非法集资,一是要看融资的合法性,不仅要看是否取得了营业执照,还要看是否取得了相关的金融许可证或经金融管理部门批准。二是看宣传内容,是否含有或暗示“保本、无风险、高收益、稳赚不亏”等内容;第三,要看商业模式,有没有实体项目,项目的真实性,资金的投向和去向,获取利润的方式等等。第四,要看集资的参与者是否主要面对不特定人群,尤其是老年人。
但实际上,最好什么都不要看,完全不要参与类似的“投资”项目,因为普通储户缺乏风险识别能力。现在犯罪分子的手法离经叛道,具有欺骗性:有的在闹市区租用高档写字楼,包装成有实力的正规、连锁企业;有的歪曲“金融创新”等新理论,冒充新技术;有的人编造项目标的,编造资金往来,骗人上当。如e租宝平台利用3280个债权项目募集资金,其中95.6%为虚假项目;平台上产品的收益率在9%到14.6%,而融资租赁债权项目的收益率集中在6%到8%之间,这意味着即使这些债权项目是真实的,平台息差收入也将为负,不计算运营成本,平台必然亏损。数百万亏损的投资者中有多少人发现了这一点?更不用说其他套餐的华而不实、神秘莫测的“投资”产品,普通储户很难分辨。作为普通储户,没有专业的投资经验和专门的风控人员,很难对一个项目进行全面的考察和系统的分析,能够控制风险的概率很小。
(2)存款人应警惕任何“高回报”项目
中国银监会主席郭树清表示:“如果收益率超过6%,就会受到质疑;如果超过8%,就很危险;超过10%就做好损失全部本金的准备”这句话也可以通过计算来验证。
现实中“你要人家的利息,人家要你的本金”这句话已经说了很久了,但还是有很多人参与非法集资。关键是犯罪分子利用了人性贪婪的弱点,以高额回报为诱饵,从而得逞。
比如,e人宝宣传“一元起,随时赎回,高收益低风险”,虚构融资租赁项目,通过借新还旧、自我担保等方式,持续筹集大量非法资金。除了部分集资款用于偿还集资本息,支付员工工资、房租等运营成本外,其余大部分集资款均被挥霍一空。实际控制人丁宁随意给别人现金,只给集团漂亮总裁一套新加坡别墅和一套价值1.3亿的房子。
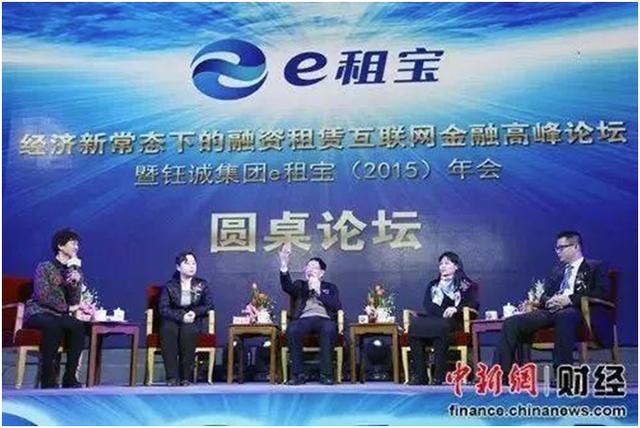
曾经名噪一时的e租宝,现在创始人终身监禁,111人被判入狱。图片来自Zhongxin.com
(3)非法集资不同于投资,民间借贷可能演变为非法集资
非法集资不是投资,投资股份是企业正常的投资。投资者可以通过入股和办理企业工商登记成为公司股东。但打着私募、合伙的幌子,不办理工商登记的,可能就是非法集资。
非法集资和民间借贷最根本的区别在于是否向不特定公众吸收资金。民间借贷是指向特定对象借钱,如亲戚、朋友、同学等。,而非法集资可以涉及任何人。民间借贷24%以下的利率受法律保护,而非法集资,哪怕是1%的利率也不受法律保护。然而,有时民间借贷可能会变成非法集资。比如小微企业的老板,初期通过亲戚朋友熟人融资。随着业务的扩大或亏损,他们可能会不择手段地扩大集资范围,最后变成非法集资。
江苏省地方金融监督管理局相关人员表示,从近几年非法集资刑事案件清退情况看,能退百分之二三十就很不错了(“法制现场”2021年4月30日“非法集资”后钱能清退吗?回应:追回金额取决于集资款剩多少),所以对任何形式的“高回报”项目都应警惕。
02银行要加强资金监控,防止贷款企业参与非法集资
《规定》实施后,银行应注意以下情况:
(1)加强资金监控,做好可疑交易统计。《条例》规定,一方面,银行应当建立健全内部管理制度,禁止分支机构和从业人员参与非法集资,防止他人利用其营业场所和销售渠道从事非法集资;另一方面,要加强对社会公众防范非法集资的宣传教育,依法严格执行大额交易和可疑交易报告制度,分析识别涉嫌非法集资异常流向的相关账户,及时报告相关信息。如果没有尽到防范非法集资的义务,将会受到相应的处罚。
(2)防止贷款公司参与非法集资。银行要加强对贷款企业参与非法集资的监控,因为一旦认定贷款企业参与非法集资,企业相关资产将被查封,可能停产停业,银行贷款将面临风险。
防范贷款企业参与非法集资,可以从企业资金来源分析入手。①比如某贸易企业,生产经营状况不好,现场调查时发现存货蒙上了一层灰尘,说明销售不畅。但由于企业抵押物充足,还款较快,且有新项目在建,现金流较好,决定续贷,不料续贷后不久非法集资风险就爆发了。本来企业就已经经营不善,续贷和投资资金全部来自非法集资,最终停产;处理抵押物费了不少周折,又花了好几年才收回大部分本金。②一个林业企业的老板来自外省,在外省没有产业。企业成立后,企业发展势头良好,所有者林权翻倍。在某金融机构贷款两年后,企业因非法集资、资金链断裂而停产。事件发生后,金融机构意识到,企业作为农业企业,利润率低,不可能在短期内产生足够的利润使资产翻番。资产增加的资金来源只能是债务资金,只能在金融机构不增加信贷的情况下使用。③“快鹿案”中,2013年,某金融机构为上海快鹿投资集团下属上海快鹿电线电缆有限公司,核定授信总额1亿元,实际使用授信6000万元。2014年风险部审批时发现,企业应收账款和存货的增速(94%)远远超过营业收入的增速(46%);快鹿电缆的下游客户中国经济文化发展总公司(也是这家金融机构的客户)已经有了垫款和逾期款项,而快鹿电缆在这家公司有8318万元的应收账款,预计坏账的可能性较大。综合分析快鹿有线可能是受不了了,加上其他不利信息,决定退出。2015年退出后不久,上海快鹿投资集团风险爆发,其他金融机构深陷其中,至今未能脱身。
2014年初,快鹿集团及其子公司因经营亏损负债累累。为尽快偿还欠款,快鹿集团实际控制人施建祥与其他公司高管约定,以“互联网金融”为名非法集资。2014年3月至2016年4月,快鹿集团子公司东虹桥小贷制造大量虚假债权凭证,由东虹桥提供不可撤销连带责任担保,再由快鹿集团通过下属“陆瑾系”、“中海投资系”等融资平台打包成各类理财产品。连同快鹿集团及其控股子公司发行的基金产品,在未经相关部门审批或备案的情况下,以高利率向社会公众销售,属于违法行为。2016年4月,由于《叶问3》票房不理想,快鹿集团旗下陆金金融银行产品出现兑付困难,引发快鹿集团危机。在所有非法集资中,98亿余元用于经营活动,其余用于支付投资者前期本息、员工薪酬、个人消费、挥霍等。,造成投资者实际经济损失152亿余元。施建祥在风险爆发前辞去所有职务,逃往美国,至今在逃。
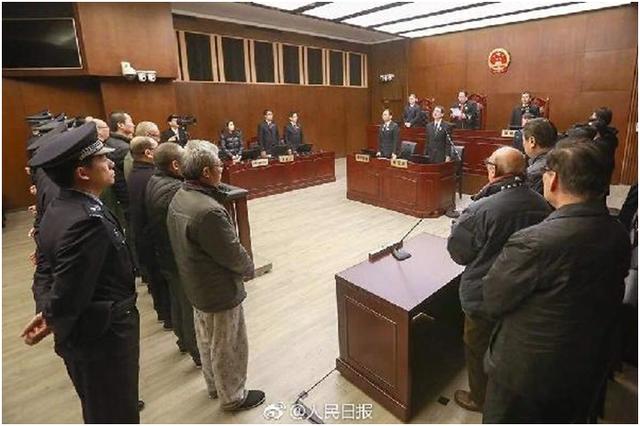
快鹿集团相关责任人员受审。







