中午有个客人咨询老南,买银行理财,亏了。
1在客户的手机银行中,该产品今天的净值如下:
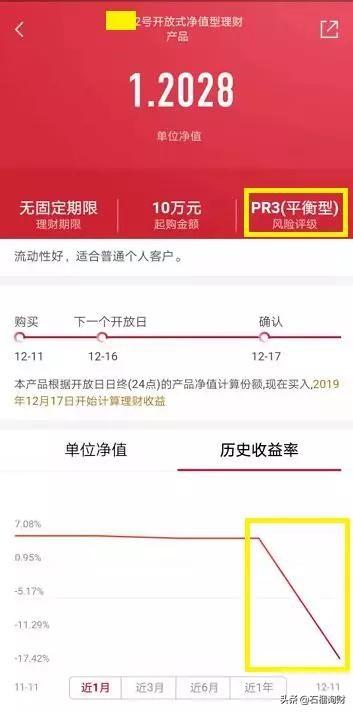
某上市股份制银行,风险评级为R3,是一家网络理财公司。刚刚披露的净值,Duang退出超过20%。
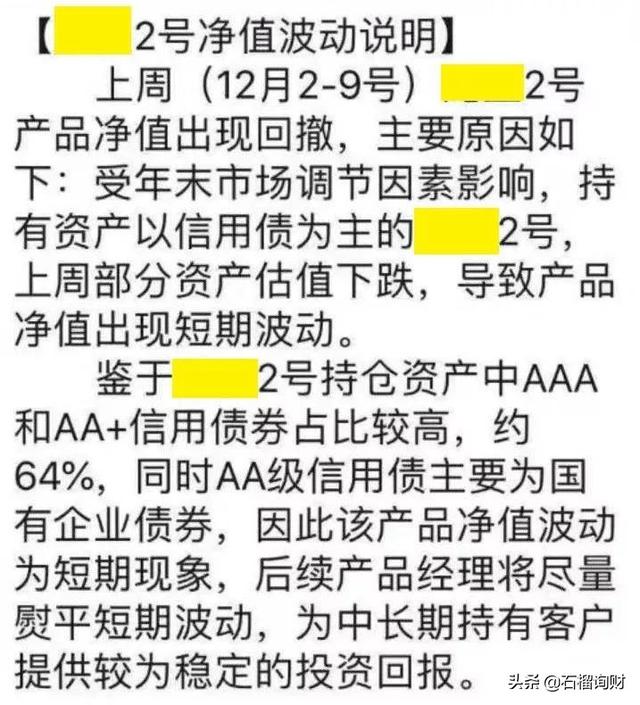
这家银行的员工向客户发送了以下指令:
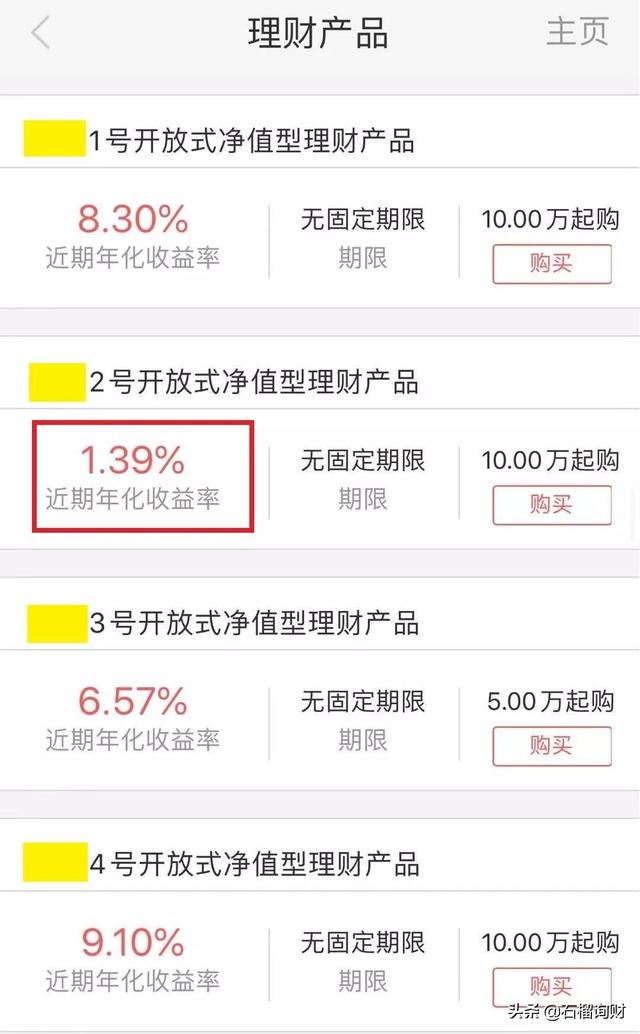
在这家银行的理财一栏下,也非常明显的看到2号产品近期年化收益率远低于1号、3号、4号产品。
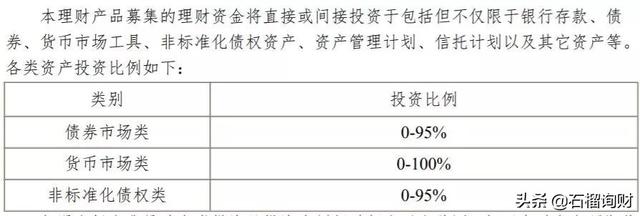
看产品的招募说明书,投资还是很模糊的:
老方找了几个业内人士,讨论了一下情况,得出以下结论:
从长远来看,问题不大。这种大规模的撤退应该是逐步恢复的。所以长期来看,投资者应该是没有损失的。但是投资者要对未来的理财有一个正确的认识。
首先,目前很多银行和理财产品的管理团队还是偏向于信贷思维,而不是产品思维。
所以单个产品和投资项目的分散性不够好。比如这个理财在单个投资项目中占比很高。否则短期内不会有这么大的撤退。
其次,盈亏总是同源的。在以前,这么高的利润必然会承担相应的风险,尤其是在经济不景气的时候。
在“中国理财网”,这款产品的净值只更新到12月4日,最新一期还没出来。但是历史效益真的挺好的。
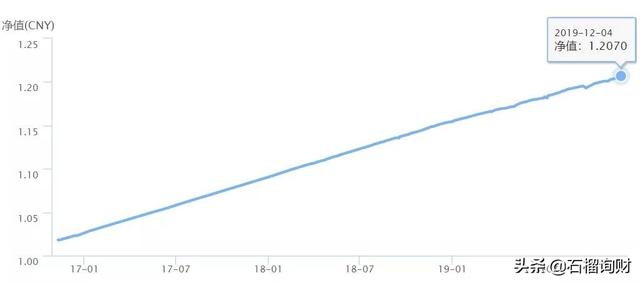
但是,在经济低迷时期,高收益很容易转化为高风险。
同样,也是最重要的。其实在老南看来,这样的波动在意料之外,也在情理之中。
这两年,南经常给客人洗脑。出国旅游,去当地银行问问有没有类似内地银行的固定收益产品。
答案肯定是没有,都是浮盈和净值。
国内目前的理财产品形式是不健康的,长期来看是不可持续的,未来净值和波动都将是正常的。
这也是2020年底,在“资管新规”要求的期限到来之前,应该全面规范。
所以最近各家银行设立的理财子公司也在绞尽脑汁琢磨各种产品形式,既能满足监管要求,又能满足客户需求,还能让银行赚钱。
对于投资者来说,购买任何产品,都不是简单的看招牌和机构名称,而是要学习,看产品说明书,明确自己买的是什么。
目前有一些银行的网上理财,底层的具体投向都有披露,方便投资者选择。
所以银行理财产品是有波动的。对于投资者来说,不必过于恐慌,而是要逐渐适应和接受,因为这就是现实世界。
-END-