我们都知道,被阿里视为新零售样本的“盒马鲜生”,已经在贝尚广深等10个城市的新店同时开门迎客。网易考拉在杭州推出了首家线下店铺,打造了面积达300平米的“海淘爆品店”。JD.COM联手统一石化行业,试图让JD.COM无人超市走进每一个线下加油站;除了这些电商巨头的小动作,几乎每天都有线下店打着新零售的旗号开业,新零售相关的干货一个接一个分享...那么,什么是电商新零售模式呢?Hi新零售今天就给大家讲解一下,梳理一下电商新零售的四种形态。
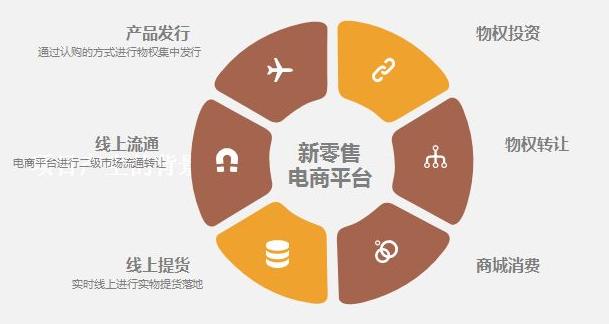
新零售电商是什么意思
专业解释:通过科技手段对线下零售店的客户进行互联网大数据分析,然后整合线上线下资源,充分利用数据分析,实现零售的全效率。
通俗点说:把实体店和电商有机结合起来。让实体店也有自己的电商平台,为实体店赋能。
新零售电商的意义
卖家采用新零售模式后,用户可以在实体店扫码了解详情,也可以选择在家手机下单,信任感强,距离短,半小时就能送货上门,更快;还可以通过App参与会员积分等活动。对于商家来说,可以扩大用户半径和产品品类。
随着新零售的出现,线上(电商品牌)和线下(传统品牌)获得了市场竞争和重组的机会。电商自有品牌开始布局线下,传统品牌也开始进军电商。
各种价格差异严重,质量混乱,逐渐演变成线上线下同质量同价格的市场新趋势。
电商新零售四种形态相对于深度垂直的互联网,新零售还是一个新生事物。即使在过去的几年里被资本一次次催熟,也呈现出以下四种商业形态:
1。生鲜超市。
盒生鲜、超级物种、生鲜浪漫、大润发优鲜等。,在O2O时代失败的生鲜市场,迅速成为新零售舵手青睐的对象。
原因是生鲜产品的特殊属性对物流仓储有着严格的要求。无论是生鲜盒马还是超级物种,都是服务于线下3公里的商圈,而大部分打着新零售招牌的生鲜店更注重线上流量,采用生鲜零售+餐饮+配送的模式,线下起到体验和仓库的作用。不可否认,线上对线下的崩塌催生了“新零售”的形态。至于要不要撕个洞,从鲜盒马,超级物种疯狂扩张,追随者越来越多的角度来看,可能没那么糟糕。
2。无人超市。
2016年底,亚马逊推出了无人超市Amazon Go。仅仅过了半年,无人超市的概念就在国内火了起来,出现了无人货架、无人便利店等诸多“变种”。
几个月之内,媒体对无人超市的态度从叫好变成唱衰。连阿里的“淘咖啡”都被当成了没有技术硬货的噱头。线下超市有一个计算标准叫肖平,就是每平米能产生多少营业额。占地200平方米的“淘咖啡”可能还只是一个样板工程,但郭斌盒子、Take GO等已经开始扎根线下,但是却被反复质疑能承载多少用户,SKU,成本等等。,此外,他们还要面对技术和人性等各种考验。也许无人超市是一个趋势,还需要一个很长的过渡期。
3。精选体验店。
相比线上渠道,新零售最显著的优势是体验,催生了一批通过体验式消费进入新零售的玩家,比如网易考拉的海淘店、无印良品的酒店等。
如果从新零售的角度理解线下精选体验店的意图,无非是占领新零售的线下场景,最终挖掘出新的增长引擎。那么用户关系的价值就大于流量本身。例如,通过SKU的选择、装修风格和陈设布置来输出生活方式,无印良品只是其中的一个大师。现在网易考拉、小米有品、网易YEATION等。也开始复制,但是随着线上引流越来越多,他们开始拥抱新零售。但这是典型的重度模式,ping效果的好坏决定了能否大规模复制,也决定了参与的门槛。
4。轻量级的无人零售。
自助售货机里的天使橙,共享经济外衣里的共享充电宝,占领连锁酒店的情趣用品售货机等等。在这里,我们更愿意称之为轻量级无人零售,并大胆预言它将成为新零售形态中不可或缺的一部分。
重和轻从来不是对立的,而是两种不同的存在形式。或许精选体验店意在增加用户粘性,打通用户关系,但轻量级无人零售具有“用完即走”和“填补分散注意力”的优势。例如,对于连锁酒店中放置的情趣用品自动售货机,用户只需扫码支付商品,既满足了用户对隐私保护的诉求,又迎合了特定群体的需求。至少是探索新零售的新思路。毕竟简单也是一种用户体验的方法。
不难发现,四大新零售形态都体现了一个核心思想:通过场景化的体验来解决用户的购买决策问题。不同的是,新零售的轻与重、复杂与复杂,似乎反映了不同玩家对新零售的不同态度,也会直接影响新零售的走向和格局。
新零售的两大心态佛教有句话叫“相由心生”。如前所述,新零售的出现有时代背景,也有玩家各自的考量,可能归结于两种心态。
一是找出路。
在电商从业者的集体回归线下,流量成本是核心原因。比如2014年,京东。COM的获客成本为82元,到2016年攀升至148元,而线下边际获客成本保持相对持平。也许线下没有所谓的红利,但是当线上流量成本压力凸显的时候,线下渠道再次成为灯塔也是可以理解的。
品牌方比渠道方有更真实的感受。比如2015年之前,手机市场还流行互联网思维的致胜论。但到了2016年初,OPPO和vivo的销量突然上升,小米和魅族的表现却差强人意。然后,小米疯狂在线上开了小米之家,华为拿出了“千县计划”。当时看不到的三四线城市成了稳定的出货来源。
从品牌的角度来说,线上的流量成本和线下的渠道逐渐接近,加上高昂的营销推广成本,互联网的优势逐渐下降。但在渠道方看来,尝试在线上寻找出路,改变流量红利垫底的现状。出于这种心态,阿里和腾讯的反应最为激烈。阿里吸引了饿了么、联华超市、新华都、苏宁、银泰等。纷纷通过投资或收购的方式,而属于腾讯阵营的有JD.COM、永辉超市、美团、BBK、沃尔玛、蓝海屋等。,就像一个等待睡眠的场景。
线上生态的商业逻辑已经应用到新零售中。无论正确与否,线上线下渠道的融合已经板上钉钉,其带来的用户体验优化也受到大多数消费者的欢迎。
另一条是捷径。
说电商的格局近乎僵化并不新鲜,但电商的赛道上从来不缺新人,比如跨境电商中的网易考拉和洋码头,以ODM模式起家的网易YEATION和小米有品,以及异军突起的拼多多...在这些明星眼中,新零售不失为一个弯道超车的机会。
以消费升级为例。几乎所有新兴的电商平台都以此为重点。根据瑞士瑞信银行《全球财富报告》中的数据,目前中国中产阶级人数已达3.85亿,预计2022年将增至4.8亿。跨境电商仍处于巨大的增量市场。似乎有必要从其他角度解释一下网易考拉等涉足新零售的原因。可能是整个电商行业与时俱进,更多的可能是完成场景搭建和生活方式输出。
偷工减料的心态决定了新零售布局的“单项突破”。JD.COM、阿里相继推出“百万店”计划,网易考拉的“海淘店”很难走这个轨迹。相反,Zara的生存态度更适合参考。它有效地整合了供应链,实现了对市场的快速响应,并使之成为企业的核心竞争力。这可能就是风险投资女王徐新青睐生活方式的原因。
不过网易考拉还是给出了自己的玩法。线下门店货架上的商品不是一成不变的,而是根据用户的消费数据,从全球几十万种进口商品中挑选出来的,随着数据的更新,定期更换商品。这是一个提高地板效率的聪明方法。同时也指出了线下门店在新零售布局中的定位,零距离接触、使用、体验、场景,达到用户占领、快捷的目的。
新零售的最终业态无论是“人货场的重建”,还是“零售基础设施的改变”,阿里和腾讯想要构建零售生态,恐怕是最理想的出路。网易、小米等。都越来越倾向于零售品牌,自营和工厂店的策略也印证了这一点。
只是为了猜测新零售的最终业态,我们不妨从三个角度来讨论这个问题:
一、用户关系和流量哪个更重要?它是生态流的结晶。似乎没有其他捷径了。也决定了中国只有阿里和腾讯有资格这么玩。用户关系是用户行为、情感诉求和消费能力的连接。丁磊显然是中国领先的互联网用户之一。20年来,网易一个接一个地孵化新项目,使得股价稳中有升。虽然没有生态那么吸引人,但却是“老兵生存”的必经之路。
第二,单兵作战能力是否被忽视了?“八大定律”指出了一个事实,即20%的人掌握了世界上80%的财富。而在互联网世界,差距就更大了,就像papi酱可以靠自己打败网络名人里无数孵化器一样。新零售可能也是这样。随着时间的积累,赛道会越来越多元化,但只要抓住了最有价值的那一条,并不是没有一敌十的机会。
三、如何平衡时间和空?电子商务是一场时间的游戏。线下零售是空之间的生意。零售生态和零售品牌都在寻找时间和空的平衡点,但前者更倾向于融合时间和空,后者更倾向于时间和空的联系。可能的最终结果是线上线下的无缝结合,但新零售才刚刚开始,变数还很多,是一大步还是一小步,还是一种战略选择。
可以得出这样的结论,当三个问题的答案都明确的时候,也就是新零售格局确定的时候。就目前而言,传统零售的转型依然任重道远,好戏才刚刚上演。
马云说,纯电商时代很快会结束,线上线下物流必须结合,线下企业必须上线,线上企业必须下线,线上线下物流才能真正创造新零售。
未来不会有纯粹的电商公司,也不会有纯粹的线下实体公司。线上和实体会不断融合,线下体验+线上平台,个性化营销和服务是新零售的核心。