文|任雪云编辑|潘心怡
在潞西一个不到50万人的小县城,刚过完年,五十多岁的郑德正在为自己的KPI发愁。他向文具店老板冉立抱怨说,作为一名早间代理,他的销售任务高达几百万。
这让冉立大吃一惊。“我们店是当地最大的零售终端。陈光的文具一年卖几十万。他的一个代理要在一个县完成几百万的销售额。这个压力还是很大的。”
陈光代理透支,折射出文具行业跑马圈地时代的终结,行业老大陈光急需新的增长方式。
随着中国人口出生率的下降和人口结构的老龄化,由于无纸化办公教学和在校学生人数的下降,文具的使用频率在下降。
更重要的是,这让年轻人对文学有了新的理解。手册、联合品牌知识产权、文具盲盒
多年来,M&G文具一直潜伏在学校周围、大街小巷、超市货架等不起眼的地方。在中国,很难找到一个90后和90后没用过晨间文具的。
反映在资本市场上,陈光被赋予了跨越经济周期、抵御市场波动的意义。自2015年上市以来,M&G文具股价每年翻番,累计涨幅超过84.4%,最新市值逼近790亿元。
在世俗意义上,M&G文具无疑是成功的,但在Z世代执政的现在和未来,这还远远不够。即使你彻底了解了大众市场,如果不能把握更个性化的高端市场,M&G文具的长远规划很可能在新生增速不那么可观的背景下陷入尴尬。
时代洪流
一支笔,一个笔记本的价格不高,但是使用频率高,催生了一个庞大而碎片化的文具市场。
90年代末,我国基本实现了九年义务教育的目标。此后,随着教育的迅速扩张和经济的市场化,文具市场是不可避免的。
公开数据显示,2013年以来,中国文具行业市场规模持续增长。2018年,文具市场规模为691.8亿元,到2019年,文具市场规模达到726.1亿元,同比增长4.72%。
市场虽大,问题也不小。文具市场的特点是品类多、类型复杂、单价低,导致文具产业链从制造端到销售端处于极度分散的状态。据文具店老板冉立计算,她的四家店大约有两万种文具。
分散的行业格局使得企业很难在管理层面快速实现集约化。2000年前后,一批文具品牌相继涌现,如何抢占更多的市场份额对他们来说极为关键。
其中,比陈其、蔡镇等文具品牌晨光更晚诞生的晨光后来居上。
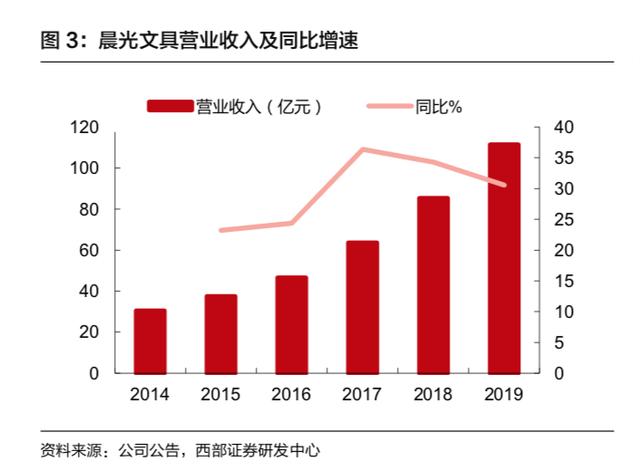
陈光营业收入及同比增长率
1999年,有着10年文具销售经验的陈虎雄终于下定决心创业。他在上海奉贤买了6亩地,建了工厂,聘请了技术人才,决心打造一个全新的文具品牌——陈光笔业。
同年,在鲁西的一个县城,冉立一家拿着几万块钱,在学校周围搭起了一个30平米的房间,开了一家全家赖以生存的文具店。
但李氏家族从30平的文具店起家,逐渐扩张到70平、100平、200平、300平、1000平;从几十元、几千元、几万元,到几十万、上百万元;从做搬运工、收银员到雇佣四五十名员工,家里的饭碗变成了集团的饭碗。
在冉立的创业经历中,陈光扮演的角色不容忽视。
在过去的20年里,陈光试图建立一个“双赢”的游戏体系。在这场游戏的参与者中,有国内文具资源的开创者陈光,还有另一端的数万家校园小店。
“陈光早期的成功主要归功于陈光的两大战略,一是分销体系,二是产品定位。”周毅莉告诉36Kr。
周毅莉在文具行业有20多年的销售经验。据他观察,创始人陈虎雄在M&G文具创立的内部销售体系挽救了他在零散市场的生命。
根据招股书,陈光采取的销售模式被称为“层层投资,层层分成”。也就是总部负责人管理一级城市的配送,一级城市负责人管理二级城市的配送,以此类推到县级和乡镇市场。
资料显示,陈光用不同的标签标识销往各省的产品,每年还将“卖货”纳入公司一级经销商的KPI考核范围。
36Kr了解到,根据不同的分销级别,陈光经销商与省内各级经销商之间的价格是固定的。
冉立的声明证实了这一点。“我们进入陈光的文具只能通过当地的代理商,价格都是一样的,不会因为店面大,进货多而得到更多的优惠。”
对此,华安轻工分析师余晓文表示,“只有这种严格的价格监管才能保证陈光整个分销系统的运转,毕竟需要足够的利润空”
她告诉36Kr,一个分配系统既有激励也有评估。在陈光内部,经销商的资质基本都是经过层层筛选的,在业务上,自然需要受到业绩的约束。
不过,从文具行业整体的供应链来看,老业务员周毅莉强调,这其实是一种常态。“几个大品牌压力特别大,经销商库存很多。目前没有特别好的方法。”
在这种金字塔形的销售体系下,晨光推的渠道迅速打开,开始进入学校端商圈,原本分散的文具市场开始一步步被晨光占领。
为了扩大自身品牌的影响力,2005年前后,陈光在零售终端推出样板店计划,从学校周边的文具店中挑选,免费发放陈光文具商标logo的店招,对门店进行升级改造。
这也意味着陈光开始打造独家渠道,为后来的加盟连锁奠定了基础。
两个动作,晨光开始在全国各地流通,几乎突破了地域的限制。截至2019年底,陈光百货零售终端超过85000家。M&G文具年报显示,截至2019年底,M&G在全国近1200个城市拥有35家一级合伙人和二、三级合伙人。
蛛网式布局,M&G文具已将产品推入中国经济最基本的毛细血管。同时,凭借快速迭代的产品策略,陈光在学生群体中的品牌影响力迅速扩大。
据周毅莉回忆,得益于消费水平等大环境的改善,文具市场在2000年左右开始品牌化。"当时,陈光率先细分了学生消费群体."
对于不同年龄段的学生来说,他们的消费水平差异很大。“晨光决定对面向初中女生的产品进行升级创新,将笔的设计多样化。”
公开资料显示,当时陈光借助热门IP,推出了深受中学女生青睐的系列产品“米菲兔”和“明小溪”。
通过其诱人的外表,陈光在初中就迅速打开了市场。接着,陈光延续这一策略,开始推出面向高中和小学等不同年龄段学生的产品。
然而,时代在变。【/s2/】曾经将晨光推向巅峰的“渠道”和“产品”正在成为约束晨光发展的两大利器,迟迟未能实现的高端发展成为晨光继续前行的最大阻碍。
质疑的声音来了
"我在学校门口的文具店度过了许多青少年时期的快乐时光."
工作后,95后的艾松依然有买文具的习惯,只是换了一个新的字——手帐。某种程度上,这是一种比买盲盒花费更多的爱好。“手册真的是个坑。”
艾松感叹,“就拿最常见的日系品牌Hobonich来说吧。巴川纸业A6光内页卖200多元,书和衣服也要200元左右。花在磁带和笔上的钱是无法估量的,一年出去几千也不能算高端玩家。”
刘晓就是这样的超高端玩家。她玩了十几年,在圈内小有名气。包括集邮在内,她已经在账户业务上花费了数百万美元。
据刘晓观察,在单价较高的手持账户市场,来自日本等国外的品牌占据了很大一部分市场,国产品牌很少出现。账号圈的鄙视链就这样形成了。国产品牌即使国家水平高如晨光,也是被无情地贬到了最底层。
在M&G文具2019年年报中,这样一段话引起了36Kr的注意,“以爆款带动全品类,聚焦重点品类,升级产品结构,完善精品文创产品布局。”
从互联网地图中不难发现,2019年年中,陈光曾经对其账号产品做过一波营销,但反响平平。
“手册圈如果有人用早上的文具,我们会觉得很低落。”说起晨光,刘晓的语气里充满了不屑。她告诉36Kr,她对晨光的印象永远停留在“抄巨人”这个词上。
已经跳出口袋账号坑的艾松也表示由于抄袭和品控问题,他宁愿放弃这个爱好也不妥协去买便宜的晨光文具。
就事物的象征意义而言,手帐圈里高度稀有的文具与文物无异,仿制品自然流入原罪。脱离了小众的口袋,在更广阔的大众消费领域,陈光的善意还是有限的。
网络问答社区知乎上有一个浏览量超过350万的问题——“如何评价M&G文具?”在成千上万的答案中,陈光“素质差,爱抄袭”的形象跃然纸上。
这听起来像是数不胜数的抱怨,但从另一个角度来看,却恰恰是相反的证明。在文具行业,陈光就像是一颗充满争议却被无数人追捧的“顶级明星”。
和大多数劳动密集型行业一样,模仿是不可磨灭的时代烙印。在市场尚未成熟完善的时候,宽容是一种普遍的态度,但这种态度已经发生了变化。
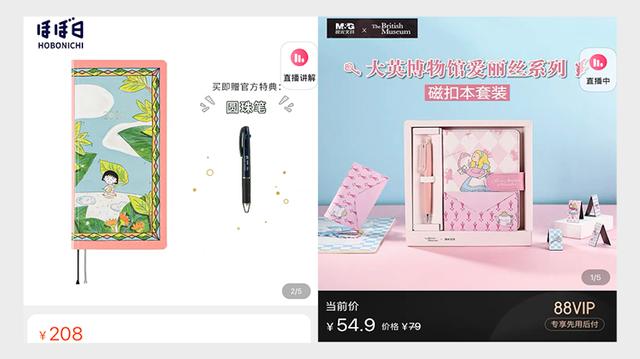
流浪汉手册VS陈光手册
可以普遍观察到,国内消费市场日趋成熟,90后、00后追求个性化的主流文具消费者对中高端文具产品的需求也在增加。
更重要的是,随着中国人口出生率的下降和人口结构的老龄化,由于无纸化办公教学和学生人数的下降,中国文具行业的增长速度放缓,逐渐进入平稳发展期。数据显示,2019年,中国文具行业营收182亿美元,同比仅增长0.07%。
基于教育人口红利的增长期正在达到顶峰。在新生态下,摆脱“抄袭巨头”的固有印象,拉拢年轻人显得尤为重要。
从学生到白领
“我上小学的女儿在这里有挑文具的乐趣,我也可以顺便看看漂亮的杯子和帆布包,可以同时满足两个人的需求。”
对于33岁的北京职场妈妈范来说,西单大悦城的九牧杂货铺是母女俩最喜欢的地方,但在接受36Kr采访之前,她并没有意识到,这家北京商圈常见的精品杂货店,其实属于M&G文具。
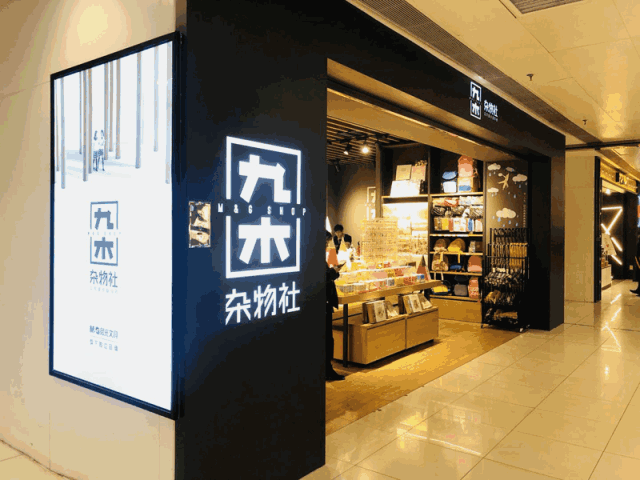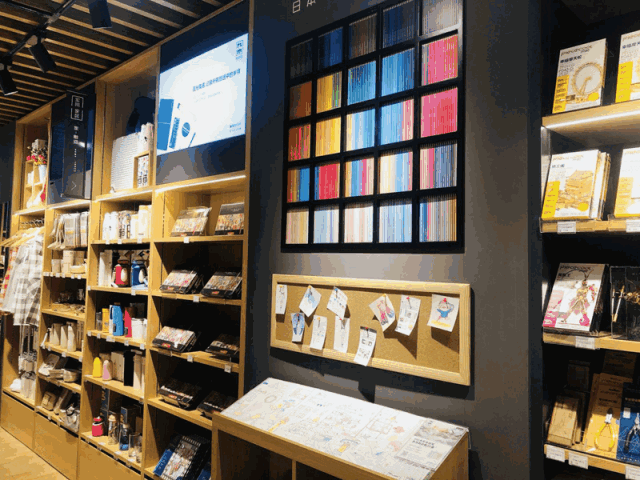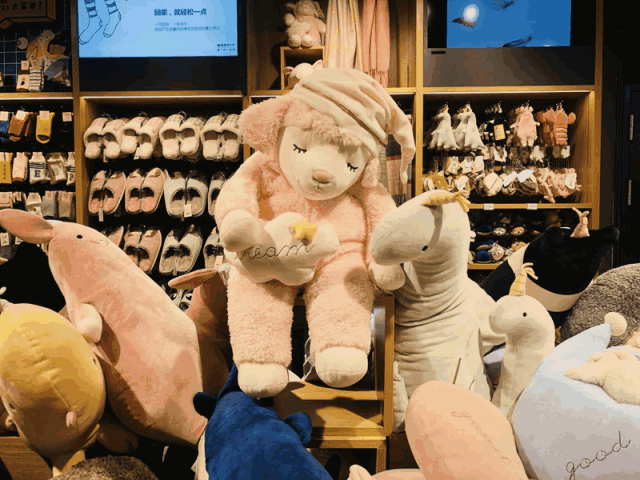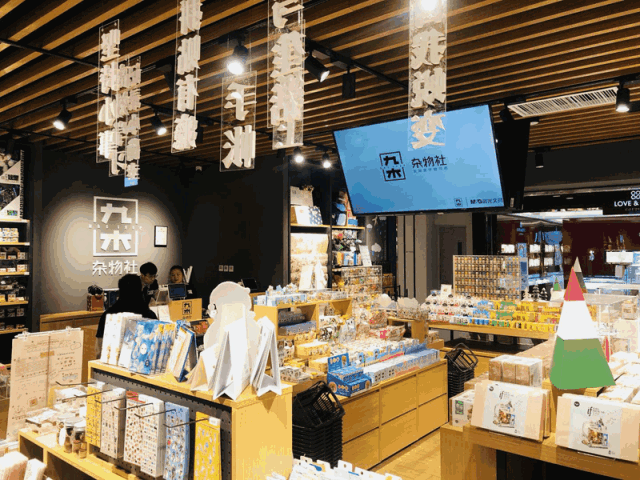
九木杂社(图片来自互联网)
粉丝不知道的是,她以为的“顺便”其实并不是真的“顺便”,她也是九牧杂货铺的重点目标客户。套用互联网的话来说,M&G文具的目的就是更新和保存。
公开资料显示,店铺主要位于新华书店和大院精品书店。九牧杂社定位于15-35岁的年轻女性及其家庭,销售的产品以文具、文创、教育娱乐、实用家居等品类为主。
“听起来像低调版的无印良品。”范发现了的门道。其实除了九牧杂货铺,西单大悦城还有几家类似的杂货铺,比如番茄口袋、Manbox Club、名品、酷乐趣等。"这些商店装修得很好,但价格确实不低."
显然,在高端方面,M&G文具所面临的竞争对手已经与原来的竞争对手脱离,九牧杂货铺只是M&G新零售探索的一个侧面。
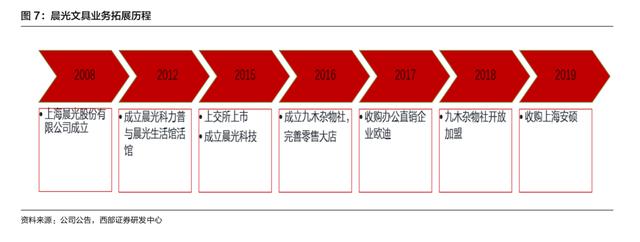
陈光商业探索课程
近年来,陈光开始了新零售的探索,主要有两种商业模式。包括陈光生活馆和九牧杂耍社。
以8-15岁学生为主要消费群体,陈光生活馆布局较早。其销售的产品以文具为主,辅以一些生活娱乐类。店铺主要集中在新华书店和大院精品书店。
如果说陈光生活馆是其对现有传统渠道升级的探索,九牧杂社更像是陈光随着用户年龄的增长而做出的创新业务,进一步将其在学生客户中建立的品牌效应延伸到年轻人的生活中。
分析师于晓文进一步补充道,以陈光生活馆和九牧杂社为主体的零售店模式,是陈光传统核心业务渠道升级和产品升级的桥头堡。
具体来说,生活馆以渠道升级为目标,九牧杂货铺则定位为新零售模式,专注于产品结构升级和爆款产品打磨。
在新零售行业,我只知道脑袋迟钝的开店游戏早就被抛弃了。九牧杂社于2018年7月开始加盟,加盟模式的开启被闫小文视为在新零售门店利润上发起攻势的晨光。
加盟的方式是加盟商按照合同约定支付合同保证金和装修费,加盟店的租金、员工工资、水电费等经营费用由加盟商承担。
财报显示,截至2020年第三季度,全国共有包括106家陈光生活馆和334家(211家直营,123家加盟)九牧杂品在内的440家大型零售店。
但就M&G文具交出的成绩单来看,虽然营业收入大幅增长,但要实现盈利还有很长的路要走。
财报数据显示,2019年,陈光生活馆和九牧杂品有限公司营收均大幅增长,同比增速分别为96.34%和200.95%。但多年未改亏损状态,净利润分别为-804.67万元和-693.11万元。
与亏损数字相比,高端的艰难可能更多体现在新零售业务在M&G文具的业务中是如此的微不足道。在陈光的财报中,零售店仅占总收入的5.5%。
相比于显得有些“华而不实”的九牧杂业有限公司,办公室直销业务的陈光克莱普才是帮助陈光发家致富的“真人”。最新数据显示,2020年前三季度,陈光克立普实现营收28.63亿元,同比增长15.2%。
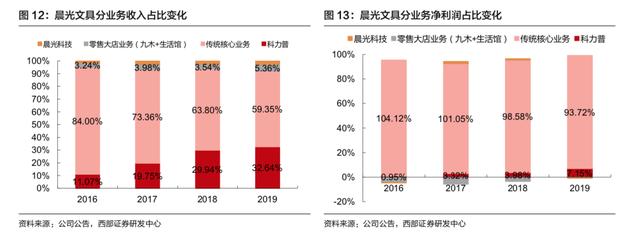
陈光业务收入和利润率的变化
这也从侧面说明,现阶段大众化、工具化的销售路线可能更适合晨光。在M&G文具的公开声明中,九牧杂牌社的要求并不高,只赋予了“品牌曝光,提升产品销量”的使命,但在普通消费者看来,这两点似乎很难完成。
据九牧杂货铺的常客范说:“除了知道他们家一直卖晨光文具,大多数人不会想到这是的店。”在文化创意产品领域,陈光也在苦苦挣扎。
但对于现在的晨光来说,这些都不构成她的焦虑。
又是一个开学季,经历了疫情,购买文具的渠道变得多元化。有了渠道的源头和严密的金字塔体系,所有的竞争不过是各种销售路线之间的竞争。[/s2/]