参与君说
2022年第一家在港股上市的美妆公司可能诞生。
1月17日,尚美集团向即将赴港上市的HKEx递交了招股书。尚美集团是韩束、叶仪、红象等品牌的母公司——没错,就是曾经在综艺广告里刷频的韩束,占领屈臣氏货架的叶仪面膜。
根据咨询机构Jost Sullivan的报告,尚美集团是国内唯一一家2020年拥有两个零售额超过20亿元护肤品牌的化妆品公司——旗下品牌Kans零售额约29亿元,一叶零售额超过22亿元,红象零售额超过15亿元。2021年,尚美集团在国内美妆品牌中市场份额排名第四,其中面膜和母婴护理品类排名第一。
这家成立于2002年的化妆品公司,在国内一手拿下了BB霜这个品类,在面膜行业的起步和野蛮生长期,凭借一片叶子面膜大获全胜。时至今日,尚美集团仍在国内面膜市场占据一席之地。
其主打品牌Kans以BB霜打开市场,但说到爆款,还是要靠面膜。2019年,韩曙在李佳琪的直播间上架了《金刚侠黄金面具》,不到半小时就卖出了40万套。这款产品号称是SK-II资深科学家山田耕亲自研发的,是当年韩曙的主推。今年,韩束把旗舰产品“小胶囊面膜”送进直播间,希望它成为下一个爆款。
如今,距离尚美集团的黄金时代已经过去了十年,面膜市场已经从低价竞争和渠道主导转变为技术组件和线上策略的竞争。面对国际大牌和层出不穷的国内竞争对手,尚美集团能否再续辉煌?
提到韩束和叶仪,许多人会想到它们曾经铺天盖地的广告。这背后是大规模的资金投入。2016年,尚美集团全年广告投入已达15亿元。其招股书显示,2019-2020年和2021年前9个月,尚美集团的营销推广费用分别为8.03亿元、10.7亿元和7.35亿元,占同期营收的46.1%、45.4%和43.1%,占总营收的27.9%、31.6%和28.3%。
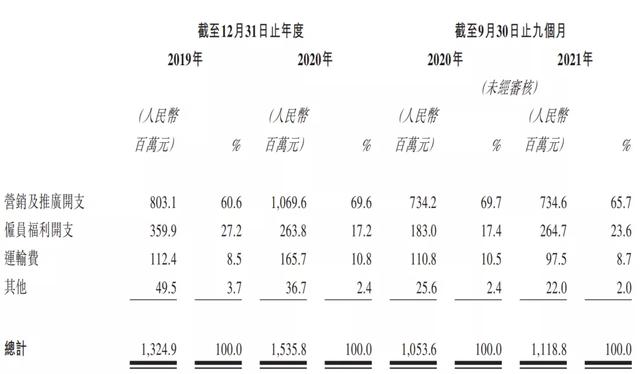
资料来源:尚美集团招股说明书。
可以说,强大的营销能力是韩束和叶仪面膜成功的秘诀之一,但也带来了一些隐患。随着行业的逐渐成熟和竞争的日益激烈,消费者越来越重视面膜的成分和功效,不再轻易相信广告和明星代言。面对这些变化,尚美集团也开始重视产品的研发。
从重视营销到加大R&D投入,尚美集团的变化也是国内面膜市场的缩影。发展初期,这个市场被国际品牌牢牢占据,国产口罩几乎是低价、劣质、微信生意的代名词。然而近两年,无论是销量还是口碑,国产口罩都有弯道超车的迹象。
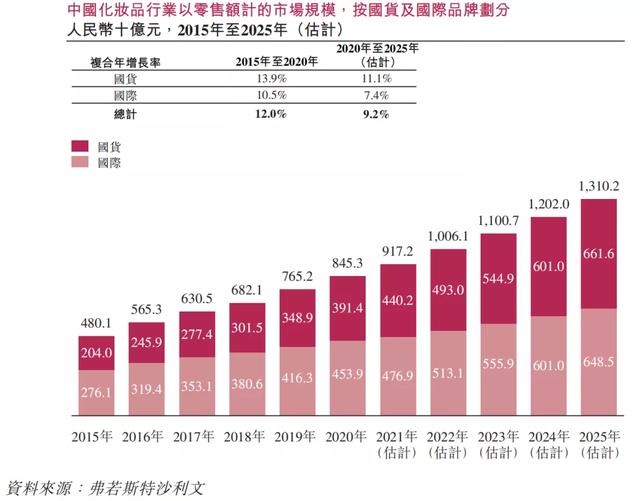
咨询公司欧睿国际的数据显示,2015年至2019年,中国口罩市场快速扩张,规模从158亿元增长至290亿元,复合增长率近17%。目前,面膜已经成为护肤品的最大消费品类,国内市场规模约300亿元。
2020年“双11”,面膜以3704万片的销量,48.36亿元的成交额,成为淘平台上销量第一的护肤品品类。值得注意的是,除了排名第一的欧莱雅,其余都是本土品牌,包括自然堂、御泥坊、WIS、膜法世家、叶仪、百雀羚等。
今年,国产口罩的表现更加亮眼。天猫美妆数据显示,国内美妆品牌中,在“双11”销售总额超过2000万的24个单品中,有9个单品是面膜产品,可见面膜已经成为品牌制造爆款中竞争最激烈的品类。
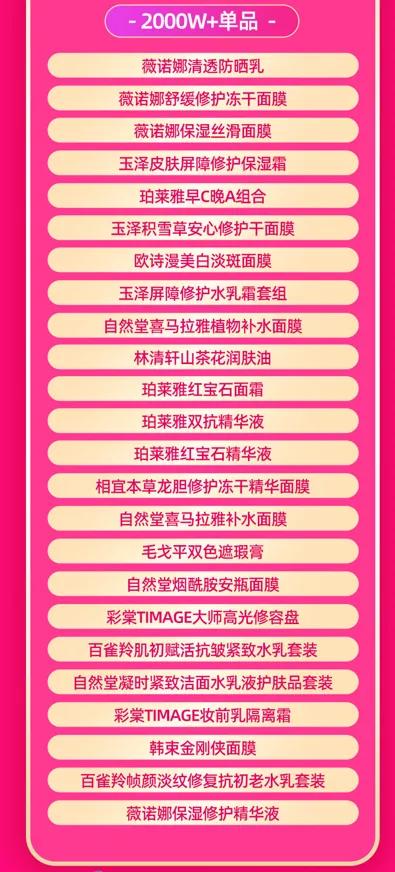
当化妆水、精华、面霜的市场还被国际品牌牢牢占据的时候,国产面膜打开了一扇窗。不禁好奇,为什么是口罩?
在护肤品品类中,面膜因为生产成本和技术门槛低,几乎是所有护肤品品牌的入门产品,竞争异常激烈。对于消费者来说,面膜的单价比精华和面霜便宜很多,试错的成本也更低。所以面膜可以通过营销手段轻松爆款,但也面临着忠诚度不高的问题。
这让国产品牌看到了机会。2002年前后,国内第一波面膜大战打响,叶仪、明治、御泥坊、膜法时嘉等面膜品牌相继涌现。2003年,美国开创了单件销售面膜的先河,降低了面膜的单价,使面膜成为一种廉价的护肤品,美国的销量也迅速增长。
也是在这个时期,中国消费者开始养成敷面膜的习惯。有意思的是,面膜是否真的有效,谁也说不准。从一开始,这就是一个非常依赖营销的产品。国内消费者对口罩的崇拜可能来自于当红女星有空就戴口罩的传说,以及社交平台上频繁的种草。相对便宜的国产面膜,给了普通女生一个实现“20分钟变美”梦想的机会。
在激烈的竞争中,国产面膜本身也走向了价格、渠道、品质的“内卷之路”,可以说是护肤品领域的“内卷王”。
量价:无序市场,低价竞争
一个面膜的成分可以简单到薄膜布和水。极低的门槛导致口罩同质化严重。商家为了争夺市场,不断降低成本,打价格战。
工商资料显示,截至2016年初,仅在广东注册的口罩产品就超过2万种。2017年,线上面膜品牌数量超过600个。据业内人士透露,单个口罩的成本一般在1至2元左右,甚至有些工厂为了节约成本,还会使用回收材料制作膜布。但单个口罩的零售价一般在10元左右,造成了其成本低、毛利高的特点。这也是为什么每次大减价的时候,口罩总是可以作为赠品或者给予很大的折扣。
2019天猫面膜年报显示,70%的面膜品牌定价在50至100元/盒区间,定价在150元/盒及以上的仅占15%。但硬币的另一面是,面膜品牌的净利率一般只有个位数。这就是营销的反应。2021年前三季度,尚美集团毛利率超过60%,净利润率只有9%,50%以上的成本都花在了营销上。
商家为了刺激消费者的购买欲,不断推新品,却解决不了净利率低的问题。营销费用越来越多,只能压低成本来换取利润空。在这种无序竞争中,不用说,即使提高质量也很难保证产品的安全性。
音量频道:从屈臣氏到直播间
除了价格战,口罩品牌对渠道的竞争也异常激烈。
十年前,在电商普及之前,屈臣氏(化妆品店、日化店、精品店组成的销售终端网络体系)等CS渠道是面膜品牌的必争之地。想知道谁是销量最高的面膜品牌,看屈臣氏货架就能猜出一二。
当时,和梅正在争夺国产口罩的头把交椅。2009年,美国在口罩市场以15%左右的市场份额排名第一。2012年,美国面膜销售额突破10亿元,市场份额26.4%。快速抢占市场的关键是掌握CS渠道。巅峰时期,仅屈臣氏就为明治贡献了70%的销售额。
2013年,明治在屈臣氏渠道的零售额为4.7亿元。但是仅仅三年后,事情变得更糟了。2016年,明治的市场份额仅为2.1%,前三名品牌分别是叶仪、膜法时嘉和御泥坊。面对电商的冲击,当其他品牌纷纷在线上布局时,曾经的优势成为美妆落后的原因。
在线上红利的诱惑下,涌现出很多纯线上品牌。他们没有实体店,销售渠道是电商平台或者朋友圈,社交媒体也逐渐取代了电视广告。三五年前,如果你的朋友圈有微信业务,那么90%都在卖面膜。
其中值得一提的是“电商面膜第一股”御泥坊。御泥坊创立于2006年,从淘宝起家,依托电商渠道,诞生了御泥坊、小糊涂、花腰花等品牌。到2016年,“御泥坊”和“小糊涂”的营业收入分别达到9.58亿元和1.11亿元,其中“御泥坊”占公司总收入的82%。
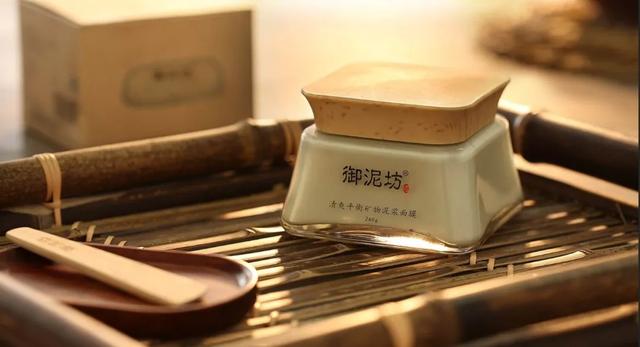
其开拓市场的重要方式是避开竞争激烈的线下市场,从线上突破。以淘宝为起点,通过线上代理、电视广告、互联网营销等方式,踩准线上红利。时至今日,线上销售仍是御泥坊的主要收入来源。
郁芳母公司水阳的财报显示,2020年其线上渠道销售收入仍将超过90%,其中淘平台、唯品会等第三方平台的销售收入占比将达到86.78%。不过,随着线上流量成本的增加,公司也在加速线下渠道的布局,全年实现线下销售收入两位数增长,其中御泥坊在2020年屈臣氏渠道面膜零售份额排名前三。
近两年,随着直播的兴起,越来越多的品牌开始争夺直播间。2021年1-11月,韩曙在Tik Tok的GMV约为8.2亿元。2021年“6·18”活动期间,欧美白祛斑双膜组在直播间上架,直播期间销售额同比增长680%。面对如此快速的获取流量方式,很多品牌为了挤进头部主播的直播间,甚至不遗余力地“亏本赚钱”。
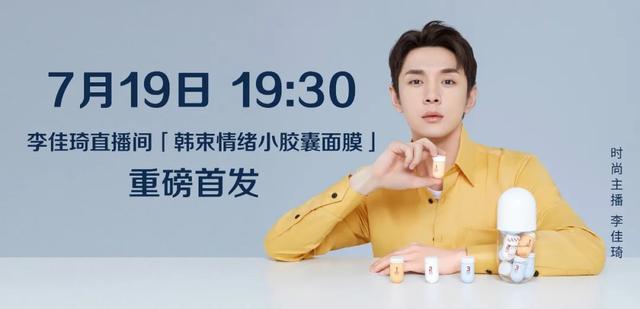
但是所有的硬币都有两面。2021年11月,欧莱雅与淘宝主播李佳琪就一款面膜产品的优惠力度发生争执,通过直播反映品牌的自我攻击。直播的本质依然是低价获取流量,但是如何留住用户,提高复购率,仅仅依靠折扣推广是远远不够的。
体积构成:性价比为王,大品牌失败
经过多年的市场教育,消费者对口罩的需求越来越理性。消费者的认知度提高,甚至衍生出一批热衷于配方表研究的“成分党”,倒逼面膜品牌升级产品,提升品质。提升功能成分的研发能力成为面膜竞争的新趋势。
一直以来,尚美集团因其在R&D的投资过低而饱受批评。2016年,尚美集团开始投资基础R&D,并在日本神户设立了R&D中心。与此同时,越来越多的国产品牌开始注重配料和原料的研发。国产口罩逐渐进入良性竞争循环,大有赶超大牌之势。
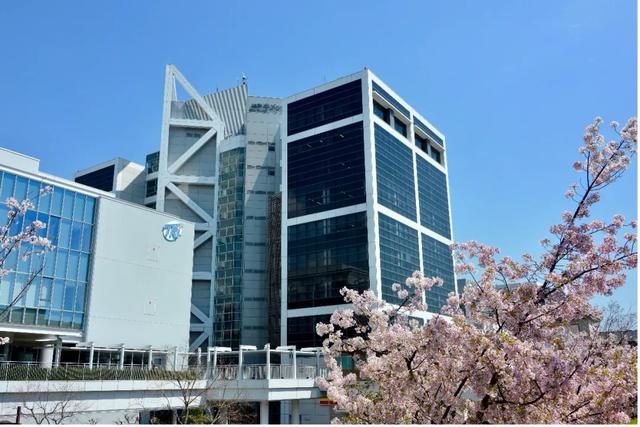
尚美集团日本神户R&D中心
珀莱雅、韩束等老牌国货凭借新品打了一个漂亮的翻身仗,山东福瑞达旗下的依莲、爱尔博士、薇诺娜等品牌也因R&D能力成为黑马。近两年国产面膜品牌的崛起,与其说是消费者对国货的感受和喜好,不如说是用脚对品质和性价比投票的结果。
回过头来看,被欧莱雅收购的美妆,现在正在高端化的道路上发展。2017年后,美的陆续推出玻尿酸面膜、维C安瓿面膜、美白面膜等创新产品。2019年,成为欧莱雅首家推出烟酰胺、玻尿酸、肽原产品线的品牌。但如今的面膜市场与十年前不同,美妆要重现辉煌并不容易。
艾瑞发布的《中国口罩产品NPS用户体验研究》显示,2021年上半年,50%的口罩是从600元到200元购买的,10%的消费者购买了1000元以上的口罩。相对于目前主流的口罩价格,这说明市场消费还是有很大的升级空。
目前市场上很多品牌都推出了单价超过30元的产品。在护肤领域,新品牌层出不穷。面膜依然是品牌打开市场的首选,也是各品牌最有可能爆发并产生收益的产品线。但是新一轮的口罩竞争不是讲低价,而是讲质量和性价比,这也是市场进入良性循环的标志。