图片@视觉中国
温韬互联网江湖
在JD.COM崛起的时候,马云曾经认为京东很难。COM的自营商业模式发展了很长时间。阿里和JD.COM两大电商巨头相对稳定,资本市场普遍认为电商的竞争已经尘埃落定。随着拼多多的诞生,没有人能非常确定电子商务的未来。
随着资源动员和红利消化的加速,在电商的下半场,“猫狗大战”正逐渐走向三分天下的格局。根据相关机构披露的2021年电商零售平台市场份额,淘宝市场占53%,JD.COM占20%,拼多多占15%,三者合计份额已达88%,而剩下的Tik Tok、阿auto快消、苏宁仍在奋力抢夺更多蛋糕。
互联网行业的三分之一就是全部。三大巨头逐渐成型,站稳脚跟。是否意味着电商行业已经走到了尽头?
越是电商巨头,生意越难做?
电商行业的发展,似乎是这几年互联网上一个比较伤感的话题。
在2月24日阿里刚刚发布的2022财年第三季度业绩中,净利润为204.29亿元,同比下降75%。JD。COM去年第三季度的营业利润为26亿元人民币,比去年同期的44亿元人民币下滑40.9%。去年拼多多Q3营收较上年同期增长51.4%,增速大幅下滑(上季度为89%),月活跃用户增长几乎停滞。
就连去年阿里双十一的增速也只有8.45%,创历史新低,各大平台也不再高调推广GMV。有网友调侃去年的电商节,打折最厉害的可能不是你在网上买的商品,而是电商巨头的股价。
从平台的表现来看,电商行业似乎进入了存量阶段,增量难求。从2021财年开始,阿里巴巴几乎在每个季度财报会议上都提到,要牺牲一部分利润来换取更长远的发展。竞争之下,三大平台毛利率集体下滑。
虽然电商行业形势惨淡,成长越来越艰难,但讽刺的是,Tik Tok、Aauto Quicker等新人还是想进入,分别举起了对电商感兴趣和信任电商的大旗,抢夺剩下的几块蛋糕,但竞争却越来越大,与他们形成鲜明对比。
有媒体认为,由于电子商务双边网络效应中的多租户现象,其缺乏防御性,有能力在电子商务市场打下一片天地。但选择进入一个增长有限的市场,本身就不聪明,远不如挖蓝海赚钱。为什么?
在互联网江湖看来,现在的电商面临的是一个“伪股票”阶段,股票只是一个表象。虽然整体互联网用户进入波动增长阶段,但实物商品的线上渗透率并不高。
在2012年CCTV中国经济年度人物颁奖典礼上,马云曾表示,10年后电子商务将取代传统门店。王健林反驳道:“如果10年后电商占中国零售市场的50%,我给他一个亿,如果没有,给我一个亿。”
十年过去了。据有关部门数据,2021年,实物商品网上零售额108042亿元,增长12.0%,仅占社会消费品零售总额的24.5%。如果从品类上看,一些容易“上网”的品类,如家电、电子产品、服装、鞋包等,普及率接近或达到40%。但医疗、生鲜、食品饮料、日用品等品类的线上渗透率仍然较低。
本质上,电商行业仍有发展潜力空,但固有的电商发展模式已经到了增长瓶颈,面对电商现状的作用正在减弱。
不同于其他互联网平台,用户节点越多,产品的效用越大。对于电商巨头来说,有一条倒U型的价值曲线。随着用户和业务的增长,平台价值先增后减。大致有三个原因:
第一,电商平台需要规模经济。任何一方的规模越大,对另一方的吸引力越大。规模的增长可以增加平台的效用。然而,自相矛盾的是,当平台同一侧的供应商之间的竞争增加时,另一侧的价值就会被相互扣除。或者说充分竞争有利于激发企业的主动性,但现在过度竞争是一种内卷化,导致很多参与者陷入赔钱赚吆喝的局面。
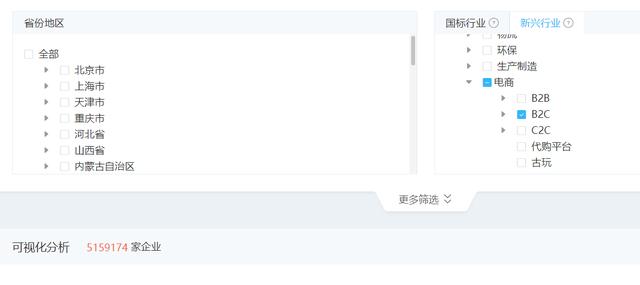
天眼查专业APP数据显示,B2C电商相关企业超过500万家。
第二,本质上,电商平台的主流是交易信息匹配。面对分散的、差异化的消费者,通过技术提高交易信息匹配的效率,效率越高,成本越低,平台的利润就越大。然而,随着规模的扩大,交易信息匹配的难度与日俱增。当规模达到临界点时,信息匹配效率开始下降,直接表现为匹配准确率降低,商家营销成本越来越高。
第三,规模使信息复杂化、冗余化,加剧了信息不对称。消费者的注意力是有限的。产品越多,分配给单个产品的注意力越少,辨别产品质量和真伪的能力越低,平台背书越弱,这也是天猫诞生的重要原因。
说白了,电商巨头的规模正在由优势变为劣势。
羊毛出在商人身上。商家生意难做,平台日子自然不好过,商家的成本也会转嫁到消费者身上。因此,原有的电子商务模式已经难以维持双边动态平衡的良性发展。
一方面,行业还有很大的潜力空。随着渗透率的提升,行业蛋糕还会继续变大。另一方面,电商巨头岌岌可危。现在可以说正好是挖墙脚的好时机,迅速抖掉也不难理解。
字节跳动已经切断了第三方链条,拿到了支付牌照。去年还陆续推出给予品牌自播店额外20%返利支持、降低GMV3000万年度合作门槛、将商户退出周期从T+7缩短至T+1等政策。
去年7月,a auto quickless电商负责人小顾提出了2021年a auto quickless电商的三个关键词:信任电商、品牌、服务商。宣布2022年战略将增加“大产业带”。在“风创客计划”下,未来将培育50家能够孵化50家成功转型业务的服务商,100家能够孵化20家成功转型业务的服务商。
怎样才能打破“假股票”的表象?
无论是抖音快结束,还是一淘和京西这种很棒的角色的推出,其实都是差异化的尺度,使其能够更精准地专注于细分消费群体,降本增效。这对整个电商行业都有好处,但各大电商平台也倾向于恶性竞争用户关注度。
为了流量,平台也会被绑架。淘宝选择了丰富自己的内容生态,上线访问后,已经正式占领淘宝首页一级入口;拼多多利用自己游戏化的特点,把人性的弱点放得很到位,让用户更多的参与到游戏中;至于Tik Tok a auto faster,其娱乐内容自然吸引了用户的关注。
用户的注意力早已去库存,过度追求用户的注意力使得流量更加稀缺,导致流量成本上升。其实平台已经被流量绑架了,明知道流量过度竞争会导致流量成本持续上升,却无法阻止。对于传统电商平台来说,不买流量死,买流量死。
其实电商平台变现有两个价值点。一个是上面说的交易信息匹配,这是大部分电商平台选择的方向。另一个是事务执行匹配,也就是如何更好的保证性能。典型的例子是JD.COM,它已经建立了自己的自我管理和仓库分配的基础。淘宝新推出的猫享其实就是这个方向的突破点。
交易执行匹配可以带来价值,但很难给电商平台带来优势。 JD。COM的自营资本是以交易匹配的价值点,但多年来被阿里压得喘不过气来。国内的“四通一达”和“顺丰”只要给钱就可以合作,这让执行环节失去了壁垒。例如,Tik Tok在去年8月推出了自己的电子面单,并成功完成了与顺丰、三通一达、百世、吉图等快递公司的对接。
这也是大部分电商平台卡在交易信息匹配上的原因。那么交易信息匹配有什么解决办法吗?
在互联网江湖看来,以往电商平台买卖流量的交易信息匹配方式已经逐渐失效。接下来需要考虑的是如何融合两种价值观,比如打造电商品牌。
白牌产品附加值低,电商平台难以盈利。现有的大品牌影响力高,对电商平台的信息匹配依赖度低。电商平台没有话语权,利润自然低。但电商完全可以参与品牌的孵化和打造。
比如阿里,在2021天猫新品牌战略发布会上,阿里巴巴副总裁、天猫副总裁薛范表示,天猫将从B2C转型为D2C服务平台,帮助企业直接面对全球消费者,计划5年投入100亿,重点孵化2000个有潜力的新品牌。
品多多是这方面的前辈。他已经开始扶持白牌企业,让用户花最少的钱,低品牌溢价。
随着流量红利和定期红利,慢慢消失。电商平台需要从品牌羊毛走向与品牌共生,从博弈关系走向共生关系,帮助品牌放大势能,实现共享。
从流量上来看,猫狗大战属于客场,在抖快的比赛中处于劣势。所以这也相当于避开对方的优势进行错位竞争。
之前淘宝上有很多淘品牌,增长很快,但往往昙花一现,转瞬即逝,所剩无几,因为品牌太单薄,往往只是一个品牌名。
一个真正的品牌除了消费者的认知,还需要具备产品、营销、价格等诸多因素。,比如产品是不是在自己手里,而不是在代工厂手里,你有没有产品的定价权,而不是老是搞推广之类的。既然网络名人品牌没有能力持续经营,那么电商平台可以携手合作,共同创造价值。
这个时候,电商平台就需要帮助其完成品牌的其他能力要素。除了D2C,它还需要D2B的能力(直接面向业务)。
与传统的线下渠道分销商不同,D2B的电子商务平台基本上是在线的。不像JD。COM的自我管理,D2B不是管理品牌,而是共同创造品牌。这可能也是猫享诞生的原因。
2022年1月6日,阿里的岱山宣布淘宝天猫业务新的组织架构。淘宝天猫全面整合,“大淘宝”的框架已经发布,已经为此做好了准备。从阿里的角度来看,大淘宝和B2C零售事业群、淘菜菜、淘专场和1688等一流机构共同构成了“中国数字商业板块”。“淘系”和“B系”组织充分。
张勇曾表示,阿里未来非常重要的定位和方向是成为消费互联网和产业互联网双轮驱动的公司。电商其实相当于成为阿里消费互联网和产业互联网的交汇点。
或许通过D2C和D2B档位的对接,可以加强消费和产业,左手流量匹配,右手供应链绩效。两者的融合意味着新的电商价值闭环的形成。至于效果如何,阿里还有待证明。