国庆假期,吃喝玩乐是主题。
今天,我们来谈谈餐饮单位。
面包是生命的支柱。
无论重要性、刚需还是需求规模,餐饮都是一门大生意,尤其是《舌尖上的中国》,在各个地方政府和各种媒体的助推下,一时间饮食文化席卷全国。
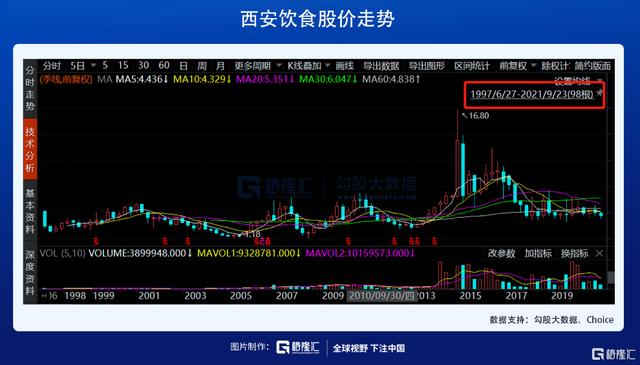
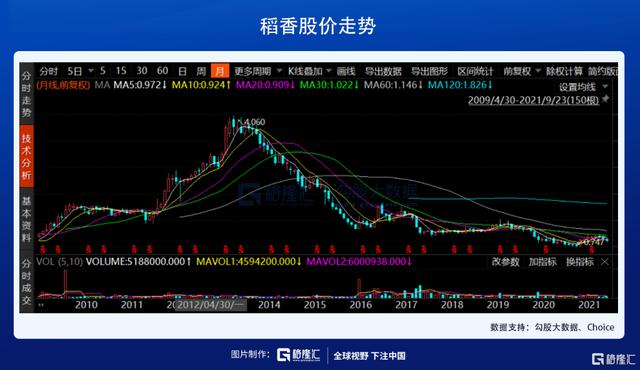
但在这样的历史背景下,餐饮股往往良莠不齐。a股最早上市的Xi安餐饮公司股价走势就是这样。24年过去了,虽然中间有一个亮眼的时刻,但现在的股价和上市时没什么区别。
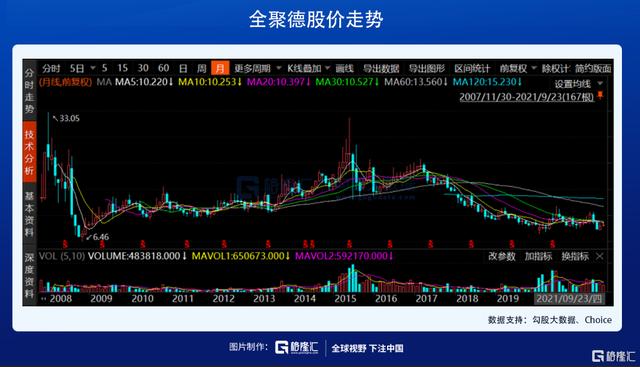
后期上市的全聚德,目前还不如IPO。
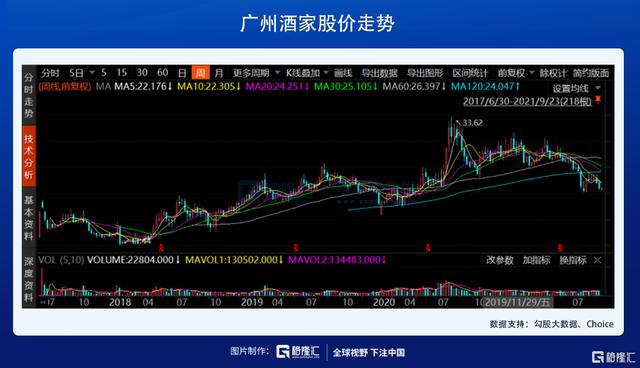
后来在广州酒家,股价走势不会破,但其实显得平淡。
无独有偶,港股中也有大量的餐饮股,但股价走势同样“疯狂”,不少甚至跌入“仙股”行列。以国内民众熟悉的香港品牌为例。
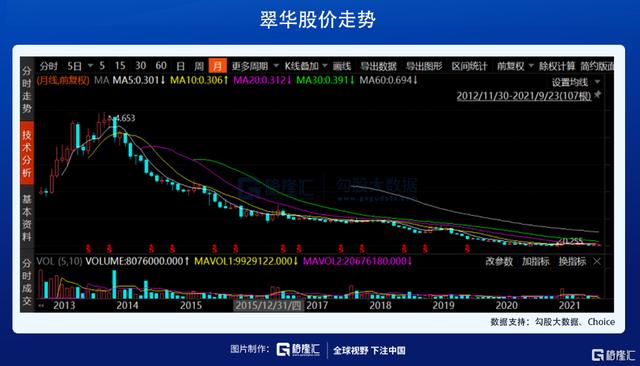
在港股上市的国内餐饮股也遭遇大跌。
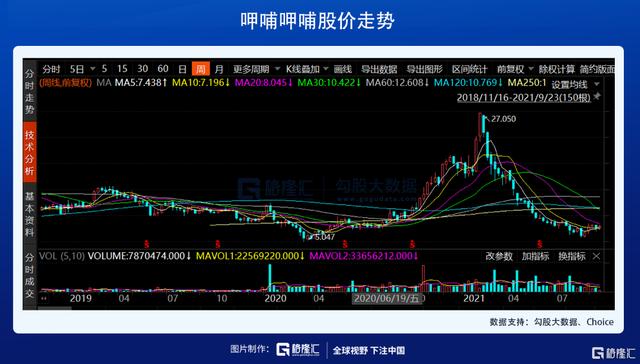
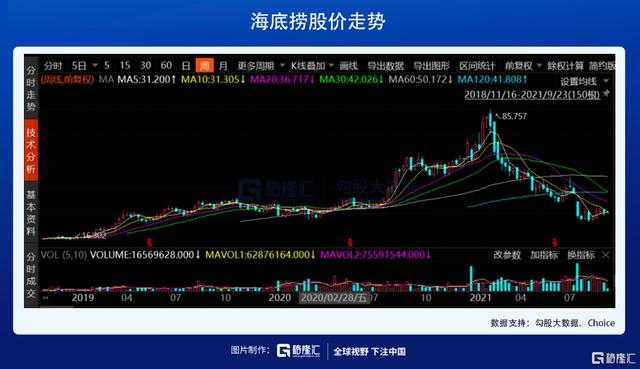
要说餐饮股不行,都冲到高光时刻了,要说餐饮股不错,但最后殊途同归,下跌的画面不忍直视。
这显然是一笔大生意。为什么最后总是这样玩?
一个
存储,存储或存储
在商业模式上,餐饮公司的整个闭环简单明了,从购买或租赁经营所需的固定资产开始,到配备所需的人力,采购食材,加工,上菜,最后收钱,但似乎一点想象力都没有。
从盈利能力来看,不同餐饮企业之间也有很大差异。有的毛利率60%以上,净利润率10%以上,净资产收益率20%以上,看起来很诱人,但有的毛利率10个点以上,净利润率和回报率都只能在个位数挣扎。
但说到业务增长模式,基本离不开开店扩张之路。
原因也很简单。人们对食物的需求相对稳定。整体人口不可能突然大幅增长。每个餐厅也有覆盖半径,也就是说每个餐厅都有天花板。所以单个餐厅的利润达到一定数量级后,就很难再上升了。要实现业绩的增长,就要不断开店,抢占地盘取胜。
很多餐饮股上市,或者股价上涨,是因为给了市场一个绝妙的开店计划。
权得上市时计划将直营店从14家增加到20家,增幅为43%;
Bubby Bubby在2014年的IPO中表示,近80%的募集资金将投入新开门店,到2018年将开出453家餐厅,直接翻倍;
迪劳上市的时候说两年内要用60%的资金开390家新店,也翻了一倍。
香港领先的茶餐厅之一翠华,也将超过一半的资金用于开设新店。它的故事性更强,因为当时还是以香港为基地,所有加起来只有26个房间,而国内巨大的市场,理论上可以容纳的茶餐厅数量,是香港的n倍,而且翠华已经明确表示要大规模北上。这不是星辰大海吗?
这么漂亮的开店计划,增长预期摆在那里,股价被炒很正常。其中比较典型的翠华和海底捞,上市一年后股价翻了一倍,但相对较弱,但也有40%的涨幅。
一切似乎都很美好。
2
接下来发生了什么?
“丑女总要见家人”,讲故事是可以的,但总有一天会应验的。当年餐饮企业立下的“军令状”后来怎么样了?
以喂喂喂为例。2018年年报显示,公司餐厅总数为886家,勉强够完成任务。2020年底,海捞的门店数量也达到了1205家,也算是超额完成任务了。
然而这种疯狂的扩张同时遇到了疫情,导致成本大幅上升,净利润大幅下降近90%,而2020年净利润下降96%,仅为1100万。
说起香港翠华,上市前在内地只有两家店,上市后第一年就新开了5家。2013财年,翠华在内地录得营收2.04亿港元,同比增长152.1%,是公司在内地营收增长的亮点时刻。2014财年,翠华在内地新开6家门店,餐厅总数达到13家,保持高速扩张态势。
但2015财年,公司来自内地的收入为5.22亿港元,同比增速降至47.04%。2016财年,内地营收增速跌破10%,之后继续下滑。到2019财年结束,翠华在内地的营收首次出现负增长,为-1.76%。
翠华在内地的开店速度也明显放缓。2016财年,内地餐厅总数为24家,相当于两年内仅开业7家,年均开业3.5家。到2019年,总数将变成38家,相当于每年新开4家餐厅。到2020年底,翠华只有79家门店。2017年定下的2022年达到130家店的大理想基本无望,这也是他股价蒸发90%以上的原因。
很多人把餐饮业的疲软归咎于疫情。不可否认,疫情对餐饮行业的打击非常大,但事实上,即使没有疫情,这股起源于2012年的餐饮热潮也会有所回落。
单从最根本的驱动因素就能找到答案。
随着经济的快速发展,人民迅速脱贫致富,餐饮业将迎来超级繁荣期。外出就餐、享受消费、尝鲜、追求快乐大行其道,这正是中国过去十年发生的事情。在这个繁荣时期,餐饮是个好行业。
但是,现在人们的吃饭热情下降了,超级景气周期正在经历下行期。无论是宏观的消费数据,外出就餐人数,餐厅的经营情况,新开店和关店数量的对比,都随处可见证据。
如果非要深入研究的话,餐饮这个行当其实有很多天花板。
三
餐饮业天花板
餐饮行业有两个重要的天花板。
首先,一方水土养育另一方,一个地区的饮食必然会受到地理、资源、气候、物产等等的影响。所以,要把一个地区的饮食摊到其他地方,天花板是显而易见的,相当于给业务增长设置了一个“每日限额”。
以粤菜为例。再精致,再有营养,在北方也很难找到市场,因为北方人重油重盐的口味让他们很难适应清淡的粤菜。毕竟味蕾上的体验比我们说的视觉和营养更真实。
大部分菜系在其他地方都能吃香。其实不是这道菜有多好吃多营养,而是人口的迁徙。
去过广东的外地人会感叹岭南一带的饮食清淡,但街上川菜、湘菜、重庆火锅之类的麻辣美食越来越多。其实广东本地人吃辣的并不多,主要是因为改革开放后,大量移民来到广东,其中邻近的湖南、湖北、江西、四川、重庆、贵州是最主要的人口来源,直到现在依然如此。这些地方是中国最能吃辣的地方,所以创造麻辣美食在广东很受欢迎。
但如果从更长远的角度来看,这些移民的下一代、下两代,迟早会被广东的气候同化,还得喝汤喝凉茶。
无独有偶,中国也有少数城市对粤菜相当友好。广西有一些,其次是上海。原因是清朝以来,大量粤商到广西经商,很多留在了广西。再加上纬度和气候相近,粤菜在广西依然享有重要地位。
至于上海,1860年开埠后,广东商人跟随西方商人开拓上海市场。旧上海最著名的百货公司都是广东中山人创办的。直到现在,仍然有很多上海人的祖先来自广东,这样粤菜才能在上海有一席之地。
当然也有一部分是因为大众文化和崇洋心理的影响,比如西餐,日本料理,韩国料理。但这些时尚如果没有人口迁移的支撑,最多只是一阵风,勉强生存下来的人也不会有多大作为。
其次,餐饮行业,尤其是中式餐饮,菜品繁多,对供应链要求高,烹饪复杂,复制成本高,与商业扩张中强调的简单复制原则相冲突,容易造成扩张时成本增长快于营收增速,挤压利润的现象。
这也是餐饮公司和餐饮公司最大的区别。它们属于“吃”的领域。食品饮料是工业产品,容易复制,容易通过规模效应降低成本。所以它们是投资板块中的繁荣板块,股价走势可以长牛,轻松穿越经济周期。但是,餐饮公司是“不同人的生活”。
有了这两个天花板,餐饮行业的未来其实并不是星辰大海。短期内可以从各种营销宣传中获益,但长期来看,最多是跟上经济发展的速度。如果再加上门槛低,容易时不时竞争白热化的食品安全问题,以及可能发生的社会事件,餐饮行业其实是一个很苦的行当。
当然,只有一个例外,那就是美国,它是唯一一个能把本土餐饮做成全球生意的国家。只是,更多的还是取决于它独特的禀赋。
第一个礼物是汉堡、薯条、可乐都很好咽。它们不仅能填饱肚子,还能轻松刺激味蕾。它们吃起来很舒服。你可能不喜欢这些食物,但你通常不会讨厌它们。
第二个禀赋是美式快餐易于制造,完全可以走工业化道路,“复制粘贴”得心应手;
第三个禀赋,也是很重要的一个禀赋,就是美国人在工业化、商业化、资本化上更胜一筹,有美国主导的庞大的全球贸易体系支撑,同时美国人遍布全球,加上酷炫的美国流行文化输出,商业天花板自然高很多。
所以,你可以看到麦当劳、肯德基、汉堡王,甚至星巴克、达美乐披萨的全球知名度。相比之下,中式餐饮只能做到某些方面,很难做到面面俱到,更别说搭配了。
四
结论
这个餐饮生意其实很实在,没有太多花里胡哨的空间。
在社交媒体和资本井喷的时代,网络名人中出现过一批所谓的餐厅,但最后都消亡了。原因很简单。餐饮最大的价值在于填饱肚子,提供营养,再向外延伸就是用餐体验和社交属性。网络名人餐厅对前两个价值无能为力,只在后两个因素上做眼花缭乱的事情,后两个肯定要付出很高的成本,所以最后肯定也是高价割客户的韭菜。
体验后新鲜感退却,货不对板,剁碎的韭菜带来的厌恶感,很容易让顾客嫌弃。
这也说明了餐饮行业容易出现过度营销,有短期效应,但绝不是长久之计。也许它还在搬起石头砸自己的脚。
虽然这个餐饮业务规模高达万亿,但考虑到天花板问题,注定是极其分散、复杂多变的。
随着餐饮行业的退潮,除了餐饮股跌成狗,还有一些餐饮公司因为经营不善爆发。有些公司当年还是流行炒鸡,失败的主要原因基本都是因为过度扩张,控制跟不上,成本跟不上,最后亏损严重被迫离职。但另一方面,现在市场上跑的餐饮股也很多。
可以说是“有的人星夜闯考场,有的人辞官回乡”。
但是你仔细看看这些新股讲的故事,也没什么新意,就像翠华、呷哺呷哺、海底捞当初一样,还是开店扩张,只是现在市场对这些故事的认可度不如当初了,所以即使顶着网络名人的光环,上市后股价也跌成了狗。
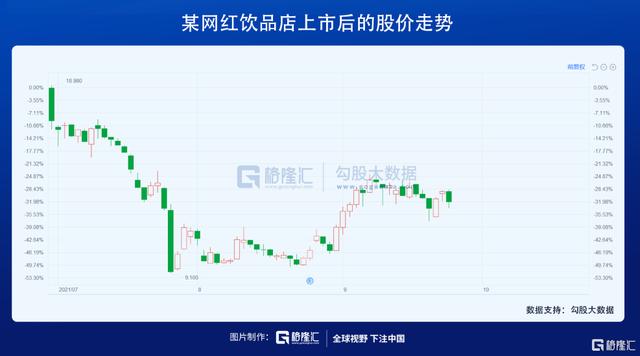
可能有人会问,餐饮行业是不是一点都不值得投资?
其实不是,任何行业的发展都是有生命周期的,投资也是如此。最佳买入阶段无疑是行业高速增长的阶段,卖出阶段则是确认进入饱和期甚至衰退期的阶段。
餐饮业的高光时刻,也是最好的投资阶段,在于经济高速发展,中产阶级大量崛起的阶段。这正是过去十年中国发生的事情。在过去火热的阶段,投资餐饮股,享受上涨的浪,是美好的。
现在,还不能说这个过程结束了,但绝对不是火爆期。所以,如果投资餐饮股,需要更加谨慎,懂得进退。