文姬曹倩,徐柏芝
拼多多成为新威胁。
中国第二大电商的地位似乎动摇了。
“阿里第一,JD.COM第二”,这是大家多年来达成的行业共识。随着拼多多2018年度财报的发布,“谁是第二”成为一个新命题,被摆上了台面。
从用户数量来看,拼多多已经成为第二大电商。财报数据显示,从年度活跃用户数来看,拼多多在2018年第二季度首次超越JD.COM,2018年全年收获4.2亿活跃买家,远超JD.COM的3.1亿;2017年,JD.COM有2.9亿活跃用户,而当时拼多多有2.4亿。这意味着,在这一年,JD.COM的新增活跃用户数量只有拼多多的十分之一左右。
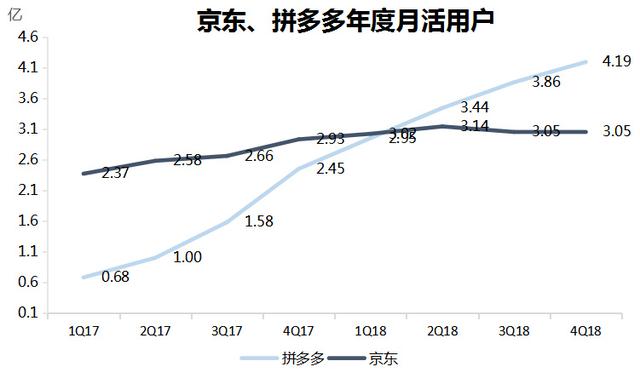
来源:JD.COM拼多多(截至2019年3月17日)
不仅如此,数据显示拼多多正在JD.COM抢夺用户。根据Questmobile公布的数据,拼多多和JD.COM的重叠用户规模正在逐步扩大。在巧合用户中,越来越多的JD.COM用户开始使用拼多多,巧合用户使用拼多多的次数远远超过JD.COM。
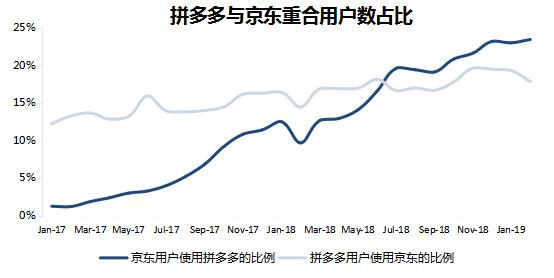
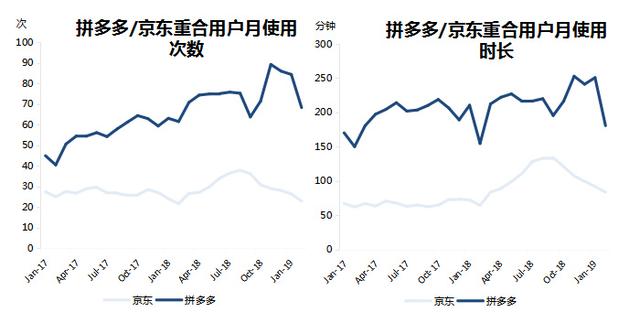
来源:Questmobile(截至2019年3月17日)
尽管受益于客单价高,但从交易规模来看,JD.COM仍稳坐第二把交椅——财报显示,2018年JD.COM 3.05亿直播用户共产生1.7万亿GMV,人均消费5492元;相比之下,拼多多人均消费1127元——但拼多多的GMV增速远高于JD.COM。数据显示,截至4Q18,JD.COM GMV和拼多多单季增长率分别为28%和164%。
如果说JD.COM在快车道上,那么拼多多就像坐在高铁上。无论是买家数量还是交易规模,拼多多的增速都远超JD.COM,这意味着拼多多已经成为继JD.COM之后最有可能进攻阿里的第二大竞争对手。
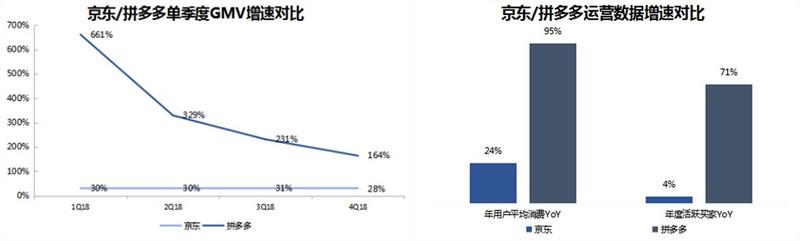
左数据来源:JD.COM,高盛;右图:拼多多和JD.COM的财务报告(截至2019年3月17日)
拼多多做大蛋糕:阿里的防守战
3月11日,申通发布公告称,阿里出资46.65亿元,换取14.7%的股份。至此,阿里已经集齐了“四通”,只有大云没有投资“通达系”。阿里并没有简单的准备弹药加入快递行业的混战,与顺丰、JD.COM瓜分食流市场。背后是拼多多的围堵。
去年的乌镇互联网大会,拼多多创始人兼CEO黄征曾提到,拼多多每天产生的快递占全国快递总量的20%以上,有能力解决上游和中间环节的物流问题。
这不是空句。财报显示,2018年拼多多移动平台订单总数为111亿(拼多多没有购物车,一个订单只能购买相同参数的商品,一般一个订单配一个包;考虑到部分用户对相同参数商品的批量购买需求,拼多多的快递包裹实际在111亿件以上),根据国家邮政局公布的数据,2018年,全国快递服务企业业务量合计507.1亿件。这意味着过去一年拼多多贡献的快递份额甚至超过了20%。和JD不一样。COM的自建物流,拼多多的订单流向“四通一达”。
众所周知,除了顺丰之外,电商件基本上是快递企业最大的订单来源。在拼多多出现之前,“淘宝+天猫”是快递单的最大来源。虽然JD.COM也贡献了部分订单,但随着京东的发展。COM的自建物流,大部分订单也是京东物流自己承担的。相比阿里两大平台,流入“四通一达”的订单可谓“人言轻”。
由于阿里掌握了上游订单来源,“四通一达”不得不降价以获得更多订单。2005年,童渊与淘宝签约,成为后者最重要的线下物流供应商,并将电商组件的“起步价”从20多元下调至12元左右,率先开启了降价风潮。之后的十几年,为了争夺淘宝件,各大物流企业掀起价格战,物流单价一再下降,快递企业的单票收入一直处于下降通道。
截至12月,童渊单场门票收入同比下降11%,至3.4元;申通单票收入同比持平为3.2元,环比下降2%;大云的单场门票收入同比下降7%,至1.7元。单票收入的进一步下降空已经非常有限,但是价格战还在继续。
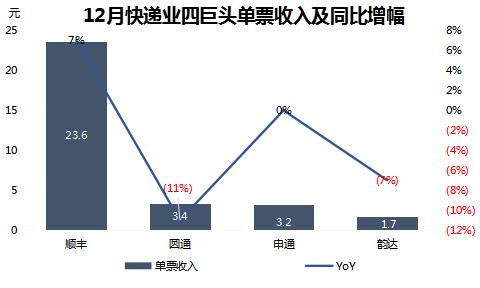
来源:顺丰、童渊、大云、申通(截至2019年1月21日)
拼多多的崛起给“四通一达”带来了新的希望,快递总量的20%无疑是一块新的大蛋糕。对于物流企业来说,拼多多的出现让蛋糕变大了,他们只能吃6分钟,可以吃7分钟,减少了对“淘宝”的依赖,理论上有助于缓解价格战。但对于阿里来说,拼多多的出现削弱了阿里对下游物流企业的控制力。
在电商物流领域,谁掌握了订单量,谁就掌握了控制权。从这个角度看,阿里入股申通更像是阻止拼多多向物流企业扩张影响力。至此,阿里已将“四通”尽收麾下。可以说,统一江湖只需要押韵。
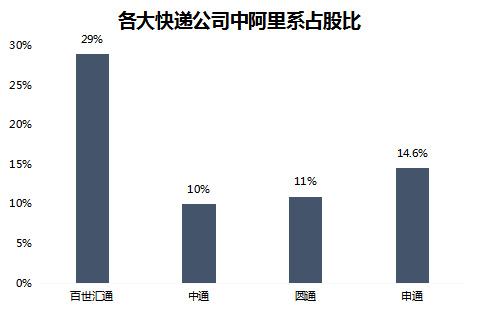
来源:公司公告(截至2018年3月18日)
阿里的反击组合拳
如果说阿里入股申通是阿里对拼多多猛烈攻势的防守战,那么接下来的一系列举措则可以视为阿里的反击。
在过去的一年多时间里,阿里推出了与拼多多类似的新功能“团团”,推出淘宝特供版App打价格战,将天天特供升级为天天特供,从而走上了与拼多多相同的C2M数字化工厂转型之路。
更大胆的想法是,将品多多教育的下沉用户吸引到淘宝直播的平台上。过去一年,淘宝直播引导的成交额超过1000亿元,成为阿里核心电商业务的重要增长点。阿里在春节推出独立的淘宝直播App。
从目前淘宝直播的用户画像来看,主要集中在25 ~ 35岁,70%以上为女性,41%以上在二线城市(数据来源:亿邦动力网《主播迁徙:掘金淘宝直播》)。这和拼多多的用户很像:70.1%的用户是女性,一二线城市用户占41.2%,30岁以下用户占72.9%(数据来源:企鹅智库拼多多用户研究报告)。这个群体的共同特点是:购物时间充裕,购物场景有限,商品丰富。
为了争夺拼多多教育的下沉用户,淘宝直播更进一步的举措是在2019年发布“村播”计划,将在100个县培训1000名农民网络名人主播,帮助他们月入过万。根据官方数据,淘宝直播的农产品类目目前可以达到每月6万次,带动1.5亿的成交额。
可以看出,阿里正在从用户相似、品类相似、玩法相似等多个角度对拼多多发起反击。
要遏制拼多多,阿里需要更多的调整。
阿里曾表示,在拼多多接受教育的下沉用户中,约70%最终转化为淘宝用户。虽然这个数字只是针对一家,其准确性有待考证,但可以表明阿里当初对拼多多的态度。
职业经理人张勇曾认为拼多多是在“帮助阿里开发农村市场,教育用户”。他不认为低价低质产品横行的拼多多在不保证用户体验的情况下能够长久生存,所以拼多多在发展初期没有引起阿里足够的重视。
另一方面,拼多多在微信10亿流量的支持下,赶上了第一波小程序红利。其依靠用户分享链接、低价团购促进订单转化的商业模式,与腾讯的社交属性高度契合,形成病毒式传播,为拼多多带来指数级增长。
随着局面的打开,拼多多以不可思议的速度成长为一只不那么容易被击倒的猛兽。即使现在引起了阿里的注意,强大的阿里也不可能一招干掉他。后续两大巨头必然会继续出招,也就意味着持续的投入。
然而,阿里不断扩张的战线正在挑战其盈利能力。一方面是大文娱业务在烧钱(EBITA 2018年全年亏损156亿);另一方面是饿了么和口碑与美团在本地生活服务业务上的补贴大战;此外,还拥有菜鸟需要的重资产投入。在多条战线的影响下,加上菜鸟和饿了么的联手,截至2019财年第三财季,阿里巴巴的毛利率已经从2014财年第三财季的77.7%下降到48.1%。阿里的净利润率已经从几年前的50%以上下降到现在的20%以上。
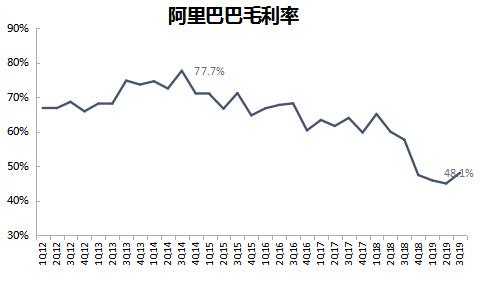
来源:阿里巴巴(截至2018年3月18日)
受此影响,如果阿里此时要加大投入遏制拼多多的上涨趋势,那么是否要在这个战线上大规模花钱,需要三思而后行。如果阿里不想继续降低利润率,其他战线的收缩将成为必然。
拼多多值得阿里投入更多精力吗?
然而,拼多多长期真的能对阿里构成威胁吗?
拼多多靠下沉市场发家,但想要继续扩大用户规模,必然面临如何崛起市场的问题。但是,上升市场的生意并不是那么好。
就竞争格局而言,在这个市场上,除了淘宝天猫和JD.COM,还有唯品会、蘑菇街等其他竞争对手。拼多多的崛起过程是一个从慢竞争区到激烈竞争区的过程,换句话说,拼多多的生意会越来越难做。
就商业模式而言,在下沉市场,面对大量对价格敏感的客户,拼多多可以通过补贴的方式有效获取客户。但在上涨的过程中,随着价格敏感客户数量的减少和价格敏感门槛的上升,拼多多的补贴效率会相应降低,体现在财务数据中维持单一买家的营销费用增加。
补贴效率的下降将使拼多多在向上升市场过渡的过程中,面临营销费用增加、活跃买家增长放缓、盈利压力增大的局面。
这些问题在拼多多第四季度财报中已经有所体现。拼多多Q4在营销上的花费高达60.24亿元,同比增长699%,与上一季度的32.3亿元相比几乎翻倍。
但在补贴力度加强的前提下,活跃买家同比增速持续下滑,从上一季度的同比增长144%放缓至同比增长71%至4.19亿;另一方面,全年活跃买家消费的人均营销费用升至32.1亿元,环比上涨52%。说明拼多多在向上涨行情过渡的过程中,面临着补贴效率下降的问题。
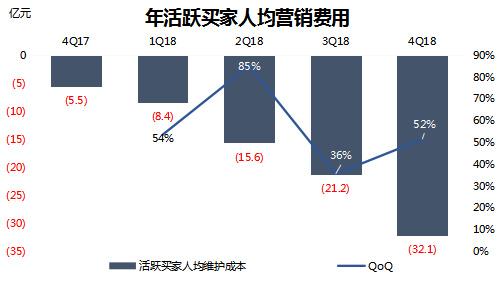
来源:拼多多,知止研究院(截至2018年3月18日)
此外,品多多在Q4旺季的流动性率仅为2.77%,三季度不到2.85%,二季度为3.28%。高投入低效率成为拼多多的一大隐忧。拼多多要想持续挑战阿里,也要面临一大堆挑战。
拼多多的发展势头还是很猛的,阿里也初步意识到拼多多的潜在威胁,两者的博弈还会继续。