出品|庙头APP
作者|丁平
主管|视觉中国
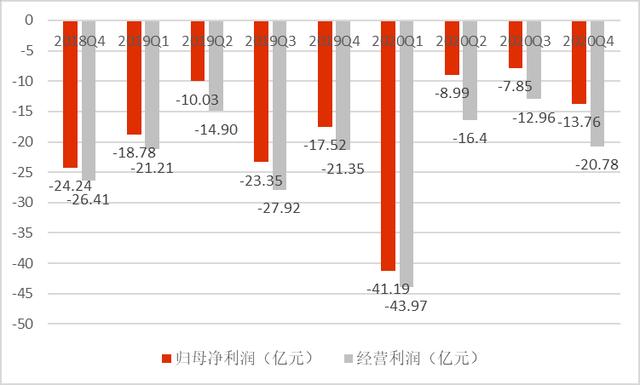
2021年3月17日,拼多多(NASDAQ:PDD)发布了2020年第四季度及全年财报。报告显示,拼多多第四季度实现营业收入265.47亿元,同比增长146%;营业亏损20.78亿元,归母净亏损13.76亿元,均同比收窄。截至2020年底,多年活跃买家数达到7.884亿,超过同期阿里巴巴的7.79亿。第四季度月均收入7.19亿,同比增长146%。
表面上看,拼多多交出了一份相对较好的成绩,但黄征宣布辞去拼多多董事长一职的消息迅速冷却了高涨的市场情绪。3月17日美股开盘,拼多多股价暴跌超过10%。这主要是因为拼多多的基础市场不太稳定,黄征在失败的时候就要退休了。
但事实上,拼多多的财报中隐藏着很多秘密。对此,喵投通过拼多多2020年度财报揭示并分析了以下疑点:
1.为什么拼多多第四季度营收暴涨?是否可持续?
2.为什么说拼多多缺乏盈利基因?
3.2020年,拼多多的基本面为什么和股价背道而驰?
4.2021年,拼多多的市值还能一路高歌吗?
1.为什么拼多多第四季度营收暴涨?是否可持续?
更多的杂货购物和新业务将提振拼多多的高业绩,高增长趋势将持续至2021年第三季度。
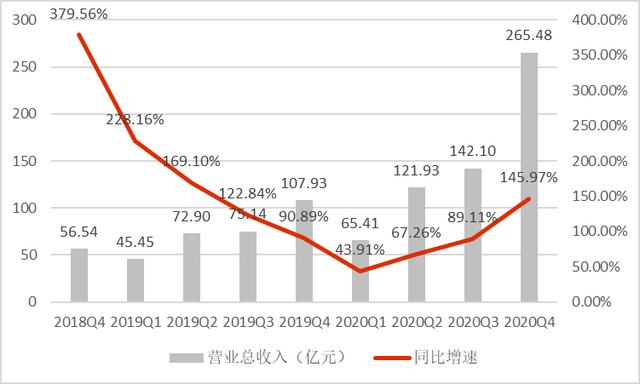
2021年第四季度,拼多多实现营业收入265.48亿元,同比增长145.97%,主要得益于杂货业务的合并贡献。
(来源:公司公告)
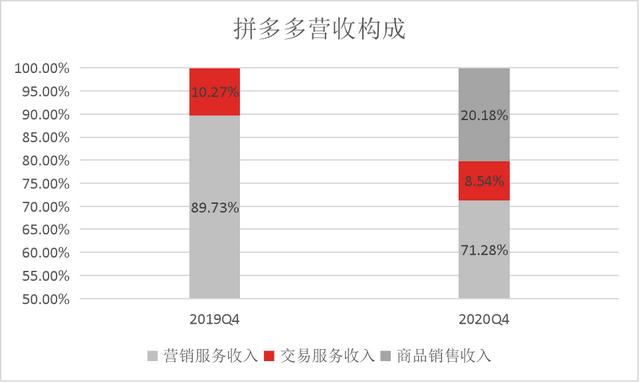
本季度之前,拼多多的业务收入主要来自两部分:营销服务收入(广告推广)和交易服务收入。但2020年第四季度,拼多多增加了商品销售收入55.37亿元,而这项业务主要来自于多买蔬菜。剔除此项收入的贡献,拼多多实现营业收入211.9亿元,同比增长96.33%,接近市场预期。
(来源:公司公告)
考虑到2020年前三季度商品销售收入为零,可以预测拼多多未来三个季度将保持100%以上的高增长态势
尤其是这项业务为自营,将商品销售收入全部纳入营业收入,将极大推高拼多多的营收规模,助推营收增速。目前该业务贡献了拼多多20.18%的收入,是拼多多第二大收入来源。但由于自营性质以及拼多多对该业务的大量投入,商品销售收入有望成为拼多多第一大收入来源。这也意味着拼多多将逐渐成为“个体户”。
但是,自营业务的扩张将会大大拉低拼多多的毛利率水平,这将会让已经处于亏损深渊的拼多多雪上加霜,而这也将成为拼多多真正盈利的又一个桎梏。
二、为什么说拼多多缺乏盈利基因?
首先,拼多多从未实现过真正的盈利。
虽然拼多多在2020年第三季度首次实现了调整后的季度利润,但并不是真正的利润。为什么这么说?
非美国通用会计准则下,拼多多第三季度实现净利润4.664亿元。但实际上,在美国通用会计准则下,拼多多归母净亏损7.85亿元,非美国通用会计准则与美国通用会计准则的差距约为12.5亿元,其中包括9.56亿元股权激励费用。
庙头认为排除股权激励费用不合理,也就是说拼多多从来没有真正盈利过。在解释这个答案之前,喵头先给你回答两个问题。
(1)GAAP和非GAAP分别是什么,它们之间有什么区别?
GAAP的全称是公认会计原则,即美国公认会计原则,美股上市公司一般要求按照GAAP定期披露业绩和财务状况。另一方面,非通用会计准则是指公司根据自身情况,基于通用会计准则的自我调整。一般排除很多与业务无关的、偶发性的损益,是为了“更好地”展现公司的实际经营状况。
GAAP和非GAAP最常见的区别包括两部分:一是一次性损益;第二,非现金损益。
一次性损益主要包括资产处置收益、资产减值和投资收益等。这些项目与企业经营无关,不可持续。因此,剔除一次性损益的影响,更能反映公司的真实经营状况。
非现金损益一般包括股权激励费用、资产折旧和摊销。拼多多非GAAP数据剔除的最大一项是股权激励费用。股权激励是指公司以股票或期权的方式激励员工或支付员工工资而非现金,但庙头认为非美国通用会计准则中不包含股权激励费用是不合理的。
(2)为什么排除股权激励费用不合理?
虽然股权激励是对公司净利润有影响的非现金项目,对公司现金流和实际经营没有影响,但无论是作为高管激励还是员工劳动报酬,股权激励都是为了带动公司收入增长。如果剔除股权激励费用,就会出现收入和费用的不匹配。
特别是如果公司以股权和期权(股权激励费用)代替现金(管理费用)支付员工的劳动,不仅可以激励员工,稳定士气,还可以节省大量的营业费用,提高利润规模,从而美化财务报表。
比如2015年,刘表示未来10年每年只领1元年薪,降薪其实是股权激励计划。2014年,刘获得37亿元股权激励。
虽然股权激励的实施有利于公司的发展,但是非美国通用会计准则将股权激励费用排除在外是不合理的,也就是说拼多多一直没有实现真正的盈利。
其次,重模式导致拼多多无利可图。
虽然拼多多极力“控制”销售费用率,但自营业务的发展明显拉低了毛利率,导致拼多多亏损局面的延续。2020年第四季度,拼多多营业亏损20.78亿元,净亏损13.76亿元。
(来源:公司公告)
(1)模式变成了另一个让拼多多难以盈利的枷锁
拼多多亏损的第一个桎梏是高昂的销售费用,这源于拼多多获取和留住用户的“百亿补贴”。“百亿补贴”是一把双刃剑,既是拼多多营收增长的动力,也是拼多多长期亏损的主因。2018年以来,拼多多的市场成本/毛利一直在100%以上,2018年Q4该比例甚至达到了142.41%。毛利根本无法覆盖目前的市场成本,利润呢?
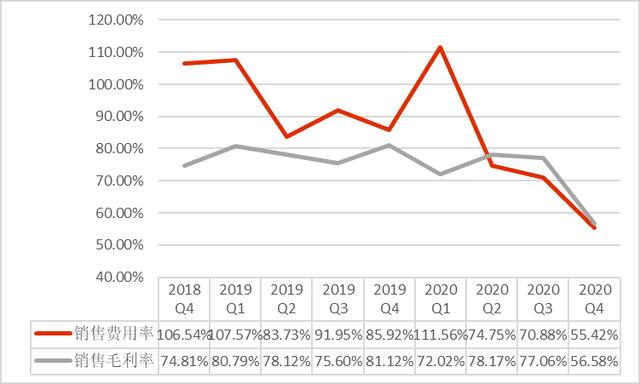
为了释放利润空区间,拼多多想尽办法降低销售费用率,但释放的空区间被营业成本的增加部分抵消。拼多多的销售费用率从2018年第四季度的106.54%下降到2020年第四季度的55.42%,但毛利率也从2018年第四季度的74.81%下降到2020年第四季度的56.58%。毛利率的大幅降低源于拼多多的加码和杂货购物业务,带来了商品销售成本和其他费用的大幅增加。也可以说毛利率低的商品销售业务拉低了拼多多的整体毛利率水平。
本季度,拼多多的销售毛利率与销售费用毛利率基本持平。再加上其他运营费用,拼多多出现运营亏损是必然的。
(来源:公司公告)
(2)拼多多并不是真的“便宜”
拼多多的用户粘性不高,现有用户的留存很大程度上归功于补贴。如果拼多多的补贴减少或者停止,一部分用户会流向品类更多的阿里或者体验更好的JD.COM。剩下的“忠实用户”有限,拼多多更像是一个“备胎”。所以拼多多在获得客户后还是要投入很大的成本(补贴)来维持现有用户的活跃度。可以说它的获客成本和留存成本是对等的。
然而,拼多多目前探索的C2M模式对商品成本的影响非常有限,因此庙头认为,由于实现真正的C2M模式的道路阻力很大,拼多多很难实现真正的“廉价商品成本”。
所以即使拼多多后期战略重心转移到用户留存上,也很难大幅降低市场成本。而且拼多多自营业务的扩张会进一步拖累拼多多的盈利能力。所以拼多多很难真正扭亏为盈。
但是,相比利润,资本市场更青睐互联网公司的成长。这也解释了为什么拼多多一直坚持“牺牲利润换取增长”的策略。
3.2020年,拼多多的基本面为什么和股价背道而驰?
拼多多基本面业绩和股价两极分化:一方面高增长神话破灭,深陷亏损泥潭;一方面资本疯狂,股价一路高歌。
虽然拼多多高增长趋势不再(新财报发布前),经营亏损正常,但资本市场给予正面预期。2020年,拼多多市值全年增长330.92%,成为中国公司市值增长第一名。截至2020年12月31日,拼多多市值超过2000亿美元。其基本面严重背离资本市场的表现。
首先,拼多多的投资逻辑发生了变化。
2020年半年报发布前,支撑拼多多股价上涨的逻辑是高增长。8月21日,拼多多2020年半年报数据显示,拼多多的高增长趋势即将结束,一度冷却了投资者高涨的投资情绪。当日股价收盘下跌13.52%,随后一段时间震荡下行。
拼多多之后股价上涨的逻辑是“盈利”和多元化布局。11月20日,拼多多发布2020年第三季度财报显示,非美国通用会计准则下,净利润为4.664亿元,拼多多首次实现调整后季度盈利。2020年8月,拼多多上线“买多多”,加码社区团购,抢占下沉市场流量入口;2020年12月,拼多多推出“拼多多钱包”,布局互联网金融业务,提升估值空想象空间,给予市场正面预期,股价再次被拉高。
其次,反垄断好。
自2020年11月以来,阿里巴巴一直处于“反垄断”风暴的中心。11月14日,市场监管总局对阿里收购银泰商业(集团)有限公司股份、文悦集团收购新丽传媒控股有限公司股份、深圳市蜂巢盒子网络科技有限公司收购中邮智地科技有限公司股份等三起经营者集中违法行为进行调查
12月14日,国家市场监督管理总局调查组执法人员进驻阿里,开展“二选一”等涉嫌垄断行为调查。反垄断调查强制取缔“二选一”等行为,间接利好利多拼多多等竞争股价。2020年11月和12月期间,阿里巴巴和拼多多股价走势相反:阿里巴巴美股股价下跌23.62%,市值蒸发约1400亿美元;拼多多股价上涨97.45%,市值增长近1000亿美元。
但“二选一”的禁令短时间内不会显著影响拼多多的基本面。比如未来消费APP所说的“二选一”,有硬的一面,也有软的一面。当平台直接屏蔽商家时,硬手段被禁止,但软流量倾斜等措施仍会存在。
总之,喵头认为拼多多自身基础市场并不稳固,但“新故事”提高了拼多多空的估值想象空间以及反垄断带来的间接收益。
4.2021年,拼多多的市值还能一路高歌吗?
要看拼多多多元化布局的成果,以及是否有新的故事可以讲。
(1)搭建物流平台
2020年3月,极兔快递宣布在中国推出互联网。凭借大规模补贴带来的价格优势,极兔快递迅速起步。截至2021年1月,极兔快递的日订单量已经稳定在2000万左右,与申通的日订单量相差不远。据了解,目前极兔快递90%以上的订单来自拼多多。
兔子快递之所以能搅动快递格局,是因为它依靠拼多多的订单支持和通达系的网络资源,所以被两通一通路“围剿”。而且“以价换量”只能是短期策略,未来的竞争是利润和服务质量。但目前极兔处于亏损状态,服务质量在通达系不具备竞争优势,未来形势不容乐观。
(2)加码社区团购
2020年,疫情催化社区团购,吸引巨头纷纷入场,不断追求高投入。现在,它已经被巨人包围了。虽然拼多多有农产品供应链优势,但相比阿里巴巴的菜鸟网络,京东。COM的京东物流,美团的强推团队,数万骑手,拼多多缺乏竞争。未来能否冲出重围,还充满不确定性。
(3)获得支付牌照,布局金融业务
“多多钱包”的推出,首先避免了“清理”模式,其次有助于拓展财务版图,但却“恶化”了现金流。
在持续亏损的状态下,拼多多经营活动的现金流量净额继续为正,主要是由于应付账款和商户存款的贡献。精彩文章《拼多多,秀盈利还是秀理财?”说这主要是因为拼多多没有自己的支付。只要商家不支付现金,其结算资金就躺在拼多多平台上,构成应付账款。
但随着拼多多自有支付的推出,拼多多商户的全面接入,“拿钱”现象不复存在。在财务报表上最直观的表现就是拼多多的应付账款大规模下降,经营活动现金流量净额减少。届时将凸显品多多自生造血能力的严重不足。
但目前品多多现金流充裕。截至2020年底,拼多多持有现金及现金等价物和短期投资870亿元。
“多多钱包”的推出虽然暂时“恶化”了现金流,但规避了明令禁止的“清理”模式,业务合规,加速了金融版图的扩张。支付作为金融业务的“基础设施”,可以将金融业务与C端用户甚至B端商业客户连接起来,构建生态闭环。
从搭建物流平台和布局金融业务的角度来看,拼多多正在走阿里巴巴的发展道路,不断拓展互联网业务和长期生态建设,既能掩盖根本不足,又能不断用新的故事提振市场信心。
庙头认为拼多多目前估值处于高位,需要时间消化。2021年,拼多多业绩依然疲软,但其股价是否会一路高歌,还要看拼多多是否有新的故事迎合资本市场。
本文为虎嗅庙头会员独家专栏“庙街公司”公众版,更多上市公司投资价值解读可在“庙街公司”专栏找到。关于贝壳,在庙头会员独家内容中有更深入的解读。现在加入虎嗅俱乐部,你也将解锁它: