图片@视觉中国
文玉织锦
洋葱集团(NYSE:OG)作为一家上市公司,一家海外仓库面积只有41000平方米的跨境电商企业,在公众眼中的存在感并不高。自今年5月美国证券交易所IPO以来,股价经历了过山车般的动荡,从最高的11.7美元到最低的2.7美元。最新股价徘徊在5美元左右,市值将超过5亿美元。
洋葱的尴尬是跨境电商概念趋势的缩影。2016年以来,从火焰到海水,从网站、app到短视频,从噱头到平淡,更重要的是,整个行业被一次次折叠。
就洋葱自身而言,前期以其独特的差异化流量经营模式成功突破多家跨境电商平台;然而,平庸的商品供应体系似乎难以支撑整体公司的业绩增长,更为独特的直销渠道如今也面临着增长瓶颈。
未来如何兑现这部分战略转型带来的市场预期,是洋葱亟待回答的问题。
01.突破:高货币化率
先来了解一下跨境电商的行业情况。海关数据显示,2020年,通过海关跨境电商验放的进出口清单24.5亿票,同比增长63.3%,进出口额1.7万亿元,同比增长31.1%,5年增长10倍。来自商务部的数据显示,我国综合性外贸服务企业超过1500家,海外仓数量超过1900家。跨境电商结构中,B2B交易约80%,B2C交易约20%;广东的跨境电商规模远高于其他省市。
在跨境电商的进出口结构中,出口约占78%,进口占22%。相对于庞大的出口跨境市场,进口跨境电商的竞争格局其实更加清晰。在B2C领域,淘宝平台(天猫国际+网易考拉)占据超过50%的市场份额,是行业的绝对领导者,其次是JD.COM国际、唯品国际、小红书、亚马逊海外购等B2B领域有1688、全球通、海带等。
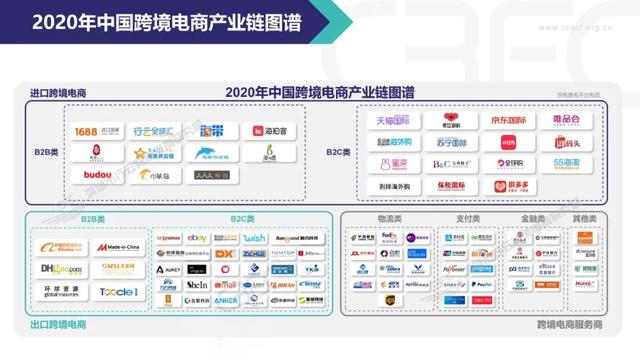
图:2020年中国跨境电商地图,来源:网络
洋葱集团是进口跨境电商中比较小的参与者。但在电商平台竞争如此激烈,并表现出明显“马太效应”的这样一个环境下,这家公司如果能成功上市,一定是有所作为的。
我们来看看洋葱的商业形态。这是一个销售海外消费品牌的社交电商平台。在“人、货、市”方面,商品对应海外二三线消费品牌,主要品类有美妆及个人护理、服装及周边产品、保健品等。2020年,GMV将超过42亿元。
洋葱用户集中在女性消费者。据其透露,用户数量在1500万左右,其中女性KOC(关键意见消费者)超过80万;通过平台自营模式,洋葱的绝大部分GMV来自于销售海外采购的商品,自有品牌的销量占比很小(2020年的GMV是5000万元)。
所以,洋葱的商业模式比较常见,属于传统的社交电商加自营电商的范畴。但作为GMV只有40亿元的电商平台,洋葱2020年的净利润/商品交易额已经达到了近5%的惊人水平,而阿里和拼多多的货币化率只有3%左右。
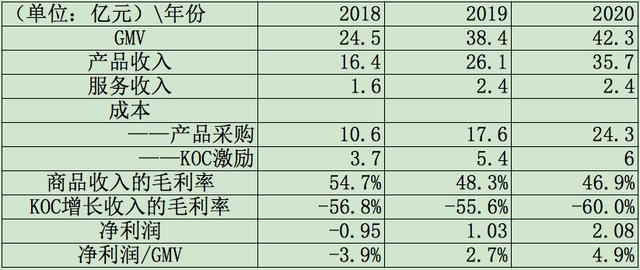
图:洋葱集团部分运营数据、来源及招股书
小规模盈利的电商很少。洋葱之所以能做到,无非两个关键点:
一是“国内消费者对国外品牌和品质生活的追求理解差”,洋葱经营的海外二三线品牌产品毛利率高达50%;二是选择不同于传统电商的流量转化模式,用更精准的用户转化模式实现利润增长。
02.引流:安利模式
互联网经济其实就是流量经济。无论是搭建线上场景,还是投入线上广告营销,都是从公共领域流量引流。现在流量成本已经占据了大量的线上业务空,所以先发优势极其重要。
在电商领域,为了打破这个起步平台搭建的低流量成本壁垒,大致有以下几个样本可以借鉴:借助微信流量崛起的社交电商拼多多、借助新型货物出口崛起的Aauto Quicker、借助智能搜索引擎红利崛起的Tik Tok(技术创新)、运营品牌内容(种草除草)的小红书。
但洋葱的独特之处在于,它借鉴了大家熟悉的营销模式来实现低成本的流量支出——安利模式。
换句话说,就是直销模式,用激励政策把用户变成平台加盟商来引发线下社交网络的扩张,从而替代线上高昂的流量成本。洋葱可以通过发展平台的KOC用户(或者店主)数量来增加整个平台的用户数量。
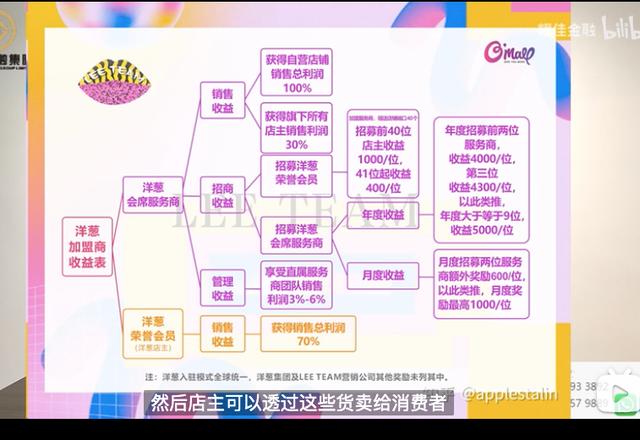
图:洋葱加盟商简表,来源:网络
简化洋葱的KOC直销模式,我们可以将洋葱用户分为服务商、店主和普通消费者,前两者属于KOC范畴。
在洋葱电商,普通消费者除了购买商品,还可以花1000元服务费成为店主,店主可以享受店铺85折优惠;服务商需要一次性支付2万元费用,不仅可以获得店铺的全部销售收入,还可以获得其拓展的店主的水分层,服务商还可以拓展服务商,但销售分成仅限于店主。
这是一种类似于金字塔的营销加盟模式,但层级限定为两级,且有真实产品出售,避免了较大的法律风险。根据洋葱的KOC激励成本反向计算,2020年洋葱的KOC激励支出为6亿元,对应来自KOC渠道的商品销售额为40亿元,约占洋葱总GMV的95%,这意味着洋葱的自然流量获取基本可以视为“零”,KOC带货效用非常显著。
在实体零售领域,目前全国拥有直销牌照的公司只有89家,但在“互联网+中的直销”领域,网络直销的概念仍处于模糊地带,洋葱并非没有担忧,其IPO招股书也披露了相关风险。
03.买卖:我起不来,我下不来。
虽然洋葱用KOC直销模式取代了传统营销渠道,短时间内有效覆盖了成本较低的消费群体,但其增长趋势相对稳定。
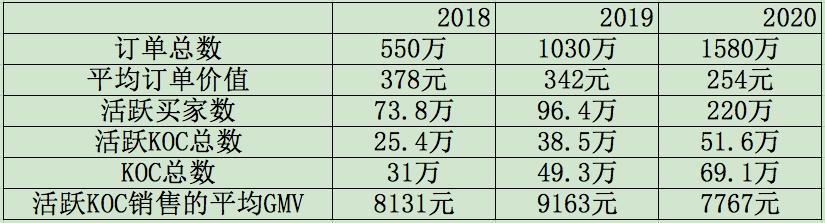
图:洋葱集团部分运营数据、来源及招股书
然而,在订单总数和KOC总数“等增”的同时,订单价值的下降和单个活跃KOC平均销量的下降却是不容忽视的事实。他们背后隐藏着洋葱平台向上难以突破海外一线品牌,向下难以实施自有品牌战略的尴尬局面。
洋葱为了提高客单价,不得不向高端品牌进军,但高端品牌往往会给平台带来自己的流量,而高端品牌的销售理念与直销模式完全不同,所以平台品牌的高端调性是洋葱的一个死结。
但与海外二三线品牌合作也面临一些现实问题。一是消费者经常面临排队下单的情况,因为海外品牌的供应能力无法满足国内市场需求;第二,有些产品不能保证能满足国内市场的需求。这和品牌真假无关,更多的是平台供给和市场需求的错位,所以才会出现投诉和体验差,最终拉低平台复购率和客单价。
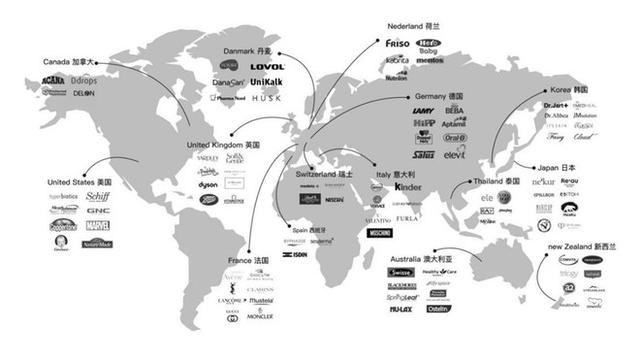
图:洋葱集团海外合作品牌展示,来源:网络
那么孵化自己的品牌,依托国内强大的供应链,降低自己品牌的成本,就成了另一种提升业绩的方式。
事实上,从2018年开始,洋葱内部分流支持自有品牌商品,从2018年的100万元快速增长到2020年的5000万元,2021H1达到3200万元(同比增长240%)。但自主品牌销量的增长并没有带来毛利率的提升,2021H1为1.56亿元,2020年同期为2.53亿元。
这背后的原因不难理解。一个平台想要成功孵化新品牌可以借鉴的案例是淘宝孵化完美日记。第一,需要庞大的用户群;二是基于榜单的品牌被曝光;第三,经常有爆款。目前以洋葱的市场规模和营销逻辑,还不具备支撑自有品牌崛起的条件。
这就是洋葱目前的尴尬处境——“上不了高,下不了低”。
04.未来:自助不等人。
总的来说,洋葱的亮点和平庸是非常明显的。
就像“黑猫白猫”的理论一样,安利式的低成本流量策略是这个跨境电商平台最大的亮点。平台提供商品和激励政策,自愿买卖依赖市场自发性,具有明显的去中心化属性。
然而,在商品方面,洋葱当然是合理的平庸。没必要说商品好坏。最大的卖点可能是部分国内消费者对海外品牌了解不深。就像《穿普拉达的女魔头》和《一无所有三十而终》的场景一样,人们以为普拉达或香奈儿是高品质生活的象征,但现实给了这种认可沉重的一击。
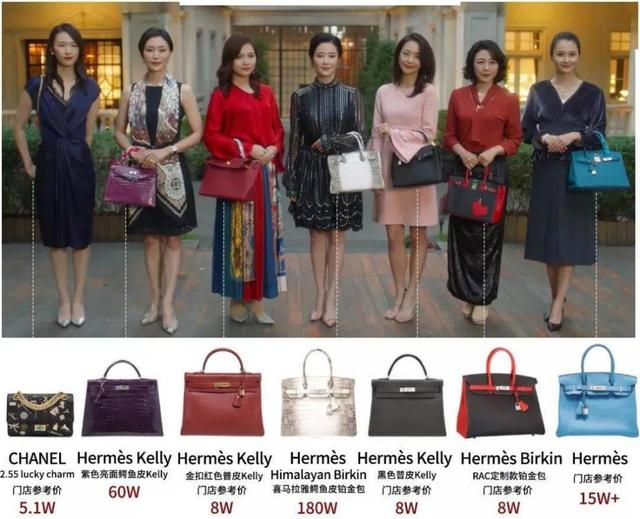
图:王太太的包,来源:网络。
或许正是基于这种认识国内消费者的逐渐增长,2021年前三季度洋葱业绩下滑越来越明显。尽管有艺术节的助力,2021Q3营收仅为6.8亿元,同比下滑近4亿元;其中商品收入6.5亿元,服务收入0.3亿元。后者的衰落更加明显,说明其“安利模式”的有效性正在达到天花板。
此外,其直销渠道的规模也在减少。2021Q3,活跃KOC、KOC、活跃买家数分别为74万、47.4万、160万,其中活跃买家数减少20万,平台货币化潜力开始减弱。
纵观整个互联网经济阵营,财务指标分化是普遍现象。这反映了大气候的变化。对洋葱而言,财务数据的恶化具体对应于商业模式正在失去灵活性。未来如何自救,将基于牢不可破的商业模式。