对于妈妈们来说,“宝贝巴士”这个名字可能并不陌生。在牙牙学语阶段,宝宝巴士的启蒙视频开始陪伴他们,不仅包括童谣,行为习惯等。,还包括加减法、英语启蒙、汉字学习等针对3~6岁儿童的早教内容。
正因为如此,在“双降”的大幕下,宝宝巴士的IPO进程存在很大的不确定性。去年6月底,宝贝巴士在创业板的IPO申请被深交所受理。年底更新了一版招股书后,目前处于询价阶段。
招股书显示,宝贝巴士用内容“笼络”了一批宝贝和马宝宝大,但真正给宝贝巴士带来营收的不是内容,而是通过免费内容获取的互联网用户海量资源,再通过广告变现。在这种模式下,用户粘性成为宝贝巴士营收的关键。
如何持续吸引小用户和小用户背后的大用户,关系到宝贝巴士的可持续盈利。
“双减法”影响几何?
号称服务全球5亿家庭用户的宝贝巴士,主要面向0~8岁儿童及其家长,打造了奇奇、妙妙、超级宝贝JoJo、猴子警长等IP形象。
招股书显示,宝贝巴士拟向社会公开发行不超过4100万股,预计融资金额为18.4805亿元,将用于动漫产品研发项目、APP产品研发及升级项目、儿童故事研发及升级项目、幼师壳研发项目、衍生品产业化及其配套项目、操作系统升级项目、大数据分析系统升级项目和福州R&D中心项目。保荐人为中信建投证券。
目前,宝贝巴士APP已经实现了在手机、pad、智能汽车、智能音箱等智能终端的多场景覆盖。2021年1-6月,全球平均MAU(月活跃用户)为9359.27万。
宝宝巴士成立于2009年6月5日,由唐光宇出资,唐光宇为法定代表人。但在创立初期,考虑到一人有限责任公司继续在境外设立子公司的限制,唐光宇曾委托卢学明代为持有5%的股份。2012年后,他设立了红筹结构,在海外发行优先股,在变更股份公司前,他拆除了红筹结构。
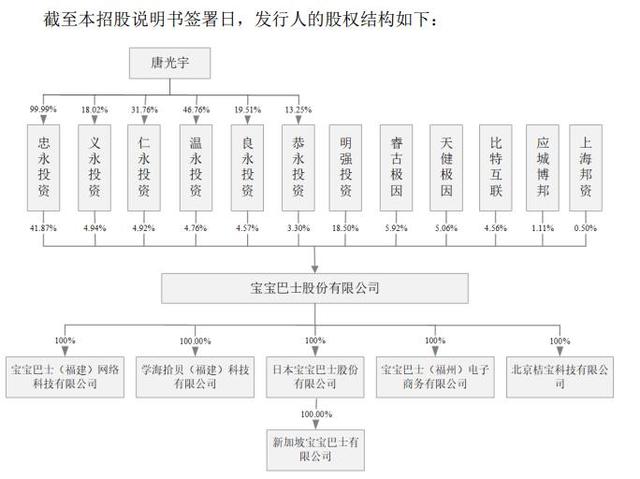
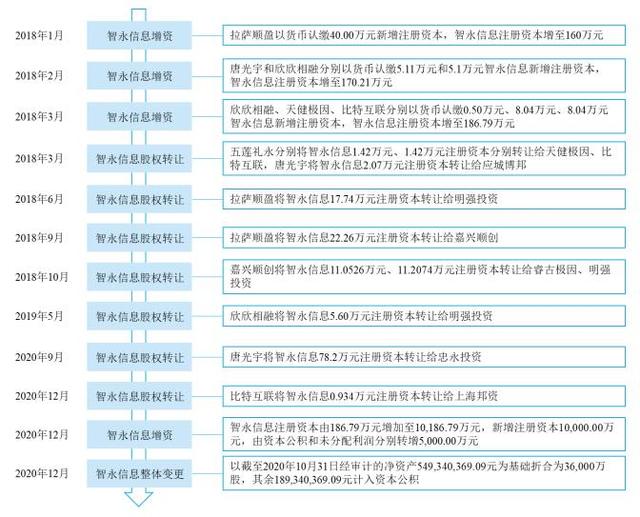
2020年12月,宝贝巴士变更为股份公司。值得注意的是,2018年至股东变更前,宝贝巴士股权变动频繁。三年时间,发行人股本和股东变更多达12次,主要是因为之前外方股东持有的权益要镜像到国内。
在宝宝巴士的IPO道路上,最大的不确定性是“双减”的波及深度。
去年,宝贝巴士在福建省教育厅备案了6款教育类app,涉及数学、英语等教育领域,随后主动申请下架相关产品。
根据有关政策规定,要统筹管理3-6岁学龄前儿童和普通高中生校外培训,禁止对学龄前儿童进行线上培训,严禁以学前班、幼儿园衔接班、思维培训班等名义对学龄前儿童进行线下学科(包括外语)培训。
2月16日,北京市教委发布《关于进一步做好教育移动互联网应用备案管理工作的通知(征求意见稿)》,提出所有面向学龄前儿童培训的教育移动应用停止运行。
为了避免“教育”的嫌疑,宝贝巴士在招股书中也将其定位为儿童启蒙。
收入模式背后的流量焦虑
从营收模式来看,宝贝巴士主要为用户免费提供启蒙影音、APP,以及由此形成的互联网用户资源,再通过APP连接广告联盟客户(百度、谷歌等)实现流量变现。)进行合作推广,将音视频授权给第三方网络音视频媒体获得授权分成等。
报告期内(2018 -2021年上半年,下同)营业收入分别为2.54亿元、5.26亿元、6.49亿元和3.95亿元,净利润分别为1.11亿元、2.68亿元、2.61亿元和1.33亿元。
巴士的主营业务收入主要分为三大类:APP合作推广收入、音视频授权分成收入和其他收入,其中,APP合作推广收入约占6 ~ 70%。
报告期内,婴儿巴士前五大客户的营业收入约占90%,客户集中度较高。主要客户包括百度、谷歌等广告联盟。2019年和2020年,宝贝巴士来自百度的营业收入占比分别为57.12%和50.74%,2018年接近50%。
报告期内,宝贝巴士的期间费用(销售费用、管理费用、研发费用和财务费用)分别为1.22亿元、2.12亿元、3.5亿元和2.23亿元,分别占营业收入的48.03%、40.28%、53.89%和56.57%,各期间费用逐年增加。
期间销售费用占了“大头”。随着业务规模的扩大,销售费用的比重越来越大。在销售费用中,主要是业务推广费用,即APP应用市场的广告费用。
对此,宝贝巴士表示,业务推广费增长较快,主要是随着业务规模的不断扩大和产品数量的不断增加,公司在APP应用市场的广告投放增加;2019年加大在今日头条、OPPO等渠道的推广力度,2020年加大在华为、vivo、OPPO等应用市场的推广力度。
另外,宝贝巴士的毛利率极高,堪比贵州茅台。招股书显示,报告期内,公司主营业务毛利率分别为94.76%、96.55%、95.24%和92.71%,毛利率表现甚至可以挤进a股市场前十(不含金融行业)。
宝贝巴士表示,由于公司需要不断研发新产品并进行推广,一般呈现出成本率低、期间费用率高的特点,这与公司自身的业务特点和经营模式是一致的。
不断创新的背后,是宝贝巴士的交通焦虑,这是其生存的根本。只有维护好流量,始终保持客户粘性,才有变现的基础。
因此,宝贝巴士一方面通过加大广告力度进行推广,另一方面在新产品的研发上加大力度,引入更多的内容。招股书显示,报告期内,其R&D投资占营业收入的比重超过20%。
还有海外诉讼
此外,值得注意的是,2021年8月,宝贝巴士的子公司宝贝巴士网被Moonbug Entertainment Limited和Treasure Studio,Inc在美国加州北区联邦地方法院起诉,称“超级JoJo”的形象和相关视频故意侵犯了其知识产权。
宝贝巴士表示,“超级JoJo”形象及主要作品均由公司自主创作,于2019年上线。其形象可以追溯到该公司创作并于2016年推出的2D卡通形象“豆豆”。该公司的“SuperJoJo”从骨骼和五官来看都很精致小巧,是一个东方男孩的形象,与原告在欧美的“JJ”大相径庭。而且原告主张的形象特征是儿童漫画形象的常见设定,在原告使用之前已经大量出现。
目前诉讼仍在审理阶段,宝贝巴士已提交答辩状,并提起反诉;但如果败诉,宝贝巴士可能无法再使用“超级JoJo”的形象,并面临对原告的赔偿,可能会给发行方带来一定的不利影响。
宝贝还在招股书中表示,R&D过程中有一小部分需要使用他人的版权,公司建立了一套版权管理程序,在使用前尽可能获得权利方的许可。公司已采取一系列措施避免侵犯著作权人的权益,但不排除第三方可能指控公司侵犯其知识产权,从而对公司造成不利影响。