
文| itlaoyou-com,作者|周,编辑|韩志鹏
已经六岁的盒马终于要独立筹钱了。
媒体近日报道,阿里集团正考虑为盒马鲜生寻求独立融资,估值100亿美元;对此,阿里回应称“不予置评”。
如果融资“靴子落地”,对盒马来说无疑是六岁的“生日礼物”。然而,经过六年的风风雨雨,盒马现在怎么样了?
临近2021年底,盒马以“两天一家”的速度一路冲刺,终于在2022年元旦前14天,开出了国内第300家盒马生鲜门店。
对内,盒马鲜生曾是阿里新零售的“一号工程”;对外,与同期起步的JD.COM七贤、永辉超级物种相比,盒马依然是其中的佼佼者。
但转眼间,盒马还是那个曾经的“鲜衣怒马”新零售旗手吗?
丁咚购物成立四年就开了1375个前置仓站点;不到一年的时间,美团已经入驻中国2000多个县市。
反观盒马,“300家店”是新的里程碑,但未来还不够。
今年年初,盒马CEO侯毅表示,过去的五年已经“伤痕累累”;在新年内部信中,侯毅也表示,2022年盒马要暂时“勒紧裤腰带”,“精益生产,精益管理”。
和提出“舍命狂奔”的盒马完全不同。
外部竞争形势“动荡”,内部战略瞬息万变。后羿带领的盒马能否成功跨越六年大关?
失速
花了六年时间,300家店。盒马是怎么走过这条路的?
2016年,盒马开店6家;
2017年,盒马开店18家;
2018年,盒马新开门店88家,全国门店总数112家;
2019年,盒马新开门店85家,全国门店总数197家。
盒马总店开业四年来,2018年无疑是“开店高峰年”,这一年也是后羿第一次提出“放下身段,疯狂奔跑”。
然而,纵观尚超零售业,盒马2018年的成绩并不“拔尖”:正在向“超级物种”发力的永辉超市,当年也新开了160家门店。
当然,从2019年开始,永辉超市的新零售“开店”实验基本失败,前路更加艰难。
另一方面,盒马也经历了2019年后的低潮。
2020年初,侯毅也表示,未来一年,盒马将实施双100战略,在全国开设100多家盒马生鲜店和100多家盒马mini。
现实和理想就像海水和火焰。
2020年新冠肺炎疫情爆发,盒马也按下了暂停键,前9个月只开了20家店。即使疫情逐渐好转后,从2020年10月到2021年底,盒马15个月内新开门店83家,比高峰年的开店数量还要少。
事实上,从2019年下半年到2021年上半年,盒马已经暂停了在新城市的进驻,关闭了一些未能达到预期的店铺和城市,口号也从“为你的生活而跑”变成了“为你的生活而跑”。
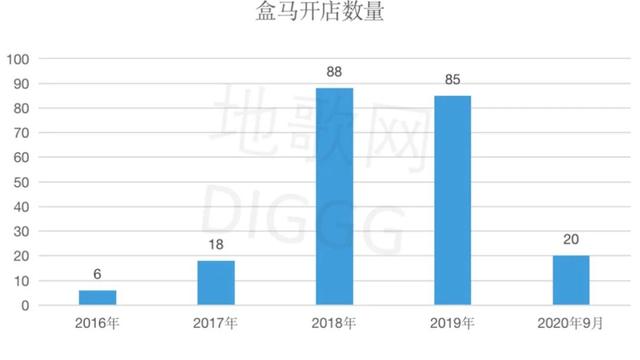
2016-2020年9月盒店开业情况,迪哥。com。
一字之差,打破盒马“失速”的窘境。
新冠肺炎疫情的出现和蔓延确实影响了盒马的线下扩张步伐,但更多的社区零售玩家并没有“闲着”。
以“不卖隔夜肉”的钱阿姨为例,其2018年9月门店数超过1000家,截至去年9月门店数为3400家。比如火锅烧烤美食店“锅圈食汇”2017年开了第一家店,现在已经有8000多家店。
钱大妈和锅圈都在以成本相对较低的加盟模式扩张,但即使在后羿认为“没有前途”的前仓赛道,全自营购物的规模也远胜于盒马鲜生。
截至目前,盒马已进驻中国28个城市,而丁咚已在37个城市上线。去年9月QuestMobile数据显示,盒马月活达到2342万,而丁咚月活达到3471万。
对于扩张,丁咚购物CEO梁昌林曾说:“我不认为没有规模就谈各种利润是互联网时代人的商业逻辑。”
门店规模的划分体现了盒马摆摊后多方面的差距。
规模效应对于互联网公司来说意味着边际成本降低,利润优化,但盒马要做到这一步并不容易。
从2019年下半年开始,盒马的GMV增速逐渐放缓,直到2020年盒马才会实现京沪两地门店的全面盈利。
“我是一个传统的零售商,做一个不赚钱的公司总是一种耻辱。”后羿说。
在失速的背后,盒马开始暴露出很多问题,矛盾的焦点最终还是在供应链和内部策略上。
网络名人“褪色”
在阿里内部,盒马是“含着金勺子”出生的。
成立之初,盒马就可以通过阿里云计算和大数据的底层支撑,精准匹配定位人货场。支付宝,饿了么等。还为盒马开放流量入口;马云也亲自为盒马站台。
不仅提供内部资源支持,盒马在开业之初就自带“网络名人”属性。店内装修和店顶自动传输设备充满时尚和科技感,交易模式为“唯盒马App”,水族箱内有新鲜的波士顿龙虾和帝王蟹等高端水产品...
有很多新奇的元素,很多年轻消费者陆续来打卡。传统尚超正在参观和学习“必访”包厢马先生。
在如火如荼的新零售转型浪潮中,盒马也在不断夯实供应链能力。2018年至今,盒马已与全国500多家直采农产品基地达成战略合作;到2019年,生鲜盒马直采比例将达到三分之一,截至目前自有品牌占比超过20%。
店铺的时尚、科技元素,加上产地直采的性价比优势,盒马无疑是新零售变革的引领者。
当时一只99元起的鲜波士顿龙虾,一只1.99元的活鲍鱼,都是鲜盒马的最强爆款。“酒店几百块钱的博龙,盒马只要99元就能买到。”
主推生鲜水产品,主打“高性价比”,盒马不仅赚足了眼球,还巩固了性价比优势。
但是时代变了。波士顿哪里的龙虾,99元?
目前在盒马的大本营上海,最小的波士顿龙虾也需要158元才能买到;最小的鲍鱼,一只卖到3.3元;原本每天第一单免除的配送费也变成了“消费者不满49元,收取6元起的配送费”。
至于精致的装修风格和“只接受盒马App”的交易模式,在一轮又一轮的新零售创新浪潮中,盒马的“网络名人”属性正逐渐被淡化。
尤其是在社区电商竞争激烈的当下,设计和技术工具的进步更是“不值一提”。
包括在供应链端,丁咚的前仓部买菜,生鲜直购占比已经达到79.1%,而在上海等成熟地区,这一数字超过85%。
2020年兴起的社区团购,就是在加强社会合作力量的同时,从源头上深化直采。中心仓从专业化物流园租赁,网格仓采用加盟制,团长采用分佣制,大大降低了履约成本,每单履约成本在1元左右,远超传统快递模式。
供应链改造的能力可能不同,但最关键的问题是,前仓和社区团购通过提升流通环节,加强产地间的合作,不断创造“极致性价比”的模式,在源头上让利于消费者、农户和厂商。
另一方面,曾经“99元波士顿龙虾”的盒马,正在被社区电商新玩家超越。再新颖的技术工具和装修风格,也难掩供应链和商品属性的差距。
如今,消费者走进盒马,有水产区、冷藏食品区、烟酒区、商品端的进口品牌和自营品牌。商店可以购物,吃饭和休息。
“网络名人”属性的阴云散去,盒马却把自己打造成“大卖场”。
侯毅也在2019年表示,盒马做大卖场的时候,内部认为市场模式可能更贴近老百姓。"后来,人们发现它无法与当地的超级市场完全竞争。"
问题是看到了,但是改变不大。
盒马的“性价比”优势不再,自我定位逐渐丧失,猛火烹油的社区电商正在成为互联网巨头的强项之一,社区团购短时间内覆盖全国,日订单超千万件。
供应链竞争之外,盒马的软肋在哪里?
关注我
马的诞生源于张勇和后羿的“意气相投”。
2015年,阿里新任CEO张勇想探索线上线下融合的新零售模式,而后羿想做一个重模式的生鲜超市,从线下做起,然后通过数据连接线下和线上。
侯和张一拍即合。经过一段时间的准备,盒马开业了。长期以来,后羿直接向张勇汇报工作。
然而,后羿随后的仕途经历却异常曲折。
【/S2/】2019年底,盒马入选“烂草莓奖”(阿里内部服务客户表现不佳的团队),内部职位也从独立事业部降至事业群子业务板块。
2021年后,阿里成立MMC事业群,专注社区电商业务。原盒马集城(现更名为淘大菜菜)负责人侯毅向事业群负责人戴珊汇报。
暗潮涌动。
在此期间,2020年9月由后羿牵头的社区团购项目,在4个月内仅在4个城市上线。同期,美团已经完成了“千城计划”,买多多入驻300多个地级市。
区别一目了然。
MMC事业群成立,岱山负责社区团购后,侯毅一度“不甘心”:“我觉得渤夏基城做得不错,但是集团没有给我们足够的资源和时间。”
其实早在2020年11月,后羿就认为:“很多人占据了某种形式的社区团购,但这些都不值一提。”
但侯毅的不甘和“未了之志”在盒马邻里成立时越发明显:“盒马邻里不是社区团购,烧钱补贴没有前途,是创新能力的倒退。”
戴上领路菜菜,夏后重拳出击硝烟弥漫的社区团购。
2021年8月,张勇正式发布内部信,戴珊将不再代表集团负责盒马事业群,侯毅改为直接向张勇汇报。
在大起大落中,后羿似乎对实体店模式有一种执念,更具体地说,他坚持“以我为主”,自撑全链路。
以“我为主”的模式可以有效控制门店管理和供应链环节,但当社群团购用更高效的社交合作模式进攻时,盒马的“以我为主”模式实际上会慢下来。
在人力高、成本固定的未来,社会合作可以充分调动闲置有效的社会资源,而“以我为主”的模式将寸步难行。
这是后羿犯下的战略错误。
值得注意的是,早在武汉2020年初,盒马的配送团队就尝试过将商品配送到小区门口,发展小区负责人,但这种试水并没有被侯毅重视。
包括盒马在内,也试水过前置仓业务“盒马站”,但不到一年就彻底关停了。后羿也评论“前仓是个伪命题”;仓库前的两颗新星,丁咚购物和每日生鲜,去年成功上市。
尴尬。
作为新零售的“旗手”,侯毅带领的盒马依然是高材生,但无论企业还是个人,都不能只沉湎于过去战略的成功而忽略行业的剧变和自身与新业态的明显差距。
据多位接近盒马的消息人士向Dige.com透露,盒马目前正以“X会员店”和“盒马邻里”为重点,加强“精细化运营”能力。
盒马邻里是去年侯毅领衔的新领域,但最近的消息显示,盒马邻里已经退出广州、深圳和珠三角地区,给前路再添一层阴霾。
失速扩张、定位迷失、战略误判,都是阻碍盒马前进的荆棘。更重要的是,盒马如果抵制和拒绝接受外界的创新模式,坚持“以我为主”的模式,未来还能走多远?[/s2/]
后羿带领的盒马好像已经丢了。







