
文学|科学技术学会
8月16日发布的半年度财报显示,魏梦集团今年上半年实现营收13.83亿元,较2020年上半年同期增长44.5%,毛利7.66亿元增长81.8%。
2021年上半年,魏梦集团数字业务收入达9.59亿元,同比增长107.6%,主要受订阅解决方案和商户解决方案推动。代表SaaS业务的订阅解决方案收入5.49亿元,同比增长159.2%;SaaS产品付费商户同比增长15.2%,达到101867家,平均每用户收入5395元,比上年增长56.5%。
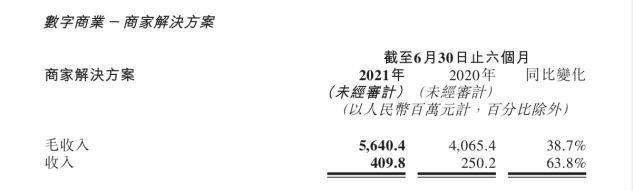
此外,根据财报,2020年上半年,魏梦集团商业解决方案服务的商家精准投放流量的毛收入为56.4亿元,较2020年上半年增长38.6%。净收入4.1亿元,同比增长63.8%;付费商户数量为27484家,平均每用户收入14909元,同比增长46.6%。
当然,针对亏损增加,魏梦集团表示是加强研发投入和新产品研发所致。数据显示,2021年上半年,魏梦调整后净利润亏损1.19亿元。魏梦表示,这些投资将帮助魏梦集团建立和巩固其在产品、运营和品牌方面的领先优势。
当然,即使现在出现亏损,管理团队之所以还能坐在渔船上,是因为公司财务结构非常健康,现金流充足。财报显示,公司上半年拥有现金及现金等价物49.63亿元。
就在这样一份看似不错的成绩单背后,却酝酿着一些有趣的话题。财报中反映出来的一些数据变化,不仅给魏梦的团队带来一些警惕,也让整个行业感觉到了一点变化。
总体而言,魏梦的这份财报数据喜忧参半。
一方面,魏梦财报的部分数据确实超出预期,尤其是去年2月程序员删库事件后,魏梦一年多来逐渐摆脱了这一破坏性事件的影响,业务步入正轨,继续朝着2020年下半年确立的“大定制、生态化、国际化”三大转型方向前进。
财报显示,2021年上半年,魏梦集团升级大客户运营系统。在智慧零售、智慧餐饮等业务的带动下,魏梦集团大客户转型成效显著,大客户收入占比不断提升。
其中,智慧零售业务收入1.83亿元,较2020年上半年的4600万元大幅增长298.3%,订阅解决方案占比从2020年上半年的15.1%快速提升至33.4%,成为拉动SaaS订阅解决方案收入增长的主要引擎。
魏梦智慧零售服务的4699家商户中,品牌商户830家,品牌商户每用户平均订单收入23.2万元。
截至今年上半年,魏梦新增支付商户数量为14776家。目前付费商户数量为101867家,同比增加13404家,增长15.2%。但商户解决方案中付费商户数量增至27484家,同比增长11.7%,每家付费商户平均支出增至20.5万元。
2021年上半年,魏梦集团生态战略同步推进。在流量生态方面,魏梦集团已接入来自微信、Tik Tok、Aauto Quicker、QQ、百度、支付宝的多平台生态流量,并初步接入海外主流媒体渠道,包括Google、脸书、Twitter等。
在投资方面,今年2月,魏梦集团成立了魏徵数字产业基金,在人工智能、云计算和大数据等领域进行前沿布局。生态战略的持续推进,为魏梦集团TSO全链路的营销布局和定制化、国际化战略的落地提供了强大助力。
另一方面,魏梦在发展中遇到的挑战和问题也非常严重,特别是在利润和现金流方面。
财报显示,虽然魏梦上半年营收增长55.77%,但营业亏损从去年的2400万元增至1.95亿元。调整后的净利润从去年的盈利5230万元骤降至亏损1.18亿元。
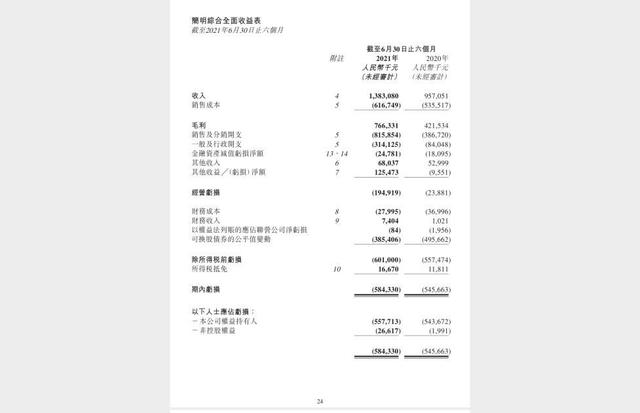
在利润表中已经明确列出,为了完成三条产品线13.83亿的销售额,魏梦已经支付了销售所需的产品成本约6.17亿。本来毛利在7.66亿左右,现在销售和分销费用超过8.16亿,总务和管理费用超过3.14亿,加起来已经超过11亿。
特别是中间销售和分销的费用已经超过了毛利,这实际上意味着魏梦这半年来取得巨大增长的市场表现很可能是由广告和营销人员数量的增加带来的。
这与魏梦解释的今年上半年亏损是由于R&D投资增加的说法大相径庭。事实上,虽然R&D增长明显,但R&D费用数额较小,不会影响现有的利润结构。此外,由于上半年的收购,R&D的一些费用用于新R&D团队的重新安置。
经营活动产生的现金流量净额为-4.73亿元,去年同期为-1.32亿元。这对魏梦来说可能更加危险。这实际上意味着,在经营活动中,为了获得约13亿元的现有收入,我们有4.73亿元的额外现金净流出。
一般情况下,企业经营性现金流为负,证明目前的经营模式还存在很大问题,急需调整。
关键业务现金流为负对任何企业都有很大的影响,这表明企业拥有的资金有迅速减少的风险,企业为了维持长期发展必须进行大规模融资,从而稀释了原有的股权结构和持股比例。
这对持有股票的投资者来说是非常坏的消息。
魏梦的好坏参半的表现与其积极努力摆脱原有的发展限制有关。
魏梦现在有产品的核心逻辑,主要目的是为品牌商家和门店解决电商和数字化的问题。从微商城、小程序,到社区团购、直播电商,可以说一路走过来。
但由于中国互联网流量入口逐渐固化,类似于之前行业发展在自建电商平台上的趋势,现在已经被证明不可行。魏梦要想帮助客户在电子商务领域寻求发展,就必须依靠流量平台。
之前,魏梦选择了腾讯。无论是微信官方账号还是小程序,还是腾讯视频号和直播,魏梦和腾讯的绑定越来越紧密,相应的关注度也越来越高。
在过去的一年里,腾讯推出与魏梦技术类似的产品,在SaaS领域也有相应的说法和发布,这是很正常的。
虽然这为魏梦的发展奠定了良好的基础,但也将魏梦的客户定义在了一个牢不可破的体系中。这意味着,如果客户想在非腾讯地区拓展业务,他们不能使用魏梦已经形成的SaaS营销体系,而必须寻找其他平台进行交付和支付。
这是在魏梦希望从单一客户获得更多收入的背景下必须解决的问题。所以这半年来,越来越多的业内专业人士可以发现,魏梦的名字开始出现在其他医保不合作的平台上,比如Tik Tok、淘宝。
这种破圈除了增加客服能力的想法,还有控制自身运营成本的因素。
财报数据显示,作为主营业务解决方案,毛收入超过56亿,但真正属于魏梦的收入不到4.1亿。按照魏梦的解释,这其实是帮助网商获得行业平台流量付费的费用,类似于在淘宝上买直通车或者在腾讯投放相应流量广告的费用,而魏梦的收入只达到广告介绍的提成。
另一部分是针对形象或品牌的广告,魏梦也有单独的收入支出。财报显示,魏梦在数字媒体领域的净收入约为4.23亿,但需要支付的成本为4.18亿。其实这就意味着这个产品在非盟整个收入体系中,对于非盟收入的多元化并没有起到很好的作用。
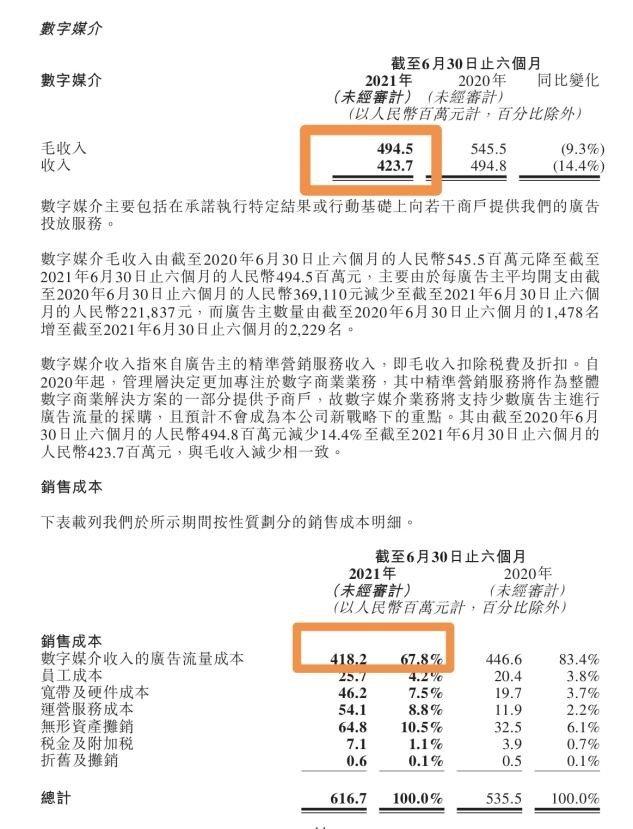
因此,这些曾经依赖的流量平台收取了过高的流量费和广告费,这也是魏梦想方设法打破圈子,要求新平台支持的重要原因。
毕竟,魏梦需要能够在降低自身运营成本的基础上,扩大自身收入的来源和数量,以抹平当前亏损的缺口,实现业务的大幅增长。
现在魏梦正在转型,对应的策略显示,核心点是将原来的帮助企业从营销领域渗透到电商平台,让企业在魏梦自己搭建的SaaS平台上做生意。
这是一个巨大的进步。
魏梦起步的时候是从帮助企业做微官网、微商城以及微信里的各种服务和营销开始的,但是现在这些已经不能满足企业和魏梦发展的需要了。
关键是帮助企业做广告,获取商业流量。从绝对的财务收益来看,得不偿失,也不可能扛起推动微联盟快速发展的大旗。
因此,今年魏梦加大了技术力量来推动自己基于营销SaaS系统的研发,并希望该系统能够帮助线下和线上企业提高营销效率,从而获得订阅收入。
本次财报增长的数据显示,这样的战略转型已经初见成效。
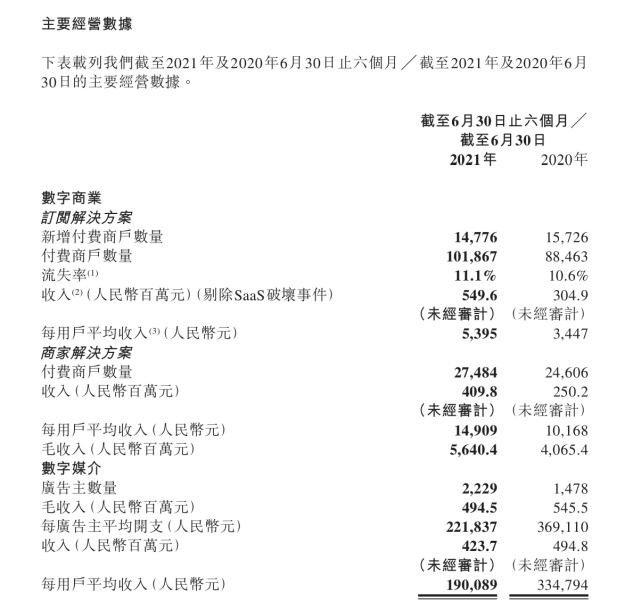
特别是订阅该解决方案的新付费商家的数量。半年增长近1.5万,已经是SaaS订阅量高增长率的平台之一。而且总营收和每个商家平均支付的金额都比去年同期高出近1.5倍。
这一数据进一步说明了魏梦目前战略的可行性。
然而,从另一个角度来看,魏梦还远远没有到完成转型的时候。就用户数量而言,与去年同期相比,这半年用户数量的增长是下降的,流失率在10%以上。
这意味着魏梦的竞争对手很可能拥有能够解决用户核心痛点的手段和产品,也吸引了大家对这款产品的关注。当然,魏梦在过去半年增加R&D投资可能也与这个细节有关。
无论如何,上半年的结果表明,魏梦的转型已经开始,但结果并没有达到预期。对于一些收入影响不大,必须维持才能保证与平台关系的项目,魏梦投入了太多的精力和时间,可能也会对未来转型的效率产生一些影响。
现在,魏梦很有可能会下决心壮士断腕,将所有业务项彻底转型为SaaS平台,基于自己对客户的理解,进一步推出联通客户业务的平台产品。
只有真正实现这个目标,才能在现有激烈的行业竞争中脱颖而出。
因为一鸟在手胜过一群鸟在林。







