
数字商业、数字解决方案、商户解决方案、数字媒体、智慧零售、智慧餐饮、智慧旅游,这些耀眼的词汇都来自魏梦的半年报。通过这些话,我们认为$魏梦集团(02013)$是一家高科技公司+SAAS公司。真正翻了一下词汇表,发现公司业务很大一部分是广告代理,而不是所谓真正的SAAS和高科技。
“在数字媒体方面,我们利用积累的媒体资源优势和过往投放经验,通过购买媒体平台流量,为商家提供有承诺效果的广告服务。目前我们的流量渠道覆盖了微信朋友圈、微信微信官方账号、QQ和QQ空、腾讯新闻、腾讯视频、知乎、百度、今日头条等海量媒体资源。通过我们的高级广告服务团队和多行业移动营销经验,我们可以帮助我们的企业高效地实现营销目标。”
这是魏梦2020年年报中对数字媒体业务的表述。这一段是什么意思?魏梦的数字媒体本质上是广告代理的业务。公司购买头部互联网公司的流量,如微信、QQ、腾讯新闻、百度、字节跳动等。,然后把这些流量卖给商家。
广告代理业务,看起来像是“为了钱而撒谎”?
一点也不!2021年上半年,在魏梦的数字媒体栏目中,有2229个广告主,每个广告主的金额为22.1万元。总收入4.94亿。而这项业务的毛利率是多少?
答案是:毛利率只有1.5%!!
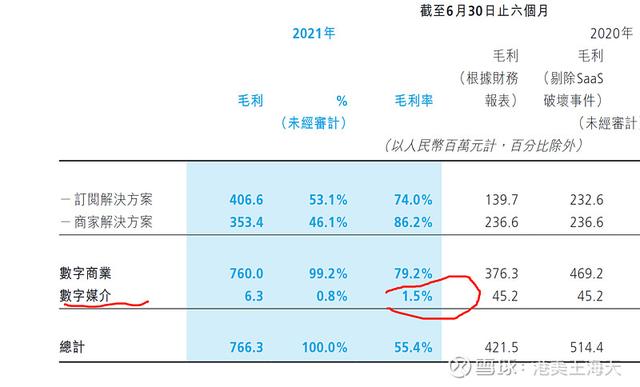
4.9亿元的数字媒体收入,对应的这个板块的毛利只有630万元!
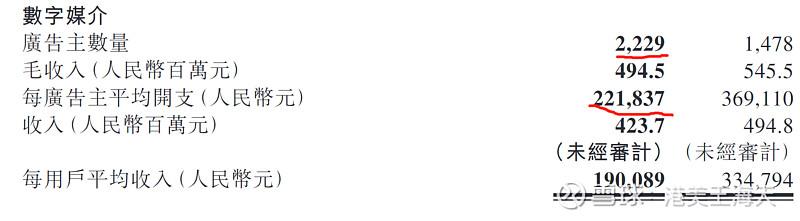
如果对比2020年上半年的数据,魏梦数媒的广告主数量为1478家,但每个广告主可以投放33.4万元,营收为4.94亿,高于2021年上半年的4.23亿。魏梦在半年报中并没有解释数字媒体下滑的原因,只是提到了一句话:“我们数字媒体解决方案的营收为人民币4.24亿元,较2020年上半年下滑14.4%。”
如果我们仔细分析,我们会发现,魏梦的数字媒体业务没有核心壁垒和护城河。广告代理的业务已经是高度充分竞争,毛利率和净利润率极低。魏梦的这项业务不如市场上的公司:蓝色光标的净利润率约为3%,而魏梦的毛利率只有1.5%。
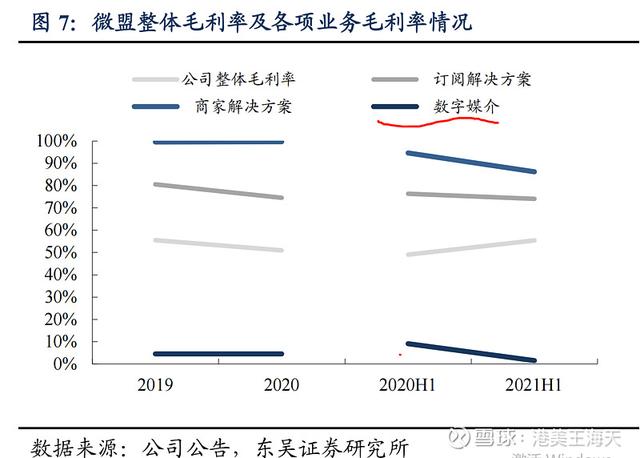
我们可以看到,魏梦数字媒体业务的毛利率呈现持续下降的趋势。
项目2:业务解决方案收入
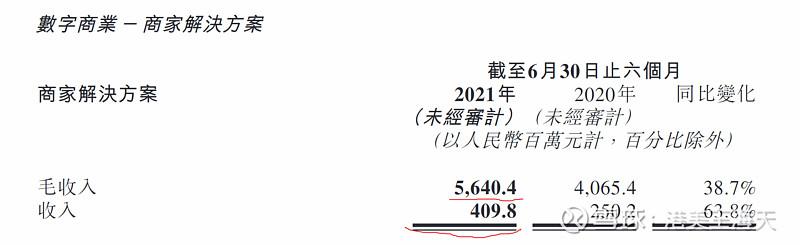
在魏梦半年报中,对商户解决方案的定义和解释如下:商户解决方案主要包括作为整体解决方案的一部分,为满足商户的线上业务和营销需求而向商户提供的增值服务,包括精准营销服务,使商户在各类顶级线上广告平台上获得线上客户流量,以及全链路智能成长解决方案(TSO)。
“满足商家的线上业务和营销需求”。妈的,已经很久了。又是广告生意!约定好的SAAS呢?怎么变成“精准营销服务”“获取线上流量”了?
此外,据统计,今年上半年魏梦商业解决方案的收入为4.09亿英镑。这是怎么发生的?它基于56.4亿个解决方案流。也就是说:商业解决方案部分的GMV为56亿元,最终对应的营收为4亿元。取率约为7.2%。
所以这部分收入更像是真实的毛利。而不是简单的SAAS。首先要让商业解决方案部分56亿流水。这些业务的推出不是阿里电商那样的卖家,而是可以在后台推出的。很多餐饮商家的送货比电商要重很多。需要更多对接和支持的人。
因此,我们可以看到,魏梦的行政开支在去年上半年增加了一倍多。
仅数字媒体和商业解决方案就占魏梦总收入的29.6%+30.6%和60.2%。
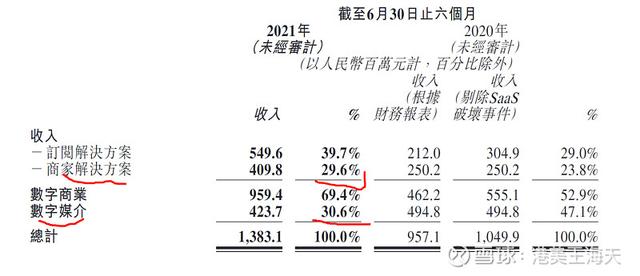
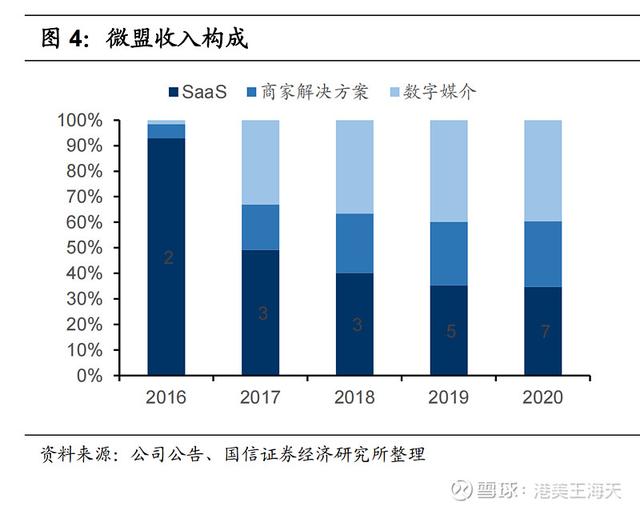
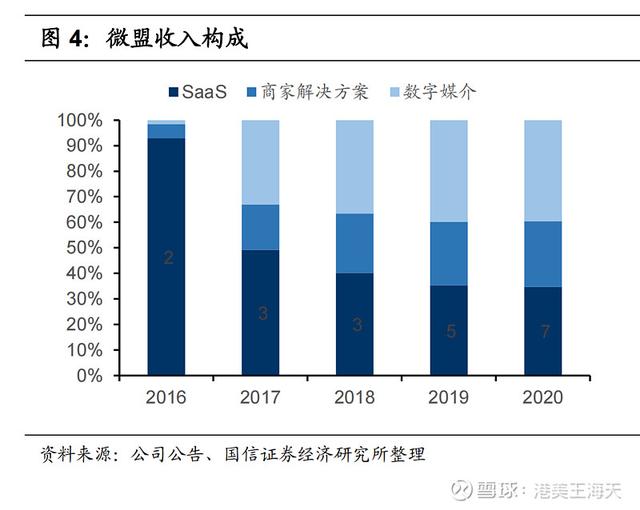
作为一家所谓的SAAS公司,广告代理和营销的收入占总收入的60%,应该定义为什么公司?可以叫互联网广告公司,广告代理公司,不能叫SAAS公司。那么,我们来看下图:魏梦的收入随着SAAS越来越低。
2016年:订阅SAAS服务占比90%,2020年只有40%左右。
因此,魏梦的收入和成本增速与SAAS公司完全不成比例:2021年上半年,魏梦收入增长44%,销售和营销费用增长100%,人员费用管理费用增长300%。
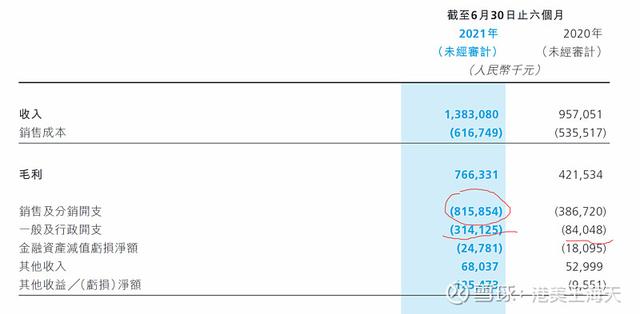
所以收益越大,亏损越大。在魏梦的业务中,当前的报表和财务并不反映SAAS公司的相应财务结构。从营收和成本来看,更像是传统的广告公司。这个广告公司只有一部分是订阅服务和收入,但是这个比例不到50%。
在2020年的巅峰时期,魏梦的股价达到33港元,市值超过600亿港元。现在,与历史峰值相比,魏梦已经下跌了85%。在此期间,魏梦没有受到互联网监管政策的影响。而且,公司的收入还在增长。股价持续下跌的唯一原因是二级市场的投资者和股东对公司的了解更加深入。
去年魏梦20港币的时候,一个I-Insurance投资部的朋友问我:我能看看魏梦吗?我说看到空,根本不是SAAS公司。然后对方通过。







