编辑导语:在短视频行业竞争激烈的今天,拼多多也开始加码短视频服务。很多视频保持同样的风格,用提现来吸引用户观看视频。虽然有其优点,但也有其局限性。它能在与Tik Tok、阿自动快等平台的竞争中脱颖而出吗?
拼多多开始增加更多短视频服务。近日,拼多多将其短视频板块拼多多视频升级为拼多多App首页底部的一级入口,取代了之前的“推荐”。在产品形态上,采用了单栏信息流模式,用户可以通过上下滑动观看内容。
早在2020年初,拼多多就开始布局视频业务。当时它的视频入口只出现在“个人中心”二级板块,在多多果园、多多爱消除等娱乐功能之后并不显眼。
两年后,拼多多将短视频门户升级为App首页底部的一级门户。一个小门户的改变,足以体现拼多多对短视频服务的重视。随着收入和用户增长的放缓,拼多多不得不将短视频作为下一个业务增长的锚点。
根据拼多多此前发布的2021年前三季度财报,其第一季度至第三季度营收分别为221.7亿元、230.5亿元和215亿元,均低于市场预期。而且年内活跃买家数稳定在8亿左右,但第一季度至第三季度的月活跃买家从31%的同比增速下滑至15.3%,分别为7.246亿、7.39亿和7.4亿,呈现出用户增长持续放缓的趋势。
很多视频也有明显的“拼多多”风格,用提现来吸引用户观看视频。用户每观看一个视频内容,微信账号就会立即收到现金。从去年年底开始,很多视频对视频创作者采取了一系列补贴和流量扶持政策。
拥有8亿用户的拼多多,能否依靠自己最擅长的“补贴战”,在近乎饱和的短视频赛道上,再创deus ex的行业神话?
一、拼多多怎么做短视频?多多最早的视频线是在2020年初。当时受疫情影响,停工停产。人们呆在家里空有了更多的闲暇时间,通过短视频分享生活,短视频用户突然多了起来。
但是拼多多对这条业务线不够重视,一直保持低调。多多视频功能推出之初,入口位于“个人中心”功能模块,排在多多果园、多多爱消除等娱乐功能之后。直到最近升级为一级入口,拼多多对短视频服务的重视才显现出来。
目前Moment的商业体验发现,现阶段多多视频的内容除了有产品链接的草视频,还有剧情、搞笑故事、影视片段等。,这与Tik Tok和快手的内容不谋而合。在产品形态上,多多视频采用了和Tik Tok一样的单栏目视频信息流,分为“关注”和“推荐”两个栏目,拥有点赞、评论、分享、个人主页等全部功能。
值得注意的是,很多视频没有精准搜索功能,用户只能被动观看系统推送的内容。如今,短视频赛道已经越来越拥挤。Tik Tok和阿auto faster凭借先发优势建立了难以突破的壁垒。众多互联网巨头纷纷入局,争夺这一市场。腾讯、淘宝、美团、小红书都把短视频内容作为内容生态的重要组成部分。拼多多作为互联网巨头,自然不会放过。
一方面,短视频App成为互联网新流量之王。随着互联网流量红利的逐渐消失和短视频等产品的兴起,过去单一的图文模式已经难以满足用户的信息获取需求,用户更倾向于通过视频获取信息。
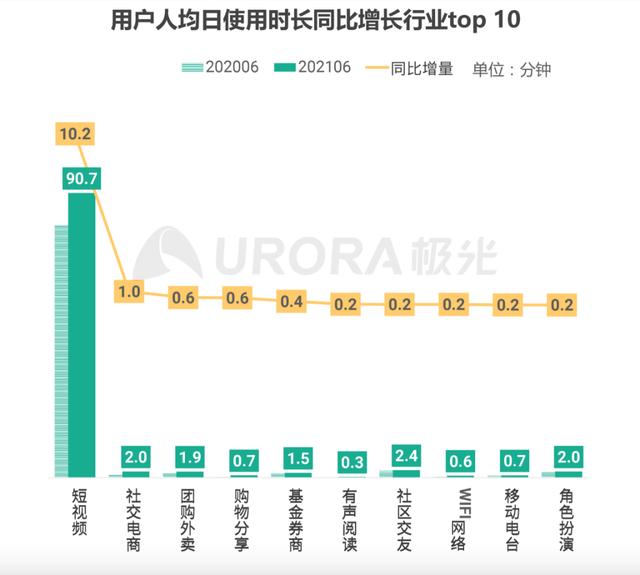
根据极光发布的《Q2 2021国内移动互联网报告》,中国人均每天观看短视频1.5小时。用户的注意力是有限的。通过丰富的短视频内容,拼多多可以抢占更多用户的时间,提高平台用户的活跃度。
另一方面,对于电商平台来说,短视频内容也有“种草”的功能。当用户看到感兴趣的视频,就更有可能下单。更直观的视频商品详情页可以帮助消费者清晰了解商品属性,有助于提高用户的购买率。
此外,两个短视频平台,Tik Tok和Aauto Quicker,正在专注于电子商务,并成为拼多多的潜在对手。如今,Tik Tok和Aauto Quicker通过在线购物车和支付工具一步步完成了业务闭环,业务增长迅速。
2021年,根据海豚社的数据,Tik Tok和a auto quickless已经成为仅次于阿里、JD.COM和拼多多的新电商平台,Tik Tok的GMV达到8000亿元,a auto quickless电商的GMV达到6840亿元,Tik Tok和a auto quickless的市场份额分别达到5%和4%。
不止于此,Tik Tok电商内部正在开发一款独立的电商App,而Aauto快消电商负责人小顾曾表示,2021年进入专业化、系统化运营时代后,Aauto快消电商将在2022年“大力发展产业带”。显然,拼多多现在才开始加码短视频,从时间上来说有点晚,但即便如此,无论是争夺用户的注意力时间,还是不被Tik Tok和Aauto更快抢走更多的电商收入,短视频都成为了它不得不关注的板块。
二、谁在用多多视频?从拼多多对创作者和用户的激励,足以看出拼多多对短视频加码的决心。为了鼓励用户创作和观看,拼多多开了一个特色——补贴。创作者方面,很多视频的补贴力度都很大。
根据拼多多推出的金牌计划,只要在其他平台有超过10万粉丝的账号,成功入驻就可以直接领取流量补贴和现金补贴。全网粉丝100-100万的,1000元,粉丝100-500万的,每月补贴3000元。
总之,只要其他短视频平台的粉丝数高,常驻的补贴就更丰富。流量方面,根据粉丝数量给予5-60万的精准保障流量。
此外,针对种草者和MCN,我们还推出了多人种草计划和优质MCN合作体系。激励计划的主要形式是招募草种植者或MCN机构。在这个计划中,优质的MCN院校被分为从F级到ssss*级的11个级别。F级最低,要求提交的视频量可以在1万到2万不等,基本收入150元;Ssss*级为最高级别,要求提交视频最低播放量500万,无上限,基本收入10万元。
在大量补贴和流量的吸引下,商业一刻发现,许多平台的创造者,如Tik Tok和Aauto Quicker,已经出现在许多视频上。比如高玉田的魔鬼,齐王的天使,潘老等。,这些创作者在其他平台发布的视频也出现在很多视频上。目前很多视频里有很多赞几十万的视频。
但并不能确定创作者主动入驻,运营了很多视频。在一系列补贴措施的诱惑下,根据剁椒TMT的相关报道,近期Tik Tok和快手的部分视频在创作者不知情的情况下被“搬运”到了多个视频中。
例如,主持人王小骞和沈涛的账号和内容也出现在拼多多App的“拼多多视频”中。然而,王小骞和沈涛的运营团队对此并不知情,并表示他们从未加入过多多视频。而且,今年以来,知乎上出现了一些相关内容,比如“视频投放项目很多,月入过万的无脑提示”,假冒大V的靠视频赚钱。
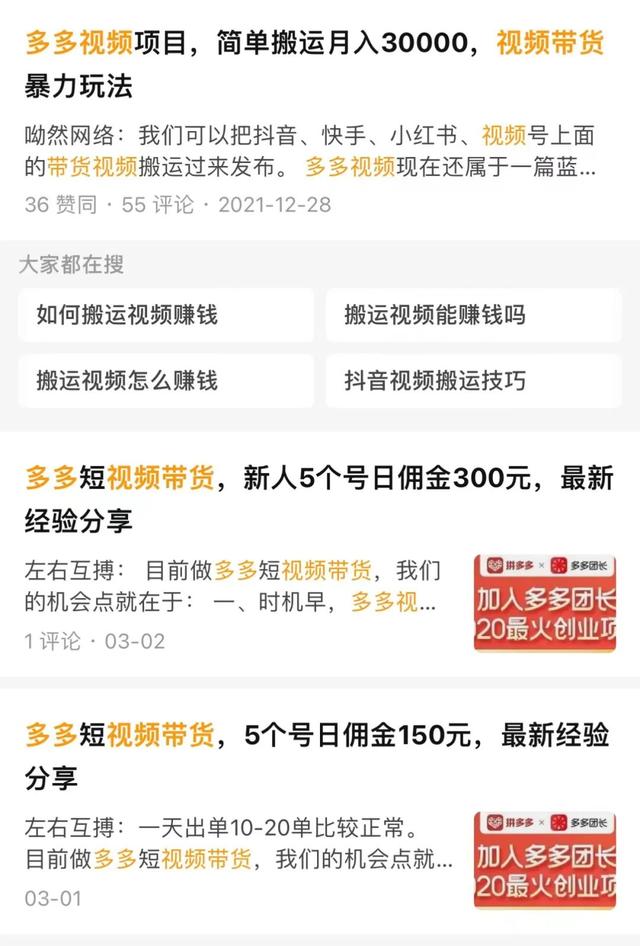
这主要是在一系列流量和现金补贴的诱惑下,一批伪装成大V账号的“运营商”涌入拼多多骗取补贴;另外,很多视频的后台录入审核比较低,也给了这种处理行为可乘之机。
根据有很多视频的剁椒TMT测试的流程,发现整个签到过程中不需要提供营业执照或者扫脸认证,整个签到机制比较松散。对于很多视频来说,这无疑是不想要的情况。“载体”的存在容易造成侵权风险,不利于内容生态的健康发展。
在客户端,拼多多也遵循着自己一直擅长的新方法。为了吸引用户观看视频,很多视频采用现金激励,连续7天签到完成任务,最多能拿到34元。用户每观看一个视频内容,拼多多就会给用户一定的奖励,直接把钱转到微信零钱里。
经过一段时间的业务体验,发现短短五分钟内,拼多多向体验的微信账号进行了十余笔支付,金额大多在几分钟左右。虽然每次收到的金额很小,但是频繁的现金流入微信钱包,足以激励很多用户持续观看视频,尤其是对于下沉市场的用户,越简单越直接的激励往往越有效。
得益于这种激励方式,一方面拉长了用户在拼多多的停留时长,可以提高用户粘性和购物下单概率;另一方面,不间断的到达提醒和页面弹出也会影响用户体验。不难看出,拼多多的一系列激励计划和补贴显示了其快速扩大视频内容池、吸引用户的决心。
虽然现在可以看到补贴的效果很明显,很多视频的内容和流量都在上升,但是这种现象还能持续多久呢?目前由于运输问题,很多视频上的原创者和运输者鱼龙混杂,不利于优秀原创作者和优质内容的留存。另外,一旦平台对用户和创作者的补贴停滞,很多视频还能靠这种方式和抖音快手竞争吗?
三、多多视频能与抖快一战吗?既然拼多多把短视频作为自己的新生力量,那么与Tik Tok和Aauto的竞争必然会更快。此外,后两者已经开始发展电子商务业务,竞争进一步加剧。赢得更多视频的几率有多大?从行业来看,如今在短视频行业,用户已经基本达到天花板,包括Tik Tok、Aauto Quicker在内的头部平台已经开始了存量竞争。
据36Kr统计,截至去年9月,Tik Tok系DAU已增长至约6.4亿,其中主站约5亿,极速版约1.4亿。自去年6月Tik Tok宣布DAU突破6亿后,主站的DAU并没有大幅增长。
这意味着今年Tik Tok的活跃用户数量几乎没有增加,Aauto Quicker也面临着同样的问题。Aauto quickent 2021年前三季度财报显示,2021年前三季度Aauto quickent的DAU应用数量分别为2.95亿、2.93亿、3.2亿,增速缓慢。多多想更快的从Tik Tok和Aauto那里赢得用户的使用时间,有自己的优势,但也面临着严峻的挑战。
一方面,拼多多作为仅次于淘宝、JD.COM的国内第三大电商平台,拥有8亿庞大用户,这使得其进入以流量为决定性因素的短视频行业,具有先天的用户优势。再加上很多视频的强势补贴政策,对用户的吸引力就不一样了。拼多多正是通过这种方式在淘宝和JD.COM之间撕开了一个口子。
然而另一方面,在近几年的激烈竞争下,短视频行业已经趋于饱和,拼多多已经很难从Aauto更快和Tik Tok那里抢占用户市场。
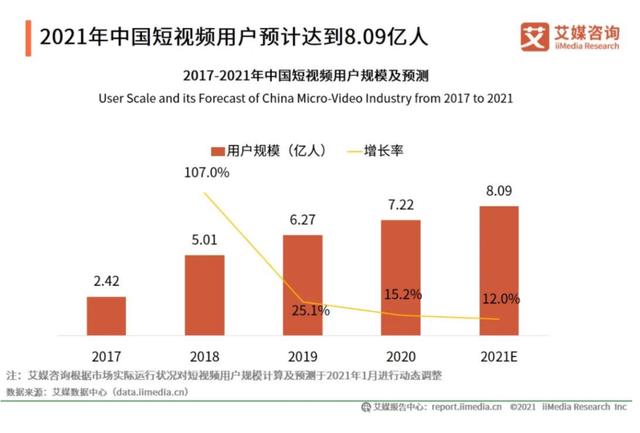
从用户规模来看,根据中国互联网络信息中心(CNNIC)发布的第49次《中国互联网络发展状况统计报告》,截至2021年12月,短视频用户规模为9.34亿,使用率为90.5%。在用户增长方面,根据艾媒咨询的数据,2020年,中国短视频用户规模将同比增长15.2%。相比2017-2018年107.0%的同比增速,用户规模增速明显放缓。
而且很多视频的内容创作者发布内容主要是靠从其他平台输送视频,缺乏原创和优秀的内容,这些输送过来的视频也不可能永远存在。一旦原作者发现投诉,很多视频都会下架。缺乏短视频基因的拼多多,还没有形成成熟的内容生产和传播环节。而且相对于Tik Tok和Aauto Quicker现在拥有的完整的内容生态和丰富的原创作者,很多视频还是有很大差距的。
创作者是短视频内容的护城河,但这些创作者更快地在Tik Tok和Aauto积累了一批忠实粉丝。拼多多要抢这些创作者,并不容易。如果重新培养创作者,需要更多的时间沉淀,能否培养出来也是未知数。
在互联网流量红利消失的背景下,短视频似乎是最后的流量高地,各路巨头纷纷投入其中。对于拼多多来说,更多的视频不仅是更快地与淘宝、JD.COM、Tik Tok和Aauto等竞争对手竞争的工具,也是完善其业务地图的一步。所以这一步一定是拼多多在探索,但要有更多的视频脱颖而出,还有很长的路要走。
作者:栗子不到十天;编辑:周野;微信官方账号:商业一刻。
本文由@时刻营业执照发布。每个人都是产品经理。未经许可,禁止转载。
图片来自Unsplash,基于CC0协议。