图片@视觉中国
看起来很会做生意的文怡,作者董晓华,还有编辑何安欣。
一路烧钱的拼多多慢了下来。
11月26日晚间,拼多多发布了令市场失望的三季报,主要是两个核心指标大幅低于市场预期:
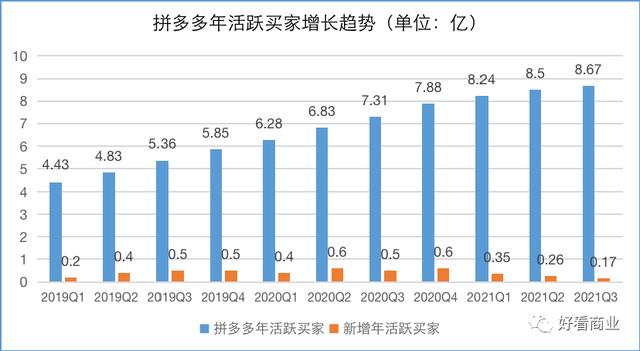
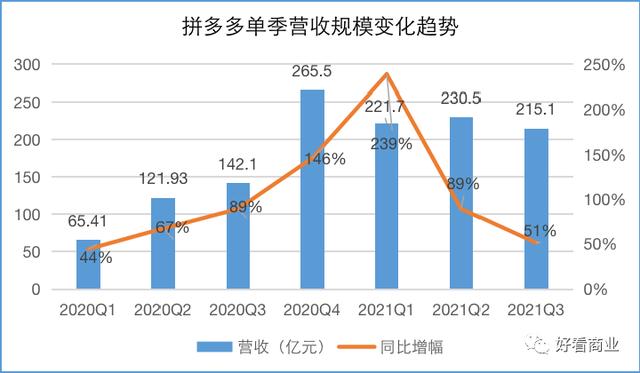
Q3,拼多多营收215.058亿元,同比增长51%,远低于市场预估的264.7亿元;截至9月30日,拼多多每年活跃买家8.67亿,单季仅1740万,低于市场预期。
过去,拼多多一直在大踏步前进,这是蓬勃发展的代名词。其增长逻辑是疯狂烧钱,带动用户数和活跃买家数快速增长,同时不断提高自己的复购率和客单价,从而不断扩大平台的GMV、营收和利润。
但是,拼多多Q3的营收和用户增速,无论是与市场预期相比,还是与过去本身相比,都并不理想。
相比之下,做互联网电商的巨头们都在拼命往前冲,阿里,JD.COM,想做大零售的美团,加码直播电商的Tik Tok和Aauto Quicker,无一例外。
更何况,拼多多此时宣布改变增长思路,从过去依靠营销和销售投入实现增长的模式,转变为依靠加大科技和农业投入实现增长。
拼多多第三季度财报和管理层释放的信号表明,其高增长神话已不复存在。
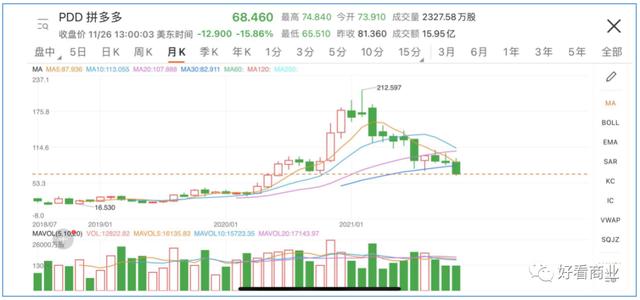
所以Q3财报发布后,相信崩盘的投资者纷纷出逃。拼多多股价盘中暴跌20%,最终以近16%的跌幅收盘。
拼多多成长神话破灭的背后发生了什么?是谁在围攻拼多多?加码科技和农业是品多多的好出路吗?
增长的神话破灭了
拼多多增速放缓是必然的。中国的用户规模天花板虽然高,但也有屋顶。
国家统计局数据显示,到2020年,中国14亿人口中,互联网用户9.89亿,手机网民9.86亿。
截至今年第三季度,拼多多活跃买家数已达8.67亿。天花板就在拐角处。
事实上,2008年活跃买家增长的放缓直到第三季度才出现。今年Q1活跃买家的增长明显下降,今年前三个季度的增长也在放缓。
来源:拼多多财务报告
拼多多季度营收的陡峭增长曲线在去年第四季度达到顶峰。今年前三季度环比增速较小,同比增速呈断崖式下滑,从239%降至51%。
来源:拼多多财务报告
拼多多的收入主要来自网络营销(商家广告)和佣金收入(交易收入)。随着客单价和复购率的缓慢增长,拼多多叠加用户增长放缓、营收规模下降是必然的。
同样,GMV的增长也将放缓。然而,从今年Q1开始,拼多多将不再披露GMV的数据。
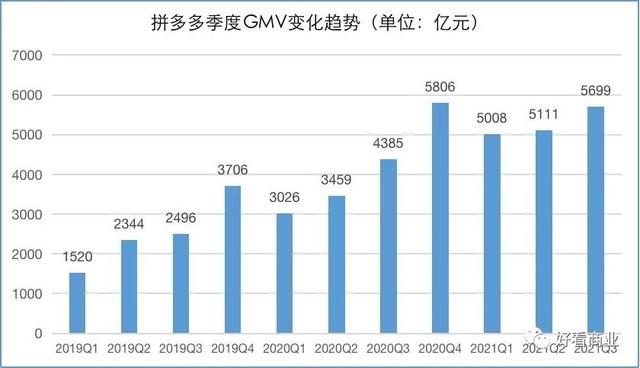
来源:拼多多财报,长桥海豚投资研究
长桥海豚投研测算,按照拼多多/GMV应付商户付款比例,拼多多今年前三季度GMV分别为5088亿元、5111亿元、5699亿元。第三季度GMV同比增长30%,低于市场预期的45%。
巨人围剿拼多多
拼多多起步于“五环”,大量低线城市用户是拼多多的基础用户。
但争夺下沉市场是近年来互联网巨头和少数创业公司的增长希望。
互联网公司在下沉的市场中“刺刀见红”。这两年两大主战场是社区团购和直播电商。
无论是阿里、JD.COM这样的老牌电商巨头,还是Tik Tok、Aauto Quicker这样靠短视频直播进入电商的玩家,还是半路杀入零售业务的服务电商巨头美团,都在拼命抢市场。
今年前三季度,阿里、JD.COM和美团都在扩大用户,增长可观。与这三家公司相比,拼多多今年前三季度新增年度活跃买家数量最少。
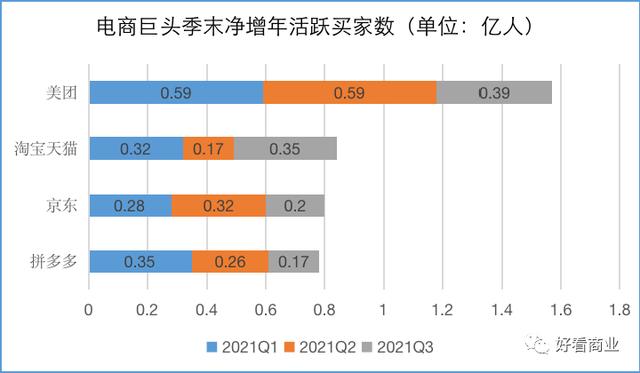
来源:公司财务报告,公开资料。注:阿里2021财年Q4财报对应的是自然年2021Q1的数据,以此类推。
尤其是阿里和美团,前者在社区团购等新业务上输不起。今年第三季度增加了3500万活跃买家;后者决心赢得新业务,增长最快,第三季度新增近4000万活跃买家。
他们的新用户与拼多多的用户高度重合。QuestMobile的数据显示,截至2021年6月,阿里78%的淘客用户与拼多多重合。
短视频平台Tik Tok和Aauto Quicker以直播切入电商,在用户和GMV方面迅速崛起。
今年前三季度,a auto faster电商GMV分别达到1186亿元、1454亿元、1758亿元,同比增速分别为219%、100%、86.1%。其中,来自a auto faster小店的成交占比在第三季度达到90%。
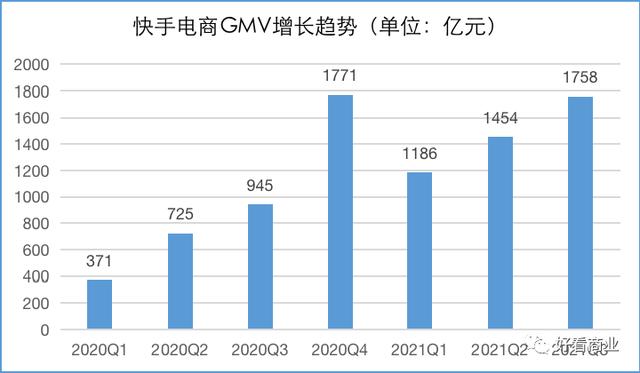
来源:Aauto更快的财务报告
字节跳动尚未上市,目前也没有Tik Tok GMV的官方数据。据LatePost等媒体报道,2020年,Tik Tok电子商务年GMV超过5000亿元,是2019年的3倍多;2021年,Tik Tok电子商务的年度GMV目标是1万亿元。
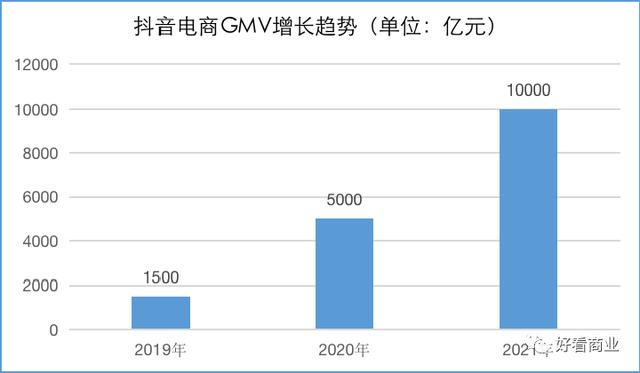
来源:LatePost和其他媒体报道。
阿奥特更快+Tik Tok,这两家公司以前不是对方的对手。目前,电子商务的GMV总和已经直逼拼多多。而且他们的用户大多和拼多多的用户高度重合。
直播电商这几年发展的如火如荼,已经从一种营销方式变成了如今商家的标准零售方式。
淘宝、Tik Tok、Aauto Quicker,直播业务的三大平台,已经从头部标杆主播,到自播,中小主播比比皆是。
维娅和李佳琪从淘宝直播中脱颖而出。目前仅在双十一的GMV就达到了100亿元的规模,是国内电商主播的绝对掌门人。罗永浩是Tik Tok电商的标杆,辛巴家族则长期占据Aauto更快直播电商的头部位置。
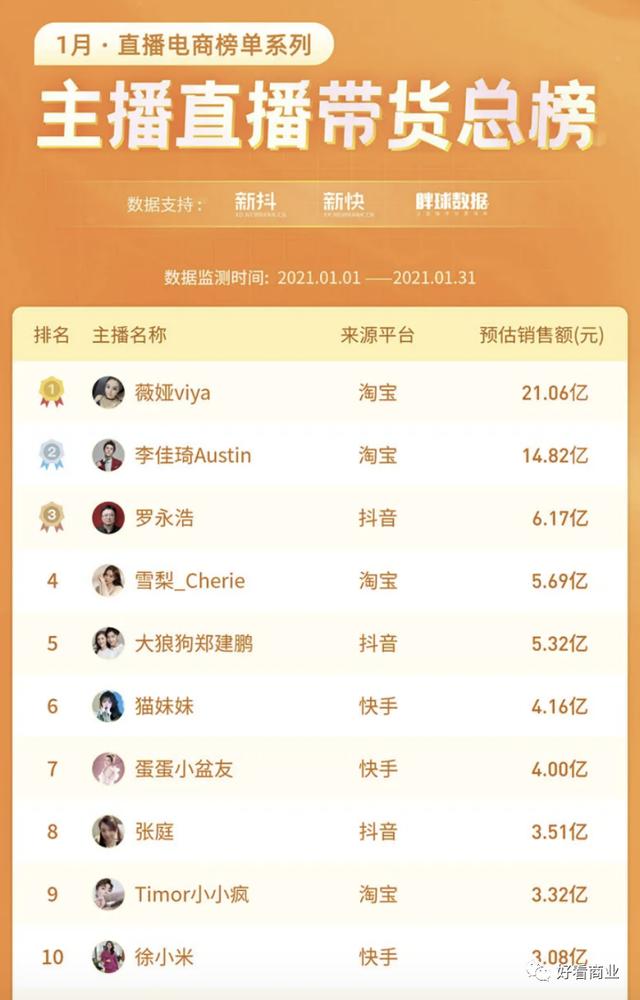
图片:新列表
去年年初,拼多多正式上线了很多直播,但至今势头有限。相比其他几个平台,在直播电商上就逊色很多。
阿里、JD.COM、美团、Tik Tok、Aauto更快的用户和电商企业GMV快速增长的背后,是他们的积极进攻和持续的大量投入。
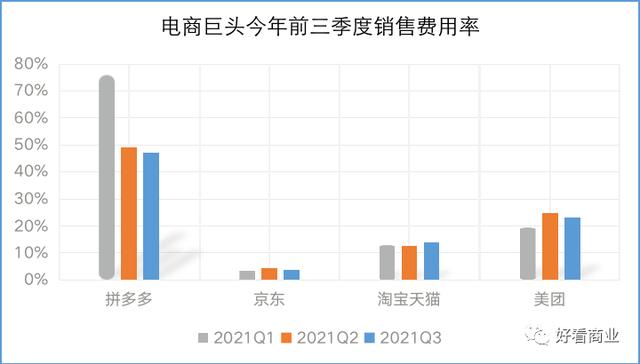
来源:公司财务报告。注:阿里2021财年Q4财报对应的是自然年2021Q1的数据,以此类推。
今年前三季度,一直大手大脚、高喊“百亿补贴”的拼多多正在逐步降低销售费用率。相比之下,JD.COM、阿里和美团都在加大火力。
尤其是阿里和美团,简直就是疯狂砸钱。
Q3,阿里销售费用同比增长86%至276亿元;阿里上个季度烧了262亿。
美团Q3的销售和营销支出为114亿元,占营收的比例从去年同期的16.5%上升至23.3%。上个季度,美团的销售和营销费用超过108亿元,营收占比24.8%,比2020年同期增长0.4个百分点。
游喧已经成为社区团购的领军人物,和拼多多、一淘一起玩。
不过从目前社区团购的状态来看,跑马圈地阶段基本结束了。美团已经开始从追求单量和GMV增长转向控制成本和盈利。
就在这个时候,拼多多宣布调整增长方式,减少销售费用的投入,从烧钱拼规模的模式转向专注科技和农业进行内生增长。
这是主动转变思维,错位竞争,还是被围攻后弃城而逃?只有品多多自己最清楚。
押注R&D+农业的几率有多大?[/s2/]
拼多多管理层如何看待网购的竞争格局,其他玩家的电商业务对拼多多的影响有多大?
面对分析师的提问,拼多多现任董事长兼CEO陈雷给出了一个温和而有禅意的回答。
他表示,中国的电子商务行业非常大,越来越多的平台加入电子商务是顺理成章的。但企业发展的核心还是要回到自身。拼多多从农产品入手,更注重满足用户的日常需求。这就是拼多多和其他电商的区别。
拼多多这个号称腿上有泥的新电商,因为农业而与众不同。因此,接下来,它应该增加农业投资,更加专注于“农业”。
拼多多通过“农地云+产地直采”的模式重塑农产品流通链条,用产地直采取代层层配送的模式,为农产品上行搭建了一条高速路径。
2020年,拼多多农产品GMV突破2700亿元,规模同比翻番;拼多多也已宣布将成为中国最大的农(副产品)上行平台。
今年第二季度,拼多多正式成立“百亿农业科研项目”,董事长兼CEO陈雷担任头号职务,计划投入100亿元推动农业科技进步。
在Q2的总利润投入到“100亿农业研究项目”后,陈雷宣布拼多多Q3的总利润将继续投入到这个项目中,在农业方面进一步精耕细作。
R&D也是拼多多增持的下一个方向。
无论是拼多多创始人黄征,还是现任董事长兼CEO陈雷,都是技术背景的掌舵人,重视技术无可厚非。
过去几年,拼多多愿意在R&D投资,花大价钱招聘行业技术人才,是拼多多迅速崛起、后来居上的助推器之一。
然而,根据拼多多的财务报表,拼多多2021年前三季度的R&D费用率与2020年相比呈下降趋势。
2020年前三季度,R&D费用率分别为23%、14%和13%。今年前三季度基本稳定在10%左右。
下一步增加R&D几乎是所有互联网巨头的共识,但目前的投入水平并不相同。
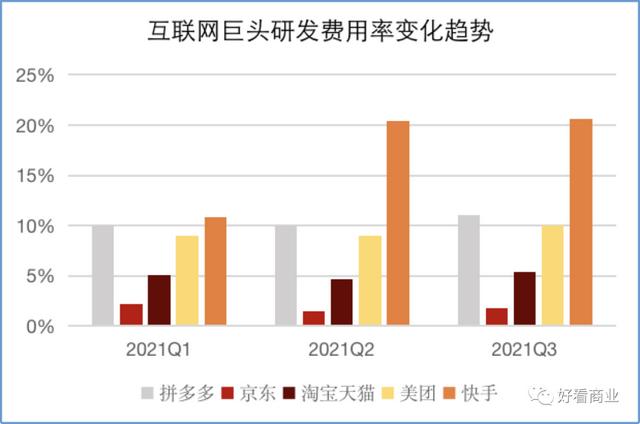
值得一提的是,在今年前三个季度,R&D在阿奥特莱斯的费用率有了很大的提高。从Q1的10.8%到Q2的20.4%,再到第三季度的20.6%。
农业是拼多多的优势领域,但不是“我有谁没有谁”的领域。相反,农业是近年来互联网巨头都在加大布局的领域。这个面积空足够大,关键是政策大力鼓励的方向。
阿里在农业领域的布局已有多年历史,多年来一直是国内最大的农产品电商平台。2019年,阿里平台农产品交易额2000亿元,2022年目标4000亿元。
阿里也有很多“农”的方式,除了利用电商平台推动农产品、农资、电商向上流动,科技兴农,带货活;他们还通过阿里云ET农业大脑、盒马鲜生“盒马村”、蚂蚁金服、钉钉数字乡村等推动农业农村数字化。
Tik Tok和阿奥特莱斯也在积极“耕作”。2019年,Aauto更快推出“三农快速成长计划”,助力乡村振兴。根据Aauto quickless的三农生态报告,2020年,Aauto quickless平台的三农创作者电商交易额奇数将超过5000万。Tik Tok有“富域计划”,鼓励越来越多的“新农民”带货生活。
美团也有动作。比如“未来食品农场”计划,是美团长期孵化的重要项目之一,是其布局智慧农业的一个切口。2018年,王兴还和网易CEO丁磊一起成立了一家公司,主营业务是养鸡。
因此,增加R&D和农业能给拼多多带来多大的竞争优势,还有待观察。