
这几年互联网保险爆发很快,产品更新很快,保障也越来越好。
很多朋友看着几年前买的保险,不仅保障差,而且贵,突然有买错保险的感觉。
所以很多读者都有疑问:买了不合适的保险怎么办?
今天我们就来分析一下这个问题,主要内容如下:
在过去的两三年里,保险产品与以前相比发生了翻天覆地的变化。很多人觉得之前买的保险不仅贵,而且远没有保障。
因此,许多读者经常会问类似的问题:
其实这个问题真的有点复杂。
首先,我们要看看我们是否真的买了一个不合适的产品。一般来说,如果有以下四种情况中的任何一种,很有可能是这款产品不适合你。
1。我买错了产品
很多人买保险根本不做功课,一闭眼就买。我根本不知道我买的保险能覆盖什么。这是我真正需要的吗?
比如有人担心生病没钱治疗,想买可以报销医疗费用的医疗保险,却被忽悠买了年金保险;有的人怕孩子意外,想给孩子买意外险,结果却买了教育金...
以上都是买错保险的典型案例。这就像寻找灵魂伴侣,却遇到了渣男。
2。预算过多
买保险是能力问题。并不是买的越多越好,而是要根据自己的经济情况来决定。
对于普通工薪家庭,我们建议总保费控制在家庭年收入的10%以内。所以,如果想给家人投保,需要慎重。
如果因为冲动,一下子给孩子买保险花掉了大部分预算,那么就没有更多的钱来分配家庭中最需要保险的经济支柱了。
3。保额太低
我们常说:买保险就是买保额,保额太低根本无法转移风险。例如:
重疾险只买10万保额,而我国目前癌症治疗平均费用在30万左右。对于癌症来说,这笔钱只是沧海一粟。
明明肩负着100万的房贷,却作为家里的经济支柱,只买了20万的固定生活。一旦人们走了,留下来的家庭可能会过着非常艰难的生活。
一般来说,建议您可以根据以下情况配置保额:
但是每个人的收入、身体状况等等都不一样,买多少保险最终还是要看自己的实际情况。
4。保证书已经过期
即使你很懂保险,完美避开以上三个坑,你还是会遇到保险过时的问题。
比如2018年有一款网络名人产品“健康生活A+B”,只照顾疾病和轻症。当时它的保障比传统的好。但是和现在的重疾险比起来,差了十万八千里。
产品升级导致保障过时,这是必然的,就像我们无法阻止自己变老一样。
如果你符合以上条件,买了不合适的保险,或者对自己的保险不满意,该怎么办?
面对不合适的保险,其实有三种应对方式:
下面,我们将分别分析这几种方式:
1。投降
如果买了不合适的保险,退保可能是最简单的处理方式。比如我们买了一件不合身的衣服,会马上想到7天内可以无理由退货。
保险也是如此。如果在犹豫期(一般10-15天)退保,可以拿回已交保费,没有任何损失。
但是,过了犹豫期,退保的损失会更大,因为退保只能领取“现金价值”,不能退还保费,而且现金价值与所交保费相差很大。
我们以达尔文五号荣耀版为例。以下是30岁男性购买50万保额,缴费30年到70岁的现金价值表:
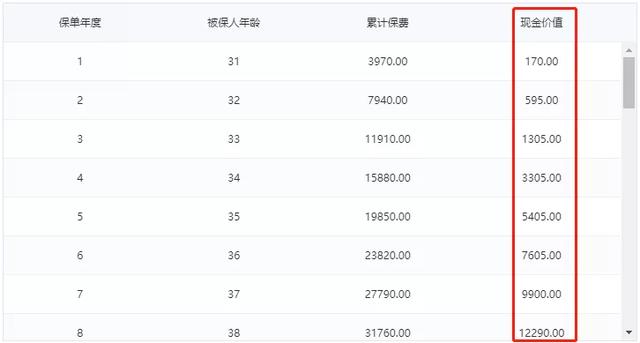
从上表可以看出,如果第八年退保,总共交了3.2万保费,只能拿回1.2万,亏损2万左右。
当然,我们不能否认保险在退保前的那段时间给我们的保障。
如果你能接受退保损失,并且确定要退保,那么我们建议你先考虑以下几点:
①以我目前的身体状况,可以购买新的产品吗?
想买保险也买不了。你首先要确定自己身体健康的话可以买新的保险。
比如之前买保险的时候身体健康,现在老了。3级高血压,很难买保险。
所以,如果你有健康问题,或者年龄太大,就要慎重考虑要不要退保,或者也可以用减少金额或者减少保险的方法,后面会介绍。
②退保划算吗?
如果你的健康能通过新品的健康告知,是不是要衡量一下是否值得退保?
排除通货膨胀,可以参考以下公式:
新产品总保费≦老产品剩余未支付保费+退保后可返还的金额
让我们举个例子:
2013年,32岁的王先生买了一份重疾险(分红型),年保费1万多元。最近因为房贷压力,王先生犹豫要不要换成性价比更高的B产品。
为了回答王先生的问题,我们做了一个比较:
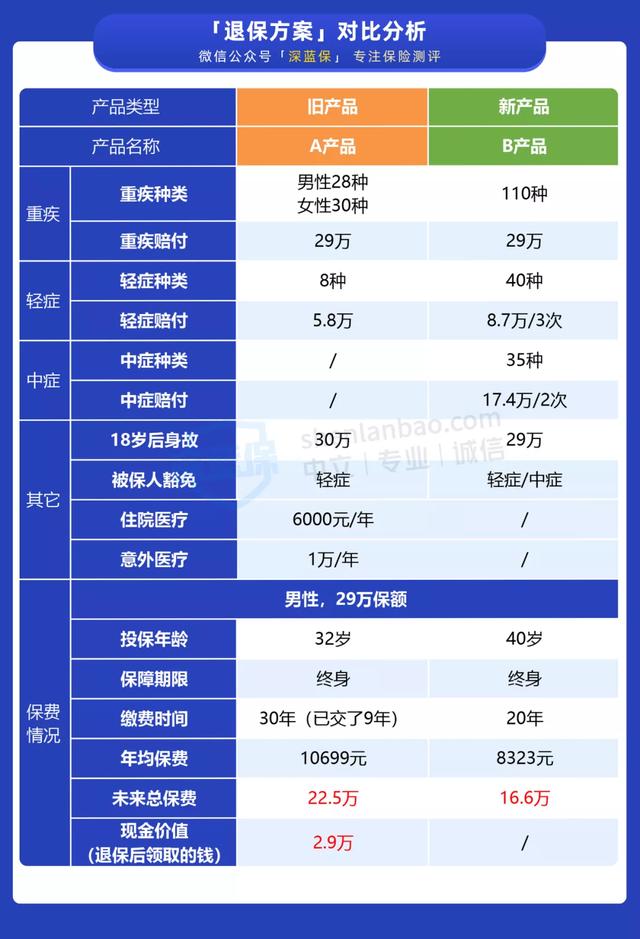
与产品A相比,产品B具有以下优势:
计算方法为:产品B总保费(16.6万元) <老产品剩余未缴保费(22.5万元)+退保后可退还的钱(2.9万元)= 25.4万元。
因此,王粲先生考虑退保,但前提是他目前的身体状况能够通过B产品的健康告知,而且B产品的等待期过了之后,A产品也要退保,以免保障中断。
提醒大家,投降不是一件简单的事情。不能只看价格或者保障来决定是否退保。一定要结合自身情况,考虑新旧重疾的因素。
比如有朋友买的老重疾险,保障和新产品差不多但是价格贵一点。在这种情况下,建议不要轻易退,因为旧重疾相比新重疾有以下优势:
所以,如果你也纠结于之前买的保险,不好也不贵,想退保,一定要慎重考虑各方面因素。
2。付清扣款
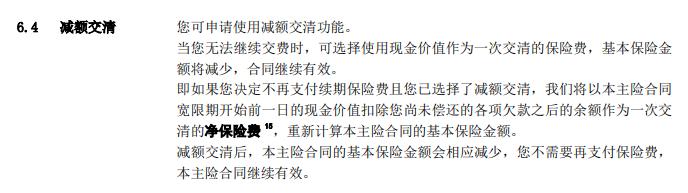
如果买了不合适的保险,不想再交了,有些产品可以选择减额还清,也就是说以当前的现金价值作为未来的保费,保障仍然有效,保额会相应减少。
比如你贷款买了一套100平米的房子,几年后还不起房贷。开发商会给你换一套30平米的房子,你不用再还房贷了。
为了加深大家的理解,我们来看一下某款产品的扣款支付形式:
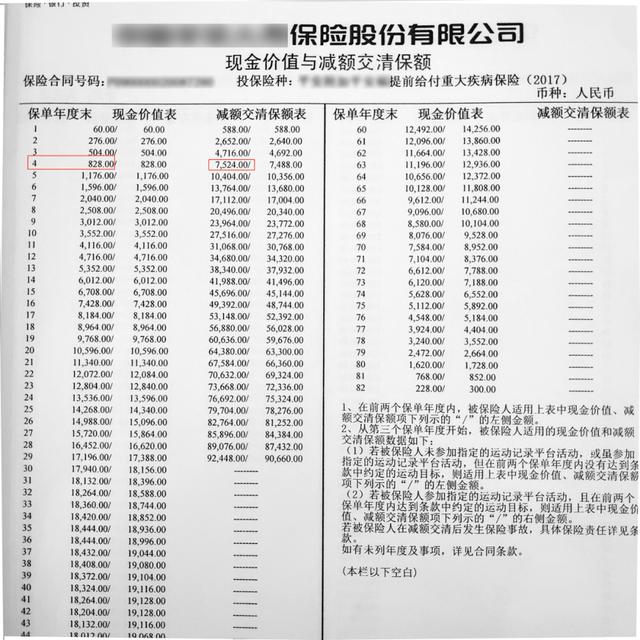
这款重疾险保额12万元,缴费30年,每年缴费3624.7元。目前保费已经交了4年,共计14000元。
如果选择还清扣款,第四年的828元现金价值作为剩余26年的保费,以后就不用交了,但是保额只有7524元,以后遇到危险只能交7524元。
提醒大家,免赔额赔付后只有部分保险可用,条款里可以看到。例如:
(平安福2021条款)
另外,支付减少的金额后的保额一般很低,保障作用有限,要慎重。
3。降低保险金额
有些保险除了还清减少的金额外,还有减少保额的功能,也就是说,如果承受不了太多保额,可以申请比例退保,保额会减少,保费也会相应减少。
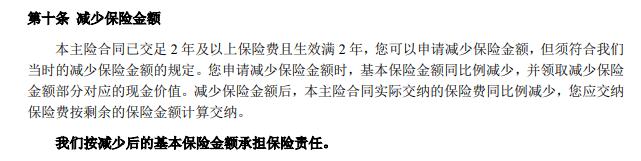
富德生命健康无忧(经典版)条款
并不是所有的产品都有这个功能,即使降低保额,类似退保,也会有损失。毕竟眼前交的保费是“浪费”的,几年前退保得到的现金价值并不高。
最后,我们来了解一下降低保额、还清降低的金额和退保有什么区别?先看表:
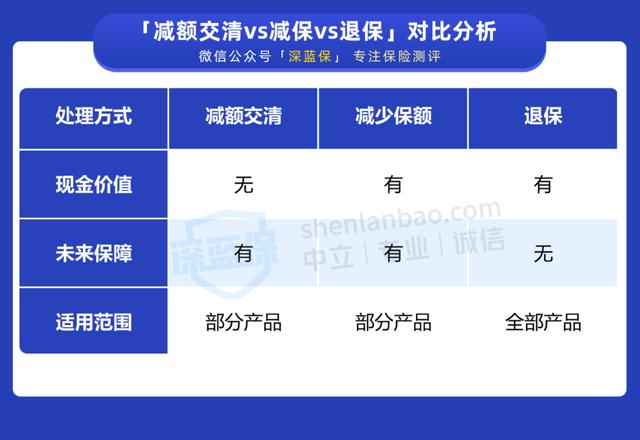
可以看出,这三种方式主要区别在现金价值和担保:
一般来说,这三种方法都有一定程度的损失,一定要慎重考虑再做决定。
很多人费尽心思去买保险,但是买了保单之后就随便放着,甚至忘了交费,更别说去发现自己买的保险会不会过期了。保额会不会太低?适合你吗?
所以买了保险之后,要做好“保单体检”,一旦发现保险有问题,可以及时调整。
但保单体检的前提是先管好保单。现实生活中,一个家庭有十几份保单的情况并不少见。有工具可以轻松管理策略吗?
在这里,我要推荐“小深护法”。简而言之,它可以帮助您:
有时候,买了保险管理不好,比没买保险更遗憾。希望大家关注一下。
我们整理了两个大家关注的常见问题,希望对你有所帮助。
1。保险这么快就过时了。还需要买吗?
我当然想买。
买早保障吧,毕竟谁也无法预知疾病和意外什么时候会来。虽然产品的保证过了几年就过时了,但至少曾经保护过我们。
其次,买保险是一个多重配置的过程。不要以为买了保险就可以高枕无忧了。
要根据收入增长、家庭变化等因素不断调整,保证自己的保险配置与时俱进。
其实社会在发展,保险行业也在不断进步。过时的安全性是每个人都不可避免的问题,大家可以根据自己的实际情况增加安全性。
如果一些长期保险产品升级了保障,可以在续费时选择将原保单更新为新保单。
2。如何办理退保?
视情况而定:
不同的保险公司会有不同的做法,我们只要根据实际情况去做就可以了。
买不合适的保险真的很头疼,保障不好还要花钱。
要避免这种情况,归根结底还是需要对保险有一定的了解,然后根据自己的实际情况进行配置。不要拍着脑袋随便买。
买了之后,记得经常查看保险单,看看是否需要检查丢失的物品。
如果今天的分享对你有帮助,点击文章底部的“喜欢”,让更多人看到,就是对我们最大的支持。
你有没有走过买保险的弯路?欢迎留言分享:)
我是沈兰君,专注于保险测评和每日科普保险干货。
保险的坑数不胜数,我们老百姓真的防不胜防。
为了更好的帮助你,我辛辛苦苦整理了一系列知识干货,欢迎自取!
只要关注深蓝保险,给我私信:福利,就可以免费获得以下资料包:
「产品清单」:每月更新保险性价比最高的四款产品清单!
《保险指南》:针对儿童、成人、各年龄段老人的科学保险指南,价值169元的免费课程!
「防坑攻略」:重疾险、医疗险、意外险、定期寿险四大险种最全的防坑攻略!
“保险计划”:针对年收入5万、10万、20万、50万家庭的保险计划。
《疾病核保》:乙肝、结节、高血压、糖尿病等常见疾病的快速保险指南。
《社保手册》:全国各地医保报销、养老金征缴详解,全网最全的社保手册!
推荐阅读:
宣称大秘密!保险公司如何调查个人资料?
风雨中的互宝!半个月170多万人退出,包括你?
哪家保险公司比较强?前十名,官方最新公布的数据。
揭秘!卖保险真的能年薪百万吗?真相就是这么残酷...
注意了,主人!车险改革四大变化,保费真的降了吗?
一根手指20万!为了骗保,他们能对自己下多大的功夫?
社保断交一个月,影响好大!注意跳槽。
国家养老金又涨了!多拿几千的福利。不要无知。
辞职,社保怎么处理?我给社保局打了61次电话后写了这篇文章。
为了了解医保报销,我写了近万字的实用指南,你看完就明白了。







