在增量市场越来越紧俏的当下,跨境电商领域的竞争更加残酷和激烈。面对流量赛道上头部企业的竞争,势必走向“马太效应”。
9月6日,阿里巴巴和网易联合宣布达成战略合作。阿里巴巴集团以20亿美元全资收购网易跨境电商平台考拉。经过一个多月的拉锯战,跨境电商行业最大的变局终于尘埃落定。
届时,网易考拉将与天猫国际整合,由天猫进出口集团总经理刘鹏担任考拉CEO,原考拉CEO张磊担任天猫进出口业务顾问。考拉品牌将继续独立运营。
跨境电商的轨迹突然变了。作为国内跨境电商的领军企业,网易考拉为什么选择自我出售?此次收购后,跨境电商将出现“一家独大”的局面。对行业和消费者会有什么影响?
观点:网易电商瓶颈凸显,卖或成无奈之举。
2015年成立的网易考拉,被赋予了最深的希望。
回想丁磊在第二届世界互联网大会上的话:“希望未来三到五年,网易考拉海购能做到500亿到1000亿,在电商战场打造另一个网易”。
但这个梦想最终破灭了。
网易发布2019年第二季度财报显示,Q2网易电商业务收入52.5亿元,同比增长20.2%,占公司总收入近28%,已成为仅次于游戏的第二大业务。
纵观网易考拉近几年的发展,电商业务已经成为网易的第二大营收引擎,并且保持着不错的增速。网易似乎没有理由出售。
然而,在看似漂亮的业绩背后,网易的毛利率却是惨不忍睹,依然存在着高昂的运营成本和潜在的风险。
近年来,通过网易考拉和网易YEATION的双线布局,电商业务逐渐成为网易的核心业务之一,但网易进入电商轨道以来,整体利润率逐年下滑。数据显示,2017年Q4至Q2 2019年7个季度期间,网易游戏平均毛利率为63%,广告为62%,电商仅为9%。其中,电商在2018年Q4达到季度最低值,毛利率仅为4.5%。这还只是毛利率。如果扣除各种运营费用和配送成本,电商业务的毛利率会拖累网易整体的毛利率。网易电商基本没钱赚。
此外,网易考拉还在大力投入,不断扩张的线下门店模式增加了运营成本,跨境仓储的重资产布局。在当代消费者“新消费”的大背景下,虽然线下门店有效补充了线上门店的体验不足,但网易考拉线下门店强调“体验”而非产品销售,严重导致线下门店人力、门店成本居高不下,进一步加大了企业的损失。
为了扩大规模,减少亏损,2018年,原本以自营海淘业务为主的网易考拉推出了第三方业务,但也将竞争从垂直电商拉到了综合电商层面。再看国内市场,阿里的领先优势不可动摇,JD.COM、拼多多、唯品会都各有优势。在电商红利消失,玩家希望从成本中获取利润的新阶段,网易考拉要投入多少,用多长时间,甚至如何盈利,才是网易要不要做网易考拉的核心。
曾经被寄予厚望的“下一个网易”显然已经成为不可能完成的任务。比起苦撑,把考拉送进阿里的怀抱或许是个不错的选择。
观点二:阿里的攻守战略布局有哪些是花大价钱称赞的?
这个交易额20亿美元的M&A,为什么已经拥有顶级玩家天猫国际的阿里还要斥巨资收购看似重复的跨境电商业务?在占据了超过一半的跨境电商市场份额后,阿里的下一个野心是什么?
事实上,阿里一直是一家买流量的公司。它收购的所有公司的核心目的都是为自己提供流量。如果这么大的海淘流量能被阿里收购,它的整个盘子会迅速爆发,形成更大的优势。
阿里也需要弥补海淘业务品类的缺陷。网易考拉的核心品类是母婴产品,最新一批签约品牌依然以母婴产品为主。目前天猫国际最强的品类是美妆。天猫在今年的金妆奖上也表示,美妆是其增长最快的品类。收购考拉后,阿里有可能引入考拉在母婴品类的供应链能力。母婴也是海淘业务用户粘性最强、需求最旺盛的品类,发展潜力巨大。
另外,这种可能的投资更多的是基于战略上的考虑。
更重要的是,为了不让JD.COM、拼多多等竞争对手在海淘中获得更大的发展空,阿里还必须率先发力,做好防守。俗话说,项庄舞剑意在重演。
并非传言风来自空山洞。一个是作为拼多多A轮的领头人,丁磊和黄征关系很深。二是拼多多在年初悄然上线了跨境电商项目“拼多多国际”,随后在各个保税区举办招商会,还有香港的直邮商家招商会。最近又与Xi安国际港务区合作,双方将共同设立拼多多国际跨境保税仓,进军跨境电商的野心已经表露无遗。
换个角度想,如果这次是拼多多而不是阿里成功收购网易考拉,会是一种什么样的格局?毫无疑问,拼多多将具备在跨境电商业务上挑战阿里的实力,同时对改变其在大众中的低端形象有很大帮助,成为整体电商业务中当之无愧的老二,电商群雄逐鹿的格局开始形成。
由于拼多多在收购考拉方面未能击败擅长布局的阿里,短期内拼多多仍将采用流量共享、以注册价优势消化国内过剩产能的电商模式,也就是说,其将专注于下沉市场而非跨境电商。因此,拼多多失去了一个通过借壳转型升级、可能改变公众形象的绝佳机会。
通过此次收购梳理国内电商格局,不难发现今年阿里和拼多多的竞争已经进入白热化阶段,而传统的老二JD.COM却因为创始人深陷官司而轰然倒塌,销声匿迹。
对于此次收购,如果阿里经济能够充分发挥其生态效应,考拉很有机会成为“更好的考拉”。通过整合产业链,提升考拉在供应链和物流方面的能力,阿里也可以为考拉投入更多的流量支持。一旦考拉背靠阿里,无论是流量获取和利用率,还是品类拓展,都有希望再上一个台阶。在阿里全球化“服务全球20亿消费者,1000万盈利中小企业”的战略目标下,考拉发展将有机会进入更快的车道。
观点三:头部企业强强联合,行业竞争格局被锁定?
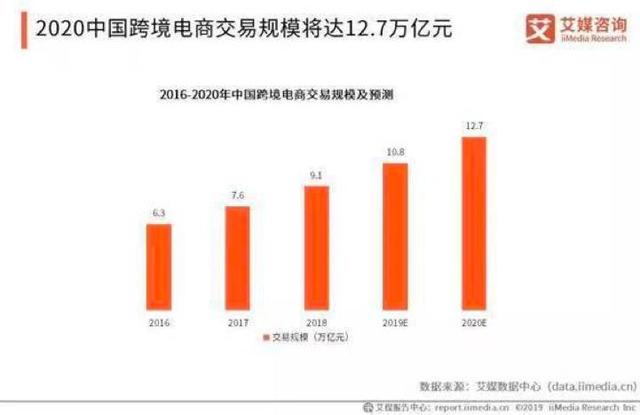
在行业层面,今年年初颁布的《电子商务法》为跨境电商提供了规范的发展环境。艾媒咨询近日发布的《2019上半年中国跨境电商市场研究报告》(以下简称《报告》)显示,2018年跨境电商整体市场规模将在9.1万亿元左右,2019年有望进入10万亿市场,2020年有望达到12.7万亿元。同时,2018年中国海淘用户数量突破1亿,预计2020年将达到2.11亿。
目前,国内跨境电商市场呈现“两超多强”的格局。报告显示,2019年上半年,网易考拉和天猫国际市场份额位居行业前两位,分别为27.7%和25.1%;海顿全球购(JD.COM海外购)、唯品会国际、小红书等平台紧随其后,市场份额分别为13.3%、9.9%、6.1%。
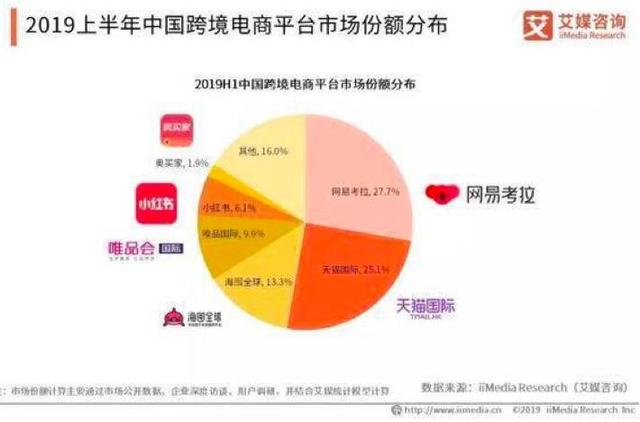
照此估算,网易考拉纳入阿里阵营后,阿里将占据跨境电商行业半壁江山,市场份额接近53%,拥有绝对领先优势。业内普遍认为,本次交易完成后,国内跨境电商市场格局将由“两超一强”变为“一超一强”。
本次交易完成后,天猫国际将专注于做标准产品和加强自营,淘宝全球购和小红书将专注于孵化新品牌,而借助淘宝直播,阿里将在跨境进口领域处于领先地位,这一地位短期内难以撼动。可以肯定的是,未来天猫国际的自营比例会大大增加,与JD.COM在标准品供给侧的竞争会更加激烈。
JD.COM及其背后的腾讯作为阿里系的主要竞争对手,在行业格局发生变化时,无疑会受到影响。在摩根频道看来,腾讯或JD.COM赶超并非不可能。从进口跨境整盘来看,阿里系的总交易额仍然远远低于庞大的代购微信事业群。腾讯系利用社交电商集中电商,利用小众非标垂直对齐货架电品牌产品,利用供应链服务赋能小B,联手蚂蚁打英雄的可能性还是不低的。
至于这个领域的其他玩家,在小众垂直品类、个性化品类等多元化品类中,非天猫JD.COM的新势力将在“内容+社区+粘性商品”的赛道上大有可为。
结尾词:
后流量时代,对于跨境电商玩家来说,能否为用户提供多元化的消费体验,是成败的关键。天猫国际与网易考拉的“结合”将对其业务发展产生巨大影响。如何精细化运营,形成独特的核心竞争力,将是争夺万亿级海外购市场的关键。