
本文选取京东金融(IOS)APP进行体验分析,相关竞品为蚂蚁财富APP。由于京东金融整体规模较大,本文仅分析其理财产品业务,不深入消费金融(白条、金条)和便捷支付。
一、行业背景
易观千帆数据显示,截至2018年3月,互联网金融市场活跃度大幅提升,用户数站上6600万的高位。目前P2P平台受雷爆影响,市场活跃度会降低。与此同时,厌恶风险的用户也开始自发向头部应用聚集,互金产品开始依赖大平台的背书及其带来的增信。当前,互联网金融的发展在降低交易成本、完善支付结算、资源转移、风险管理等金融功能的同时,正在推动传统理财市场的转型升级。京东金融、蚂蚁财富、爱钱宝、陆金所等互联网金融应用的发展。大大降低了投资者的投资门槛,提高了用户投融资的便利性。
JD.COM和阿里分别提出了新零售和无界零售。支付宝、微信支付、JD.com金库不断优化升级账户体系,深化用户生活消费场景。其中,JD.com金库的零花钱和蚂蚁财富的余额宝被应用于不同的消费场景,如商城支付、生活支付、车贷按揭、信用卡还款等。,不仅提高了共同基金行业金融资产的流动性,也是对无界支付场景的补充和完善。
二、产品分析
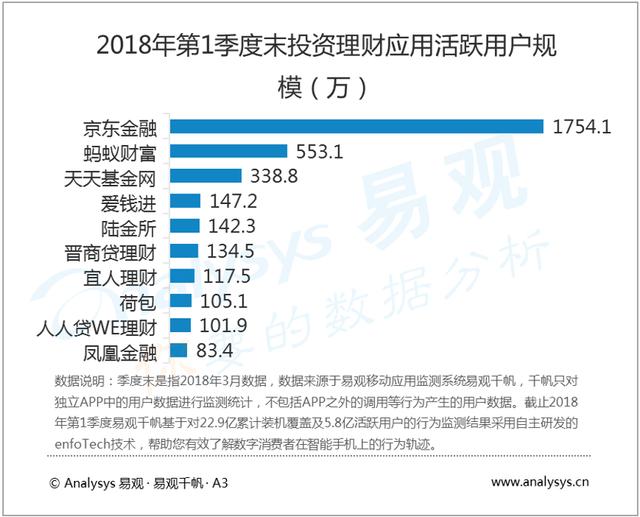
易观数据显示,2018年一季度末,京东金融以1754万活跃用户排名第一,蚂蚁金服和田甜基金网分列二三位,爱建金以147万活跃用户排名第四,陆金所紧随其后。
晋商银行、宜人贷银行、钱包银行、人人银行、WE银行、凤凰银行位列前十。在活跃用户规模上,第二名蚂蚁财富(553.1万)远低于京东金融(1754.1万)。
1.运营定位
根据百度百科,京东金融于2013年10月独立运营,定位为服务金融机构的科技公司。京东金融依托JD.COM集团超过2.4亿的活跃用户,拥有数十万的供应商和合作伙伴数据,以及交易数据,以及通过投资和合作获得的数据。以数据和技术为基础,构建服务金融机构和非金融机构的开放生态,与金融机构携手服务企业和个人,提高金融服务效率,降低金融服务成本。从2016年开始,京东金融的整体定位发生了变化。京东金融不是自营金融业务,而是开放帮助金融机构做金融业务。
相比京东金融,蚂蚁金服更年轻。2017年6月14日,蚂蚁金服一站式理财平台“蚂蚁财富”升级独立,正式上线“财富”。号称向基金公司、银行等金融机构全面开放,同时向金融机构开放最新的AI(人工智能)技术。
根据蚂蚁金服的研究,AI的能力将从“理解用户”、“优化投资策略”、“为用户匹配金融产品”三个方面帮助金融机构。
在自我定位上,京东金融更倾向于通过大数据搭建金融服务平台,提高效率,降低投融资成本,而蚂蚁金服则侧重于对用户投资倾向的研究和精准匹配。
2.用户画像
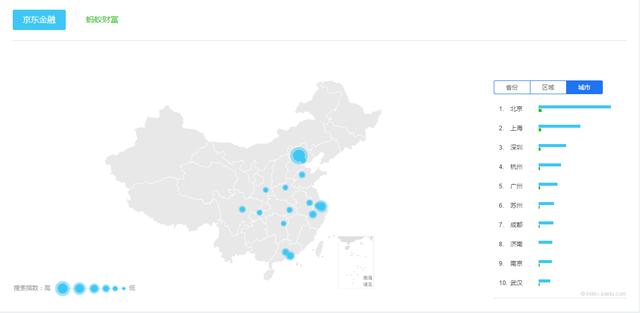
根据百度指数,京东金融和蚂蚁财富的用户在搜索层面高度重合,集中在贝尚广深、杭、苏杭、成等经济发达城市从地区分布可以看出,其主要用户群体学历较高,对资产管理有较深的理解,在人群主要聚集的地区金融氛围浓厚。
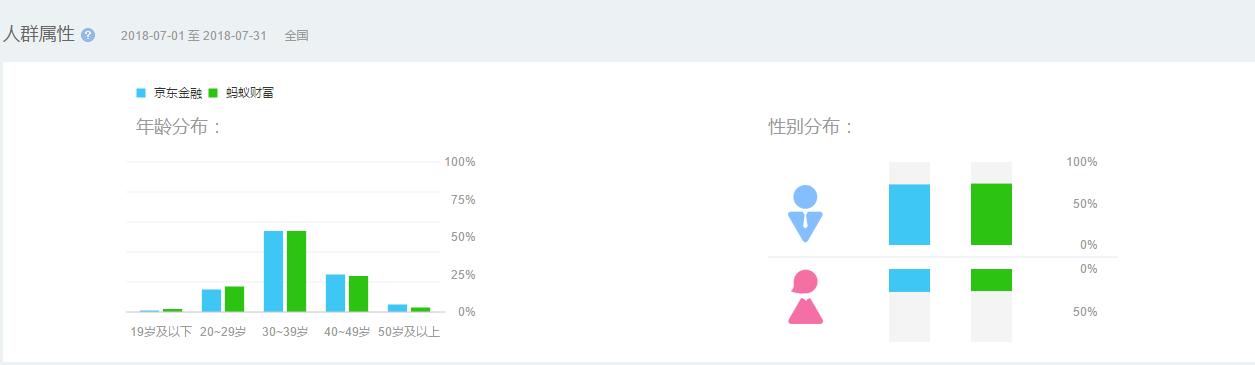
其60%以上的用户是30到39岁的用户。这部分人群拥有先进的理财理念,能够接受非常规的金融投资理财模式,在一定存款水平和工资水平的前提下,寻求资产保值增值的渠道。
下一组人群是40-49岁。这部分人有更大的金融需求,但由于思维模式的原因,他们更喜欢以银行为首的传统金融公司提供的金融服务。
20-29岁的人对新兴的互联网+产品接受能力较强,但经济条件相对欠缺,金融思维不成熟。对于他们来说,平台是了解理财的一大信息源,平台上的产品起到了低门槛、低成本、易操作的投资标的。
从性别分布来看,近73%的用户为男性。男性用户在购买金融产品时,对收益率、新闻资讯、公司重大新闻、风险揭示等各项指标的要求更加理性直观。他们往往希望通过定制计划和合理量化资产来获得更高的收入,因此在JD.COM APP和支付宝已经有链接端口的情况下,更容易下载一个额外的金融应用来管理他们的资产。
3.购物需求
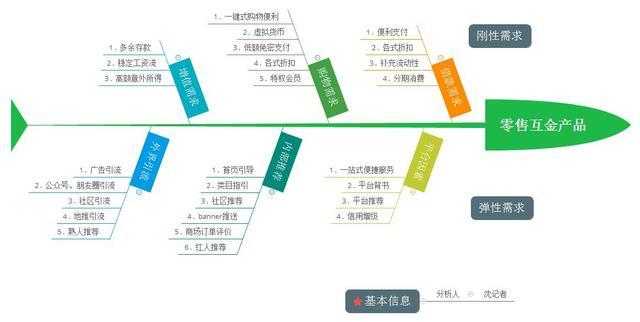
零售互金产品的购物需求
对于互联网金融用户,我们把用户在互金平台上的投资理财行为理解为商城式购物,其购物需求分为刚性需求和柔性需求。
第三,功能体验
1.结构图
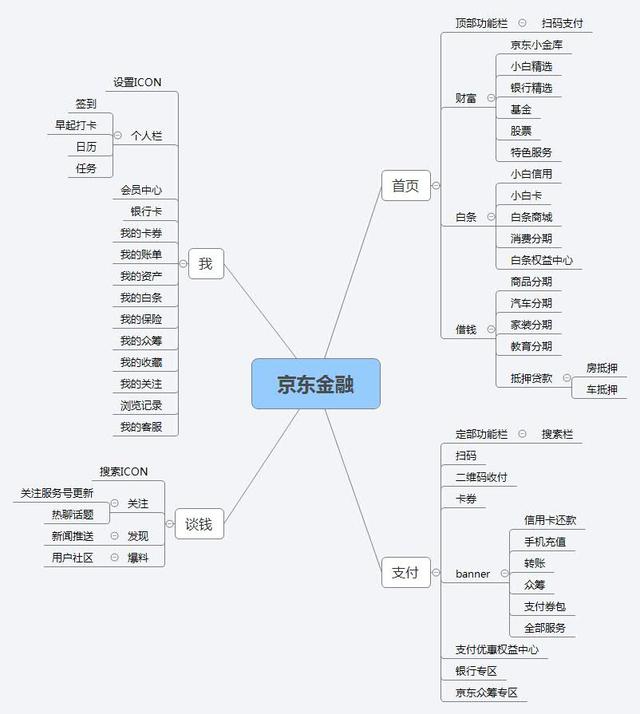
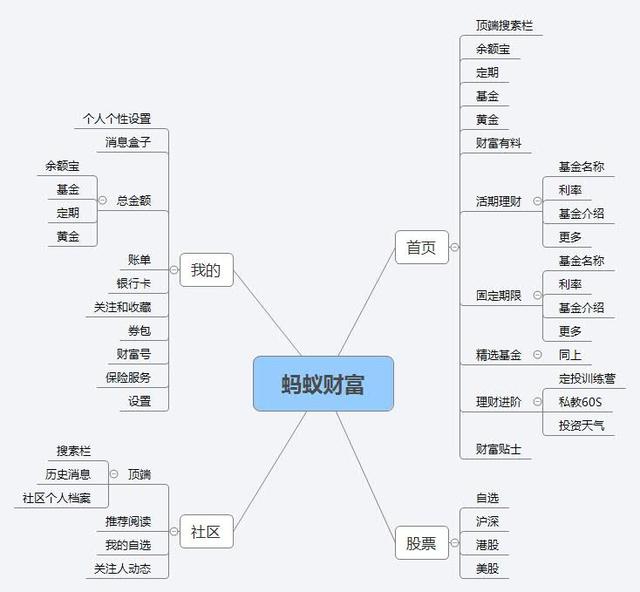
直接对比各板块可以发现,京东金融虽然比蚂蚁财富“出道”更早,但并没有孵化出完整的用户社群体系。目前京东金融的平台主要靠平台合作基金和自营基金推动,平台目前利润的主要来源也在这里。并且证券保险行业在京东金融APP中的份额远小于金库、借条等功能,用户可以选择的理财产品也仅限于平台推广的产品。
相比之下,蚂蚁的财富更为均匀的分段分布,独立的股票接口和搜索引擎,让证券市场纷繁复杂的信息得到了满足。社区建设更加人性化,用户更容易评价和分享体验(但两个平台的社区用户都不多)。在自主信息获取方面,蚂蚁财富的搜索引擎无处不在,用户获取信息的途径更加丰富。
我的建议是:
2.用户组分析
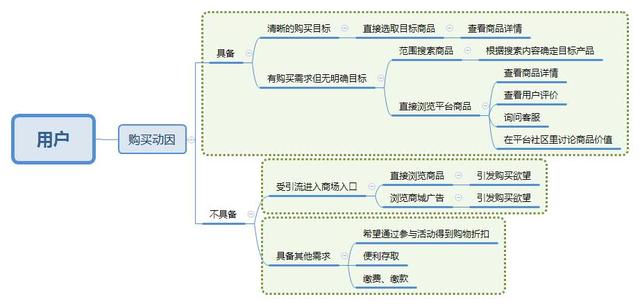
上图是用户购买理财产品的简要流程,其中:
我的建议是:
3.交互作用分析
在首页的交互引导上,京东金融直接放弃了首页搜索框,只留下了支付场景的扫码支付。搜索图标改为“谈钱”界面。输入关键词后,获得相关文章、股票、众筹、保险、商品等相关信息。搜索内容倾向于阅读和生活化,相关搜索范围广。Ant在主页上保留了一个完整的搜索引擎。在搜索框输入关键词,可以获得股票、基金、问答、新闻资讯、大V观点等相关信息。,方便用户直接从APP获取信息,进行投资决策。蚂蚁财富的搜索内容明确,专注于平台上的理财产品;在搜索结果中添加相应的产品讨论区,更方便用户社区的建立。
用户使用该功能的场景分为:
点击搜索框进入搜索界面,我们选择了其中一个热门关键词“贵州茅台”在两个app上进行测试:
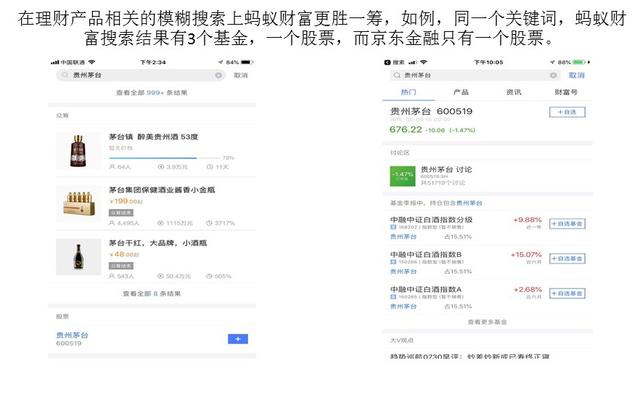
我的建议是:
4.平衡管理
在余额管理方面,京东金融将用户的存款分为“理财基金”,用于购买理财产品的专项资金,以及可以直接支付的“零花钱”。
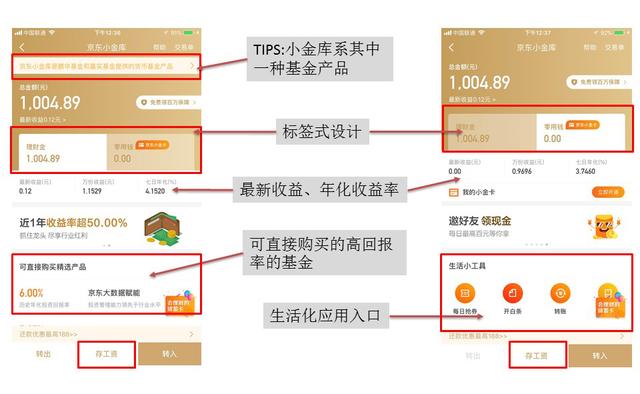
温馨提示:小金库是货币基金的一种,是指用户将资金转入小金库时,将购买该类型的基金份额,享受其提供的收益并承担相应的风险。
页面下方固定有“转入”、“存薪”、“转出”三个功能按钮。值得一提的是,理财资金和零花钱不是无限兑换的,京东小金库的零花钱账户金额可以自由转入理财账户。但理财账户可转入零花钱账户的金额不能超过零花钱账户转入理财账户的累计余额。
“保存薪资”按钮提供薪资管理中的一键访问服务。用户输入一次信息后,可以选择每月同一天自动存入小金库和理财基金。现在2018年8月,京东金融的年化收益率是4.1520%,对比蚂蚁财富的同功能是3.3520%,利率浮动。购买后的最新利率可以在小金库界面查看。
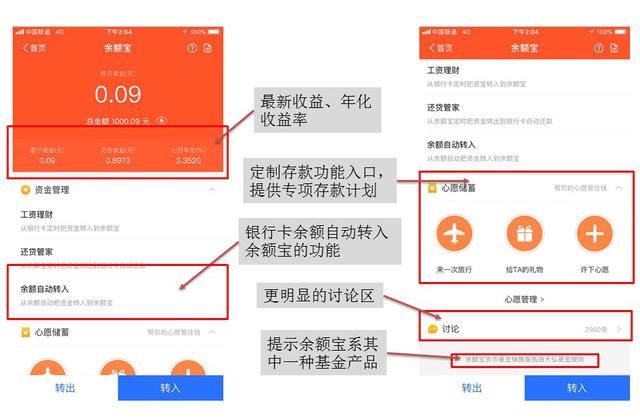
相比竞品蚂蚁财富的余额宝界面,蚂蚁在一些功能的细节上更加人性化:
总结:平台年化收益率为:4.1520%(最高4.3050%)、3.7460%(最高4.3980%)和3.3520%(最高3.6020%)8月,京东金融金库提供的最高收益率几乎比蚂蚁财富高出一个百分点。当用户选择余额管理时,京东金融提供了一个更难的理由。
资本是逐利的。在余额管理上,京东金融金库的高收益低风险风格满足了用户的储蓄需求,而余额宝则通过优化使用场景,更加人性化地满足了用户对消费场景的流动性需求。
5.推荐页面
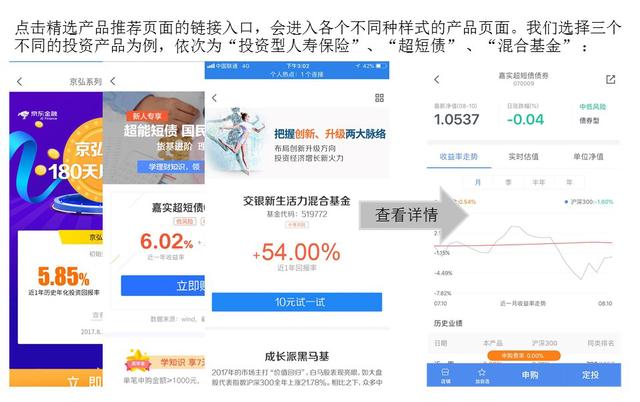
点击首页或专题页的推荐商品链接,进入推荐页面。页面设置由与平台合作的金融机构设计,通过更好的历史数据或高回报率吸引用户。
点击“查看详情”和“10元试用”后,即可进入平台统一的详情界面,详细了解相应产品的各种信息。这样在产品入口和产品详情页之间增加了一个二级界面,可以进一步向用户反映产品的最大优势和运营方向,为用户提供了另一个了解投资产品的渠道。
但反过来也带来了一些问题:
我的建议:
6.购买页面
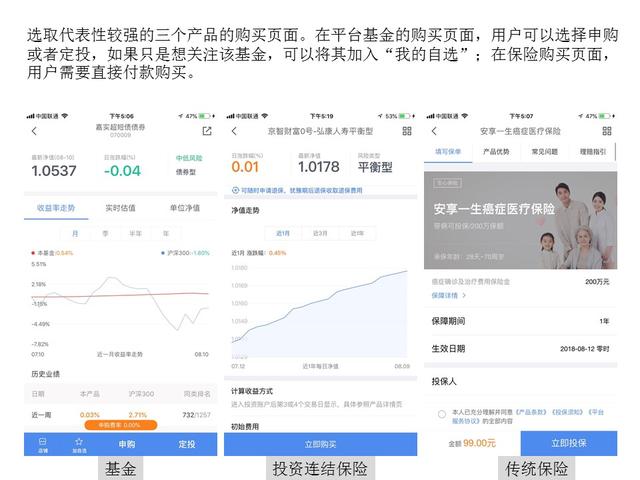
除了以上三种产品,黄金、证券等产品的交易都是按照市场价格加佣金、税费直接成交,本文不做详细描述。
笔者在使用购买功能时发现,在为某个产品付款时,往往需要填写很多信息,而且除了平台已经拥有的个人信息外,用户还需要自己选择一些选项。如果用户中途退出填写或APP,下次再次支付时就需要重新填写信息,造成一些不必要的时间浪费。
值得注意的是,平台上的部分产品为“专属理财基金”产品,必须用小金库理财基金支付;买保险一定要用银行卡或者零用现金支付。可见理财资金在平台上并不是真正的硬通货。
我的建议:
7.主页分析
京东金融首页利用tab-switching页面逻辑(财富、借条、借钱)对用户进行分类引流,通过区域化实现用户需求。当用户选择交替使用借条和借条时,不需要进入二级页面,而是直接滑动整页,操作起来更加方便。
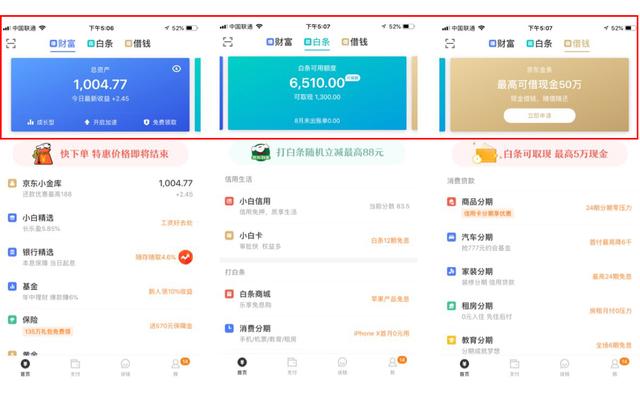
(京东金融首页)
用户小金库中的总资产、最新收入、白条可用额度、金条贷款额度等信息,都可以通过滑动直接在首页获取,大大增加了首页的实用性。当用户只需要资产基本信息时,可以直接打开APP首页,简化操作流程。当用户不想在首页显示资产状态时,也可以点击右上角的小眼睛图标关闭显示。
横幅版块上,京东金融以财富、借条、借钱等细分功能依次推送。多次用不同账号打开京东金融后,发现banner版块内容是固定的。
固定推送内容劣势明显(以财富界面为例):
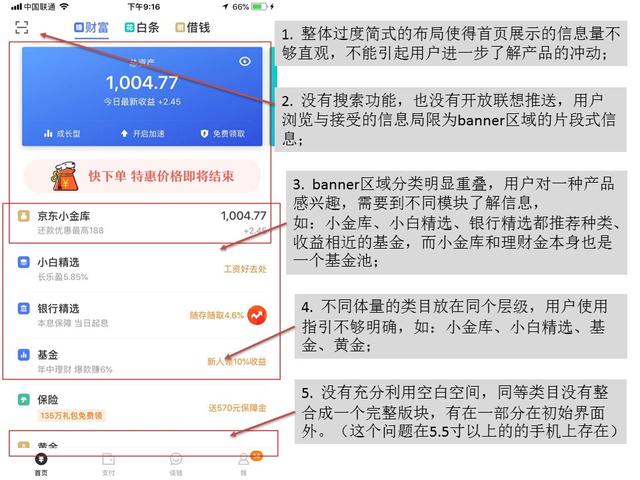
首页初始界面上,京东金融在功能使用上给用户的直观感受并不清晰。对于部分只使用小金库的用户,总资产中显示的金额与小金库相同,这些用户的需求基本可以在JD.COM商城页面的“小金库”入口解决。
即使有些用户的资产维度很高,在使用“总资产”和“小金库”时,也只能通过“总资产”才能知道所有的资产。
相比之下,蚂蚁财富在首页的优势在于页面简洁明了。
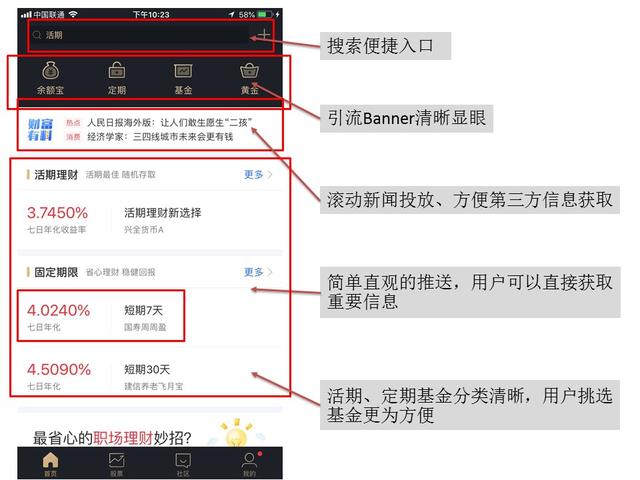
我的建议:
四。摘要
京东金融在投资产品的布局上主要以基金和保险为主。2016年以来,平台自营产品占比逐渐降低,产品布局多向平台外的金融机构靠拢。在优化投资理财决策方面,平台在大数据和高端技术方面的优势没有得到很好的应用。其庞大的用户群体一部分是京东集团原有的2.4亿活跃用户,另一部分是享受互联网金融带来的人口红利的逐利群体。
这部分用户投资平台最本质的原因还是希望平台用品牌为产品背书,但京东金融和蚂蚁财富都没有解决大众不愿意接受风险和收益合理共存的矛盾。
从公司定位来看,京东金融也延续了其一贯的来自JD.COM的精准点对点零售模式,为有明确需求的用户提供高品质的平台化服务。在这种模式下,用户和平台商家通常不会建立非常高效的沟通渠道,用户无法自主选择想要获取的信息,而是从被动的角度接受输出。
到目前为止,京东金融仍然占据着互金行业的龙头地位,但事实上,京东金融并没有产生一条可以保卫她家的“护城河”。其竞争对手蚂蚁财富也从不轻易示弱,双方在各种使用场景和用户体验的优化上并没有太大的差异。
两者活跃用户差距巨大的原因,除了蚂蚁在余额管理上无法提供更高的收益率,其老东家支付宝也分流了大量阿里用户。
未来的互联网金融行业,除了实现去中心化,实现用户与产品的精准点对点匹配,还应该在解决传统金融市场严重的信息不对称上多下功夫。只有这样,才能真正保障用户的权益,也只有这样,才能真正实现与用户的良性互动。
当用户买卖金融产品时,不再寄希望于平台雄厚的资金,才是平台真正的春天。
本文由@沈原创发布,人人都是产品经理。未经许可,禁止转载。
作者提供的照片







