2021年,社交电商的命运不一样。传统电商平台加速进军社交电商;一些社交电商平台融资频繁;店铺、淘宝店铺等社交电商。经历了暴雷和停电。行业洗牌加剧,从高峰期到调整期。
频繁宕机和雷阵雨的社交电商良莠不齐
2021年,一方面拼多多、JD.COM、阿里等在社交电商巨头中持续发力,返利网上市,粉享生活、粉享也受到资本青睐。另一方面,很多玩家在发展中遇到了阻碍,比如北电雷霆风暴,淘宝店铺倒闭等等。
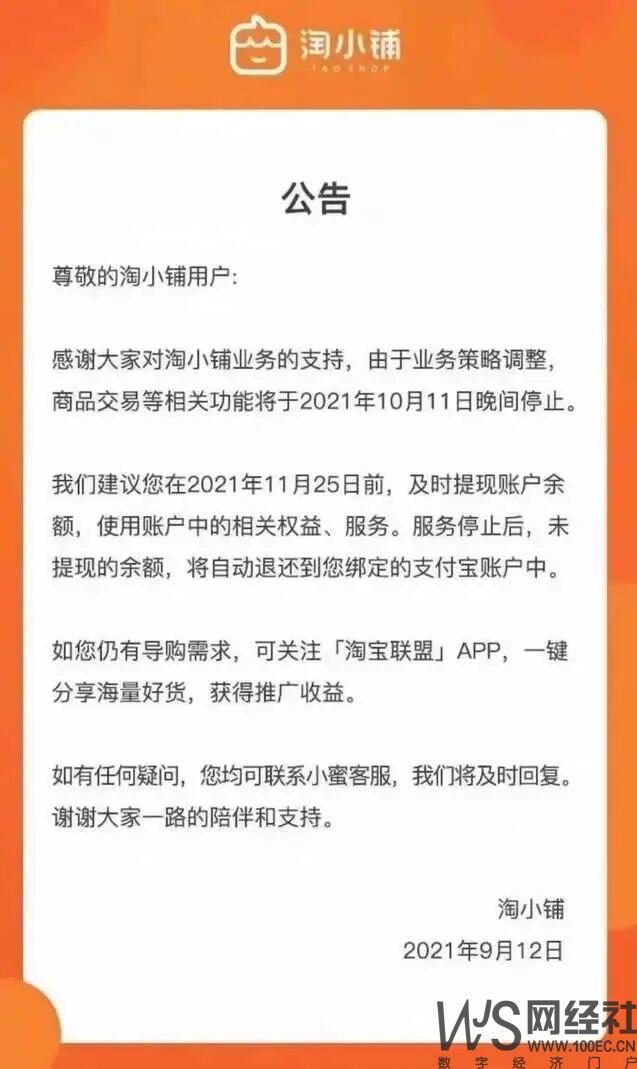
2022年初,小米、JD.COM宣布关闭优品优鱼、东电的小店,社交电商赛道危机重重。此外,资本狂欢、野蛮生长、疑似传销似乎也是近年来社交电商发展中不可分割的话题。
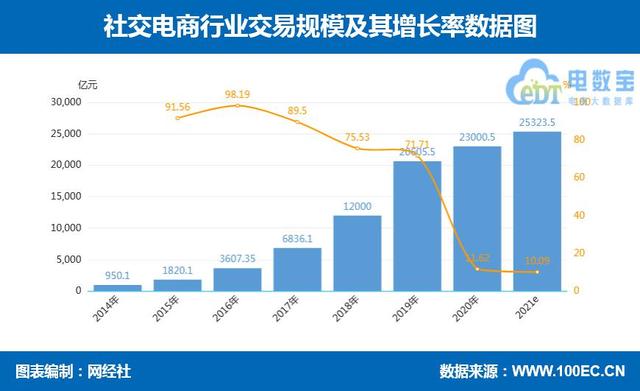
据网络经济学会所属电商数据库“点书宝”(DATA.100EC.CN)监测数据显示,预计2021年交易额将达到25323.5亿元,同比下降10.09%。其中,从增速来看,受疫情影响,2016年增速高达98.19%,2019年同比增长71.71%,2020年同比增长11.62%。
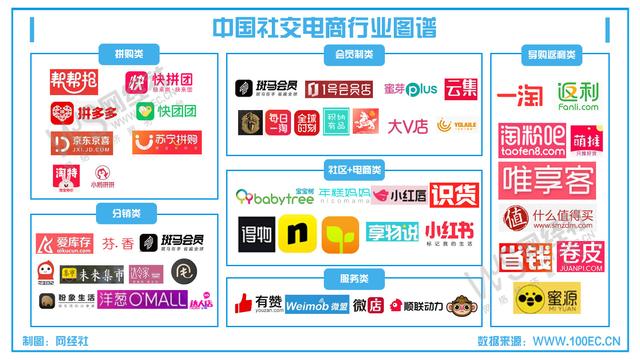
从狭义上讲,互联网经信委定义的社交电商是指借助社交网站、微博、社交媒体、网络媒体,通过社交互动等方式进行商品买卖的行为。广义来说,主流模式包括:1)联购类:拼多多、东京喜、淘等。2)发行类:爱库存、斑马会员、粉香、花生日记、未来市场等。3)社区类:小红书、宝宝树、年糕妈妈等。4)导购类:什么值得买,返利网等。;5)工具:赞、等。
投融资方面,2021年社交电商融资事件14起,同比下降22.23%;融资总额为39.1亿元,比去年同期的6.5亿元增长50.153%。从省份分布来看,前三位分别是:广东4例占28.57%,浙江3例占21.43%,北京3例占21.43%。
网络经济与社会事务电子商务研究中心网络零售部主任、高级分析师莫岱青也表示,社交电商行业已经进入洗牌期,社交电商需要找到适合自己的发展模式,增强自己的“造血能力”。在这种激烈的竞争形势下,中小型社交电商自然难以为继,“丛林法则”导致优胜劣汰。未来,社交电商将进入更加激烈的厮杀,模式的转型与创新将是社交电商发展的新命题。
社交电商萎缩超50%,面临挑战
更早的时候,靠社交裂变收割流量的社交电商发展起来,巨大的流量池和市场吸引了资本的关注。互联网巨头也频频试水社交电商,但这一赛道的发展并不容易。随着市场的规范化,社交电商公司上市的难度加大,投资热情下降,投资人开始观望。2021年对于社交电商来说经历了很多挑战。
2022年初,中国“一带一路”十大影响力社交智库网络化经济与社交电子商务研究中心发布“2021年中国社交电商50强”。该榜单基于网络经济与社会服务旗下电商数据库“电商宝”收集的企业数据进行综合评价,包括平台规模、GMV、利润、投融资(估值)、月活、APP下载量、电商评分等硬指标和行业影响力、口碑等软指标。与2021年相比,当时网络经济社会理事会电子商务研究中心发布了2020年中国社交电商百强榜单,按照上市公司、独角兽、千里马等分类。按市值/估值,以及按社区、会员、分发、导购、购物、服务等。,共形成100个平台。
此次榜单将社交电商分为 6个细分领域,分别是导购返利、社区+电商、会员、分销、服务,共计50个平台。
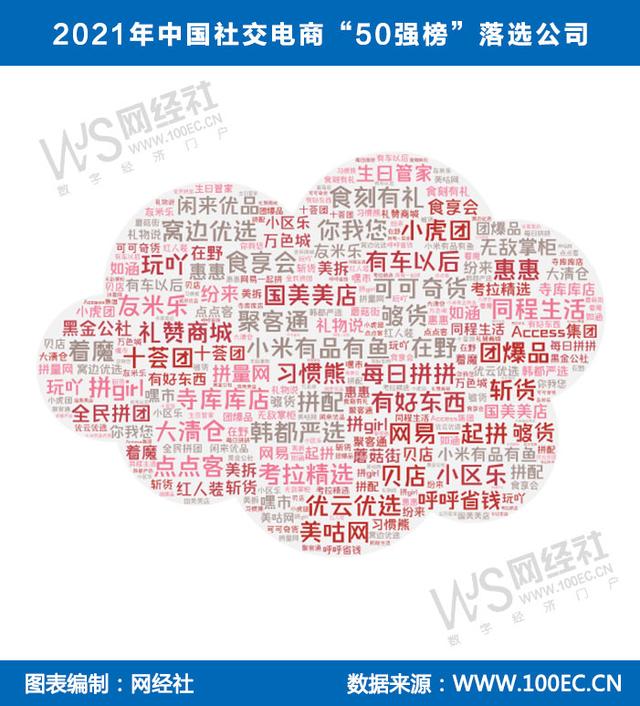
对比2020年的榜单,2021年的榜单有52家平台落榜。包括:小米有品优鱼、郭美美店、寺观洪毓店、网易一起、有车后、考拉精选、好物、单向生活、美食享受会、十方团、团爆品、社区乐、你、我、你、韩都YEATION、乐、有云优选、沃边优选、货源充足、食雕有礼、大清仓、等咕网,走火入魔,在野外,喊着省钱,自由时间和优秀产品,全民奋斗,无敌掌柜,粉来,奋斗网,生日管家,黑金公社,通路集团,礼物论,美女拆解,红衣服,如涵,蘑菇街,万色城,嘿城。其中,小米有鱼、贝店、每日奋斗、同程生活、考拉优选、美食享受会、十方团等产品。那些被关闭、被打雷、被解雇的公司。
以下是2021年中国社交电商50强榜单(排名不分先后):
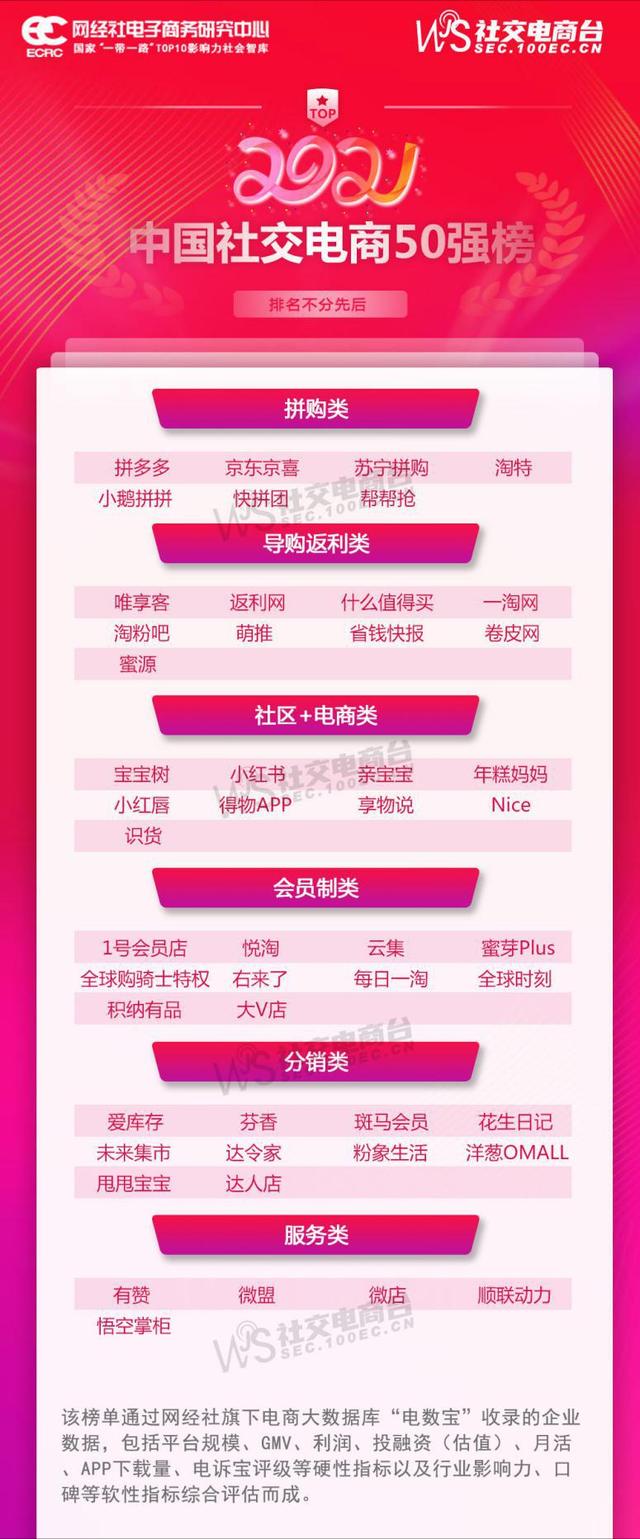
购物类(七):拼多多、北京-东京-Xi、苏宁购物、淘特、鹅购物、速购、帮抢;
导购返利类(九):专属客户、返利网、什么值得买、陶艺网、淘粉吧、蒙推、省钱快递、胡安皮网、蜜源;
社区+电商(9): 宝宝树、小红书、亲宝宝、年糕妈妈、小红唇、Get APP、享、好看、识货;
会员类别(10个):1号会员店、悦淘、欢聚、蜜芽Plus、全球骑士特权、马上来、天天淘、全球时光、Jinayoupin、大V店;
发行类别(10个):爱库存、粉香、斑马会员、花生日记、未来市场、达令家、粉象生活、洋葱OMALL、饺子宝贝、达人店;
服务类(五):尤赞、、、顺联动力、吴空司库。
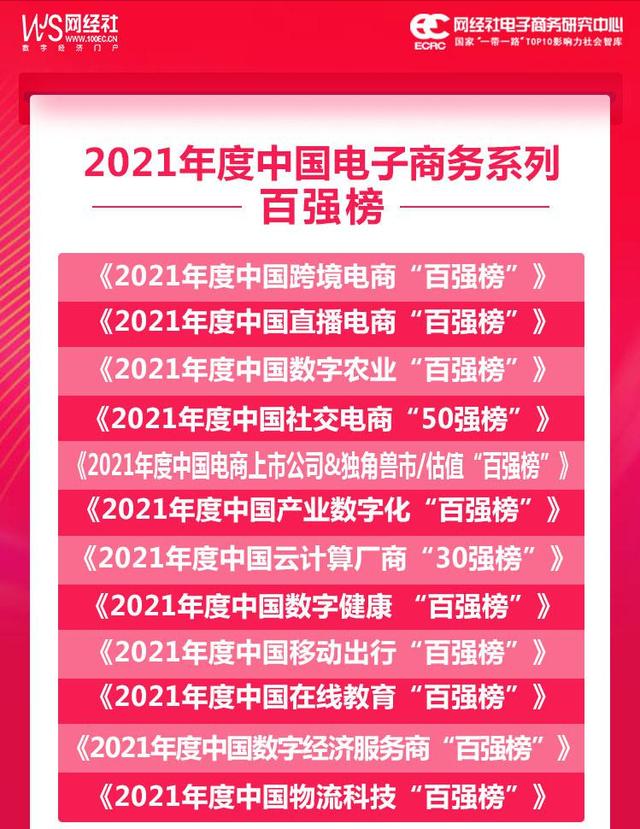
此外,网经电子商务研究中心发布了2021年中国跨境电商100强、2021年中国数字行业100强、2021年中国生活电商100强、2021年中国社交电商50强、2021年中国云计算30强。