
中国纯电动汽车市场的形成
自1885年卡尔·奔驰发明内燃机汽车以来,内燃机用了30年的时间才最终取代电动机和电池,成为机动车最重要的动力总成。日本在40年代末开始研发新型电动汽车,德国和美国在70年代加入战团,美国在90年代开始加大研发力度,但这些纯电动汽车的性能非常薄弱。
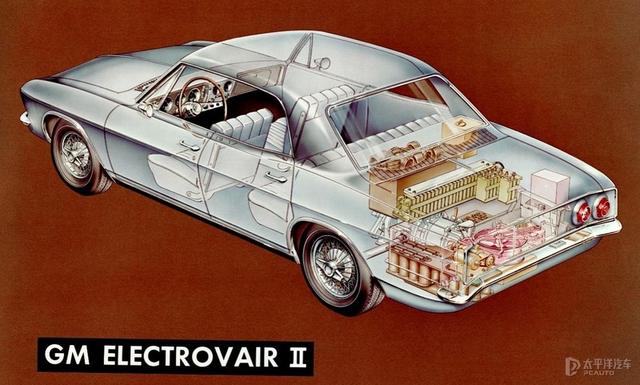
即使能量密度远高于之前配方的锂离子电池终于在90年代初正式量产,但锂离子电池技术的成熟还要等到21世纪第二个十年,在此之前,日德美三大汽车发达国家都未能帮助纯电动汽车反击。
相反,对于纯电动车产品的推广条件来说,中国市场绝对是一个典型的温床:
A.2010年开始实施的国家新能源补贴特别硬核;
b、相对脆弱的化石能源储备催生了对替代能源的强烈需求;
C.中国大基建的历史背景,百万充电设施快速上马;
D.互联网资本的跨界创业浪潮与特斯拉公布技术专利不谋而合。
在各种激励措施的帮助下,后发的中国迅速成为世界上最大的新能源汽车生产和销售国。乘联会数据显示,2021年国内新能源乘用车零售量为298.9万辆,同比增长169.1%。
值得注意的是,新能源汽车的市场渗透率从2020年的5.8%激增至2021年的15.7%。分品牌来看,自主品牌/豪华品牌/主流合资品牌的新能源渗透率分别为39%/32.7%/3.3%。
纵观新能源汽车中绝对主流的纯电动汽车(没有10万以下的入门级车因为插电),我们会发现中国市场有一个奇怪的规律:中国纯电动汽车市场的形成比例与传统燃油汽车市场完全不同,完全相反。
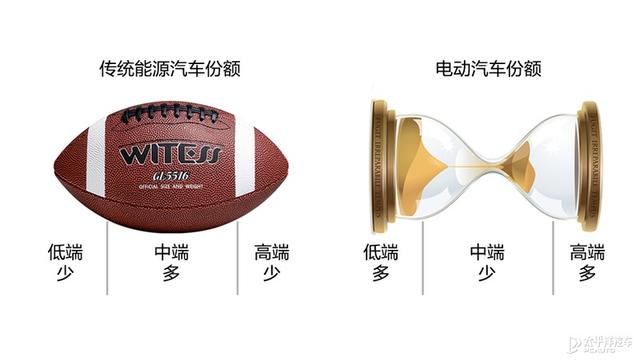
我画了一张图给大家认识。传统能源汽车的市场份额符合正态分布规律。很多媒体人喜欢称之为“纺锤”。考虑到大多数人都没见过真正的纺锤,我更愿意称之为“橄榄球”或“橄榄”。
电动车的市场份额很奇怪。前期(2010-2016年左右)非常接近“漏斗状”。你愿意的话可以叫它“小蛮腰”,很野蛮。
为什么有轨电车市场结构畸形?不是纯电动汽车厂商的意愿,而是发展初期由于技术瓶颈和政策导向导致的中档产品的缺失。
在野蛮发展时期,传统车企利用燃油车向电动汽车转型,大量生产低端纯电动汽车。其中微型车最好换,车身轻,续航也不算太难看。野蛮发展期有巨额补贴,“国家补贴加土地补贴”往往要5-9万人民币。最好的赚钱方法就是用低端的电刷数量。高端产品线很好解释。基本上被特斯拉垄断了。
在传统能源领域,橄榄球肚皮是消费主力,也就是大量的个人消费者,以通用、南北大众、南北丰田、吉利、长城为主。纯电动汽车领域,发展初期,运营用户基本是批发,年均行驶里程高到足以抵消购车差价,销售给个人用户的比例极低。一时间,“新能源智商税”这个词炙手可热。
权威人士和学者预测(详情后面会提到)2022年中国新能源汽车销量有望突破500万辆/年大关,而这一年的突破一定是在增长潜力最大的中档价位。
Showstopper新势力:降维VS深耕VS维度提升
虽然前期油电卖的很好,但是主要集中在运营市场,在私家车市场几乎是不可能的。7万帝豪,油改电后变成14万。个人用户一年不开3万公里,怎么拿回原账号?2017年左右,油改电已经逐渐不能满足市场需求,市场需要showstopper(造车新势力),而特斯拉就是那条大鲶鱼。
特斯拉是美国进入21世纪以来唯一存活下来的造车新势力。为了不被传统能源车企干掉,这家公司在2014年公布了大量纯电动汽车专利,催生了国内一大批造车新势力:零跑、哪吒等品牌迅速占领低端市场,威马、小鹏经营15-25万元的中端市场(特斯拉也在这个细分市场,你没听错),理想、蔚来、高和冲击高端。
特斯拉的品牌建设方法非常巧妙。先是发布百万级纯电动汽车Model S和Model X,锚定豪华品牌地位,再推出50万级Model 3,降价至25万,进入最主流的中端市场——2021年销售30万中端纯电动汽车(3/Y),是推广百万级产品的先期之举。现在S/X退役了,国内月销量都是个位数,跟关机没什么区别。
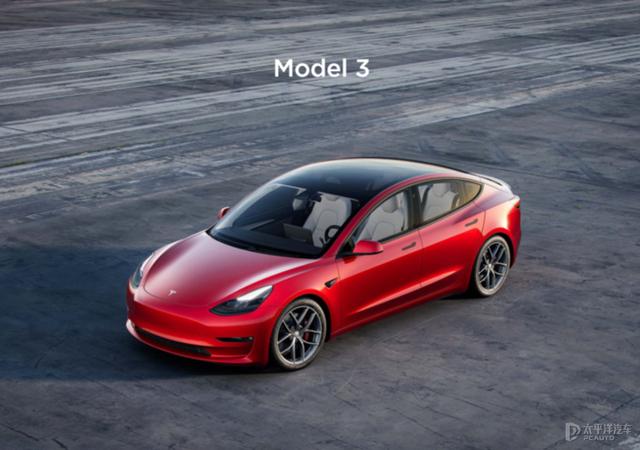
特斯拉的野心不止于此,特斯拉中国在量产低于Model 3(下图是假想图,但不叫Model 2)的汽车后,年产销量再次翻番并不稀奇。“免费分享专利”的资本家才是最终的赢家。
此外,国家特意取消了30多万的新能源汽车补贴(以电代赈除外),其实是有针对性的给中价位产品留出更多发展空间空。
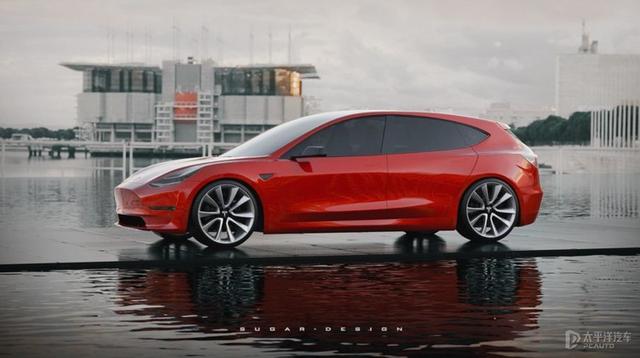
特斯拉采用降维的品牌调性战术,威马、小鹏选择深耕主流价格市场,接下来几段我会说一下降维的哪吒、零跑。这三种战术各有千秋。
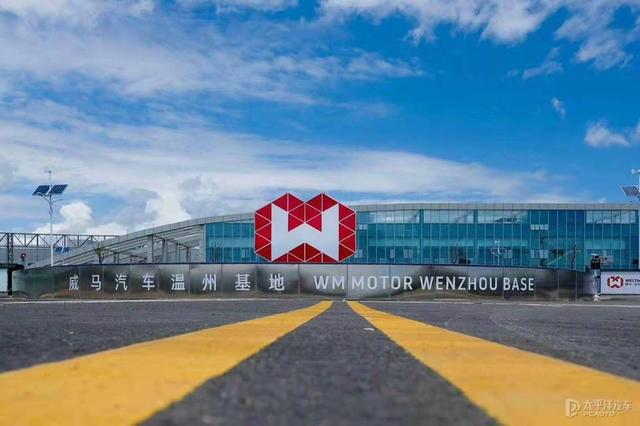
在《中国新势力》中,我在魏玛发布第一辆车之前采访了老板沈晖。他说,公司的初衷是造10万到20万辆以上的智能电动车,希望少一些花里胡哨的功能,把成本花在续航、质量控制、智能驾驶舱、智能驾驶等有用的地方。魏的思路很认真:不准备折腾低端产品线,生产资质必须尽快解决,自己建厂生产。现在有温州和黄冈两个制造基地。我不准备高价卖高档车,所以销售主要以紧凑型SUV为主,“紧凑型+SUV+15万”的主题再过十年也不会过时。
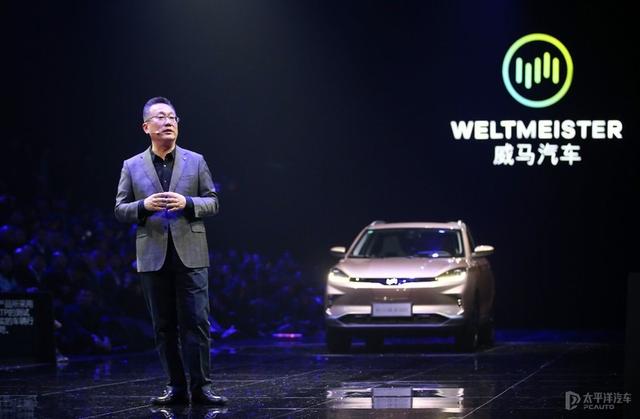
威马押宝市场定位,与特斯拉主要销售车型价格重合度很低。特斯拉在25-35万元卖的最好,威马会抢15-25万元的位置,主要销量在15-20万元。而且威马的智能驾驶舱和智能驾驶功能是部分车型的标配(他们称之为“科技包容性”)。比如EX5,威马交付的9万辆新车中,有6.8万辆是EX5,现在在售的三款车售价分别为14.98/15.18/15.98万,跨度小至只有1万元,营销很有针对性。
另外,小鹏。我正好在一家离小鹏总部不远的公司,对小鹏很熟悉。小鹏做了很多宣传,比如机械马和飞行器。其实这些东西除了品牌推广,用处不大。不过他们每年3000度的免费充电还是比较现实的。很多朋友同事都买过小鹏G3/G3i,P5,P7,也就是我身边的车型都见过。我们都喜欢把小鹏的汽车称为“岑村土特产”(小鹏总部位于广州天河岑村)。
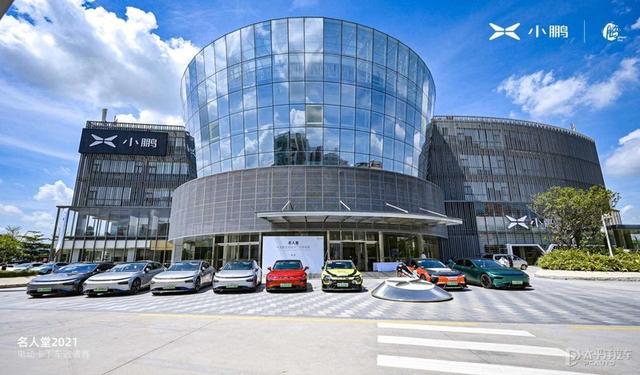
仅这三款车,小鹏去年就卖出了9万多辆新车。小鹏G3的定位类似于威马EX5。不同的是定价跨度是4万。同样的续航下,N版比G版贵很多。换来的是智能化水平的提高,也就是很多智能设备不标配,自适应巡航就留给你了。P5:在G3和P7的定价差距中,P7是目前新势力少有的漂亮车。入门价格不错,但是最高35万。至于41万的剪刀门版,就算了。打开也没用...
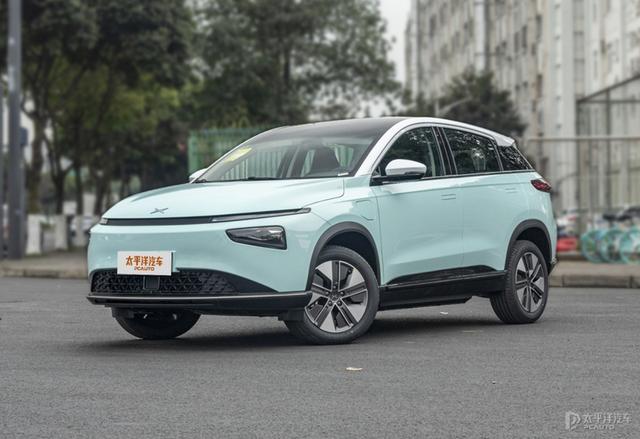
李一个,蔚来ES6/EC6/ES8就不提了。eT5不在30万以内,不包含电池租赁方案。不要说得好像租了就不用花钱似的。
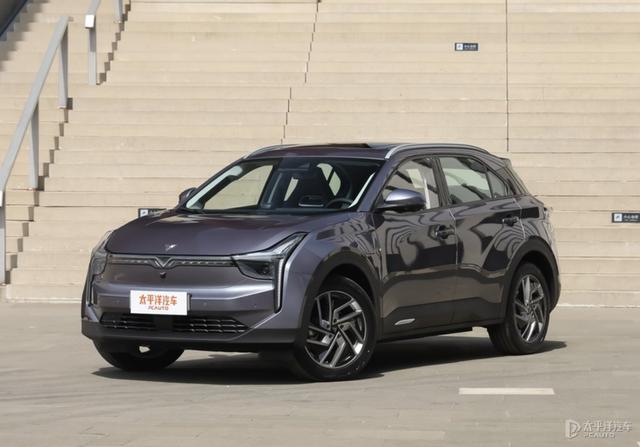
我还想说,入门市场的玩家都渴望提升品牌,进入中档价位市场。哪吒U配一套凯迪拉克LED灯从10.28万打到17.98万,月销量居然能达到3000多。难不难?
哪吒主要卖小型车,70%以上是小微入门级电动车。能卖出这么多15万元的车,所以“紧凑型+SUV+15万元”的主题才能在大量的市场上发展空。
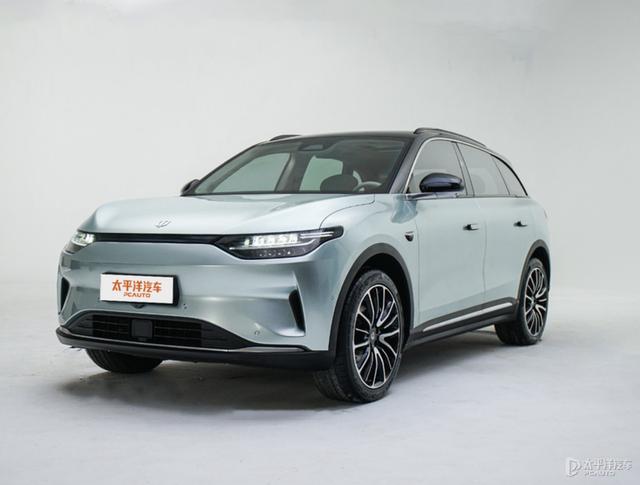
另一个是bug似的零跑C11,性价比之王,38号上校的最爱。
别看它品牌失败,但之前一直被诟病倒闭(我开过零跑S01,这车太烂了),还不停送新车;别看了,你以前不会造车。38说没有同价位的。别看了,16万起。这是一辆中型SUV……...
至于“堆码王”能否持续热销,就看品控表现了。
传统车企的逆袭
再多的新势力,也不可能吃掉整个新能源市场。中国每年汽车产销量2000多万辆,渗透率达到40%的时候是1000万辆/年,而目前最强的特斯拉是30万辆/年(中国市场)。谁敢说自己天下无敌,十倍于特斯拉?(余大嘴除外)
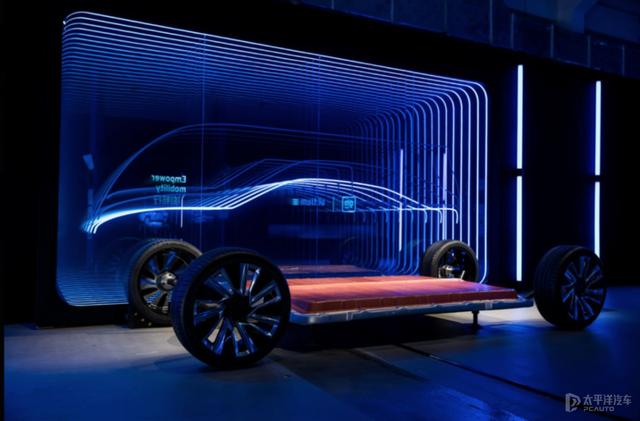
我之前写过MEB平台和Ultium平台的技术分析,再发一次给大家理解:
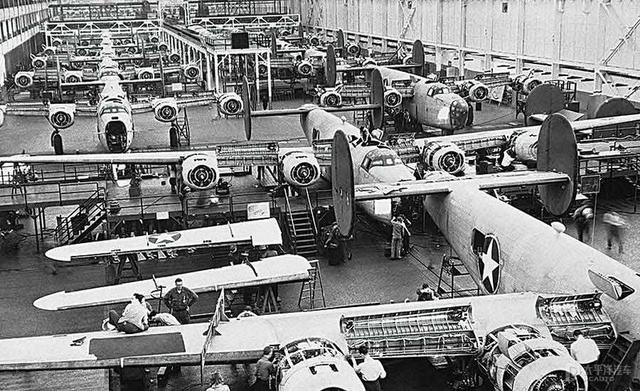
可以看出,大众集团和通用汽车集团都有很强的纯电动平台R&D能力,而这两个钱多多玩家通过源源不断的资金催化,可以完成很多新势力做不到的事情,规模效应也比新势力强很多。别跟我说什么特斯拉市值最高。纸上富贵没用。重工业的产能不是靠库存。福特在二战时也不是靠库存生产这么多轰炸机的。
下图:福特B-24解放者重型轰炸机厂,1944年年产能1小时/架,占全国产能的50%。
但是说到“但是”,心就凉了,传统车企的电动产品暂时还是很受欢迎的。
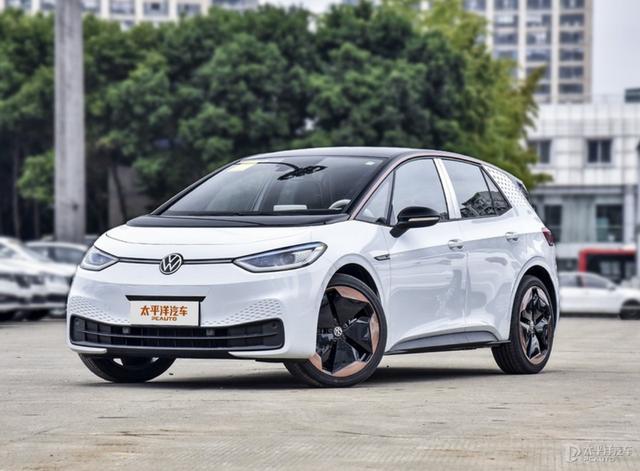
大众一直在推ID。MEB平台下的系列产品,目前有三款ID.3/4/6的车(南北大众折腾了五款)。我觉得我的产品力挺好的。上周刚试完ID.3,之前玩过ID.4和ID.6。大众的底盘确实一流,但说来话长...
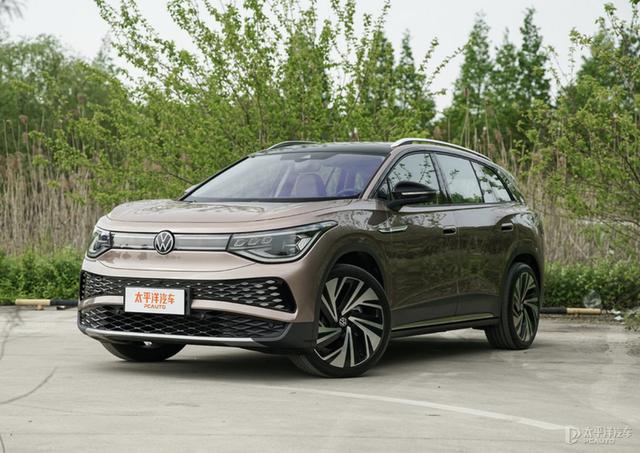
另一个问题是定价。这三款车都是我们今天要说的中等价位纯电车。如果我们不走得太远,我们将不得不上街游行。
与高尔夫大小的ID.3相比,新的forces EX5/G3i/C11更便宜、更大、功能更多。ID.4的定价更离谱(还好官方价格降得有点晚),ID.6相对合理。一般来说,没有大的折扣很难卖出去。
目前Ultium Autoenergy平台下只有一款凯迪拉克Lyriq,就不说了(40多万)。未来,通用雪佛兰和别克将不得不从Autoenergy的平台上设计电动汽车。毫无疑问,大部分走15-30万的路线。个人是持观望态度的,所以只要价格不崩盘,就没有问题。
主要是雪佛兰和别克没有溢价空,不像BBA,没有面临电动化时代特斯拉鲶鱼的产品压力。
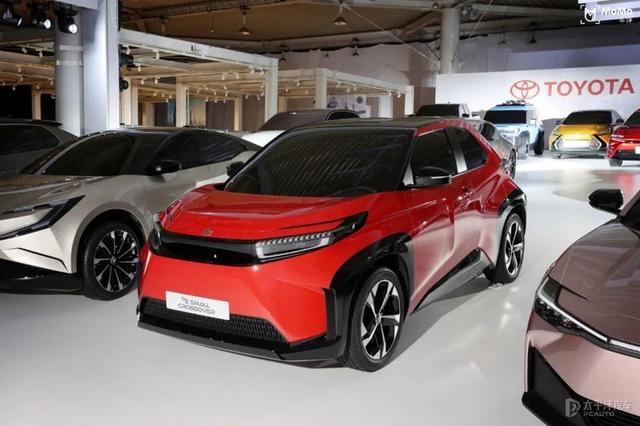
此外还有世界第二大汽车集团丰田。曾经面临电动车一条街的丰田章男,近年来不得不投入巨资发展纯电动车市场。此前,日本和韩国专门研究氢燃料电池技术。结果这条技术路线被中美冷落,本田甚至直接正式宣布放弃氢能战略。现在日本韩国都知道,只有发展纯电动,才能在中国获得市场份额。
毫无疑问,丰田的电动车目标用户主要在15-30万区间,15万以下的电车不好制造(而且我们自主品牌也制造不出来),30万以上的电车不好卖(除非交给雷克萨斯品牌)。
如果有合资的,也可以看看福特。这头巨兽发力后,后劲足,不可小觑。
自主品牌最强的是比亚迪。以前是比亚迪黑,现在是比亚迪粉,因为他们真的不搞山寨,核心技术都是自研自卖,牛坏了。除此之外,国内还有其他传统车企,比如广汽爱安(现在不叫广信)、吉利新能源/极氪、SAIC荣威等等,在15-30万的中档价位都不弱。
接下来我想观察一下长安新能源,感觉是个不大不小的潜力股。
争夺主流价格市场
全国工商联汽车商会(新能源汽车分会)会长李今庸、中科院院士欧阳明·杜高曾公开表示,预计2022年中国新能源汽车销量将突破500万辆。考虑到2021年中国新能源乘用车零售量将为298.9万辆/增长169.1%,市场500万辆的预测并不为过。
另一个预测是“新能源渗透率将超过20%”。考虑到2021年中国汽车销量将达到2627万辆,如果新能源(包括电动/插电式混合动力和乘用车/商用车)的渗透率能达到20%,意味着2022年新能源市场能达到525万辆,接近上一段的数据。
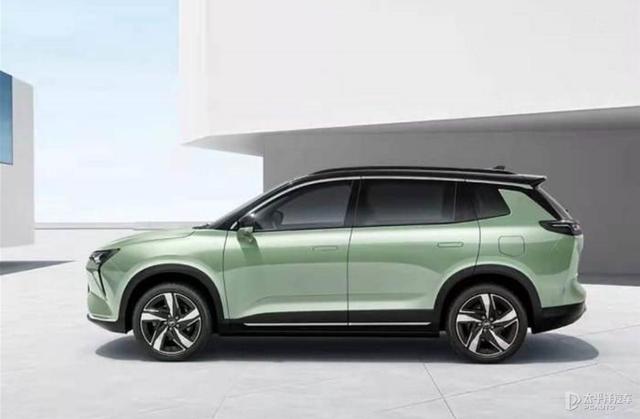
不管这些数据如何,“新能源大有可为”是一个公认的趋势。
接下来,新能源车企竞争最激烈的一定是中档价位市场,也就是汽油车的主流市场会被抢走,所以低于Model 3的特斯拉汽车(不叫Model 2)必然会爆发,所以威马EX5(累计销量6.8万)/小鹏G3i(累计6万)/哪吒U(目前还没有准确数据)是准确锚定“紧凑型+SUV+15万”主题的新生力量因此 大众ID.3/ID.4肯定会降价,全面刷量,所以丰田、雪佛兰、别克、本田、日产等量品牌一定要抢“紧凑型+SUV+15万”区间,智能驾驶舱和自动辅助驾驶也不能做得太差,不然会被新势力抢。
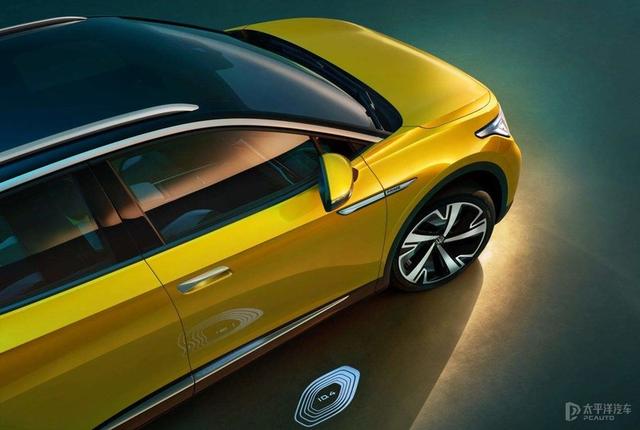
汽车消费者的正态分布是“低端少/中端多/高端少”。主流消费者一定是中端,消费决定生产。这个缺口肯定会很快被填补。合资品牌应该是最令人垂涎的肉。以前这块肉是他们的,别人根本拿不走。现在时代变了。
主流合资品牌因为不擅长做低端产品(还是交给洪光MINI EV和欧拉吧),而被吓坏了,低端产品最后交给子品牌(比如捷达电气化?);他们也不擅长制造高端产品(蔚来理想情况下销售的新能源汽车比BBA多),高端产品需要由雷克萨斯讴歌林肯等品牌制造。
归根结底,真正决定“以量为本”主流车企生存的是中档价位市场,沙漏会逐渐变成橄榄球。
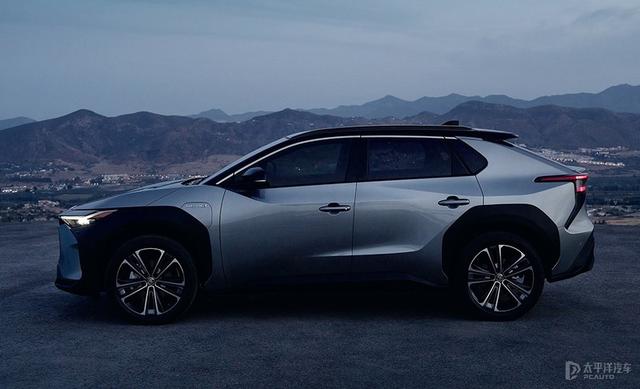
最后补充几句:新势力和传统车企不是非此即彼的关系,而是一种相互竞争、相互学习的局面。强者自然可以在市场上诠释达尔文定律,弱者无论新势力还是传统车企都要被清除出去只是时间问题。
智能汽车的市场规模这么大,谁也吃不完。新势力没有历史包袱,公司架构更灵活,进入市场前都有准确的品牌/价格定位;传统车企资本庞大,人才团队庞大,但大象转身真的不容易。对于我们消费者来说,充分的竞争可以让市场上的车更便宜、更先进、更可靠、续航时间更长、更安全,高枕无忧。
(文:太平洋汽车网黄恒乐)







