
文怡·赵冉(首都经济贸易大学副教授)
2020年5月以来,人民币汇率经历了三轮快速升值,引发强烈关注。人民币升值的原因是什么?三轮升值背后是怎样的逻辑?有何异同?未来人民币汇率如何运行?
汇率是由什么决定的?
汇率是一个国家整体政治经济实力的外在表现,由一个国家的财富创造能力决定。当你生产的产品被需要时,你的货币就是有价值的货币。无论是英镑、美元还是马克,在早期崛起的过程中,都伴随着国内制造业在全球市场日益强大且不可替代的地位。
不管我们现在多么痛恨美元霸权,不可否认的是,两次世界大战期间,美国GDP占全球GDP的比重远远超过50%。正是因为强大的经济基础,美元才能在后来称霸全球金融市场。
这是从宏观上看,政治和经济实力决定了汇率;具体到理论模型,金融学或经济学中常见的汇率决定模型认为,汇率是由两国货币的相对购买力和相对价格变动决定的。自去年以来,美国物价一直处于快速上升通道。今年1月,其通胀率已经达到7.5%,这是一个非常高的水平。相对来说,中国的物价相对稳定。所以我们现在看到的人民币对美元升值背后是有理论依据的。
人民币三轮快速升值背后的逻辑是什么?
从下图可以看出,从2020年5月29日开始,人民币对美元和其他主要货币开始了一轮快速升值,一直持续到2020年底。
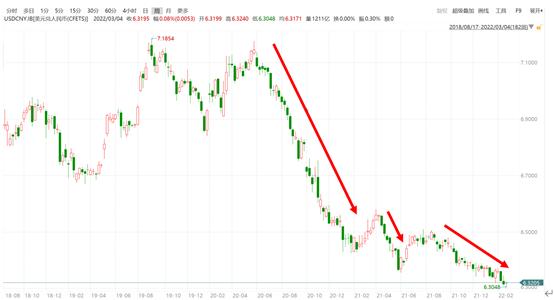
这一轮升值的主要原因很简单,就是中国经济率先从疫情中复苏。当全世界都在抗击疫情的时候,中国生产的产品为其他国家提供了坚实的保障,中国出口屡创新高。对中国产品的强劲需求和对中国经济前景的乐观预期,导致大量资本流入中国市场。全球金融市场对人民币需求的快速增加,推动了人民币的一轮快速升值。2020年,人民币对美元将升值10.5%,对欧元升值6.6%,对英镑升值6.3%,对澳元升值7.3%,对加元升值5.5%。
但从2021年2月开始,随着美元的反弹,这一轮升值开始消退。2021年2月和3月,人民币对美元贬值2.4%。这是因为从去年4月份开始,美国经济出现了一些积极的信号,比如就业市场开始好转。在这一改善之后,美联储在第三季度宣布将开始提高利率。去年4月至6月的第二轮人民币升值是对加息预期下美国通胀的回应。
重点是第三轮人民币升值。2021年7月30日至今,人民币升值约3%,最高达到6.3048。这波升值对市场造成了很大的冲击。因为从去年三季度到现在,基本上除了人民币以外的其他主要非美货币对美元都在贬值,而人民币对美元还在升值。这是什么意思?说明从去年三季度到现在,美元强势,但人民币更强势。在大国货币中,这可以说是人民币强势的一种表现。
为什么第三轮人民币强势升值?
第一,中国经济实力强大,已经成为全球市场的中流砥柱和发展引擎。
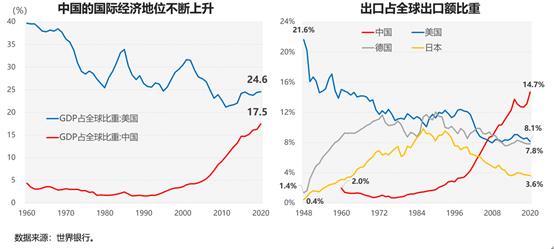
布雷顿森林体系时期,美国GDP占全球GDP的40%以上;现在从下图可以看出,美国经济总量占全球经济的比重在下降,而且下降的速度更快。
近年来,中国在国内生产总值中的比重一直在快速上升。2021年,我国GDP首次突破110万亿,年增量约13万亿美元,换算成美元约为2万亿美元,相当于澳大利亚、加拿大、韩国等世界主要经济体一年的经济总量,也就是说,我国一年的增量已经相当于一些主要经济体一年的存量。因此,中国在世界经济发展中的地位不容忽视。
从下图可以看出,目前中国出口占全球出口的14.7%,是全球最大的出口国。14.7%也意味着我们国家的出口已经超过了日本和德国的出口总额,这是一个非常了不起的成就。2021年全球GDP的数据还没出来,但统计局预测中国GDP占全球GDP的比重将超过18%。
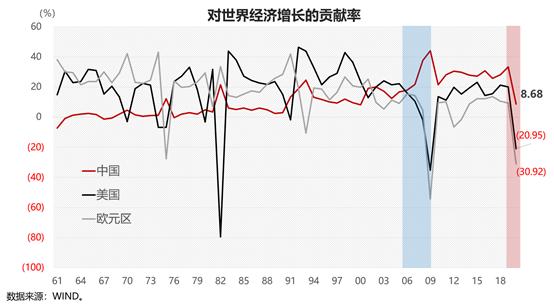
从经济发展来看,从疫情爆发到现在,全球市场的积极推动都是由中国完成的。然而,美国和欧元区并没有发挥强大的作用,它们对全球经济的影响力也在减弱。这些都支持人民币汇率升值。
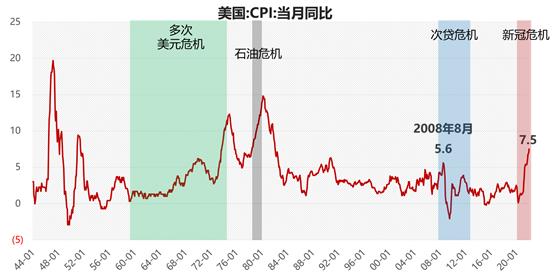
第二,美国严重的通货膨胀动摇了全球对美元的信心。
从美国的这张图可以看出,美国目前的通货膨胀已经达到了80年代石油危机前的最高水平。其实美国的通货膨胀对美国本身来说并不可怕,因为美元是国际货币,也就是说无论印多少美元都会有人要,如果货币不收回,对国家的影响也不会那么大。但为什么美国对这一轮通胀如此紧张?
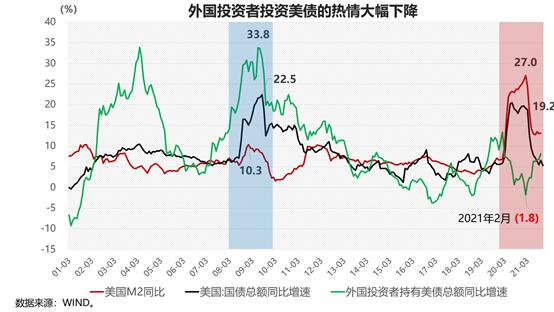
在这个图表中,绿色曲线是外国投资者持有的美国债务总额的同比增长率,黑色曲线是美国国债总额的同比增长率,红色曲线是美国M2的同比增长率。
同样,美国实行量化宽松,就是美国财政部发行国债,大家借钱给他,然后他拿借来的钱刺激经济。我们可以对比一下2008年和2009年的次贷危机,当时全球购买美债的速度远远超过了发行美债的速度。在这种情况下,美国M2的增长率很低,所以没有必要印那么多钱,也没有必要担心通货膨胀。最高通胀也只达到了5.6%。
相反,新冠肺炎疫情期间,美国疯狂发债,国债发行增速高达27%。但全球投资者持有美债的增速最低时降至-1.8%,美元信用下降,人们不愿借钱给美国。这个时候谁会买美国国债?只有美联储,也就是美联储,可以通过印美元来购买美国财政部发行的国债。这导致大量美元流通,将美国通货膨胀率推高至7.5%。
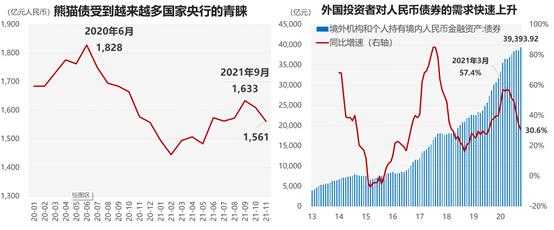
那么美元信用下降会对人民币产生怎样的影响呢?去年国债期货表现亮眼,说明全球投资者持有人民币的热情在上升。因为债券是长期投资,过去很多投资者对人民币的未来不确定,不愿意购买人民币债券。但是现在,越来越多的投资者开始倾向于购买人民币债券,这说明大家都非常看好中国未来的经济发展。
当全球投资者来购买中国金融资产时,会对人民币形成非常强的支撑,美元升值或贬值对人民币的影响不会那么大。去年2月,全球投资者增持美债-1.8%时,全球投资者增持人民币债57.4%,形成鲜明对比。这意味着我们现在参与了国际货币竞争,我们可以理直气壮地从美国那里分一杯羹。
第三,货币政策的独立性给市场注入了极大的信心。
在新冠肺炎疫情爆发之前,我们的货币政策独立性相对较低。我们将提高美国的利率,我们将降低美国的利率。即使要损失一些国内利益,也不得不这么做,因为人民币不够强势,资本账户不够开放,国力不够强大。当时以劳动密集型产品为主,现在逐渐转向资本密集型和技术密集型。
最典型的例子是什么?自去年第三季度以来,美联储宣布加息;去年12月6日,我们降低了标准;12月21日,我们下调了利率,1年期LPR下降了5个基点。今年1月,多边基金和LPR都在下降。我们可以看到,中国和美国的货币政策正在迅速偏离,这说明中国在很大程度上试图摆脱对美国的依赖,或者说有能力这样做。这种偏差让美国感到非常害怕。
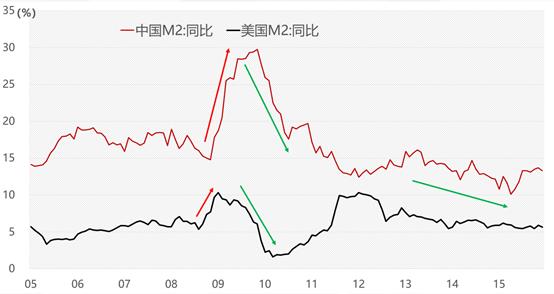
从上图可以看出,2015年之前,我们的货币独立性很差。比如07、08年次贷危机,美国搞量化宽松,我们M2增长更快;当美国开始收紧的时候,我们的钱M2也比美国跌得快,这也是2015年中国股市大跌的重要原因。当时我们的货币政策是别人主导的,现在不一样了。我们再来看看2015年以后我们的货币政策和美国的货币政策对比。
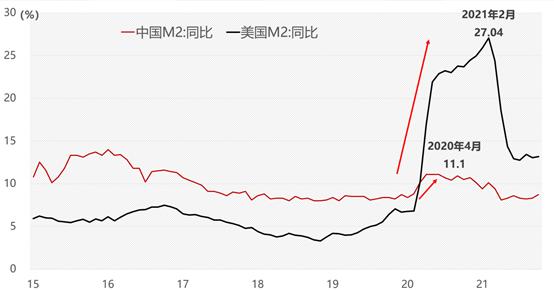
由于新冠肺炎疫情和前面提到的原因,2021年2月,美国M2最高同比增长率达到27.04%。但直到2020年一季度疫情爆发,中国才采取了一些适当的宽松货币环境来稳定经济。自2020年4月起,中国的M2开始逐年下降。因此,我们真的不需要太担心美联储的这波加息,因为我们根本没有跟随美联储。
没有必要拿现在的情况和2015年的情况做比较。2015年,充其量只能算是全球金融市场的一个吃瓜者。到时候就算全球经济不好,就算资金不去美国,也不一定会来中国,因为主要的经济命脉还是在美欧手里。但是现在,首先,欧洲经济确实在走相对衰落的道路,美国的信用也在下降,而中国此时是最稳定的。随着自身实力的增强,我们不用担心很多外部市场的影响。影响确实存在,但我们的抗风险能力也在增强。我们对货币政策的信心也远远超过了以往任何一个历史时期。
未来人民币汇率会怎样?
换句话说,我们真正想要的人民币是什么?汇率是由一国的财富创造能力决定的。我们现在的财富创造能力已经远远超过过去,未来人民币也一定会在一定范围内强势运行,这是符合中国经济实力提升的。但人民币快速、持续、单边升值也不会发生。虽然现在美元在走下坡路,但它仍然是世界上最重要的储备货币和结算交易。目前我们还不可能撼动美元的国际地位。从中长期来看,美元仍将是主要的国际货币。
美国缩减规模和加息可能会在一定程度上使人民币短时间内贬值,但不会造成人民币趋势性贬值。从汇率决定理论来看,长期取决于物价,通货膨胀也决定了一国的汇率。从物价的角度来看,我们的通胀继续高于美国的概率很小。可以说,我们现在没有美元趋势性贬值的基础。
从未来整体来看,既是中国政治经济实力提升的必然结果,也是国际金融货币体系的内在需要。无论未来美国货币政策如何走,无论未来地缘政治如何紧张,从中国经济发展形势来看,由于中国自身实力的增强和国家抗风险能力的提高,预计人民币将在一定区间内强劲稳定运行。
(本文根据作者在《理解app一小时会议》中的讲座整理而成。文章仅代表作者观点。)







