导语:2021年唯品会Q2净利润15亿,目前100亿美元的市值只有10倍市盈率。为什么现在是投资机会?因为向下空空间不大,向上空空间很大。但是如何理解Q2的增长低于预期,第三季度的预期增长只有5-10%?唯品会未来的增长有多大空?
文|李成栋、朱留香
来源|东哥解读电商
北京时间8月18日晚间,唯品会(vip.com,NYSE:VIPS)披露了2021年第二季度财报(以下简称2021Q2)。
唯品会披露财报后,股价下跌2.73%,市值逼近百亿美元。中概股发售,高淳为何在近期增持唯品会?如何看待Q2唯品会的经营业绩?
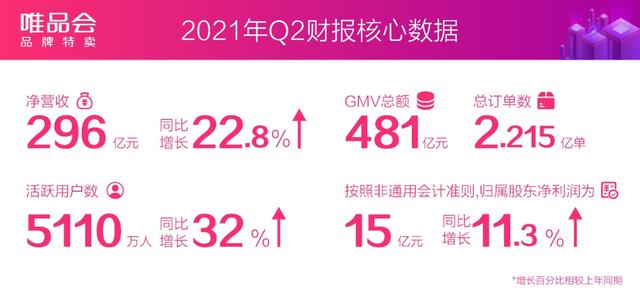
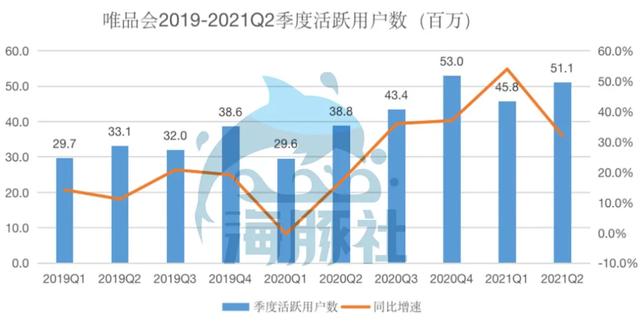
财报显示,唯品会第二季度营收达296亿元,非美国通用会计准则下净利润同比增长11.3%,至15亿元。GMV突破481亿元,订单总数达2.215亿,2021Q2总活跃用户数5110万,同比增长32%。至此,唯品会已实现连续35个季度盈利。
值得注意的是,唯品会预计第三季度营收为37.6亿-39.5亿美元(243亿-255亿元人民币),同比增长约5%-10%,低于分析师41亿美元的一致预期。受营收预期略低影响,唯品会18日收盘股价下跌2.73%,收于14.26美元。
但去年三季度处于疫情后消费复苏阶段,营收基数大增。今年由于疫情的反复影响,唯品会的业绩指引低于市场预期是合理的。但长期来看,第四季度作为购买旺季,有望提振唯品会全年及未来的业绩。
如果把时间线拉长,今年中概股普遍大跌,唯品会实际上会比同期同行表现更好。
2021年,唯品会Q2净利润15亿,每年净利润至少60亿。目前100亿美元的市值只有10倍市盈率。为什么现在是投资机会?因为向下空缺口不大,向上空缺口还是大的。
对于唯品会,市场上总是众说纷纭。今天就来说说海豚智库依然看好唯品会的原因。
演出名单
综上所述,2021年第二季度,唯品会营收和净利润继续稳步增长,再次刷新长途盈利纪录。
财报显示,唯品会本季度将实现营收296亿元人民币(约合46亿美元),同比增长22.8%,去年同期为241亿元人民币。
按照美国通用会计准则,归属于股东的净利润为11亿元人民币(约合1.692亿美元);按照非美国通用会计准则,归属于股东的净利润为15亿元人民币(约合2.276亿美元),同比增长11.3%。
此外,2021Q2唯品会毛利60亿元,较去年同期的49亿元增长20.6%;毛利率20%,保持稳定。
费用方面,唯品会第二季度营业总费用为48亿元,比去年同期的38亿元增长26.32%,占总收入的16.2%。其中,演出成本21亿元;营销费用为14亿元,去年同期为10亿元;R&D造价为3.699亿元;管理费用10亿元。唯品会营销费用增加的主要原因是客户获取和保留相关广告活动的投入增加。
截至2021年6月30日,唯品会拥有现金、现金等价物和受限现金165亿元,短期投资36亿元。
业务数据方面,第二季度唯品会活跃用户数为5110万,较去年同期的3880万增长32%,超级VIP付费会员规模同比增长近50%;GMV达到481亿元,同比增长25%;订单数量为2.215亿,与去年同期的1.705亿相比增长30%。唯品会表示,在获取新客户方面,00后消费者也有很好的增长,唯品会也在加大短视频平台的投放。
营收同比增长22.8%,连续35个季度盈利
回顾唯品会历年的财报,营收增速总是与用户增量挂钩,这也是我们长期关注的重点。
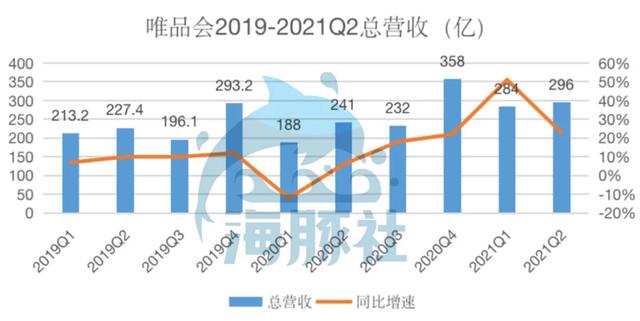
报告期内,唯品会实现营收296亿元,同比增长22.8%,去年同期为241亿元。2019年以来,唯品会营收一直保持持续增长。除20Q1受疫情打压外,营收增速均有明显提振。
来源:唯品会年度财报
这背后是平台快速向上的交易量。在唯品会当季推出的“419品牌特卖节”上,活动订单数近1500万,同比销售额增长近一倍;随着换季和出行的需求,唯品会第二季度GMV同比增长25%至481亿元,总订单量也达到2.215亿。
此外,在合理的费用控制下,唯品会的盈利长跑将再次被刷新。在订单量同比增长30%的前提下,唯品会业绩率维持在6.9%的水平,4.7%的营销率在同行中处于较低水平。因为平台的新用户和老用户比例不同,唯品会不断完善他们之间的投放策略。目前唯品会的目标是保持市场份额的扩大,未来适当低水平增加也是合理的。
长期来看,特卖模式是反周期的,有发展前途。艾瑞数据显示,2021年中国特卖市场规模有望突破1.6万亿元,消费者购物理念更加理性。“品牌好、质量好、性价比高”将成为中国消费的一大趋势。
后疫情时代,消费升级趋势明显,用户对品牌商品和跨境商品的需求越来越大。尤其是在李宁、安踏、红星鸿星尔克等国产品牌的影响下。,国内品牌服装、鞋的消费需求在全球市场规模中逐年增长。随着消费习惯的养成,特卖模式深入人心,预计今年市场规模将增长10%-20%。作为头部平台的唯品会率先受益,今年业绩会比以前好。
可以说,唯品会已经成为中国“卖电商”的代名词。
之所以唯品会继续领跑行业,是因为唯品会还会抓住一个关键词和两个关键点,即“专注”。——聚焦高价值、高潜力的核心用户运营,确保用户数量的快速增长是高质量、可持续的;聚焦头部品牌,进一步凸显“好品牌价值”特卖模式的核心竞争力。
库存大有可为,特卖市场大有可为。美国最大的特卖公司TJ MAX市值800多亿美元,而中国最大的特卖公司唯品会只有100亿美元。所以未来市场增长空的空间还是很大的。
Q2拥有5110万活跃用户,经济价值凸显
看好唯品会最重要的是,唯品会恢复用户的快速增长。用户指标是领先指标。当然,也建议投资者关注下一季度的用户增长指标。
首先是用户的“聚焦”。
在流量红利耗尽的当下,存量竞争无异于虎口夺食,唯品会第二季度活跃用户数仍将实现32%的同比增长,达到5110万。其中,超级VIP累计注册用户同比增长近50%。
来源:唯品会年度财报
总的来说,唯品会用户数量和质量的双重提升有两个原因——通过技术应用提高好货和用户的匹配度,带动高价值用户的增长;深入洞察用户,挖掘需求,促进高潜在用户增长。
具体来说,唯品会聚焦高价值、高潜力的核心用户,通过大数据捕捉高复购、高活跃度、高消费力用户的消费需求,优化品牌层级,聚焦爆款单品大牌精选,并提升推荐算法能力,提高人货匹配度更好,从而不断扩大高价值用户规模。
对于平台核心高价值用户群体的付费会员超级VIP用户,唯品会不仅为其提供自营商品全年免邮、免退换货、免运费的服务,还推出自营商品“八五折”的特权。
此外,唯品会专注核心品牌好产品的策略也吸引了大量偏爱大牌经典款和基础款的男性用户。男性快速浏览、快速购买决策等消费特征,使其成为平台的高潜在用户群体。第二季度,唯品会协助自然堂男士品类突围,爆款单品“男士冰川保湿乳液”销量增长40倍,带动男士系列整体增长6倍,为品牌男士人群带来2倍增长。
值得注意的是,唯品会还将不断完善商家服务,实现B端赋能,助力实体经济发展。最近国货救灾事件也让运动品牌和国产品牌备受追捧。“国民潮流”、“运动风”等因素为男性用户和年轻用户带来了新的增长机会。为了满足年轻客户的需求,唯品会从联合定制、赋能销售等角度,通过与国产品牌、运动品牌的深度合作,助力国产品牌、运动品牌的发展。同时为年轻人提供极致的消费体验,促进年轻消费者快速成长。
在电商红利下降、用户增长放缓的行业背景下,唯品会通过深化核心用户运营,推动高价值、高潜力用户的持续高质量增长,快速实现以物美价廉的商品和大数据算法找到人,突破广谱用户增长。
以好货为核心战略,深化品牌合作,构筑护城河
其次,品牌的“专注”。
作为全球最大的特卖电商,唯品会13年来一直专注于“品牌特卖”,年营收1000亿。在特卖业务上,除了与大量品牌合作,还推出定制产品。目前,唯品会已经积累了超过3万个合作品牌。
第二季度,唯品会将围绕好货的核心战略,聚焦核心头部品牌的合作运营,通过与品牌建立“好品质”的供应体系,实现商品的“好价格”,最终强化“大牌、超值”的用户心智。
基于合作的品牌池,唯品会通过最短的品牌授权链保证供货质量,以专业的买手团队、供应链能力和专项销售活动,打造极低成本的购物体验。同时继续深化与品牌方的合作关系,利用平台优势,深度分析平台客户群,根据客户群的特点和需求,与品牌合作进行产品开发和包装,甚至款式开发和面料选择,打造专属产品,为唯品会用户提供差异化的好产品。截至目前,唯品会定制了近500个品牌的特价商品。
其次,唯品会还将积极赋能头部品牌的销售渠道建设,与头部品牌进行更深层次的联合运营。例如,国内护肤品牌薇诺娜的在线销售额占其总销售额的80%以上。作为薇诺娜的主要线上销售渠道之一,唯品会在2021年上半年将占到品牌总销售额的10%以上,薇诺娜也将成为唯品会6.16大促中最畅销的国产美妆品牌之一。
在品牌产品的R&D和柔性化生产方面,唯品会利用平台大数据分析客户的特点和需求,帮助品牌进行产品R&D,并根据用户数据反馈给品牌商,帮助产品品类调整。
特卖电商领袖,优惠持续释放
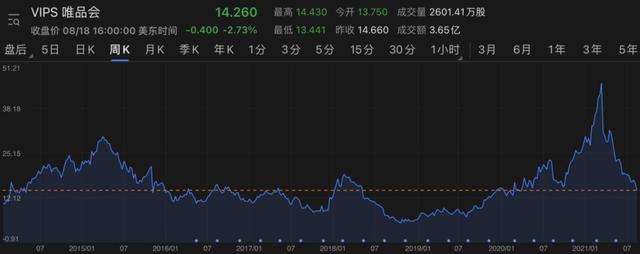
今年以来,中概股在大环境下集体下调,唯品会也被错杀。持续高企的经营业绩和用户规模从未得到资本市场的认可。从2012年6.5美元发行价IPO开始,唯品会一度达到45美元/股,现在一直往下走。截至东部时间8月18日收盘,唯品会报收14.26美元,仅10倍PE,下行空期非常有限。现在是上车的好时机。
来源:富途证券
价值投资者认为,特卖电商存在三大焦虑:线上红利耗尽、手抖快等短视频的入场是否会对唯品会的增长造成压力;行业竞争激烈,美妆服装类是部分平台坚守的阵地;随着技术的提高,商家的库存压力减轻,会影响特卖电商的发展吗?
纵观国内电商市场,唯品会用业绩反驳了上述质疑——
不管用什么样的销售方式,价格优势和品牌优势才是王道。从结果来看,唯品会用户也实现了可持续的高增长。唯品会董事长沈亚表示:“我们自己做的直播很少,但我们将继续在当前的商业模式中加强我们的品牌和我们的价格,让客户更好地感知我们唯品会销售的优势。”
流量红利耗尽是所有平台面临的共同问题。在股票市场,唯品会用户增长远超同行;反垄断监管和处罚力度的加强,让商家在选择平台时有了更多的主动权;唯品会已经与大量品牌达成长期合作,特卖产品也不仅限于库存产品。
近日,SEC网站显示,高瓴资本发布了2021年第二季度美股持仓数据。据了解,第二季度,高瓴在美股市场持有89家公司,总市值97亿美元。在重点增持的电商领域,唯品会增持849万股至896.4万股。要知道,高瓴资本在聚焦特定标的的时候,优先考虑的是能够持续创造价值、有动态护城河、科技含量高的企业。这也意味着唯品会通过几十年的积累,在特卖领域拥有运营实力和供应链优势,通过会员模式拥有优质用户,赛道和基本面得到认可。
在国内电商行业增速放缓的环境下,唯品会继续深耕品牌销售领域,以用户的高质量增长成功带动公司实现连续35个季度盈利。接下来,唯品会将继续聚焦服装穿戴优势品类,深化核心头部大牌合作,进一步强化供应链能力,提供最佳性价比商品,打造发展内生动力。随着运营措施的落实和稳步拓展,唯品会“品牌特卖”的价值将不断释放,赋予其未来发展更多的想象空间空。
(注:本文不构成投资建议)