随着4月28日淘宝直播电商招商会的落幕,淘宝终于抢在了今年五一前开会。于是乎,快手抖音淘宝三家电商都在这个4月完成了陈述,他们的目标只是抢商家,尤其是品牌商家。
去年5月,商业品牌还在琢磨要不要做短视频直播。不过,那时候还是一道选择题。到了今年5月,已经是必答题了。
那么如何做好这个必答题,在答题前尽可能多地列出已知条件,让自己的推理答题步骤准确高效?
我把这两年的直播赛道知识都给了对方,尤其是商业品牌如何选择平台,如何在这个平台上做短视频直播。
直播之年,商家该如何面对?
对于传统行业来说,一年不算什么。但在直播行业,一天相当于传统行业的一年。
这一年,直播电商发生了很多事件,也发展了很多东西。最直观的数据呈现就是直播电商的市场规模一年翻了三倍。Tik Tok和快的汽车已经成为炙手可热的互联网巨头。
所以在这个五月,我准备再次对壁虎进行深度分析和梳理,看看电商直播这一年的所有认知、经历和思考。
争取商家、消费者、平台、服务商提供全景视角,甚至是上帝视角。
在去年5月的文章中,我提出了以下问题:
接下来,电商会怎么走?不清楚;
这是谁的未来?我不知道。
首先,今年的五一可以简单回答这两个问题:1。电商正在向线上冲刺,网上零售额占比快速上升,目前已经接近30%;2.从目前的情况来看,未来大概率来自快的、JD.COM、Tik Tok、淘宝、拼多多、微信。
今年,我会问两个新问题:
谁将赢得新的消费品牌?不知道;
新媒体、新渠道、新流量下,新消费品牌商家最正确的玩法是什么?不知道。
但我们还是可以通过一些本质的东西来追寻发展的逻辑,为今天所有必须走短视频直播这条路的商家和品牌找到底层逻辑。
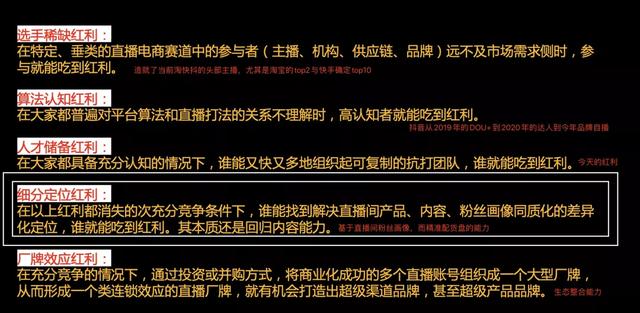
根据上图我们可以看到,整个短视频直播从2018年开始统计,前两个红利已经出现并被瓜分完毕,而抢占前两个红利的主播和机构已经成为当今直播赛道的既得利益者;如今正处于第三个红利期,主要是陷入这个轨道的公司太多了。至于第四次和第五次分红,目前没有大爆发的迹象。
为了让这些进入Dozza短视频直播赛道的公司少赔钱,快盈亏平衡,甚至更快更经济的赚钱,我在这篇文章里从几个方面来说清楚今天的短视频直播赛道是什么样的。
我们先来看看轨道基准的结构图。事实上,很多公司都是多重角色的混合体。比如壁虎,它是五个角色的混合体:机构服务商+流量服务商+外部数据分析工具+委托负责人+供应链。
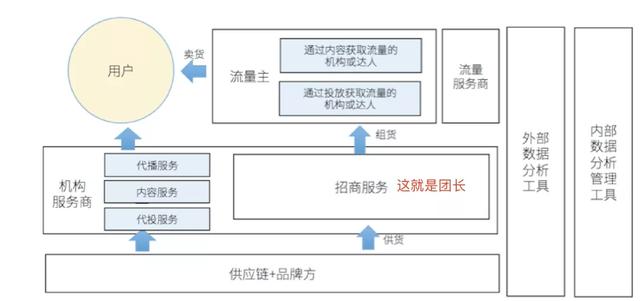
在整个赛道中,供应链品牌方是数量最多的,也是最坚固的基石。所有参与者都是为了卖货,包括短视频直播平台。
而短视频直播发展到今天,很多最强的基石都绕过了机构服务商和流量服务商,直接找平台买流量做短视频直播,所以才会变得扁平化,如下图。
当然,也可以理解为,如今赛道的大玩家都是品牌(供应链)+团队负责人(业务BD)+机构服务商(自播)+流量服务商(内容团队)。
其实这是必然的。简单理解,MCN机构延伸为品牌和供应链,品牌自己成立短视频直播部门。
发展的要求也促使他们这么做,一是因为外包肯定没有自己的靠谱,二是因为只要有利润就想把整个环节都吃掉。
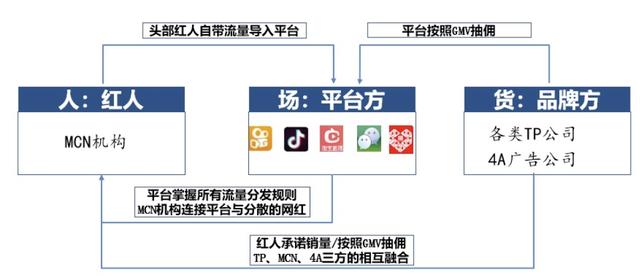
最后演变成下图,两端的人和货很多时候还是结合在一起,直接和平台方打交道。
好了,接下来大叔就来一一分析一下,主要分为平台篇、商家自身篇、用户和客户篇、服务商系统篇、商品类目篇。
一个
平台章节
2021年4月,快耀淘三大平台密集完成大型电商发布会,向各货商伸出橄榄枝,怕迟到,怕少抢,在IP塑造上也是全力以赴。在文章的最后,我们将详细讨论他们的计划和政策。
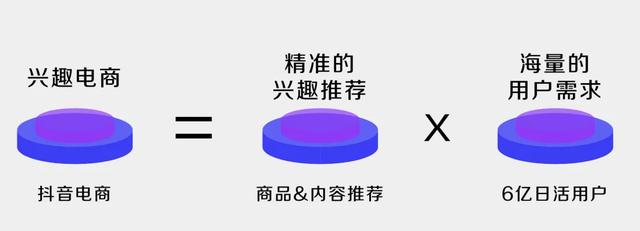
Tik Tok给有意向的电商打电话,告诉商家来找我做增量、高单价、新场景消费的产品。
Aauto Quicker告诉有毅力的人要有恒常的财产,并基于关注名单,在buy buy买下了信托私域,缓解了所有商家的流量焦虑。
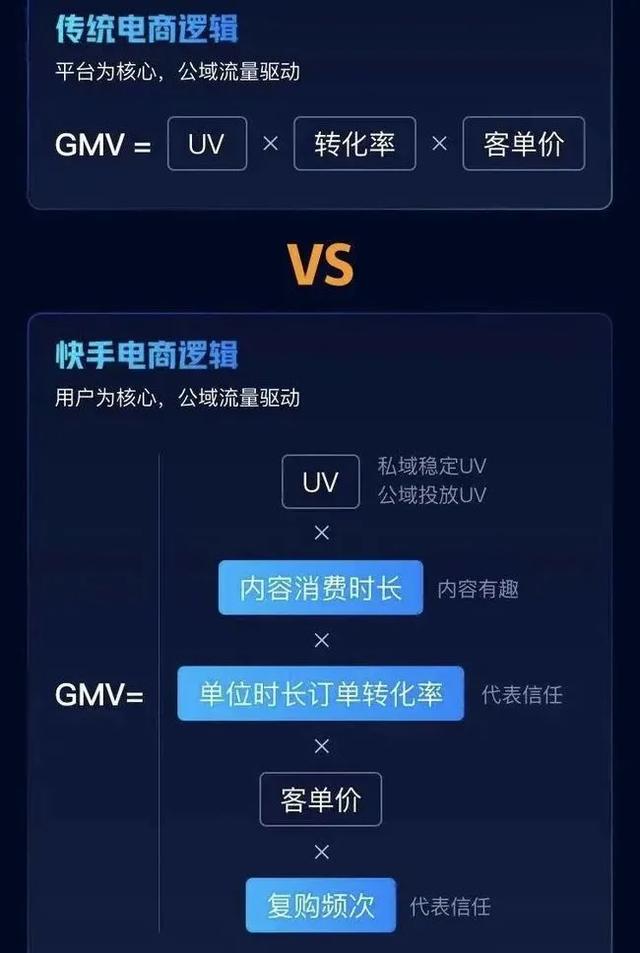
GMV=UV(私域稳定UV+公域UV)×内容消费时长(有趣内容)×单位时长订单转化率(代表信任度)×客单价×复购频率(代表信任度,在aaauto faster复购频率很高,每个月小十倍)
有三个关键点:
1)私有域稳定UV+公共域放新UV;
2)做内容,增加时长;
3)不要欺骗老铁,建立信任。
至于淘宝直播大会的IP,我也不懂。反正总的思路是,淘宝今天也是全球内容电商。我是最专业的。如果跟我在一起,我还能赚到和前十几年一样的钱。
01
没有人能逃过Tik Tok的现场直播。
如今,毫无疑问,Tik Tok是赛道上最痴迷、聊天和做运动的选手。
没有人想错过Tik Tok 6亿元的日常生活。让你身边的朋友,家里的亲戚朋友在Tik Tok上刷相关内容的荣誉感,就算赔钱也有面子。
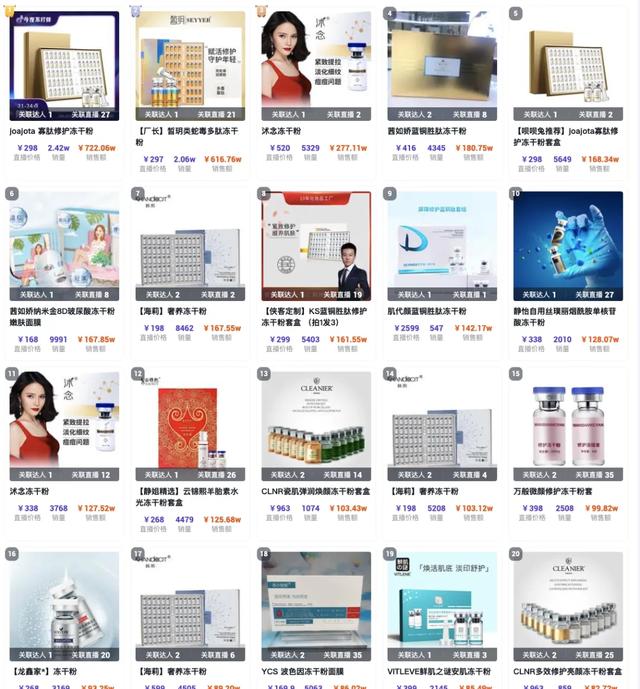
但是,还是有很多人在里面挣钱。比如很多卖冻干粉等产品的美妆垂直账号,每天还是很滋润的。
如今,成为Tik Tok真的是祭祖,更容易招到员工。比如你雇一个主播,说你做Aauto更快,很多主播小姐肯定会说我只做Tik Tok,不做Aauto更快。
在这篇文章里,我真的不想说Tik Tok的算法机制、商业投放工具的迭代进化、Tik Tok的用户画像、直播间的视频推荐、人群精准有多牛逼。我就想说说大家都冲进去的情况下,如何减少钱的损失或者尽快赚钱。
尤其是那些什么都不说租个楼或者建个基地就说要做得很棒的,没有优秀团队或者极致托盘也敢做的创业者,尤其需要有个好脸色。
如今,Tik Tok在赛道上拥有最大的势能和最多的玩家,但远没有淘宝那样拥有多年的流量红利期。Tik Tok算法机制的改变或者公司方向的改变带来的流量红利期是以周为单位的,最多几个月就会被里面的人才抢走。
在Tik Tok体系中有许多令人敬畏的球员,但我见过更多的人在上半年亏损,然后悲伤地离开。据我所知,在Tik Tok体系中有两种人可以赚钱。
一个是能和Tik Tok算法做朋友的人,也就是从19年窦+推出信息流卖货开始,到20年上半年成为达人,到20年10月成为品牌自播。
还有知行合一的极致,可以每天盯着直播间的每一个细节参数,从托盘组装到直播间的团队。看着这些来自数据市场的皮匠,我真的很佩服他们。我在想,这么聪明的脑袋,极端的执行力,是不是赚不到钱?当然,在Tik Tok赚钱更快是合法的。
对于严肃的品牌和商家,在Tik Tok,只要摆正心态,做一个天猫店就可以了。反正今天的品牌旗舰店自播+千川发货平台基本等于天猫旗舰店+直通车。
最大的优势是Tik Tok是一个商业综合体,而不是百货商店。品牌商家可以利用内容,在门口把看完电影吃完美食的咨询师叫进他们的直播间。不像百货公司,在那里你只能等待那些想要光顾你商店的精确顾客。
总之,今天的Tik Tok有流量红利,Tik Tok店的流量成本远远小于天猫店。
02
更快,谁不是很渴望进入品牌业务
自超越自我以来,Tik Tok每日生活一直很尴尬。作为目前全球最大的直播公司,日直播1.5亿+,也是GMV的电商直播平台,仅次于淘宝,月销售额400亿+。
而一直占交易比重较大的商品,一直是工厂供应链托盘。这种托盘只会追求商品的直销来挣钱,ROI要求会极高。也就是说,阿奥特莱斯的商业销量不如Tik Tok。毕竟品牌爸爸预算大,所以Aauto Quicker平台方对预算大的商务品牌有着强烈的渴求。
而Aauto Quicker在主流互联网中的口碑一直不好。能在主流互联网说话的KOL,尤其是Aauto quickey最想要的淘宝卖家圈,不玩Aauto quickey也不玩Aauto quickey,当然除了我。
现在的情况是,这几个亿的商家都出去淘了,但是都去了Tik Tok,很少有人更快的来到阿auto。在Tik Tok电商大会之前,签约年度盒子的商家都在争夺各个品类,而在Aauto Quicker中,增加了一个自播比例条款,商家要讨价还价。真的很尴尬。
在这种实际情况下,我肯定可以先告诉你几个结论:
Aauto faster的竞争强度比Tik Tok差很多,比淘宝悠闲。就像在长沙杭州深圳做公司一样。
第二,在Aauto faster的直播间里,粉丝购买的比例远大于Tik Tok的直播间。这也是Aauto Quicker平台一直在讲的私域的实际效果。
第三,目前Aauto快一点的品牌很少,因为年签盒。Aauto更快的平台,无论是招商的商务部门,还是电商支撑的二次服务和资源协调,都考虑的非常周到。壁虎,你看几个正在做的品牌的直播间。平台有微信群实时解决问题,有时甚至会对出现的问题给出建议。
第四,Aauto更快仍有优势。买老铁buy buy的理由不像在Tik Tok或者淘宝那么难。不需要和各种渠道对比,把账算的清清楚楚,明明白白。只要你真诚的告诉老铁,我不会骗你,老铁会下单的。
但是这些优势都不是根本!只是我们要看到一个auto更快的平台在自播上找到我要卖的商品的用户有多难。费用是多少?有多快?就像我找地方做公司一样,我得在乎能不能招到合适的人来打。
那么,让我们回到根本问题。在用户抓取商家托盘的难度、成本和速度,以及付费流量的精准性上,Aauto Quicker做的比Tik Tok和淘宝差了很多。好在他的流量比淘宝多很多,而且便宜很多,光是做内容就能获得很多粉丝。
与Tik Tok相比,除了以上四个优点,其他的都很尴尬。特别是在我验证磁金牛的效果之前,我不敢说Aauto Quicker的工具型发货工具能超越Tik Tok和淘宝。
03
其实淘宝是很赚钱的。
曾经有人在群里问,还有谁有淘宝直播的数据人员平台,飞瓜,蝉妈,壁虎都问。就算有童鞋,也要记住壁虎。看,有淘宝版的!
我只能回答壁虎看看有没有淘宝直播数据工作人员板块。
但是让我离开生产线。你为什么下线?因为淘宝直播不需要分析数据。
大家一直平躺在这个生态里,再多的数据分析,也造不出另一个Viya。能赚钱的自然也能继续赚钱。新玩家不要试水。人进化迭代了20年,能赚钱的团队都变精了。你为什么要让一个新玩家赚钱呢?
所以,在高手如云,神童成堆的江湖里,我是不会瞎的。
04
如何选择平台
那么,问题来了。这三个平台都很受欢迎。对于新玩家,如何选择平台?
第一,竞争程度,品类的丰富程度,战斗的激烈程度。和淘宝一样,不是没钱赚,而是有钱赚。是壁虎队的能力抢不到一杯羹。进去就是炮灰。如果你觉得你愿意把时间改成空,那就去Aauto快一点玩;我想我可以一天去Tik Tok六个小时。
第二:平台上选中出货的难度、成本、速度、转化难度。显然,在Tik Tok和自动驾驶汽车上更快地完成算法需要时间。
第三:平台的友好性和商业的可持续性。如果你想在Tik Tok赌一把,如果你想慢慢赔钱做长线生意,如果你想进入淘宝,如果你想耐心慢慢做人,如果你想更快进入Aauto。
他们的核心竞争力会是什么?是人与货的终极匹配。在这方面,淘宝,明星,是最好的,其次是Tik Tok和汽车快。
直播电商也在以惊人的速度迭代,这个行业在努力寻找一个“人货匹配”的最优方案。对于在场的玩家来说,谁能最先找到这个答案并解读好,谁就能在直播电商的下一阶段竞争中占得先机。
在业界看来,“人货匹配”的最优解其实是高效的供给和最佳的用户体验。对于Tik Tok和Aauto Quicker来说,下一次进化迭代的最大方向是,人是最好的消费者,商品是最好的品牌,因为流量不等于消费者,只有消费者才会产生购买行为;产品不等于品牌。只有品牌才能有更好的购物体验。
同时,对于平台来说,除了商品的可获得性,还需要支付、物流、平台治理等一整套措施,才能真正提升用户体验。从这个角度来说,淘宝是目前最好的平台。淘宝的供应链能力、商家服务能力、运营能力都有十几年的积累,有很深的电商印记,这是Tik Tok和Aauto短时间内很难更快复制成功的。
对于商家来说,长期运营取决于能否在某个平台上持续获取精准用户,实现持续增长。淘宝和天猫连续多年为品牌和商家带来了数万亿的业务增长,是业务增长最重要的阵地。换句话说,淘宝的角落不是那么好挖的。Tik Tok和Aauto Quicker的电商对淘宝来说是一个威胁,但对他们两个来说,要想在这场战役中拔得头筹,最关键的问题是深入淘宝腹地,找到足够多的商家来弥补“货”的短板。
直播电商的本质还是电商。只有持续提供高质量的供给,才能真正成为一个好的业务领域。无论是目前市场排名第一的淘宝,还是Aauto Quicker、Tik Tok,或者其他进入直播电商的平台,在如何持续提供优质货源方面都需要做更多的工作。
2
品牌供应链参与者
那么商家想要什么呢?其实上面的答案是7788。他们想低成本抓用户,他们能持续稳定运营。
三大平台各品类目前的获客情况和业务竞争程度如何?
目前,高效的商品供给已经成为制约直播生态发展的瓶颈。
01
生态完整,只缺流量的淘宝
在淘宝,完整的品类,完整的服务,完整的生态才是tmd缺流量!而且因为完整,流量那么大,大家都削尖了脑袋。
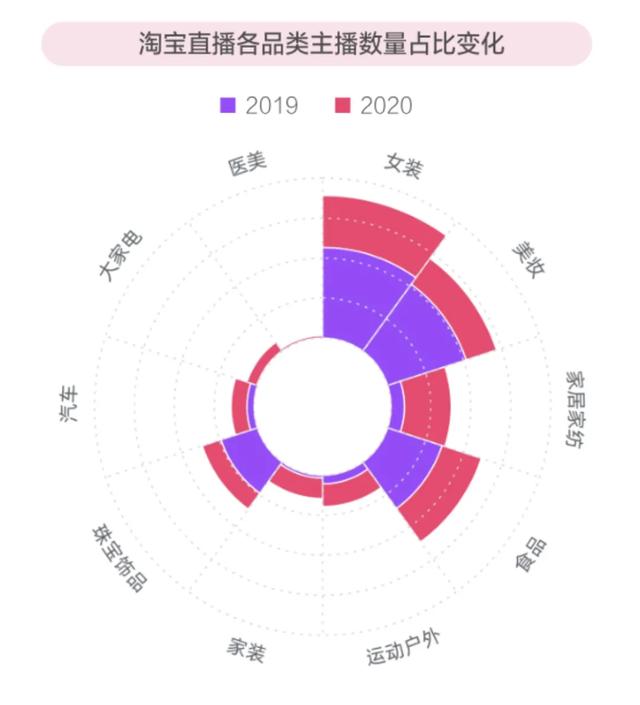
Aauto Quicker和Tik Tok基本继承了淘宝的“女装第一,美妆第二,美食第三,珠宝第四”,但现在不一样了。Tik Tok的第二类是小吃。我觉得未来会有新的变化。毕竟用户不同,交易场景不同。
淘宝直播最大的优势是阿里完整的商业生态,变现效率高,商品和服务都不缺。在此基础上,淘宝直播的运营策略也更加冷静,逐渐形成了自播+专业红主播+明星的直播生态。
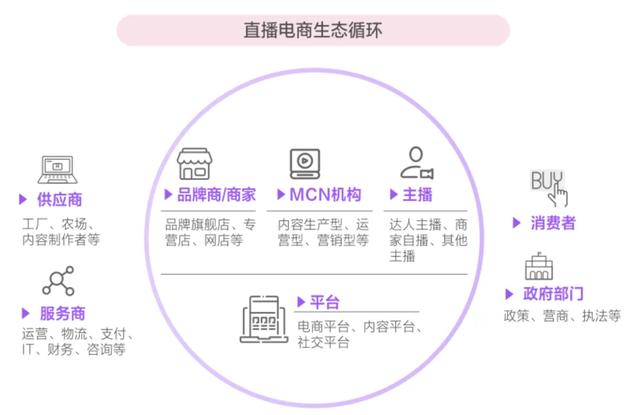
淘宝整个生态系统是完整的。淘宝直播的功能是连接商家、商品、消费者,尽可能缩短链接路径。淘宝直播要做的就是扎根淘宝,与淘的业务充分融合,围绕淘的货源服务商家和消费者,帮助商家成长。
在淘宝直播玩,做自己最擅长的就好,不要想着拓展整个环节。
02
Tik Tok企业的增长速度惊人,竞争范围迅速扩大。
去年在Tik Tok完全闭环后,商家在Tik Tok开小店并不困难。抖音开店数量一年增长18倍,GMV 2020年一年增长50倍。目前,一天营业额约13亿的GMV已经稳定下来。一个月400亿的成交量,是一个很大的电商平台。
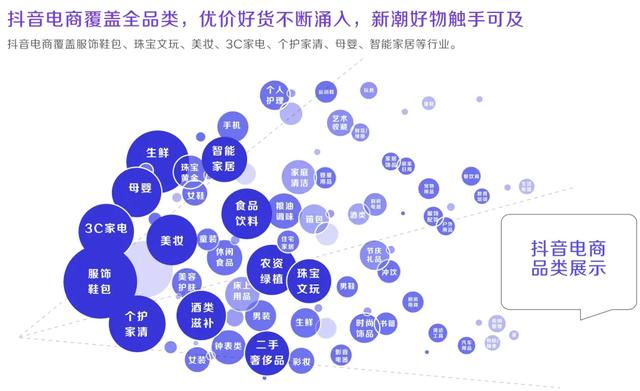
虽然Tik Tok平台得到治理,但整个电子商务服务体系还很不完善。因为治理能力跟不上,对很多品类开放都是谨慎的。截至目前,医美、教育等服务型电商的直接交易大部分都没有开通。
但是它不能控制流量。很好!在直播广场下拿着福利卡,可以让成千上万的人在线,即使看热闹不买货,心里也是暖暖的,喝杯茶,开个会,成就感很强。新号在线直播,每周6666。什么时候开家淘宝店,几万人一天进店都笑不醒。
我笑醒了,但我还是想说,这样的直播间做培训也许可以,但真的卖货真的不行。如前所述,人与商品的终极匹配是内容电商的基础。一群人在看热闹,却不卖老鼠药。你不是很清楚这群人在找什么。您订购了要出售的类别托盘。为什么要这些人?他们不会为你付钱的。
Tik Tok的球员是历史上学习能力最强的球队。他们不在提高认知或者提高认知的路上,新名词层出不穷。做一个Tik Tok。如果一周不提高认知,你会发现你在直播间玩不下去。所以Tik Tok赛道有很多奇怪的托盘,大部分都被淘宝闲鱼用过,只有Tik Tok的无法打击。
03
Aauto Quicker很难玩,还有各种流量红利。
那自动汽车更快呢?毕竟也是中国第五大互联网公司,万亿市值。上市后,Aauto Quicker在极度商业化中组织了强大的电商部门和卖流量的商业部门。两个部门的对接能力、服务能力、产品能力都在肉眼快速增长。相信用不了多久,我就能追到传说中的阿里小二了。
目前来看,Aauto faster的流量和品类红利还是比较大的。毕竟日活3亿多,1.5亿直播一天近20亿PV,里面的玩家大部分都是接地气的主播。也正因为如此,大量的职业电商玩家并不习惯。他们不得不靠打人,做内容,搞剧情来博取粉丝的信任,下单。职业电商玩家很难受。
但是我不能忍受的是,今天在Aauto玩的比较快的人都在赚钱。最好的是,那些帮自己在自己的市场上卖整厂货的人,真的很赚钱。一天净利润几千,几万,几十万,几百万四档,他们从来不愿意浮出水面。
其实对于现在的商业品牌来说,Aauto Quicker是很难玩的,但只要能保住3亿以上的日活,购物用户规模这么大,GMV规模超过万亿,再难玩也得积极拥抱。这是一个必答题。目前入行18、19年的主播都是躺着挣钱。作为平台,他们必须把水搅起来,不停地养鱼。
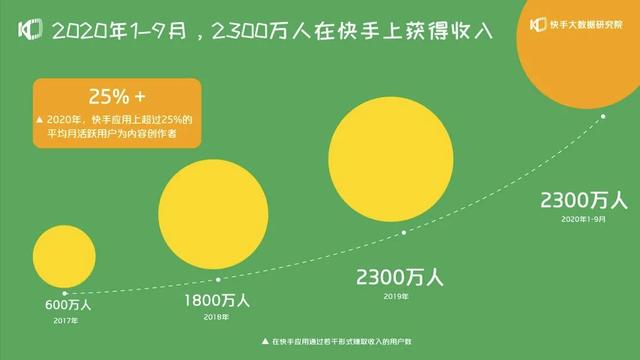
像Tik Tok那样打球真的没有那么难。只是一个视频内容的微信。做客户,做客户,然后卖货,比淘宝Tik Tok复杂一点,但是生意继续稳定。
尤其是在微信私域做得好的团队,通过把内容换成视频,可以更快的在Aauto里玩。Aauto更快抓住流量机会现在的Aauto更快的主播基本都是躺着挣钱,不关心直播之间的任何算法或者迭代。
三
用户文章
那么在buy buy里不停购买的三个平台的用户都是些什么人呢?三大平台电商客户的消费习惯和场景,用户想要什么?为什么?三个平台的交易转型各有什么利弊?
站在消费者的角度,首先是保证商品质量,这需要完善的平台治理体系和严格的假冒伪劣商品惩罚机制;二是保证货源的多样化,保证有各种适合直播的商品进直播间,各类店铺百花齐放。
消费者想买什么?消费者最喜欢什么?什么样的消费者以什么样的方式和频率购买?这些问题在三个平台上有什么区别?我们继续。
01
同样成熟的淘宝直播用户群体
淘宝经过20年的电商教育,自然是高净值的主流电商用户,各品类的成熟电商用户。
主要是80后、90后的都市女性才是零售领域最有净值的群体。但是有一个致命的缺陷,男性消费者不多。不过没关系。传统电商消费中,男粉不如狗。内容电商平台则不同,男性增量用户占一半。像Aauto Quicker,男性用户比女性用户多。这些不如狗的男粉丝,真的很有钱,喜欢花钱。
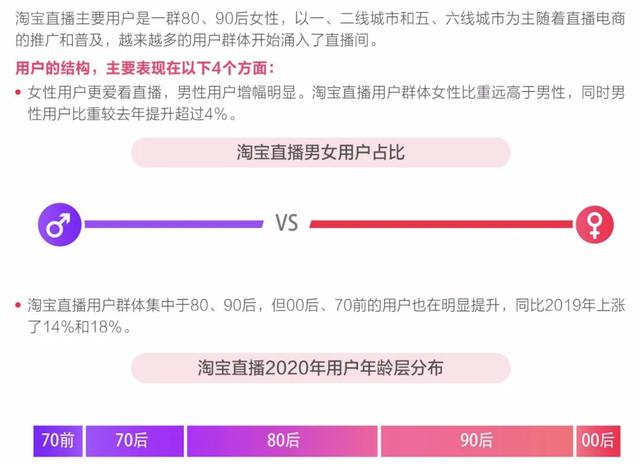
淘宝核心用户完成80%的PV和60%的交易,也就是这个群体让维娅、李佳琪、利尔宝贝等主播稳定完成GMV。
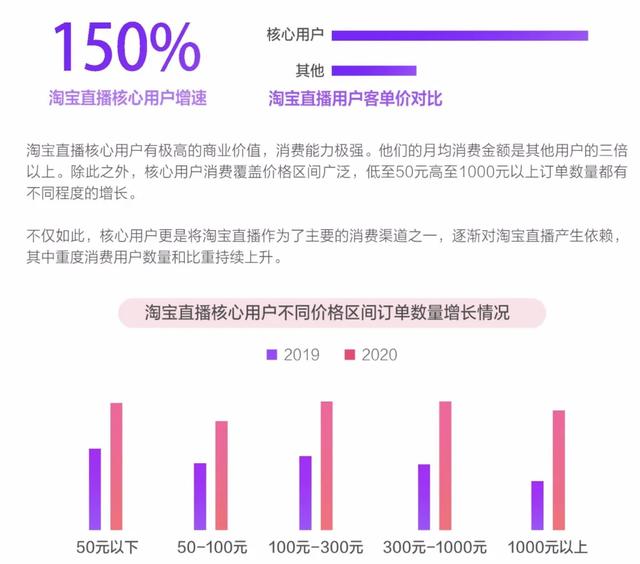
但是这个组的新玩家根本没机会抢,都被大主播瓜分了。让我们去新的平台。
02
在,买买买的主要是肖小姐。
目前,Tik Tok电子商务的最大类别是服装,其次是零食。从这两类可以看出,buy buy买的用户还是年轻小姐,但是从零售的角度来看,应该有很多单身的年轻人是主要的购买人群。葡萄酒在Tik Tok增长非常非常快。可见这和淘宝很不一样,男性用户的消费潜力很大。
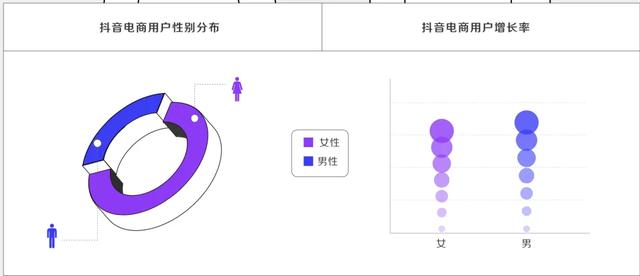
女性的比例很大,但男性电子商务用户增长迅速。我一直很看好内容电商中男性用户的消费。男人口袋里钱多,花钱大方,从洗脚店、夜店把钱拿回来,到电商消费。
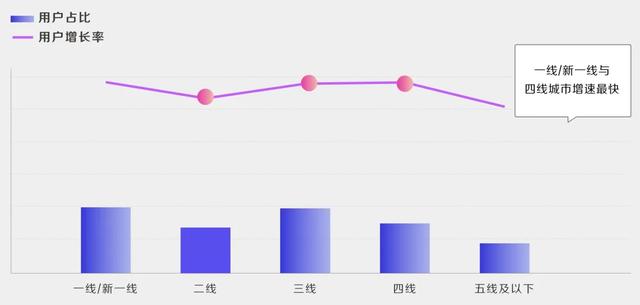
从电商用户占比来说,不要以为Tik Tok的用户都是一二线城市的小姐。很明显,三线几乎和二线打成平手,四线超过二线。
这很有意思。我们有一个根深蒂固的观点,Tik Tok可以卖高单价、高溢价的东西,而Aauto Quicker只能卖便宜、超高性价比的商品。真的是这样吗?不,在Tik Tok是一样的。超性价比的快消品是最畅销的产品,在每个直播间都能轻松转换。
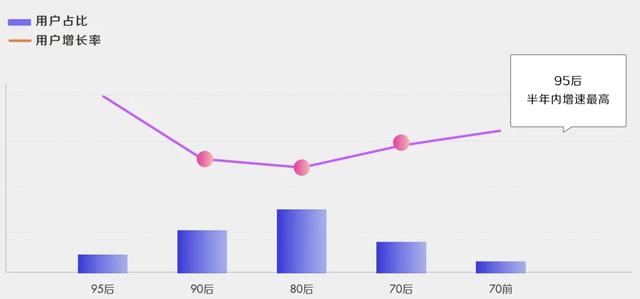
没想到的是,在Tik Tok,80后用户占比最高,但这是电商订餐用户,也很正常,80后买的东西也只是很多。淘宝80后和90后比例差不多,但增速最快的是95后。年轻其实不好,消费力不强。目前80后的妈妈消费能力最强。
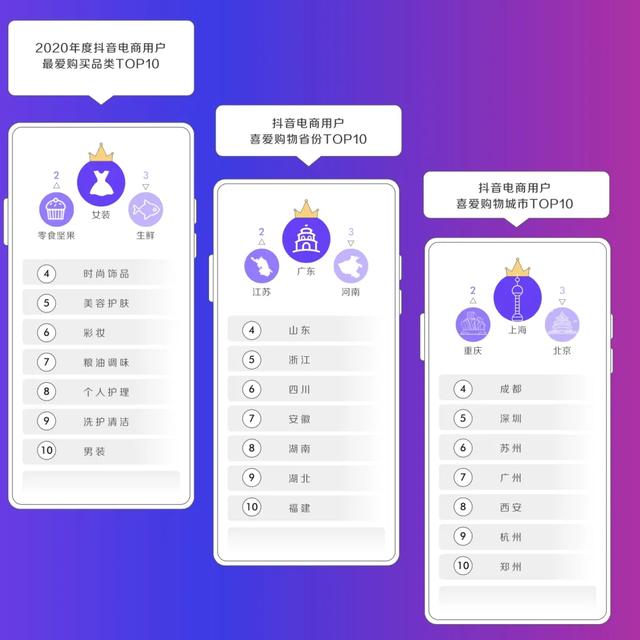
这个主要的消费城市,Tik Tok和阿奥特莱斯,是完全不同的。比如Tik Tok电商1号的上海,上海和a auto quickless的用户很少会去a auto quickless电商买买买,而最重要的粤、冀、鲁三省市是a auto quickless直播间拼命下单的地方。
2号重庆也是如此。重庆的用户很少在Aauto更快的直播间下单。很奇怪。有一点很奇怪,真的很奇怪。上海、重庆、Tik Tok这两个用户比例最大的城市,恰好是Aauto更快用户比例最低的两个城市。我是在2019年通过用户调研和主播粉丝属地分析发现的,而且在Aauto Quicker强大的南方战略下,这两个城市都没有被攻破。
03
其实用户构成和Aauto快一点差不多。
Aauto Quicker和Tik Tok的最大区别是,下单的城市基本上是不同的,这很有意思,这也为遍布中国的品牌提供了我们必须同时做这两者的原因。
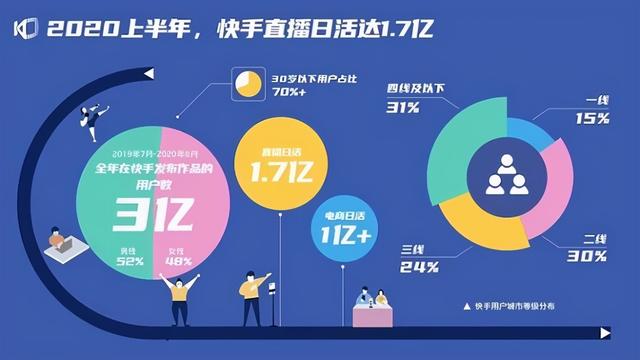
其实在a auto quickless的日常生活分配和a auto quickless的差别很大,是一个下沉市场。一二三线占比已经达到69%,下沉市场占比只有31%。这里有一个奇怪的点。目前,a auto faster南方城市用户比例均衡。但是,在Aauto Quicker,他们不顾一切地不加思考就下单。一个直播买很多用户,或者说长江以北有很多用户。当然,这些用户今天可能生活在海南、广东、浙江。但有很大概率老家在长江以北,土生土长的南方人在Aauto faster直播间下单的比例不抖。很奇怪。
我们可以看一个非常有趣的数据。日直播1.7亿,电商日直播过亿。也就是说,在Aauto faster看直播的用户中,有60%的人会买东西,除了看游戏直播的孩子,基本上都是电商用户。
对于平台来说,最好所有用户都是电商用户。希望所有去商业综合体看电影吃东西的顾客都能顺便买点东西。很明显,Aauto Quicker做得很好,但现在的问题是,这些购物的电商用户,大部分都是在各个主播的直播间里,他们只在他认可的主播的直播间里下单。
这可能解释了我之前的一部分问题,为什么目前南方Aauto快一些的用户那么多,但是下单买东西的比例还是比家乡长江以北的多。因为有了亲朋好友的口碑,他们对主播和Aauto的直播间更快有了信心。
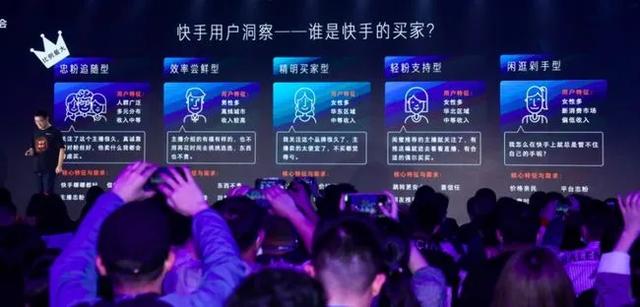
忠实订餐用户体量最大,尴尬。平台无法控制他们在平台希望他们去的直播间下单。也就是说,职业电商玩家所追求的ROI是不能用场来计算的。可以考虑把看视频,进你直播间的人变成老铁,方便卖给他们东西。
最后,我们将详细列出2021年,Aauto Quicker、Tik Tok、淘宝直播会发布哪些利好政策来抢商家、抢玩家。
四
三大平台开启“抢生意”模式
01
更快的商人抢夺计划
3月26日,“2021 Aauto更快电商引力大会”在杭州召开。2021年,将建成1000亿GMV生态伙伴。
此外,大会还正式发布了“商家全周期红利计划”,在Aauto faster的电商品牌可享受品牌专属IP活动、品牌JBP计划等优惠政策。
“品牌2021JBP计划”,与Aauto快消电商签订年度合作的品牌,将享受奖金计划、大力造星计划、商业化扶持、S级推广活动专项扶持等多种激励政策。,并将给予服务费减免、粉丝奖励、官流扶持、百万资源包、投资基金等多重红利。
大力造星的计划将是壁虎下半年看自播业务的重中之重。找一盘好货,找一个好主播,借助几次重流量的方式,打造品牌代言人账号。
02
Tik Tok商人抢计划
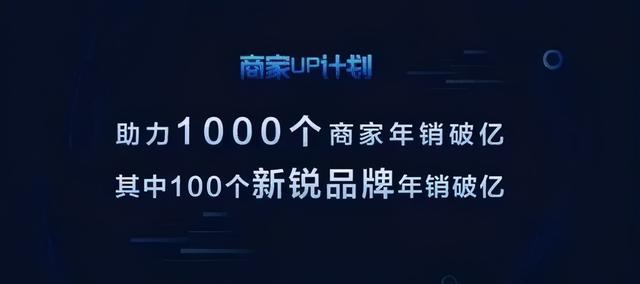
4月8日,“2021 Tik Tok电子商务生态大会”在广州举行。未来一年,希望帮助1000家商家实现年销售额过亿,100个新锐品牌实现年销售额过亿。UP计划是:2021年,帮助1万名年销售额超过1000万的电商专家,帮助10万名电商专家实现年销售额10万;
此外,该计划还包括面向机构和服务提供商的partner UP计划:支持10家年GMV超过20亿的服务提供商或MCN机构;支持年GMV超过1亿的商业服务商;支持年度GMV超过1亿元的MCN机构。
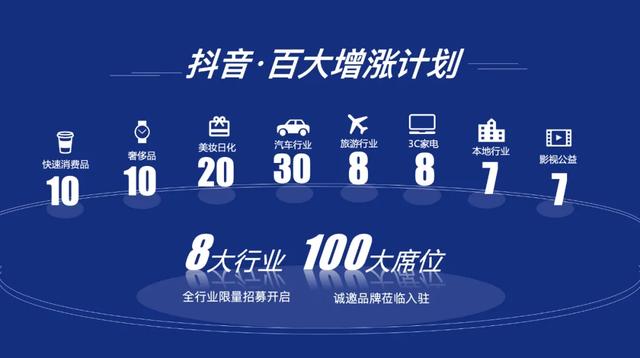
布兰德诺。“百强成长计划”,在快速消费品、奢侈品、汽车、3C家电、地方产业等行业,招募100个优质头部品牌率先入驻,解锁“亿级流量支持、专属营销策略、场景定制方案、专项运营支持”。为了增加品牌商家的曝光机会,Tik Tok增加了“品牌专场”的数量。
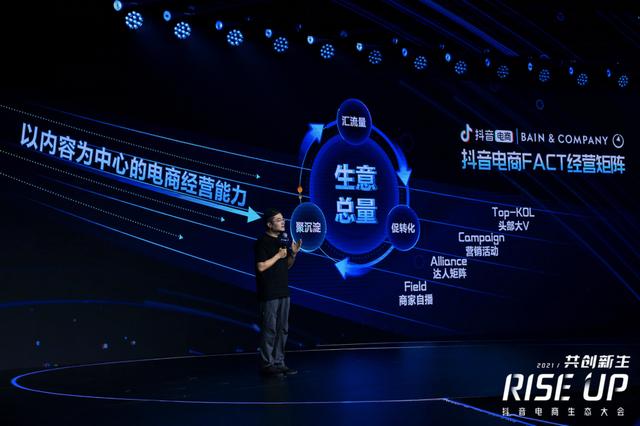
发布事实管理矩阵,提出由商家场播、联盟矩阵、平台战役、Top-KOL四部分组成的事实管理矩阵,驱动业务的长期增长。
商家(场)自播是日常营销运营的基本盘。2020年,很多品牌开始在Tik Tok电商上播出,沉淀了用户口碑和粉丝积累。Tik Tok电商将继续从专项支持、服务商体系、多维度培训等方面提供平台运营支持。,以进一步帮助商家的日常销售运营。
联盟是业务增长的另一个重要途径。Tik Tok电子商务专家拥有多元化的内容输出能力,可以链接和激发广泛的消费者兴趣。为了提高商家与专家的匹配效率,Tik Tok电商推出了以下举措:第一个是摇一摇Link,通过产品选型会的形式,搭建连接Tik Tok电商专家、MCN机构、品牌商家的线下桥梁;二是精选联盟,通过智能推荐和主题运营,打造高效连接商家和人才的线上交流阵地。三是星云计划,通过线上招聘和培养载货人才,持续孵化稳定、长期的专业载货人才库;最后一个是直播电商基地,基于声音线下实体空房间和直播环境。在为人才提供服务的同时,也为品牌商家提供稳定优质的人才供给,贡献更多的商业增量。
运动帮助企业和人才认识到GMV疫情。Tik Tok电商举办过很多平台促销活动,比如Tik Tok奇妙好物节、11.11 Tik Tok宠粉节、Tik Tok年货节等等。2021年,Tik Tok电商将继续推出一系列促销活动,包括6.18、8.18、11.11、年货节等超级促销,以及3.8、5.5等季节性主题促销。此外,还有“Tik Tok超级产品日”、“Tik Tok新品日”、“Tik Tok新边缘发布”等其他营销IP活动,以及“斗创设计师”、“春夏焕颜季”等丰富的行业活动。共同为商家打造“种草到拔草”的营销场景,精准推广高价好货,为消费者提供全新的消费体验。
Top-KOL是与品牌的强强联合,实现品牌和销售的双赢。2020年,Tik Tok电商与大V、知名品牌合作,创造了一批成功案例,备受关注。比如罗永浩一周年直播,Suning.cn X杰瑞,LG Live健康X粤夫妇等专题直播。
这是自动驾驶汽车和Tik Tok首次为企业举办行业会议。会上,Aauto Quicker和Tik Tok都加强了对品牌的争取。Tik Tok和阿托更快的目标很明确。淘宝有几千万商家,几百万品牌。他们对电商有着深刻的理解,渴望流量的催化。淘宝是Tik Tok和快的最好的目标。
03
淘宝稳健经营计划
4月28日,淘宝活商大会一口气发布四大计划。
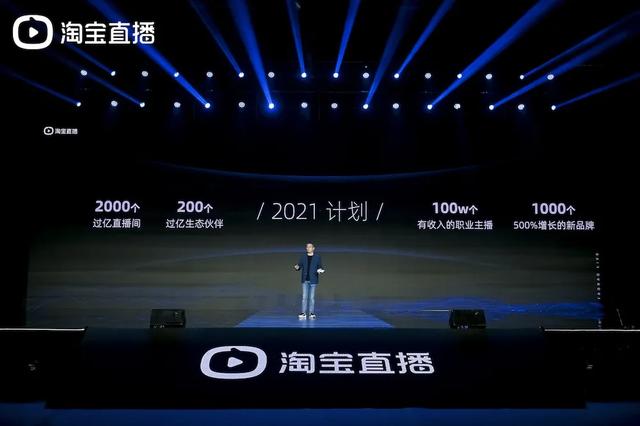
2021年,过亿直播间2000个,过亿生态合伙人200个,收入100万的职业主播,500%增长的新品牌1000个。向所有主播开放官方商品池,覆盖淘宝天猫平台至少1亿件商品。同时,改革平台上带货的坑费收费模式,不再“一刀切”收费,增加了坑费与销量直接挂钩、等比例结算的收费方式。
淘宝直播中,品牌和商家的自播占引导交易的70%,游戏数占90%。天猫90%的核心业务已经开播。从直播覆盖的产品品类来看,90%的淘客一级品类已经涉足直播。除了女装、美妆、食品等行业,3C数码、家用电器、家用电器等行业的直播交易增速喜人。淘宝新品牌占比90%以上。
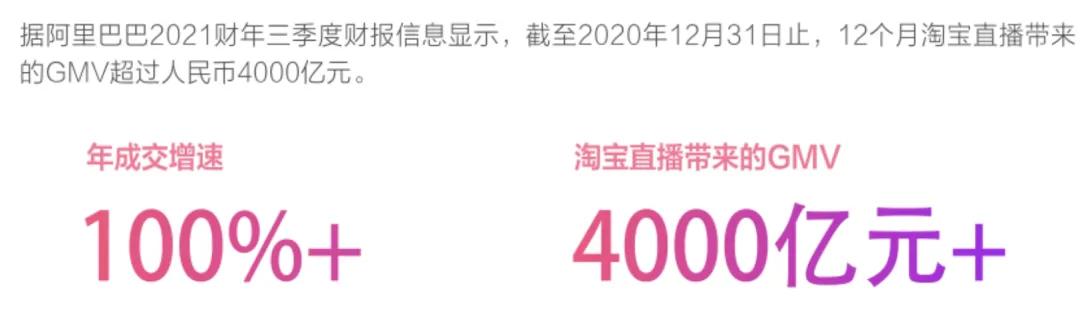
过去一年,淘宝上诞生了近千家成交额过亿的直播间,90%的新品牌都在淘宝直播间播出,这些新品牌的成交额增长了329%。截至2020年12月31日,淘宝直播12个月带来的GMV超过4000亿人民币。
作者:温皮,江湖人称快摇大叔,壁虎Look创始人,Aauto Quicker第一官方电商合作伙伴,
致力于打造直播流量服务第一品牌的a auto quicket电商布道者,在国内多家直播机构和a auto quicket产业基地顾问的指导下,