近日,多位支付宝花呗用户向记者反映,收到“花呗服务升级”的提示,提示用户需要签署《个人信用信息查询提交委托书》(以下简称《委托书》),同意授权向金融信用信息基础数据库查询/提交相关信息。
柏华回应称,在用户授权的前提下,柏华的相关信息将逐步纳入征信系统。保持良好的使用习惯,不会影响信用记录。
"此次,花呗全面接入央行征信系统,花呗业务更加规范。对于行业来说,未来柏华提供的庞大用户数据也可以为整个信用体系产生价值,使得商业银行和信贷金融机构在评估用户资质时有更丰富的维度。”易观国际高级分析师苏告诉记者,总体而言,这对金融数据系统的完善是有好处的。
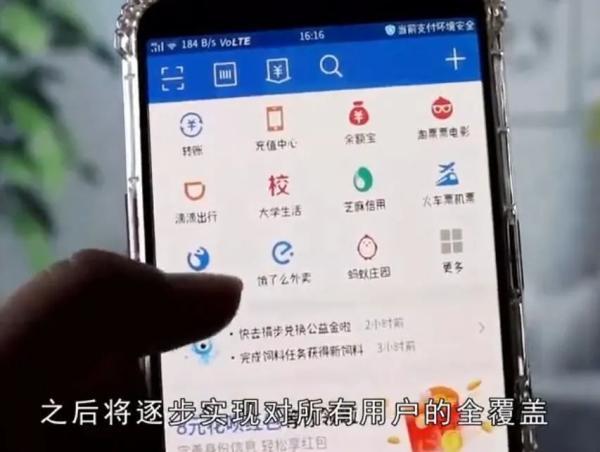
不同意升级会影响花坛的使用
授权书称,基于用户授权,根据具体授信额度来源,由重庆蚂蚁消费金融有限公司或提供授信额度的银行将用户的信用信息提交至征信系统。
具体来说,主要有两个核心内容:一是允许被授权人从中国人民银行金融信用信息基础数据库中查询和使用其信用信息和信用报告;二、同意被许可方将其在使用授权业务中自行提交并生成的基础信息、信用信息(包括违约信息)等相关信息提交给重庆蚂蚁消费金融有限公司或委托重庆蚂蚁消费金融有限公司提交给中国人民银行金融信用信息基础数据库及其他依法设立的个人征信机构。
据了解,用户同意授权升级花呗服务后,其基本信息、花呗额度和还款情况将按月上报央行征信系统。
根据记者的体验,如果用户长时间不选择升级,可能会影响花坛的使用。根据官方回复,信用授权后如有异议,用户可通过关闭花呗终止授权,关闭后用户的花呗将无法正常工作。
那么,用户如何知道是否访问征信呢?记者发现,在“花呗”-“我的”-“相关合同及产品说明”一栏,页面上有“个人征信查询及提交授权”的用户会访问征信,而只有“花呗用户服务合同”、“芝麻服务协议”及产品说明的用户不会访问征信。
博通咨询金融行业高级分析师王鹏博告诉记者,此次事件意味着个人用户的信用体系场景正在逐步完善。随着花呗全面接入央行征信系统,个人用户的信用状况可以更好地服务于金融机构,未来一些不良用户的套利空也会减少。
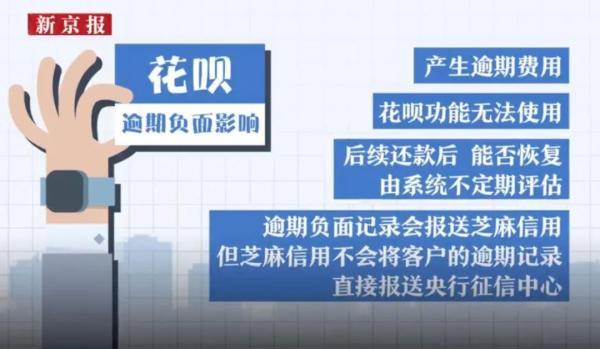
视频截图
去年推进了准入工作
知情人士告诉记者,去年,柏华开始逐步有序推进金融信用信息基础数据库(即征信系统)接入。
值得注意的是,早在今年6月3日,中国银监会官网发布公告称,中国银监会重庆监管局已批准重庆蚂蚁消费金融有限公司(以下简称“蚂蚁消费金融公司”)开业。蚂蚁集团旗下的柏华和白洁将成为蚂蚁消费金服公司的专属品牌。蚂蚁小金公司的获批,意味着蚂蚁花呗和贷款品牌获得了消费金融牌照,未来的运营将更加合规透明。
记者注意到,根据花呗服务升级的提示,花呗服务将由蚂蚁金服单独或联合提供,并签订相应的授信合同。也就是说,蚂蚁花呗的运营主体从“网络小贷”变成了“持牌资金消除”,即从重庆蚂蚁小额贷款有限公司变成了重庆蚂蚁消费金融有限公司。
零一研究院院长余百成告诉记者,之前,花呗的主营业务是互联网小额贷款公司。今年起,花呗业务转入蚂蚁消费金融机构,各类贷款牌照商接入征信系统是大势所趋,用户应以平常心对待。
那么,“柏华”被纳入征信系统后,如果拒绝还款,会对个人征信和个人贷款产生什么影响?
余百成表示,一旦花呗接入央行征信系统,意味着花呗个人用户的贷款和逾期、违约信息将进入央行征信系统,如果有违约、逾期行为,将对用户未来的房贷、车贷等大额贷款产生影响。但是,如果没有逾期,就不会受到用户的影响。
王鹏博对此表示赞同。他认为,花呗全面接入央行征信系统,代表着个人征信系统覆盖场景的逐步完成。征信报告作为我们的经济“身份证”,客观全面地记录了个人的信用活动,包括还贷、信用卡等。个人用户逾期等不良现象会影响到个人生活的方方面面,比如房贷、出行、就业等。
苏强调,在全面接入央行征信系统后,个人用户的征信数据将更加详细。同时,也需要关注之前存在于传统商业银行的“鄙视链”,即过度使用互联网信贷产品,可能会对用户在传统商业银行申请房贷、信贷的审批和额度产生不利影响。
主编:顾万全文字编辑:方盈题图来源:上官图编辑:朱颖
来源:作者:证券日报