作者/艾财经社薛窦周湘月
编辑/尤勇智卢佳
拥有5亿用户的花坛,任何风吹草动都能掀起关注热潮。
9月22日,蚂蚁集团的子公司柏华宣布,它正在接入央行的征信系统。不同意访问的用户将被禁止使用花园服务。
虽然这个消息从去年就开始辟谣,但很多用户都惊叹:“原来花呗没有接入征信”。但更多的花呗用户关心的是,接入央行征信系统后,花呗还能这么简单借到钱吗?即使每月还款正常,过于频繁的贷款记录是否会影响银行对用户的信用判断?
自2015年柏华上线以来,最初的想法是覆盖双11的支付高峰,让用户的支付行为能够快速顺畅的进行。但也因此,花呗成为了拥有5亿用户的小额信贷产品,也是蚂蚁集团最赚钱的产品之一。
如今互联网金融企业的小额贷款业务被整顿,花呗走到了十字路口。不考虑金融风险,野蛮生长的时代已经过去,一切都要走向合规化、正规化。
(图片来源:视觉中国)
花呗上征信有何影响?宁涛的花园快过期两年了。2019年,大学毕业。毕业旅行回来后,他住了酒店,买了机票,吃了顿饭。他一共花了2000多块钱,都是通过花呗支付的,但这笔钱一直逾期未还。
这两年,宁涛接到催收电话和短信。他每次打开支付宝,首先看到的就是还款提醒。他总是认为他可以等到赚到足够的钱。
他之所以不在乎,是因为欠支付宝的钱不会影响他的征信,也不会影响他以后买房买车。这也是很多用户的心理。如果你不还钱,也不会给你的生活带来太大的麻烦。
当他知道柏华将要访问央行的信用信息时,他发现他欠柏华的钱已经变成了3000多元。这笔额外的利息让他突然感觉到了危机,“赚的钱我一定要还”。
在深圳工作的乔星媛也感受到了这种危机。他打算两年内买套新房,知道花呗去了征信局后逐渐减少了花呗的使用,怕影响他申请房贷。
他从不逾期,但因为一次性还完花,不想占用太多活动资金,所以选择慢慢还。“这个月还了一点,下个月就不用还那么多了。”他不认为获得征信是偶然,只是为了督促还款。事实上,截至2020年12月底,央行征信系统已采集11亿自然人。
但这些正常还款的用户,开始担心花呗纳入央行征信系统后,会给自己带来麻烦。
“你去贷款买房,银行会查征信,看到你用花呗买菜,你会认为你穷得吃不上饭,然后你就拿不到房贷了。”这是很多消费者普遍关心的问题。
(图片来源:视觉中国)
柏华试图安抚这些情绪。“用户的信息会按月汇总到征信系统,不会单独提交,也不会上报消费内容、消费时间等具体消费信息。“柏华今天发布了详细的指令。言下之意,银行看不到你某天用花呗买了5块钱白菜的信息。此外,柏华向征信系统提交的信息包括开户日期、信用额度、信用额度使用情况等。
花呗对个人房贷影响的另一点是其在征信系统中的业务类型。花是不是消费贷款,目前还存在争议。
艾财经社咨询蚂蚁金服业务人员得知,柏华接入征信系统后,填报的业务类型为“其他个人消费贷款”。据《财经》援引北京某房屋中介称,申请房贷时,个人消费贷款是一个考虑因素。比如10万以上的大额消费贷款需要还清,但是1万、2万不影响贷款审批。
不过,某银行负责房贷业务的客户经理John对AI财经进行了分析。在人工审批过程中,有些客户经理还会考虑用户花坛的消费金额,往往几千块钱的金额很正常。但如果花一万元以上甚至经常带花坛的奢侈品,可能会被认为是一种坏习惯。“有了花呗,支付能力是有限的,但这种情况下,不必要的消费很可能会影响以后的还款意愿。”另一方面,经常小额消费,比如几十、几百块钱,也可能被认为是生活比较拮据,还款能力不足。
另一家银行现金贷业务的销售人员表示,银行的审批主要看申请人的工作情况和薪资流向。花呗消费频率与个人信用的关系,目前没有固定的具体标准,往往是具体情况具体分析。“但花呗如果能花五六万,还是有影响的。”
上述销售人员告诉艾财经,如果贷款超过1万元,很可能无法通过银行的车贷二次审批。
另外,相对于信用卡,花坛在某些时候比较特殊。据约翰艾财经介绍,在银行体系中,逾期影响个人贷款的情况一般是“连续三次,连续六次”(连续三个月或累计六个月逾期)。对于一次或两次逾期,如果申请人能出示有效证据证明逾期是受客观条件限制的,那么一次逾期不影响个人房贷,比如有人说出差的地方没有银行网点,或者公司负责还款的同事出错。
“但是花芽要做出这样的解释就比较难了。”约翰说,不过,他承认,虽然一个人在花坛上的高频小额消费记录会给一些贷款审批人“这个人生活拮据”的感觉,但如果淘宝购物自动默认花坛的付款方式,那么申请人可以拿出证据来解释,摆脱审批人的“偏见”。所以,花芽的使用不用太担心。
花呗整改静悄悄很多人都意识到,花呗的这次重大调整,还是因为和花呗合作的金融机构发生了变化。很多用户发现,花呗的合作方换成了银行,而在本次更新之前,花呗背后的合作方是一家小贷金融机构。
柏华新的服务升级提示信息显示,柏华的服务将由蚂蚁消费金融有限公司(重庆蚂蚁消费金融有限公司)单独或联合提供,并签订相应的授信合同。
从用户体验来看,接入央行征信系统的过程非常& # 34;和风细雨”,但它对花园本身的意义是历史性的。
中国社会科学院金融研究所金融科技研究室主任说,“原来大家对华北、贷呗等科技公司开发的金融产品是正规金融还是民间金融,以及如何监管都模棱两可。但是,包含在征信里面是为了告诉大家,这是正规的金融体系。"
一位互联网金融行业从业者也对艾财经分析,“消费金融公司的牌照是由银监会直接监管的,监管相对严格。消费金融牌照的公司想放贷,受资本充足率杠杆限制,融资放贷规模有限,放贷范围受监管,不允许疯狂加杠杆。虽然华远之前没有消费金融牌照,实际做的是放贷,但由于之前没有纳入监管,其隐藏的风险会非常大。”
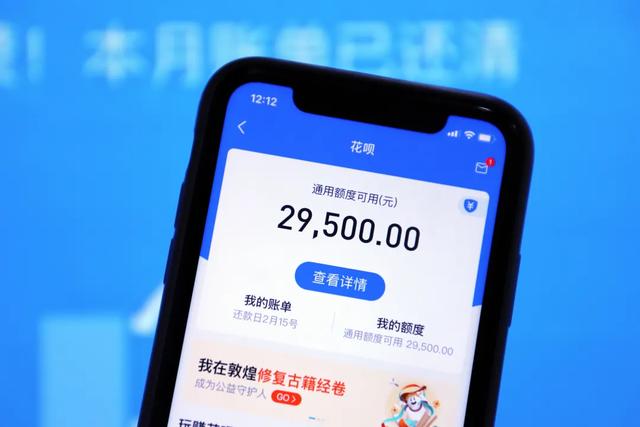
(图片来源:视觉中国)
在成立初期,柏华并不是一款“野心勃勃”的产品,只是预计每天会有30-60万用户使用。据36Kr此前报道,蚂蚁做花坛的初衷是为了覆盖双11活动期间的支付高峰期,让支付能够快速顺利的进行。但结果是,花呗变成了一个拥有5亿用户的小额信贷产品。
2015年4月,花呗正式上线,仅用于阿里旗下的购物平台,如天猫、淘宝等。由于门槛很低,应用方便,一经推出,很快受到了80后、90后消费者的喜爱。
商业嗅觉敏锐的商人开始跟风。为了吸引更多的消费者,很多商家直接加& # 34;支持花蕾& # 34;的话。上线仅半个月,天猫、淘宝已有超过150万商家开通花坛。
花儿很快打破了购物平台的限制,将服务拓展到线上线下的消费领域,让花儿涉及到日常生活的方方面面,花儿也迎来了它真正的用户爆发。公开资料显示,截至2020年6月30日,花呗和贷芽的用户规模已达5亿,产生的信贷余额分别为17,320亿和4217亿。
花呗的便利让很多年轻人享受到了“花明天的钱实现今天的梦想”的快感,但大多数人没有意识到的是,想要从蚂蚁金服获得廉价的金融服务并不容易。
柏华的商业模式类似于银行信用卡业务,但其分期手续费明显高于银行。根据英国《金融时报》报道的数据,花呗的年化利率一度接近24%,后期虽有所下降,但仍在15%左右。相比银行5-6%的贷款利率,花呗的利率显然很高。
与此同时,花坛带来的消费不尽如人意也引发了一系列质疑。"花儿把月光族变成月光族& # 34;"花呗超前消费等。,导致花呗在年轻人过度消费习惯的培养上陷入舆论漩涡。
此前,业内专家揭露了花呗高杠杆的真相。利用用户沉淀的资金池,向银行借钱进行ABS,原本30多亿的资金放大了100倍,达到3000多亿。
2020年11月2日,中国人民银行、中国银监会、中国证监会、国家外汇管理局对蚂蚁金服集团高层进行监管约谈,暂停蚂蚁金服上市。
然后,为了完全遵守金融监管,柏华开始了一系列的整改。两个月后(1月28日),额度下调后,花呗和借呗上线了额度管理新功能,可以直接调整花呗、借呗额度,设置支出提醒等。对此,蚂蚁回应称,这是倡导理性消费。
更大的调整发生在今年4月。2021年4月10日,在阿里巴巴刚刚收到180多亿元的反垄断罚单后,中国金融监管部门随即再次约谈蚂蚁集团。整改方案要求蚂蚁金服纠正支付业务不正当竞争行为,断开支付宝与“柏华”、“借呗”等其他金融产品的不正当连接,主动降低余额宝余额。
两天后,蚂蚁集团宣布整体成立金融控股公司,将所有金融业务纳入监管;也就是说,“借呗”和“花呗”都是纳入消费金融公司的,消费金融业务是依法合规开展的。
今年6月3日,中国银监会官网公告显示,蚂蚁消费金获准开业,注册资本80亿元,在持牌消费金融公司中排名第一,接手了柏华和李白在支付宝上的业务。按照此前的整改计划,蚂蚁集团要在蚂蚁消费金融公司开业后的半年内完成对“和“借呗”两个品牌的整改。整改后,“柏华”和“借呗”将成为蚂蚁消费金融公司的专属消费信贷产品。
无论是用户可以自主调整额度,设置消费提醒,还是这次被纳入央行征信系统,都可以看出,如今的花呗业务已经大大降低了杠杆风险,变得更加合规,也更有利于监管。
野蛮生长的时代过去了“从2015年,尤其是2017年,互联网金融专项整治的大原则是消化存量风险,但是大家的金融需求还是存在的,这就需要在开前门的同时,关闭后门。”中国社会科学院金融研究所金融科技研究室主任尹振涛告诉AI财经社。
所谓“开门红”,就是通过不断补充监管规定,把原本难以界定为正规或不合规的东西,都可以整改,向着监管希望的方向发展,形成由银行、消费基金、互联网小贷公司组成的“正规军”。
尹振涛认为,互联网小贷公司目前正处于规范期。在这种情况下,监管的加强实际上意味着互联网小贷公司的价值得到了肯定,以至于互联网小贷、消费金融公司,或者科技公司、金融机构通过贷款、联合贷款等方式推广的互联网消费信贷产品,正在作为正规金融纳入监管体系。
(图片来源:视觉中国)
这也是事实。在互联网金融的强力监管下,各类消费金融服务接入征信系统已经成为大势所趋,野蛮生长的日子已经过去。
早在2018年3月,京东金融官方就宣布,JD.COM白条/金条/京农贷业务已启动授信接入工作,正式接入后将按照人民银行相关要求进行如实上报。腾讯的小额贷款和蚂蚁贷款随后也接入了央行的征信系统。
各类消费金融服务在接入征信系统的同时,还有一个显著特点,就是经营主体从互联网小额贷款公司转移到消费金融机构。
事实上,近年来,随着监管的逐步收紧,尤其是金融业务必须持牌的要求,很多互联网小贷公司的母公司或关联集团成立或参股消费金融公司,使原有的消费金融业务合规化,已经成为惯例。
统计显示,持牌消费金融公司近40家。其中,早期的消费公司以互联网公司为主体,现在大部分以银行系为主。截至目前,消费金融公司背后有包括中国联通、海尔集团、苏宁电器、百度、携程、国美、小米、蚂蚁、唯品会、新浪等多家银行。
中信证券在近期发布的研报中指出,在监管加强的背景下,预计未来将有更多互联网金融机构申请牌照注销。
“以前对于互联网小贷公司,市场不清晰,行业不明确,监管也没有明确的答案,但现在监管规定出来了,大家都很清楚这类产品和机构的属性”,尹振涛对艾财经表示,“未来的方向一定是保证这个行业的合规”。
(文中宁涛、乔兴元、约翰为化名)
本文由《财经天下周刊》账号AI财经社原创出品。未经许可,请勿在任何渠道或平台转载。违反者将被起诉。