近日,阿里再次被负面纠缠,推上风口浪尖。
更糟糕的是,这次出问题的是阿里的健康!
阿里的健康受到质疑
近日,阿里健康旗下的医鹿受到了众多消费者的质疑。
医鹿是阿里健康于2020年9月推出的一款医疗健康服务APP。用户可以通过这个平台获得疫苗、体检、核酸检测、护理等医疗服务,这是阿里健康在线医疗项目的主要方式。
由于近期疫情反弹,与疫情相关的医疗卫生服务越来越重要。
7月19日,有用户在网上称,在杭州某街道社区卫生服务中心接种新冠肺炎疫苗后,医护人员引导其下载安装医鹿,该用户质疑医鹿在通过新冠肺炎接种推广其软件。
此外,医鹿还被质疑虚假宣传吸引用户注册。
7月30日,医鹿居然在海宁地区发起抢苗活动,3万人抢300个名额。
但是很多用户在医鹿APP上抢疫苗反馈,平台预约流程非常复杂,经常是刚填完信息就已经抢完疫苗空,或者提交后系统繁忙。
一方面吸引人们预约疫苗,另一方面却无法预约疫苗,因此医鹿的运营受到消费者质疑。
如果上面两个只是被质疑,那么下面这个就真的错了。
此外,医鹿在药品处方上也陷入了舆论风暴。
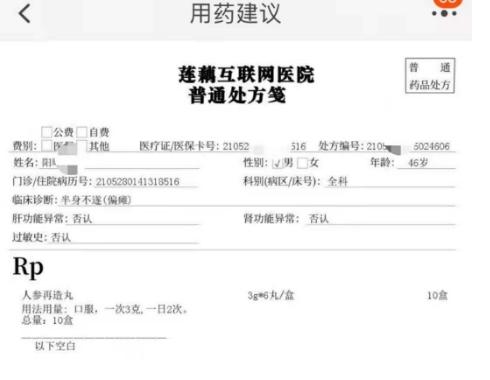
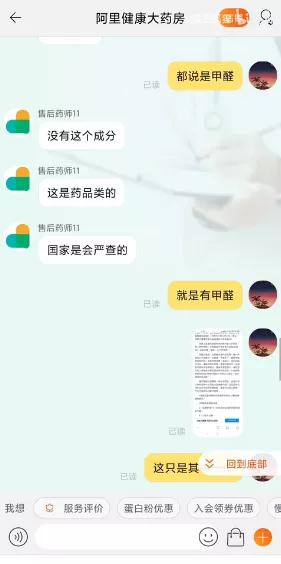
此前,长沙一消费者在阿里健康大药房代其父购买处方药。支付成功后,消费者在未提供线下处方、病历等任何医院证明的情况下,检查出“偏瘫”的病情,被阿里健康药房在线诊断为“自残”,并开具了服用10盒人参再生丸的电子处方笺。
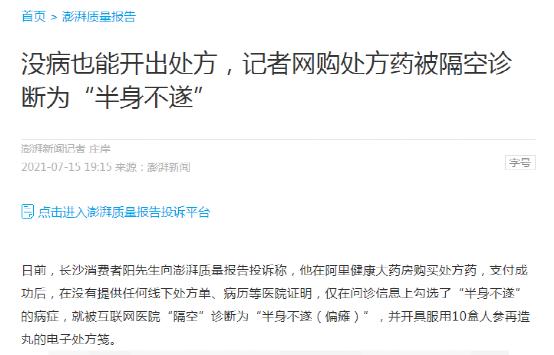
这位消费者的父亲吃了4盒这种药,腿脚肿了。消费者要求退款,但被告知需要提供三甲医院的证明。
该消费者认为,阿里健康大药房因卖药而轻易诊断其父亲“偏瘫”,违反了《处方管理办法》第二条、第六条的规定,属于无根据诊断、违规处方的情形,故向广东美国食品药品监督管理局申请查处。
阿里健康客服表示,对于网上销售处方药的流程,门店销售处发货前必须有鸭油线下实体医院的诊断书、病历本、检查结果等证明。
不像非处方药,必须有医生的处方才能吃药,否则后果难辞其咎。
但在实际操作中,阿里健康大药房并没有严格遵循这一规则,而是视而不见,为了卖药而选择性地无视消费者的权益。
这导致了最近消费者集体声讨医鹿健康和阿里的行为。
为什么阿里健康陷入漩涡
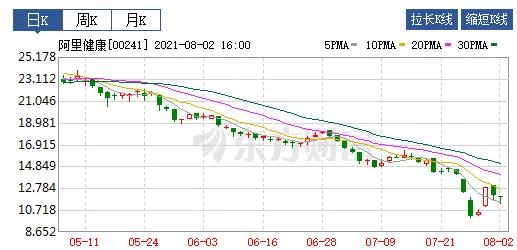
8月2日,香港恒生指数上涨1.06%,但阿里健康直接低开,盘中最大跌幅超过6%,最终收盘跌幅1.32%!
阿里健康为何深陷舆论漩涡?首先要明确一点。阿里健康是一家怎样的公司?
2014年,阿里巴巴与马云亲自参与的云锋基金共同投资,以约13.27亿港元认购中信21世纪44.23亿股,持有后者54.12%的股份,后更名为阿里健康。
目前,阿里巴巴增持后持有阿里健康63.74%的股份,为第一大股东。
值得一提的是,中信曾经是21世纪从事医药产品电子质量监管的企业,主要是在医药产品电子监管码上。
由于医疗安全问题,国家当时出台政策,要求所有医疗产品都要配备电子监管码,便于追溯和问责。在医疗产品电子监管码方面,中信是21世纪的领先企业。
2008年9月7日,国家美国食品药品监督管理局下发通知,委托中信21世纪科技有限公司在京设立培训教室,开展电子监管码培训,相当于变相将电子监管码完全交给了中信21世纪这个民营企业。
贴代码成本低,数据很重要。一旦中信掌握了21世纪所有药企的药品数据,将很可能成为垄断医药行业的企业,危害极大!
马云看到了中信21世纪垄断药品数据的潜力,于是在2014年用阿里巴巴和云峰基金高价买下了中信21世纪。
然而,这遭到了其他制药公司的强烈反对。
2016年,湖南养天和大药房起诉国家美国食品药品监督管理局推送电子监管码;随后,老百姓、唐艺昕、益丰大药房、大参林、漱玉平民等19家连锁药店发表联合声明,要求全面取消电子监管码。
最终,SFDA发布公告,暂停实施电子监管码相关政策,事件结束。
政策暂停后,21世纪中信即阿里健康彻底失去了对药品数据的垄断,不得不转型寻找新的业务增长点。
阿里的健康业务点终于放在了药品销售上。
2021财年,阿里健康总收入155亿元,其中自营医药业务收入132亿元,阿里健康85%的收入来自药品销售,可见其对药品销售的依赖。
由于严重依赖药品销售,阿里健康的获客成本居高不下。
截至2021年3月,天猫医疗平台年活跃消费者已超过2.8亿,同比增长9000万。
但是,阿里健康用户的增长离不开烧钱。营销费用方面,费用从去年同期的7亿元上涨到12亿元,暴涨69%!
烧钱让客户卖药很像教育培训行业烧钱让客户做培训。
在监管相对宽松的时期,这种模式会导致阿里健康忽视服务质量和药品质量,将全部精力放在广告和营销上。这将导致医疗鹿一开始就使用新冠肺炎疫苗推广平台的现象,严重损害消费者权益。
关于黑猫的投诉,截至2021年7月30日,用户对阿里健康的投诉量达到846件,涵盖产品质量、物流、服务等。医鹿还被投诉虚假信息骚扰、在线医生拒绝回复、虚假医生信息等。
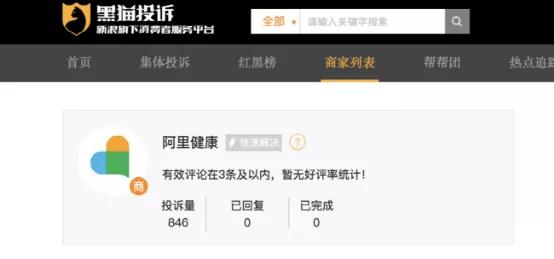
相反,对于这846条投诉,阿里健康的回复数为0!
阿里健康,根本不在乎消费者投诉,一如既往的卖自己的药,这怎么能不让消费者生气!
阿里健康的风险
医药行业是一个欣欣向荣的行业,未来市场规模将达到1.25万亿元,在线医疗被称为医疗资源高效利用的典范。
那么,阿里目前在这个市场的影响力如何?
根据花旗银行2020年的报告,阿里健康在中国在线医疗和药品市场零售的市场份额为65%,几乎是绝对第一!
但从纯粹的商业角度来看,阿里健康过去依靠电子监管码的垄断来坐享其成,现在却是一家只靠烧钱、营销、卖药来增加收入的公司。这种模式在目前的情况下有很大的风险。
医药行业的药品,如果花大价钱营销,很可能陷入虚假营销,欺骗消费者的境地,从而损害消费者的权益。
2021年初至今,阿里健康股价从最高点持续下跌。现在市值1600亿港币左右,市值从最高点的4000亿港币下降了60%左右,蒸发了2400亿港币!
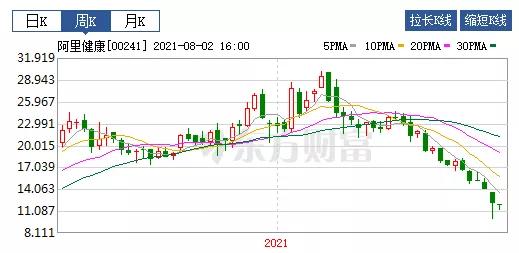
阿里的健康,如果不能真正给消费者带来健康,会带来很多问题,最终可能会被消费者抛弃,被市场淘汰。
作者|邓慧龙