
从干线、加盟商、区域、数据、规模、营收等角度看快递行业的新变化。
来源/华创证券
物流、气味、安排和放行
一、经营业绩:公司成长差距的收敛
(I)Q2的收入和利润增长率低于Q1
1。收入方
上半年,5家a股上市公司(顺丰、大云、申通、童渊、德邦)总营收773亿元,同比增长29.9%,归属于净利润52亿元,同比增长24.4%。其中,Q2的收入增长率为27.5%,Q1为32.8%,而在利润方面,Q2 24%的增长率也低于Q1的43%。
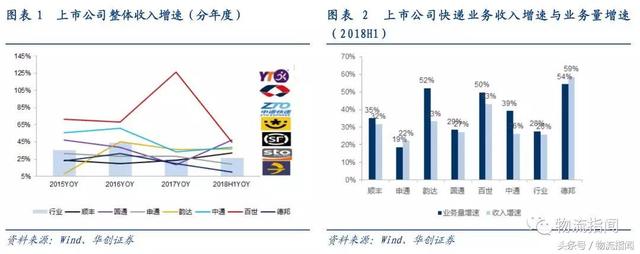
从快递来看,2018 h1 H1行业收入增速为25.8%,因为单票收入下降1.29%,略低于业务量27.5%的增速。
直营快递,如德邦、顺丰等,单票收入稳定,收入增速接近业务增速;大云、中通、百世等通达系快递收入增速明显低于业务量增速。
随着童渊收购童渊国际,实现更高的收入增长,中通和大云在快递增速上领先。
百世增速明显低于2017年。由于经济件增速和新业务的增加,顺丰增速大幅提升,童渊增速也较2017年有明显提升。分季度来看,行业Q2增速较Q1下降6pct,其中百世Q2增速较Q1大幅下降,中通增速逆势增长。
2。利润方
规模:顺丰利润量最大,中通领先通达系,净利润逐渐逼近顺丰。
增速:德邦表现最为亮眼,因为毛利率增长3.2pct,归属于净利润增速达到590%。大云和中通的增长率位居第二。由于顺丰新业务的拖累,利润增速低于营收增速。
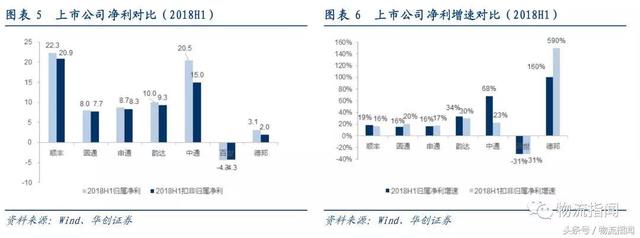
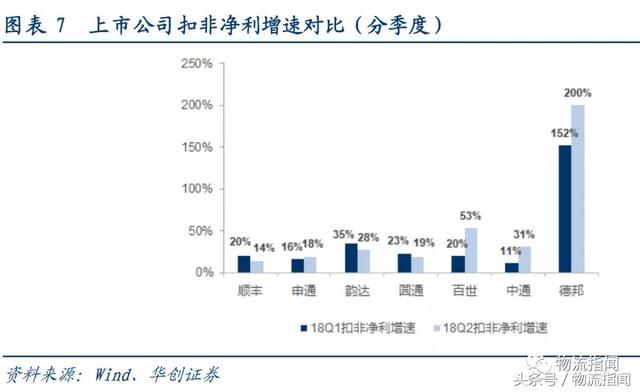
分季度来看,大云、顺丰、童渊的非盈利增速Q2低于Q1,德邦、申通、中通的增速Q2高于Q1。
(二)主营快递业务业绩增速:增速差距收敛
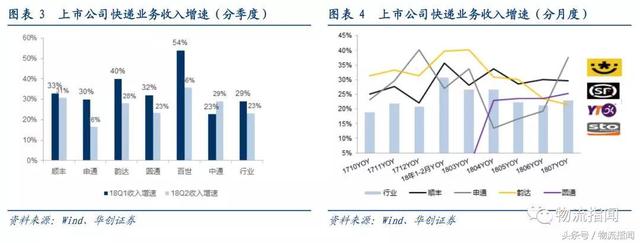
2018年上半年,工业零部件增速达到27.5%,较去年同期30.7%的增速回落3.22个百分点,但仍保持较高景气区间。
其中,德邦、大云、百世增速领跑行业,百世增速较2017年大幅下滑。顺丰的增速由于经济零部件增速和新业务的增加而大幅提升,童渊的增速也较2017年有明显提升。
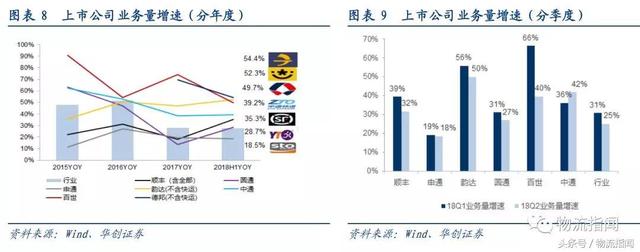
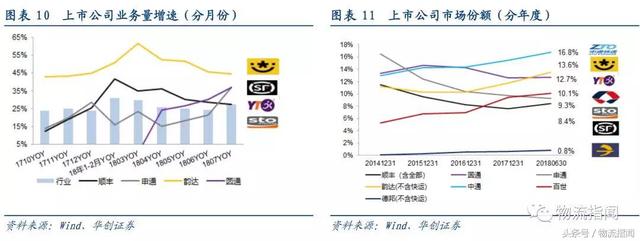
分季度来看,Q2增速较Q1下降6pct,其中百世Q2增速较Q1大幅下降(从66%下降至40%),中通增速逆势上升(从36%上升至42%)。从月度来看,申通和童渊6-7月增速明显提升,与大云增速差距缩小。
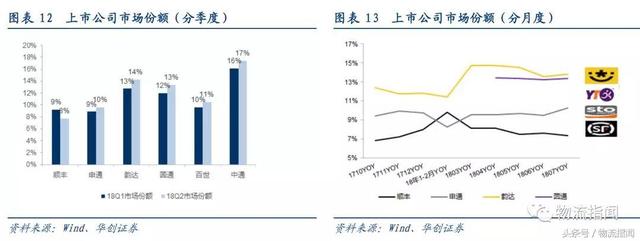
2018年6月,行业CR8指数为81.5,较2017年12月上升2.8个百分点。CR6份额为70.9%,同比增长4.2个百分点;与2017年12月相比;在CR6中,中通行业领先地位稳定,大云超过童渊,百世超过申通。然而,自Q2以来,童渊和申通的份额有所增加。
(三)盈利能力:成本领先者毛利率上行,成本落后者毛利率小幅下降
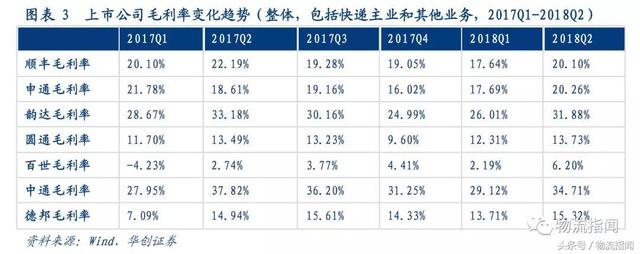
与去年同期相比,7家上市公司中,4家公司毛利率同比下降(顺丰、大云、申通、中通),3家公司毛利率同比上升(童渊、德邦、百世)。
在通达系快递中,剔除非主营业务影响,就快递主营业务而言,通达系主导产品中通和大云的毛利率同比增长,童渊申通同比略有下降。
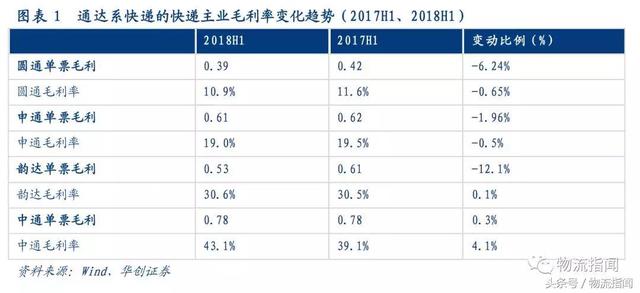
在通达快递目前的竞争格局中,无论总部成本相对高还是低,终端面临的价格竞争更相似,因此成本领先者的成本提升更容易转化为总部的毛利率提升,成本落后者的成本提升更容易转化为对加盟商的利好。
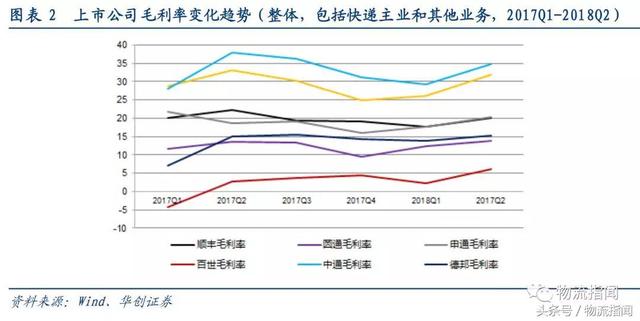
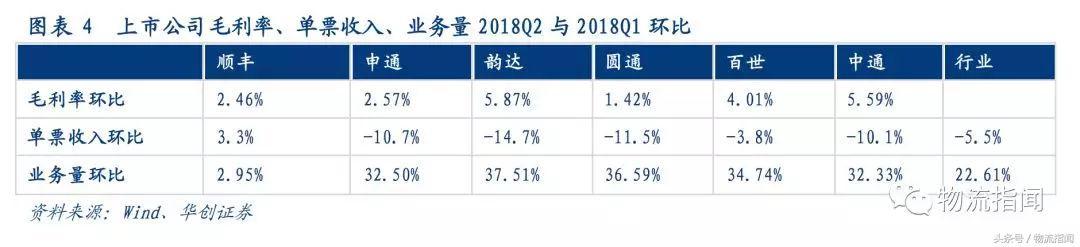
2018Q2上市公司毛利率高于2018Q1,2017年也呈现同样的趋势。我们认为这主要是由于Q2的供需结构好于Q1,产能利用率提高。从单票收入来看,Q2单票收入低于Q1(顺丰除外),Q2业务量普遍高于Q1 20%-38%(顺丰仅高出2.95%)。
二。从干线降本提质到渠道盈利赋能
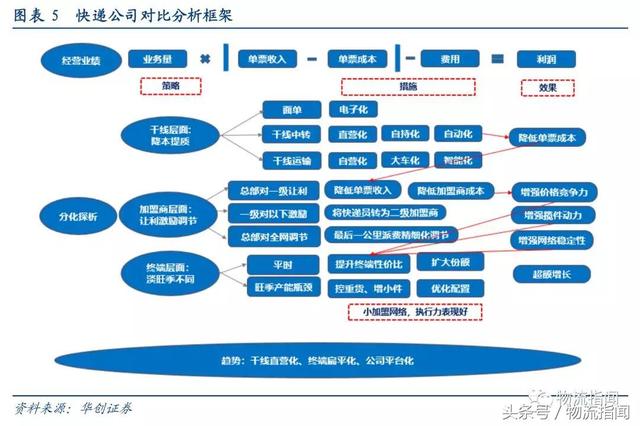
总结通达系龙头现阶段的经营策略,龙头公司的超额成长路径可以概括为:
干线层面:干线降本提质,降成本为让利于加盟商提供基础,提品质为加盟商拓展业务赋能快递行业 。渠道层面(加盟商层面):让利于加盟商,提升了加盟商的价格竞争力和稳定性;提升品质赋能于加盟商,提升加盟商的品质竞争力;调整加盟商利益机制,促进网络平衡、稳定发展。终端层面:性价比优势构成了公司在终端市场的护城河,持续受益于电商快递市场高速增长。通过干线、渠道(加盟商)、终端之间的良性互动,通达系快递龙头正在进入一条加速成长的主赛道:干线降低成本、提升品质>:赋能加盟商盈利>终端竞争力、加盟商稳定性提升>:份额提升>:规模提升>:成本合并>:份额持续扩大。
据此,我们从干线、渠道(加盟商)、终端三个方面对比通达系快递,看到18年上半年竞争优势的变化和后续提升空。
(1)主线层面:降本提质
1。中继网络的比较
干线的高运营效率为码头的高性价比奠定了基础。为了最大限度地降低终端成本,提高质量,通达快递在干线层面采取了降本增效的措施。
提高干线运输效率的措施是直接运营、自给自足和自动化。
提高干线运输效率的措施有自营、大车驱动、智能化、部分线路直达运行;
提高网络访问效率的措施是面板电子化。
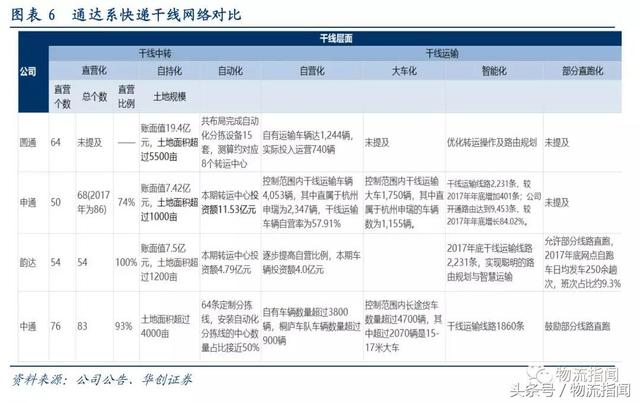
2。干线费用对比:
总部成本直接决定了加盟商的空余地,干线成本的竞争力是终端价格竞争力的基础。
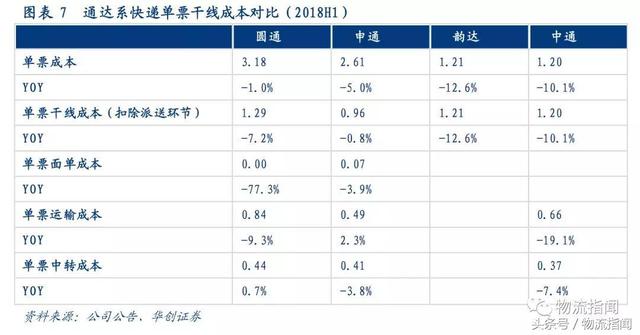
(1)中通成本继续领先
中通在17年成本领先的基础上继续提升,目前成本继续领先。在干线运输方面,公司拥有最多的自有车队(3800辆)和大车(2070辆)。公司在直营和自营的基础上,可以优化中线。此外,公司领先的业务规模有助于提高车辆装载率。
在干线环节,公司直销率接近93%(以中转中心数量计算),近五年累计资本支出为同业最高。它首先投资土地,以确保配送中心建设的合理性。在直销和自持土地的基础上,公司拥有64条定制自动化配送线,转运中心自动化比例领先。在面签环节,2018Q2公司面签电子化率达到97%。
(2)大云成本接近中通
2018H1大云单票干线成本降幅最大,与公司17年单票收入最高降幅相呼应,说明公司终端价格竞争是建立在效率提升的基础上的。本期公司干线费用与中通非常接近,与2017年相比差距明显缩小。我们看好公司基于效率提升的良性发展路径。
(3)童渊成本改进
2018H1童渊单票干线成本下降7.6%,其中公司运输成本和当面单票成本改善明显,中转成本略有上升。我们认为运输成本改善过程比运输成本慢,因为运输中心的直接、自我维持和自动化建设需要时间。预计下半年公司将加快自动化建设(主要在三季度,10月份旺季前),中转成本的改善有望在下半年更加明显。
(4)申通口径变化掩盖成本提升
直观来看,申通的单票干线成本仅下降0.8%,降幅最低。但是需要关注公司的财务口径和业务变化。就财务口径而言,非公司直接经营的转运中心和干线运输不纳入公司财务口径,而非童渊直接经营的转运中心和干线运输纳入公司财务口径。
同期公司直营转运中心数量和直营干线运输航线数量均大幅增长,带动相应财务口径提升。考虑到直接换乘中心数量的增加(直接换乘率从50%增加到74%,数量从30个增加到50个),单票换乘成本实际上是下降的。单程票的交通费用也差不多。
对于中通来说,通达系的单票转运成本还在降低空:随着两通一接的干线逐渐采取类似中通的措施,成本有望继续降低。
3。服务质量比较
随着终端加盟商利润空的逐渐压缩,部分电商卖家的主要诉求已经从价格转变为性价比,表现为:价格区间接近的快递员倾向于选择质量更好的品牌。性价比竞争作为价格竞争和质量竞争的中间地带,预计会持续很长时间。
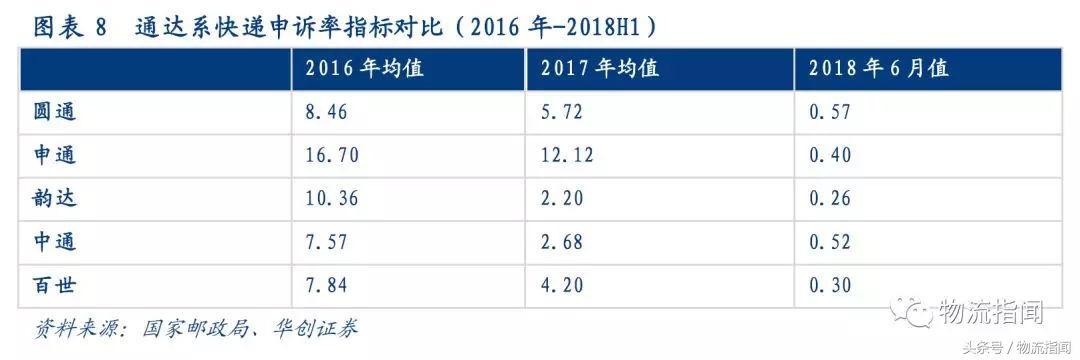
从国家邮政局公布的公司投诉率来看,顺丰的投诉率持续领先,通达系龙头中通大云各项指标领先于通达系,2018Q2逐月提升。
(二)渠道层面:利益和授权
1。受许人结构比较
从2017年和2016年的同比数据来看,“小加盟商”的增长更快,单个加盟商的数量在增加:中通>:大云>童渊>:申通。2018年上半年,申通童渊倾向于拆分更多的加盟商。我们对比了2018年上半年各公司的一级加盟商。
加盟商数量增加:所有公司的加盟商数量都有不同程度的增加。加盟商数量逐月增加:童渊>:中通>:申通>:大云、童渊申通正在逐步向“小加盟商”方向调整。
加盟商平均规模逐渐收敛:加盟商平均规模,申通>:中通>:童渊>:大云,日均包裹量在5000件左右。童渊和中通在本期的排名发生了变化。随着童渊不断分解加盟商,中通加盟商的平均体量增长更快,本期中通加盟商的平均体量已经超过童渊。
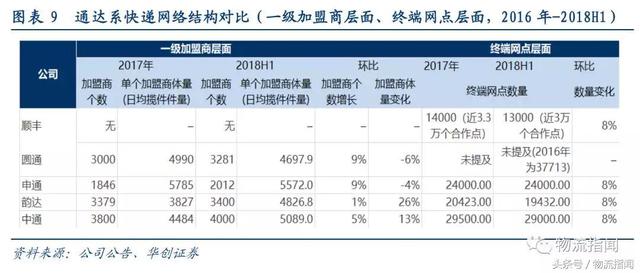
大云呈现“小加盟商”的网络结构,导致层级间交易成本更低,全网执行力更强,具体体现在:
确保利益机制和经营策略得到精细灵活的调整和执行:17年公司积极采取多种措施加强对加盟商和网点的管控,主要包括:完善区域和网点之间的利益分配和运营体系;根据日常管理和经营需要,加强对加盟网点的业务指导和培训,建立健全相关管理指导制度;以问题为导向,及早发现问题,及时解决问题,不断总结方法和手段,可以有效避免个别加盟网点经营不善、管理不当、资金结算等因素造成的不必要损失,有效保障公司服务网络的健康、稳定、平衡。
确保旺季重货比例的有效控制:工业干线产能在旺季将逼近瓶颈。在有限的运力扩张空下,公司重点优化运力配置效率,控制重货和泡货比例,提升小件快递比例。17Q4公司通过更小的快递实现了更高的件数增长率,将重货控制到位的策略贯彻执行。
确保快递业务网络上线顺畅:公司快递业务网络部署和发展速度较快,2017年10月正式上线,网络部署和发展速度较快。截至2017年底,大云快递已开通网点2737个,市级覆盖率96%,站点面积15万㎡,线路257条,快递业务量6.45万吨,快递服务收入2270.28万元。
快递和快递涉及到业务资源的共享,如干线中转中心、干线运输、终端客户资源、业务范围划分等。公司对干线资源的掌控能力强,对加盟商利益的协调能力强,支撑了快递业务体系的整合。
随着申通、童渊一级加盟商的拆解,一级加盟商的网络结构有望与大云类似,看好申通、童渊利益机制的微调和旺季重货比例的控制。
2。盈利:提高加盟商的价格竞争力、盈利能力和稳定性
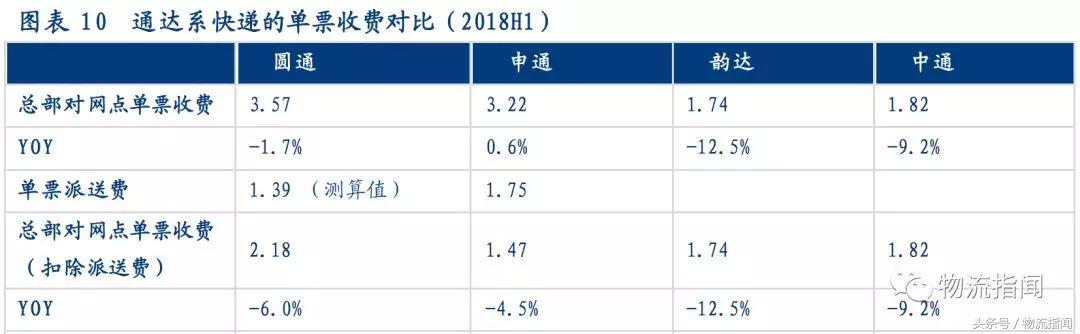
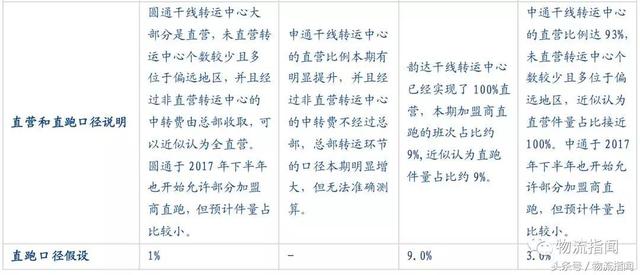
总部单票收费对加盟商的重要性:总部降低加盟商单票收费>:直接降低加盟商成本>:提高加盟商终端价格竞争力,提高加盟商盈利能力和稳定性>:促进数量增长和网络稳定。
对比:大云>中通>:童渊和大云在最高单票成本降低的基础上实现最高单票费用降低,看好公司基于效率提升的股份扩张路径。
申通口径的变化掩盖了单票收费的下降。考虑到本期公司转运环节的口径明显加大,加盟商实际支付的单票费用降幅应该高于公司。
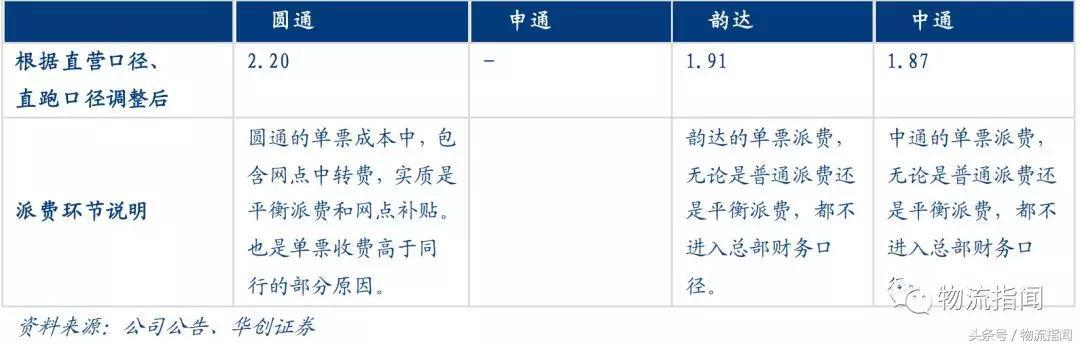
绝对值对比:扣除配送费用后,童渊>:中通>:大云;调整直营口径后,童渊>:大云>中通
注:按照发行费、直销口径、直销口径调整后,童渊、大云、中通的单票收费大致相当。但考虑到业务量的区域分布不均衡、收费标准的内部分布不均衡、货物重量和距离的差异、总部财务口径之外的普通配送费和均衡配送费,目前仍无法横向准确比较各公司对加盟商的收费标准。
3。授权:改善加盟商的能力、资本和管理瓶颈
过去五年,行业业务量复合增长率为42%。由于加盟商资本支出的意愿和能力低于总部,加盟商层面的产能增速低于需求增速,场地和设备的再投资需要资金,导致加盟商层面的产能和资金出现不同程度的瓶颈。
终端对产品性价比的需求不断提升,也挑战加盟商层面的精细化管理能力,加盟商层面也存在管理瓶颈。
在总部干线水平效率提高的同时,加盟商经营效率的提高也越来越受到重视。今年上半年,我们发现通达系快递在半年报中主要提到了加盟商层面的服务、支持和管理。
(1)改善加盟商的资金瓶颈:
以通达快递单个加盟商平均包裹量为基准,假设单票包裹毛利为0.5元,单个加盟商年平均包裹毛利为700-106万元,假设单票包裹毛利为0.2元,单个加盟商年包裹毛利为28-42万元。
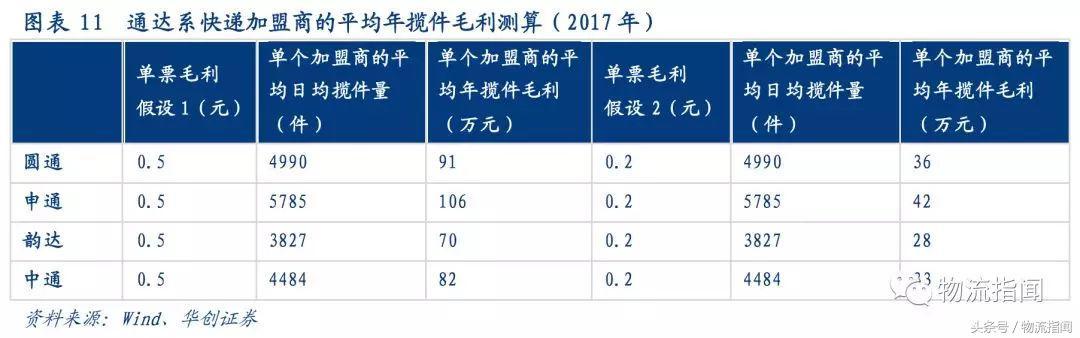
相对于毛利规模,为了扩大产能,加盟商需要购买车辆、分拣设备、支付场地租金等。,这是一笔不低的费用。加盟商多为小微企业,融资渠道有限。如果资金无法支撑扩容,就会面临产能瓶颈,甚至爆仓影响网络稳定。
快递公司总部本身了解加盟商的业务数据和财务数据,有助于准确识别风险,准确提供资金。在风险可控的前提下,为加盟商提供融资支持,既能促进加盟商业务的发展,又能促进自身平台业务的增长。2017年11月,官网,ZTO快递推出金融板块。根据官网的介绍,目前包括融资租赁和保理两个产品。我们认为前者针对的是产能扩张带来的车辆和设备的融资需求,后者针对的是大客户。
2017年7月,大云成立大云商业保理有限公司,2018年6月末,公司应收保理利息53.96万元。估计应收票据贴现的当前余额很小。
(2)改善加盟商的产能瓶颈:
近年来,在场地缺口、资本支出能力和资本支出意愿三个因素的共同影响下,加盟商在终端分拣过程中出现了不同程度的产能瓶颈。
针对加盟商的末端排序问题,除了上面提到的融资支持,童渊开始尝试前端排序的方法。童渊半年报显示,在干线配送中心,公司采取增加分拣间、集中建包、前置作业等措施,帮助加盟商优化分拣配送模式。
根据我们的分析,这种方法目前预计覆盖范围较小,因为在操作之前对排序精度和终端地址的合理分类有很高的要求。
(3)改善加盟商的管理瓶颈:
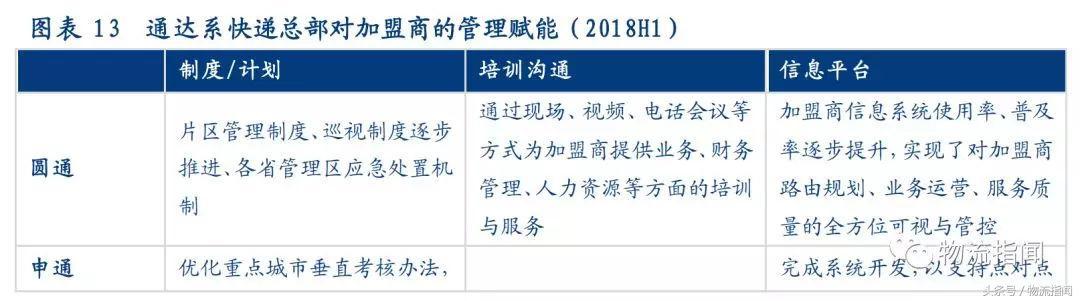
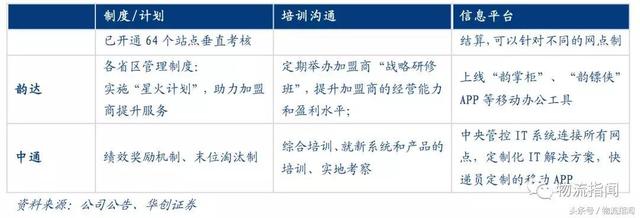
2018H1、为了提高加盟商自身的管理效率,通达系从常态化制度、培训沟通、信息平台等方面采取措施。
三。地区分布不均衡导致地区增长率分化
快递行业有增长因素,但最近市场担心通达系内部竞争加剧,单票收入持续下滑。
我们认为,龙头优势分布不均,旺季供需不匹配,将使下半年的竞争格局好于预期。
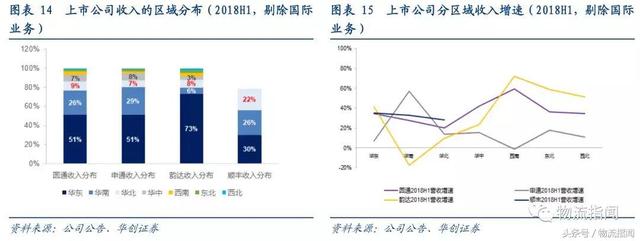
通达系内部,龙头的网络优势并非均衡分布,各公司均有强势区域和弱势区域,这会将导致龙头的集中度提升将是较长期的过程,给参与者特别是申通的网络改善提供了时间。随着旺季到来,干线的供需结构逐渐改善,在旺季供不应求的情况下,单票收入同比继续调整的风险将降低。收入分布不均衡:顺丰收入的区域分布比较均衡,华东、华南、华北收入占比差不多。通达系快递(童渊、申通、大云)占华东收入的50%以上,其中大云华东占73%。
整体营收增速与区域营收增速的分化:各公司在不同区域的营收增速与整体营收增速差异较大。
华东地区营收增速排序:大云>童渊>:申通;华南地区收入增速排名:申通>:童渊>:大云;华北地区收入增长率排名:童渊>:申通>:大云。
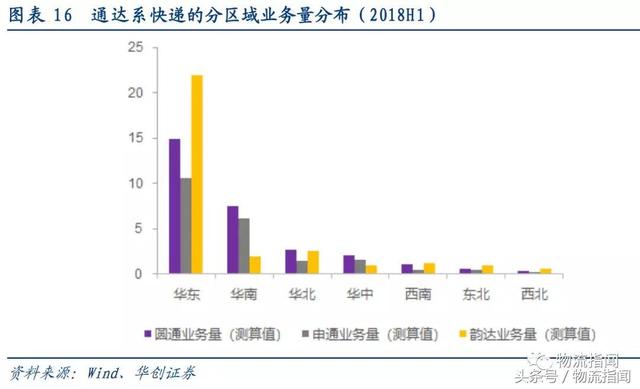
按地区计算业务量:为了使各公司的业务规模具有可比性,我们用各公司的收入除以单票收入,粗略计算了各地区各公司的业务量。
整体市场份额与区域市场份额的区分:不同区域的业务量排名与整体业务量排名有较大差异。根据我们的计算,华东地区的业务量顺序为:大云>:童渊>:申通;华南地区业务量排序:童渊>;申通>;大云;华北地区业务量排序:童渊>:大云>申通。
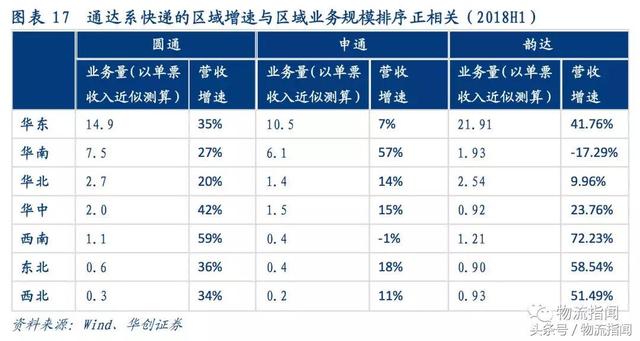
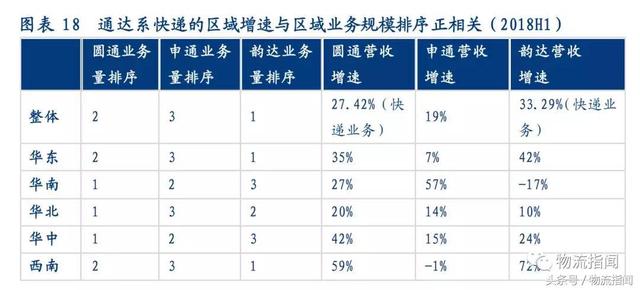
区域增长率与区域业务规模排名正相关:我们发现,区域业务规模领先的公司往往在该区域获得更高的收入增长率,在区域竞争中表现更强。
比如大云在华东地区业务量排名第一,营收增速排名第一;申通在华南业务量排名第二,非常接近童渊第一,收入增速排名第一;童渊的业务量在华北地区排名第一,收入增速也排名第一。
来源/华创证券
物流、气味、安排和放行
⊙文章内容为作者独立观点,不代表物流立场。转载本文需征得作者同意,注明作者姓名和出处。







