来源|连云智库(id: tucmedia),作者|连云研究院吴荣,编辑|小l
供应链的柔性升级催生了更多的小批量、多批次、碎片化订单,零担市场整体向好。然而,货主/第三方的需求越来越多样化和复杂化,交付需求在时效性、覆盖范围、下沉程度、性价比等多个维度上趋同。,加速了零担三网融合或细分。
跨境挤压,同行“内卷化”,零担市场正在经历新一轮变革。
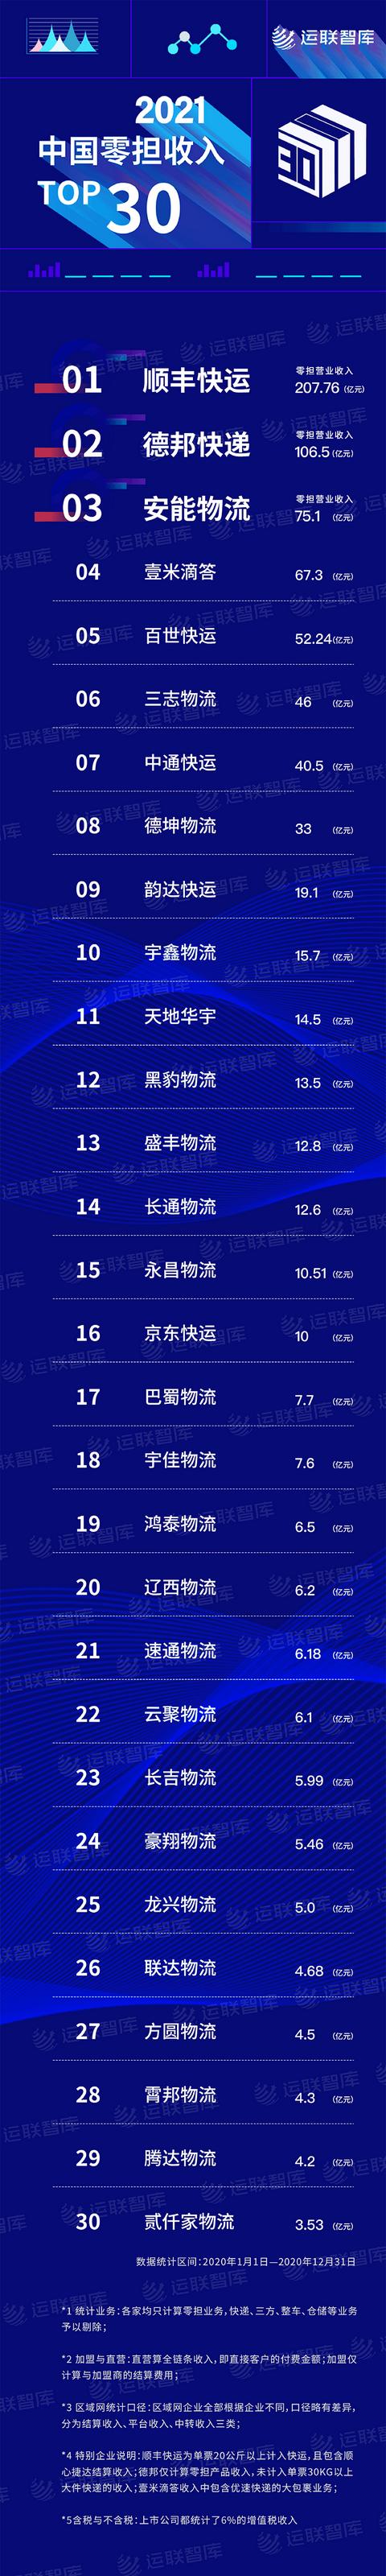
1、2021中国零担企业30强排行榜1.1营收30强排名:200亿企业涌现,仍有黑马进来
从各企业零担收入来看,2020年顺丰仍将保持高速增长,成为零担行业首家收入突破200亿元的企业;大云快递以3倍增速快速增长,强势进入榜单前10;此外,JD.COM快车也首次出现在榜单中。
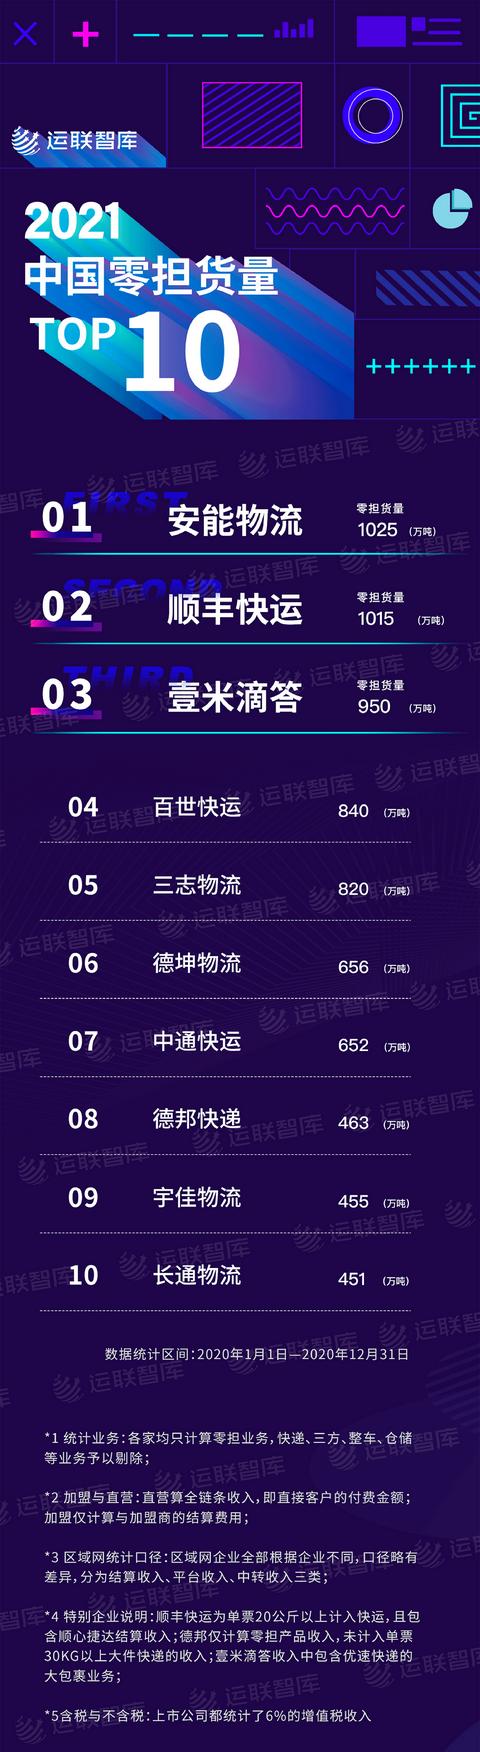
1.2货运量TOP10排名:两家公司破千万吨,前10家公司合计破7000万吨
从入榜企业量来看,安能物流依然保持稳定增长,量首次突破千万吨,问鼎榜首;顺丰快递量增长72%,超过1000万吨,超过一米滴答,成为亚军。2020年零担行业整体运量也保持稳步上升趋势,前10家公司均超过7000万吨。
1.3统计口径:清晰、统一、可比
1)统计业务:所有业务只计算零担业务,不包括快递、第三方、整车、仓储等业务;
2)加盟和直销:直销计算全链条收入,即直接客户支付的金额;加盟后只计算与加盟商的结算费用;
3)区域网统计口径:根据企业不同,区域网企业口径略有不同,可分为结算收入、平台收入、中转收入三类;
4)特殊企业说明:顺丰速运是包含在快递中的20公斤以上的单票,包含顺鑫捷达的结算收入;德邦快递只计算零担产品收入,不包括单票30KG以上的大件快递收入;一个tick的收入包含了Uc快递的大包裹业务;
5)含税不含税:上市公司已计入6%的增值税收入;
6)数量:所有商品以发货数量为准。
1.4列表亮点的解释
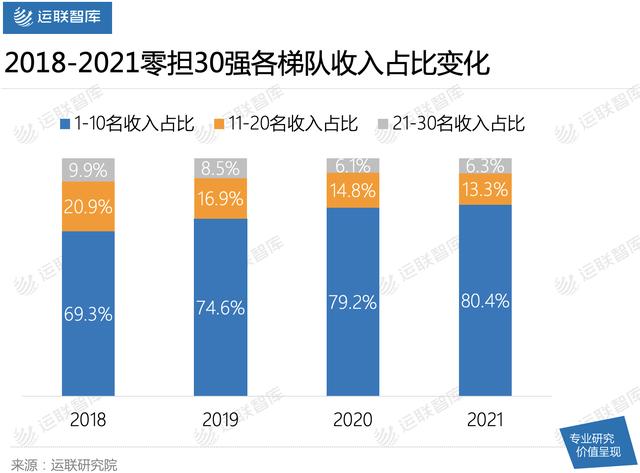
1)第一梯队遥遥领先,CR10达到80%
零担行业集中度不断提高。2020年,前10家企业收入合计663亿元,占前30家企业总收入(825亿元)的80%,头尾企业差距逐渐拉大。与2019年相比(点击查看:2020中国零担企业30强),收入榜30强门槛略有降低;头的天花板从124.5亿元迅速增加到207.8亿元。
2)头部集中,门槛降低,马太效应加剧
2018年零担企业30强榜单中(点击查看:2019中国零担企业30强),第二梯队总营收占比20.9%;在2021年的榜单中,占比已经下降到13.3%,收入下降非常明显。相比之下,头部企业收入占比逐年增加,马太效应越来越明显。
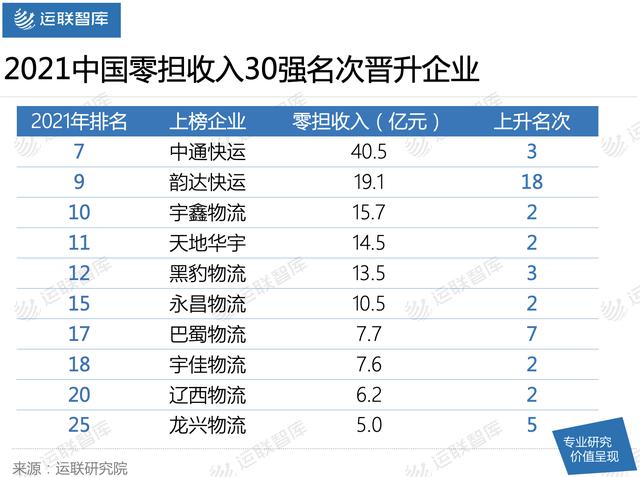
3)4家新玩家进入,10家企业排名上升
2021年零担收入前30名中,新增4家,分别是JD.COM快运、云居物流、方圆物流和贰仟家物流。其中,JD.COM快递首次入榜时排名第16位,进入前20名。
同时,10家公司排名上升,最耀眼的是大云快递,上升18位,从榜单末尾跃入第一梯队;中通快递收入也大幅增长,加速向头部企业靠近;巴蜀物流、辽西物流等企业也在稳步增长。
消费市场的变化并不直接影响物流,因为C端并不是物流的直接客户。而消费的升级会引起整个供应链的连锁反应,进而引发新的或更高的物流服务要求。
2.1。不同的业务流程决定了物流选择的差异
根据需求本身的差异(客户/内容确定性、需求数量等级、需求稳定性),供应链大致可以分为五类,分别是产前供应链、本地化供应链、短链销售供应链、长链销售供应链以及近年来兴起的社区团购供应链。
上述供应链的差异决定了对SKU和配送时效的不同要求,从而形成差异化的物流选择。
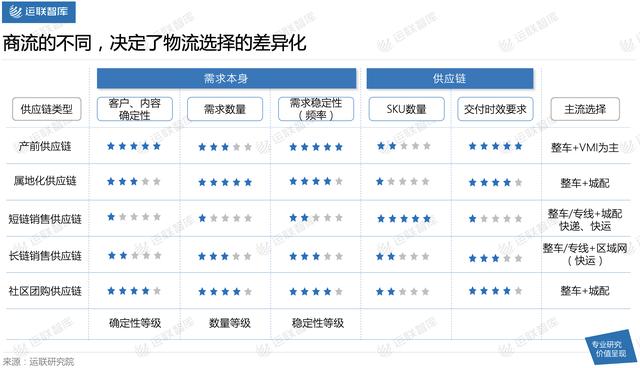
以产前供应链的汽车配件准入为例。从零配件、原材料到二级供应商再到一级供应商,都是厂对厂供应,具有用户、含量确定度高、频率稳定的特点。客户对配送时效和服务深度要求极高(如VMI),这类物流选择主要是车辆。
再比如长链销售供应链,涉及供应环节多,需求明确,票多,SKU少,时效要求高。B中工厂、批发市场、贸易等环节之间的货物流转一般选择快递;对于各专业市场的长途专线落客,以整车/专线+区域网络为主要选项。比如东北地区长途专线落客、工厂供货尚不具备的,通过整车或专线发往沈阳、长春、哈尔滨三大核心城市,再通过区域网络下沉到其他城市/区县。
2.2消费者需求的变化:个性化、多样化和碎片化
近年来,消费市场的变化有目共睹。基于经济的发展和人民生活水平的大幅提高,消费者的需求日益趋于个性化,不再仅仅满足基本需求,享乐消费的需求明显增加。消费者对“品牌”的推崇也逐渐显现。(这里所说的“品牌”不仅仅指溢价较高的奢侈品牌,还包括所有其他能够体现当代消费者对生活品质、艺术氛围、消费环境等新要求的商品符号。)
当社会处于快速发展阶段时,消费者的消费行为也处于快速进化阶段。追求时尚、健康、休闲、品质的新型消费群体正在引领我国进入个性化、多元化消费的新时代。于是,市场上出现了很多消费热点,市场从单中心文化变成了多中心文化,需求越来越碎片化。
同时,随着收入水平的提高和“互联网+”的深入渗透,之前难以触及的下沉市场也被激活,消费力得到释放,消费增长的驱动力正在从一二线城市向下沉市场转移。下沉市场的消费者也从最初的中低端商品的主要购买者发展为优质商品的主要购买者,品牌化的优质商品在这个市场越来越受欢迎。
2.3供应链升级以应对消费者需求的快速变化
需求决定供给。消费者对时尚、个性化、快速老龄化的追求,使得商家不得不在产品创新、产能库存、营销等方面进行优化升级。与此同时,整个供应链正在朝着更加灵活高效的方向升级转型。
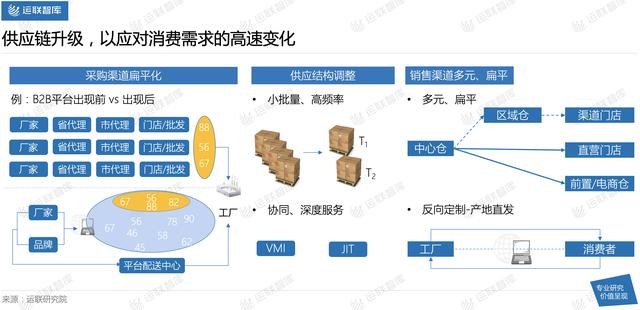
比如分销模式的改变。商家摆脱线下门店的“束缚”,多渠道拓展线上线下,缩短配送链条。在这种情况下,商家可以更从容地应对消费者不断变化的偏好,商家的整体资源配置和库存管理优化问题得到解决。
随着B2B平台的兴起,分散的供应商被整合起来,实现网上交易,统一管理和发货。不仅扁平化了产业链前端的渠道,还扩大了工厂的“采购池”和供应商的客户辐射半径,降低了供应链中的资源损耗。目前,以振坤星、1688、JD.COM工业品为代表的一些头部工业品B2B平台已经率先进入工业互联阶段。
2.4客户需求边界逐渐模糊,多领域融合
目前,商流呈现出供应链柔性化、销售渠道扁平化等新趋势。业务流程对物流的要求也是实时更新的。
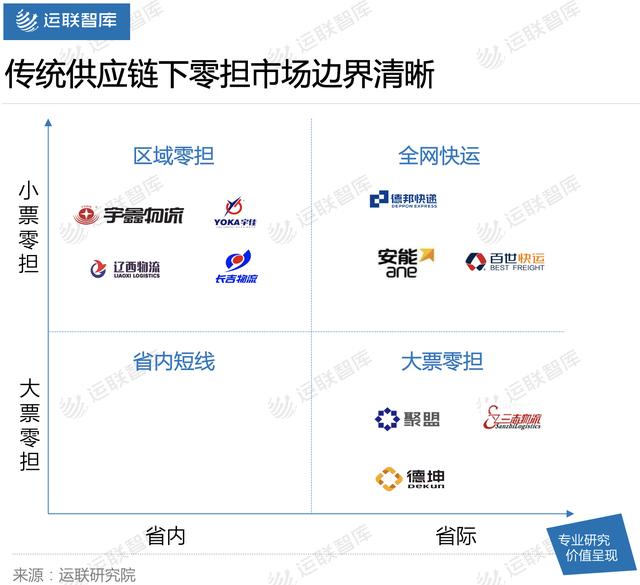
在互联网还不发达的时代,大部分商家/品牌的渠道能力并不能直接覆盖全国。大部分产品还是需要多级分销才能到达消费端,其中专业市场、经销商仓库、门店在整个流通中起着重要的作用。对于物流企业来说,货主/第三方的需求也非常明确,市场边界清晰。
然而,随着消费者需求的快速变化,传统的多级分销模式会造成库存积压,加剧牛鞭效应。所以,缩短链条成为大趋势。同时,“互联网+”的广泛应用增加了流量入口。既有淘宝等传统电商,也有Tik Tok、Aauto更快等新的直播发货渠道,还有多个品牌运营的线上渠道,使得零售形式不再局限于实体店。
多元化、扁平化渠道的发展,不仅减少了信息的不对称,提高了商品在全国的流通效率,也为市场的进一步下沉提供了可能。
随着商家的多品类研发、全渠道开放和新模式探索,对物流的要求日益多样化和复杂化,过去以公斤段和配送距离为标准的物流市场轨迹细分逻辑的解释力越来越弱。客户需求边界模糊,很多领域被合并或细分。
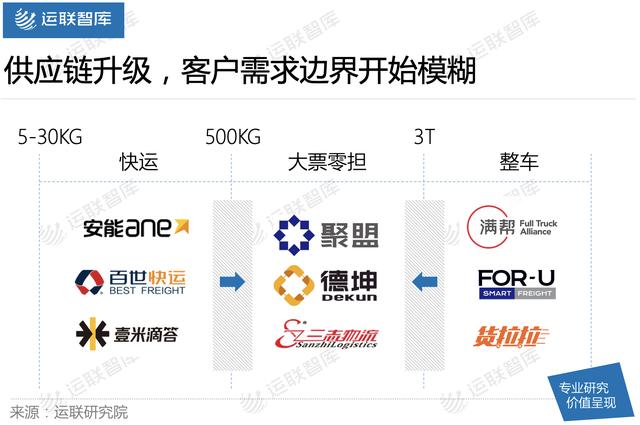
供应链柔性升级促使更多订单碎片化,零担市场整体利好。但从市场细分来看,货主/第三方的需求越来越多样化和复杂化,交付需求在时效、覆盖范围、下沉程度、性价比等维度趋同,加速了三网融合或细分。
跨境挤压,同行“内卷化”,零担市场正在经历新一轮变革。
3.1快递挤大票,渗透大电商,凸显头部效应
随着网络量的增加,快递具备了拉直、拉多线的基础条件。随着中转频率的降低,单票干线的成本也随之降低,基于订单密度的增加,单票收派成本也明显降低。在此基础上,快递运输优势公斤段不断上涨,直接挤压大票市场。
同时,电商擅长家具、建材、家电、健身器材等大件商品的渗透率。相比快递的重量限制,快递网络的服务范围更广,在提高服务质量和服务体系后,更能满足大型电商的需求。这样一来,快递除了自然增量之外,还渗透到了大门票、大电商物品,市场份额快速提升。
随着市场规模的增长,顶尖玩家利用体量和网络的先发优势获得了更多的资源和资本加持,头部效应显现。头部玩家为了建立绝对壁垒,广泛运用新技术、新模式,提高运营效率,降低运营成本。目前快递头整体运营效率提升,加盟体系实现规模化盈利。
另一方面,依靠规模效应和运营效率的优势,一线掌握了定价权,制定了价格。二线快递受到全网快递和区域网的冲击,压力倍增,到了生死边缘。
3.2大飘继续探索前端整合模式
全网快递对零担的渗透和专线业务模式的内生痛点,共同推动了专线整合模式的不断翻新。
目前大票的整合模式主要分为三类,整体来看,涵盖了专线业务的整个闭环。
一种是供给侧改革,以德坤、聚梦、三知为代表;第二类不影响市场的“自由度”,只是帮助客户做出最优选择,控制流量入口,以满帮、货拉拉、物流宝为代表;第三类是做功能补充,做地板搭配。代表企业的有拼车宝、中融泰隆。
但目前没有代表性的全国网络,快递在跨界切割,专线企业还在艰难前行。
3.3区域网负责人独自成长,小区域网探索新模式
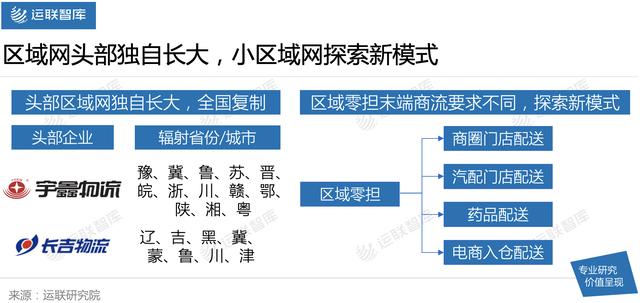
按照传统细分,区域网络的公斤段虽然与快递重叠,但机型和客户的特殊性使其成为比快递和大票更独立的网络。
但是,这里所说的“独立”是暂时的。随着客户需求边界的模糊和全网玩家的无限扩张,局部低价很难形成区域网络的长期壁垒。突破地域限制是区域网络的必然步骤。
所以,头域网,如宇信、长基,都在利用时间窗口,利用先发优势在全国范围内复制,独自成长;而小区域网络则试图把握终端业务流量的多样化需求,探索新的模式,打造差异化优势。
4、未来终局:模型、网络、组织零担企业自我审视的终极三问:模型管用吗?网络到底好不好?组织强大吗?
4.1模式的终结:城市群的产业模式,决定物流的网络模式
从本质上讲,区域之间的发展阶段和经济差异形成了不同的城市群模式。然而,城市群内不同程度的产业协同导致了物流模式分化的趋势。
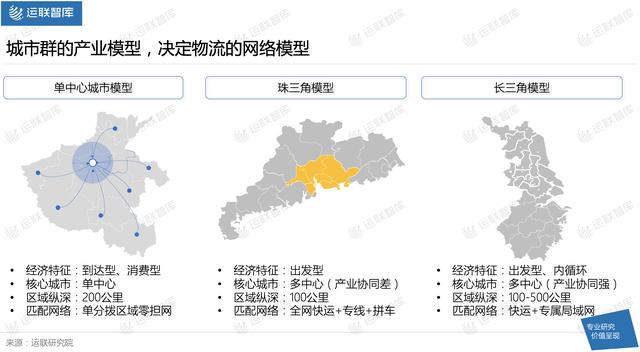
以河南为例,作为典型的单中心城市模式,经济特征是到达型和消费型,区域深度200公里,单配送区域网络最适合。而珠三角则是多中心模式,以出口为导向,产业协同相对较弱,区域深度不足100km,拼车为主,省内联网较弱。你看长三角,核心城市多,百强县多,产业互补性强。快递+专线主要用于外呼,内网可能是专属局域网。
4.2网络的尽头:极致直发,最优加载,高效排序
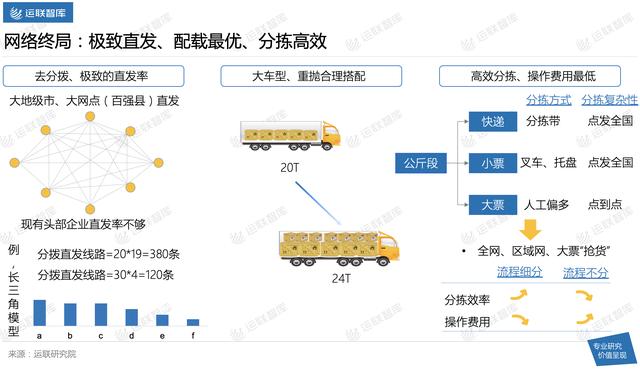
1)最优网络:去中转,最终直发率
多级转移不仅会产生额外的成本,使成本居高不下,还会降低时效性,这与国家高覆盖要求越来越高,时效性要求越来越严格的趋势是相悖的。
因此,无论是降低成本、提高时效,还是降低多次中转带来的货损风险,仅仅做到枢纽与枢纽、枢纽与核心城市之间的直达交付是不够的,还需要进一步完成枢纽与二三线城市之间的直达交付以及二三线城市之间的相互交付。
但是目前市面上所有的网络都因为缺货而无法做到。
2)最佳配载:大型车辆,轻重合理搭配
目前,随着货物倾销的日益增加,体积装载率高,而重装载率却不高。所以谁的包最重,谁的重抛组合最好最合理,谁就能有一定的竞争优势。比如头部快递干线平均载重在20T左右,而安能可以达到24T,直接形成干线成本优势。
3)高效分拣:运营成本最低
不同的公斤数和目的站的数量决定了快递、大票、小票不同的分拣方式和复杂程度。比如快递主要使用分拣带,小票、大单多使用叉车、托盘;大部分票都是直接点对点送达,但是快递是全国送达。
但由于跨境“抢货”加剧,全网、区域网、大票货公斤段跨度变大,分拣复杂度增加。如果仍然采用粗放式分拣而不进行流程细分,额外的操作会影响整个分拣的效率,增加成本。
4.3组织的终结:资产使用效率的竞争
同样的资产,对于不同的物流企业来说,资产的使用效率是不一样的。比如快递企业大规模推广分拨自营、车队自营,但各企业的单票分拣成本和干线运输成本还是有较大差异。
一方面是由于企业间商品量和资产规模的差异;另一方面是企业之间成本管理能力的差异。尤其是管理能力,比如每个成本项目管理的专业性,流程优化,甚至新技术的应用等等。不同的企业对这些方面的重视程度不同,投入的时间和资金也不同,导致资产使用效率的差距和组织差距。
& gt& gt& gt本文为连云原创。如需转载,请点击此处联系授权。