文|王雅琪
编辑|司文
跨境电商迎来行业地震。
据天眼调查数据显示,6月4日,百亿卖家全球乐购申请破产。其独立站Gearbest的SKU数量从2018年底的996,000个下降到2020年的269,000个,减少了超过720,000个SKU。
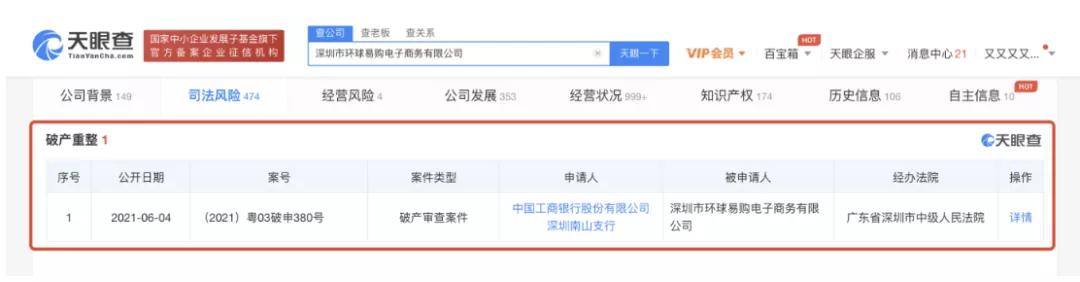
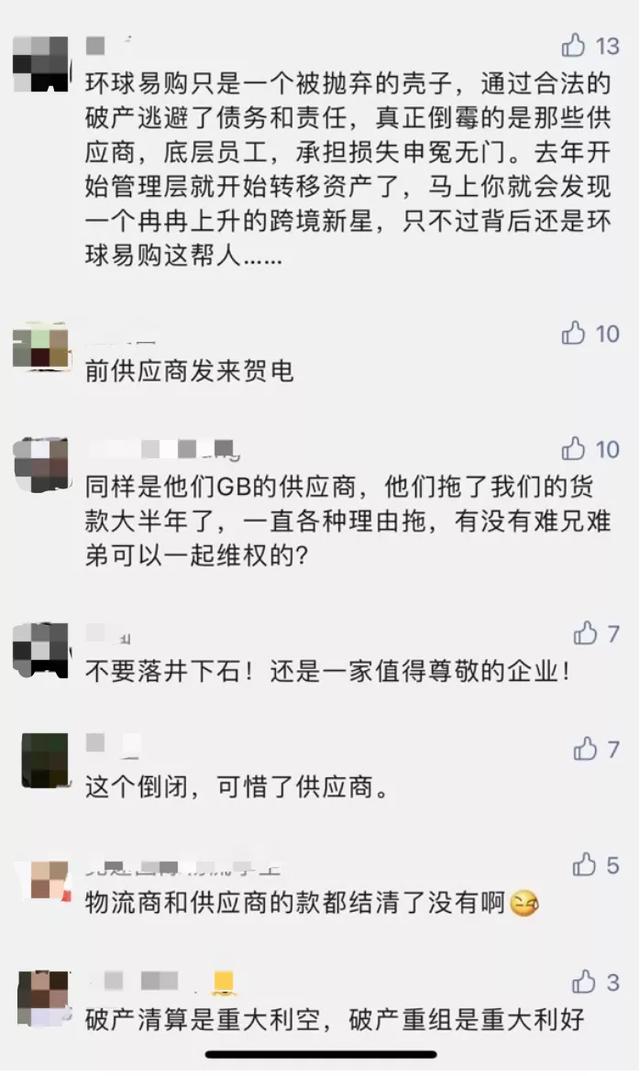
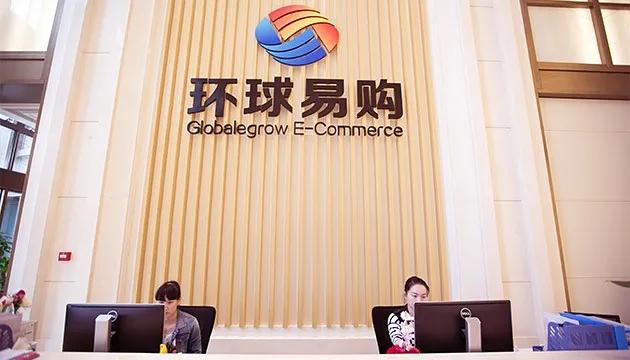
“很遗憾供应商破产了”“也是他们的供应商。有没有他是我兄弟一起维权?”这家比网络名人SHEIN更早成立的跨境电商公司,并没有得到像样的破产处理。从去年9月开始,环球网购物大厦里前来讨要货款的供应商络绎不绝。拖欠货款的供应商多达3000家。截至目前,全球乐购办公楼前仍有多家供应商拖欠全球乐购货款。
把时间往前推七年,环球电商是跨境电商行业的带头大哥。其背后,其母公司跨境通曾是“跨境电商第一股”,登陆a股。然而,2019年以来,跨界传播业绩由盈转亏,甚至不得不出售核心资产换取现金流。
归根结底,早年靠分销模式成长起来的跨境电商大卖家,正在经历一段漫长的阵痛期。利用信息差赚取差价,快速打开店铺大量SKU的分销模式,并没有创造出新的商业价值。经营中的“重资产”,一旦遭遇库存积压、资金链断裂,将面临破产风险。
另一方面,以SHEIN、安科创新为代表的精细化运营模式,可以构建强大的品牌力,这种“自有品牌+独立站”的打法正在受到资本的青睐。
电商也在转型,旗下快时尚品牌Zaful在谷歌发布的“2021年BrandZ中国全球品牌50强”中排名第43位,拥有4000万用户。但仅凭Zaful,全球乐购能起死回生吗?我们还没有解决早些年的配货带来的库存。老队员们还能负重前行多久?
全球电子商务的起点很高。
跨境电商爆发的2014年,当赛维电商、有数、价链、海逸电子、爱淘城都还在寻找融资补充弹药的时候,环球电商同年完成了借壳上市——2014年7月17日,百圆裤业以10.32亿元的交易价格收购环球电商,次年更名为“跨境通”,成为首家在a股上市的跨境电商企业。
2012-2017年,全球电商收入从1.98亿元增长到114.41亿元,年复合增长率146%,成为当时跨境电商行业的领军企业。2017-2018年,全球电商收入突破100亿元,占跨境总收入的81%和58%,净利润分别为7.1亿元和2.47亿元。
百圆裤业前董事长杨建新和他妻子的社会地位也上升了。2015年,他们首次登上胡润百富榜,连续三年获得山西首富称号。直到2018年,杨建新夫妇放弃了对跨境通的实际控制权,环球电商原创始人许家栋接手了对跨境通的实际控制权。今年5月,许家栋辞任跨境通董事长兼总经理。目前,跨境通所有股东持股比例不足20%,处于无实际控制人状态。
环球电商以“自营垂直网站+第三方平台”的模式发展跨境B2C出口业务。自营网站是指自行建设和运营的电子商务网站。
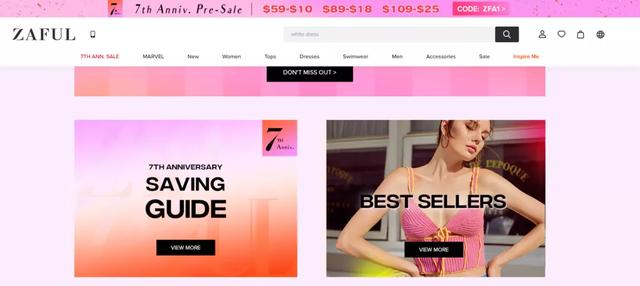
【全球乐购独立站Zaful】
以环球电商旗下的GearBest为例。线上SKU数量超过50万,月均活跃用户达到2666万。环球电商的自营站已经有不错的成交量了。但从财报数据来看,来自第三方平台的营收仍然占据了营收的大头——这里所说的第三方是指亚马逊、易贝、全球速卖通、Wish、线下超市等第三方渠道的全球电商销售。
2020年,跨境通信总收入170.2亿元,跨境出口电商业务收入100.7亿元,其中自营垂直网站收入40.5亿元,第三方平台收入60.2亿元。
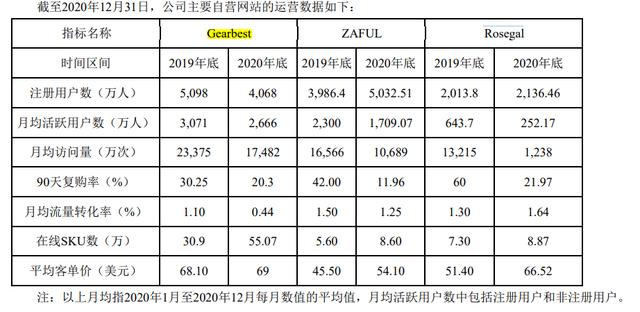
对于全球电商来说,前期是通过在亚马逊、易贝等第三方平台疯狂开店、铺货发展起来的,中后期转型后才加入自营垂直网站的业务。第三方平台是基础业务平台,而自有品牌和自营垂直网站代表了未来方向的新业务,决定了公司的第二条增长曲线。
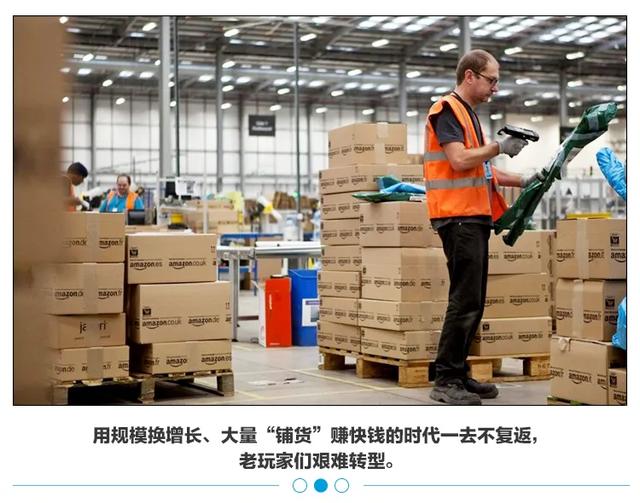
从这个角度来看,全球年营收过百亿的电商已经证明了商业模式是可以行得通的。为什么会走到申请破产的地步?回顾全球电子商务的发展历史,早期跨境电子商务的发展红利是其快速发展的首要原因。全球乐购从2014年开始登陆资本市场,资金更加充裕,也有更多时间建立自己的竞争壁垒。的确如此,但它选择了一种以规模换取增长的方式,通过大量“分销商品”来赚快钱。当更好的商业模式出现时,它的隐患已经埋下。
分发货物并不稀奇。
几乎所有早期的跨境电商都依赖于分销货物。行业内一般有两种铺货方式:一种铺货方式是在亚马逊、易贝等平台上大量开店,一个平台开几百家店。另一种是单店大量使用SKU,用“百货商店”来铺货。
深圳有大的跨境电商卖家有树。从2016年到2020年的五年间,店铺数量从140家增加到3873家。2020年,E网所有平台将有1846家店铺,超过37万个SKU,每月新增12000个。通拓的产品涵盖3C电子、服装美妆、家居户外等几十个品类,SKU号超过55万...在跨境电商野蛮生长的时代,分销是主流游戏,利用规模效应降低成本,为头部玩家挖深沟。
【早些年在亚马逊上分销商品非常普遍】
但是当流量进入存量时代,商家重点发展精细化运营,尤其是各行业都在强调供应链重要性的时候,会发现分销模式的风险非常大。
“分销,说白了就是从全国各地进货,然后拿到国外去卖。商家可以做好产品选择和营销,靠差的信息和价格赚钱。然而,随着网络信息时代的发展,配送商品和销售商品的利润被不断压低。尤其是一些标准产品的价格越来越透明,商家很容易陷入价格战。”中国电子商务研究中心跨境电商部主任张解释说,分销模式的风险在于,没有自己的平台和产品,所有用户的数据都会留在第三方平台商,一旦平台政策发生变化,对商家的影响将难以预料。
2015年,环球乐购被收购,同时,它还带有对赌协议。环球乐购承诺,2014-2017年,公司必须实现不低于6500万元、9100万元、1.26亿元、1.7亿元的净利润。虽然赌局完成的较晚,但业内人士认为,全球电商的高光时刻背后,阴影也在显现。
2019年是跨界传播的转折点。当年跨境通信收入178.74亿元,同比下降16.99%,亏损27.08亿元。跨境通在公告中解释了亏损的原因,主要是环球电商和百圆裤业通过买赠促销的方式清理了积压的滞销库存。加上公司计提存货坏账准备,2019年跨境大规模计提资产减值准备约28.7亿。
“如果要大规模铺货,就得不断投入数量,但一旦你的货物积压,存货减值给商家带来的资金压力是巨大的。如果你缺钱,你需要找钱,融资,放贷,出售走上坡路的核心资产。目的是为了资金周转。”张平告诉《电商在线》,转型更难——以分销模式起家的跨境电商,将不得不走“自有品牌+自营网站”的新模式,成本会更大。“新业务也需要烧钱,规模越大,越难周转。”
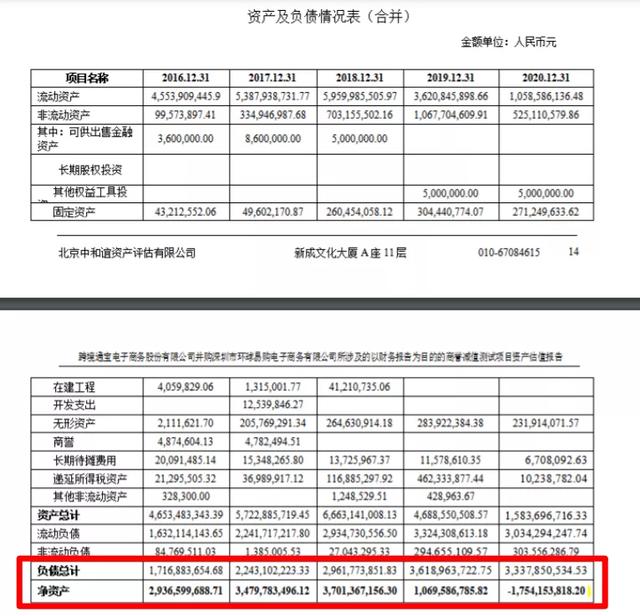
根据2020年跨境通发布的资产估值报告,到2020年全球乐购的负债总额为33.4亿。前期随着对赌压力的急剧膨胀,采取了孤注一掷的分销模式,中期又想改变经营模式,资金链断裂,负债累累。这就造成了这样一个奇怪的情况:从正面看,全球电商新业务,Zaful、GearBest等自营电商网站都在崛起,但母公司的跨界传播却在后院起火,尾巴大到掉不下来。
最近两年,曾经称霸跨境电商的大卖家日子不好过了。
缺钱是现状——截至2020年底,一棵树货币资金余额5.56亿元,其中90.1%的资金有限,实际可用资金不足5500万元;汉王科技于今年4月向银行申请综合授信约3750万元;奥森电商,半年两次,融资约2.55亿元用于运营。
花哨变化的背后,是跨境电商卖家的焦虑。2020年,在资本市场引人注目的是SHEIN。她选择了“自有品牌加独立站”的模式,积累了可观的供应链资源。
在SHEIN后面,数百家中国工厂随时待命。从供给方面建立竞争力是SHEIN的灵感。
“在跨境电商行业,做品牌、做独立站已经有好几年了,但要真正算起来,去年是独立站大规模爆发的第一年。”张平解释道。在环球电商申请破产之前,其子公司环球电商服装事业部已经宣布独立,成立为跨境通讯子公司深圳沙布商务。环球电商和环球电商均为跨界传播所有,其主要任务是构建以Zaful为主导的服装品牌矩阵,被寄予厚望的“超级快时尚”,其路径与SHEIN基本一致。
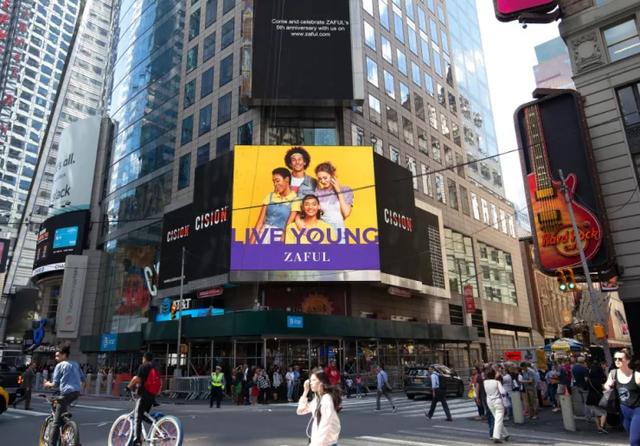
成立于2014年的Zaful最初选择了成本低、利润丰厚、复购率高的泳装品类进入欧美市场。市场规模扩大后,业务线扩展到女性时尚品类。ZAFUL从设计到上架的平均周期是一到两周,每天有50到100款新品,比ZARA四到六周的新品周期还快。并且依托母公司环球乐购自建专用物流专线服务体系,其专用物流成本比行业平均水平低10%,物流时效比行业平均水平快两到三天。
通过与网络名人的合作,我们可以在社交渠道建立粉丝群,并与名人视频和买家秀分享每日更新,以提高品牌曝光率和销售额。区别在于SHEIN拿到了早期的社交红利,最早网络名人的带货成本很低,但现在聪明的红人都知道“带货的价值”。同样,安利一条裙子的要价也越来越高,使得跨界传播的营销成本居高不下。2020年,跨境传播广告、业务推广和推广总成本将达到11.4亿元。
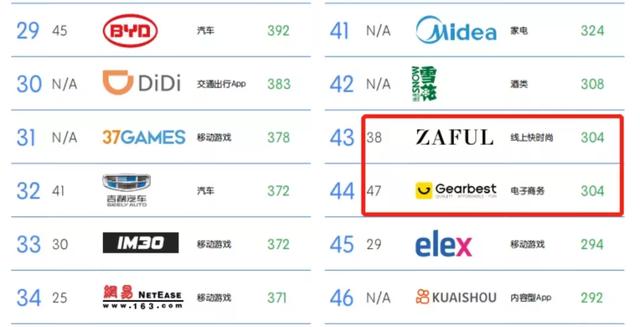
【全球乐购旗下独立站排名不低】
Zaful有可能成为下一任SHEIN吗?目前,答案不得而知。
跨界传播的频繁动作,都是为了自救。只有解决了库存积压和资金短缺的问题,才能喘口气,重新思考未来转型的方向。做自主品牌和独立站会是下一个趋势,但这个过程不是一两年就能完成的,而是一个可能需要长达5-10年的阶段。SHEIN是目前的头部玩家,但从整个跨境电商行业来看,未来会涌现出更多的玩家。当然,这也不排除Zaful会是其中之一的可能。”张对说道。