
增值税又变了!税务局刚通知!下面是2022年最新增值税税率图。马上打印出来学习!
增值税又变了
税务局刚宣布!
刚才!增值税又变了!国家声明:
1.继续实行服务增值税加计扣除政策。2022年,继续对生产、生活服务业纳税人可抵扣进项税额分别加计扣除10%和15%。
2.2022年,暂停铁路运输企业和航空空运输企业预缴增值税一年。
3.2022年,免征客运轮渡、公共汽车客运、地铁、城市轻轨、出租汽车、长途客运、班车等公共交通服务增值税。
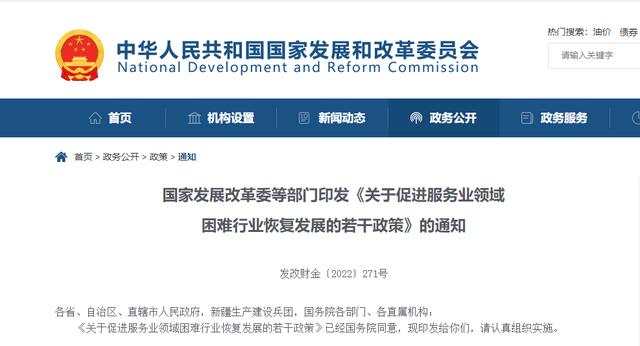
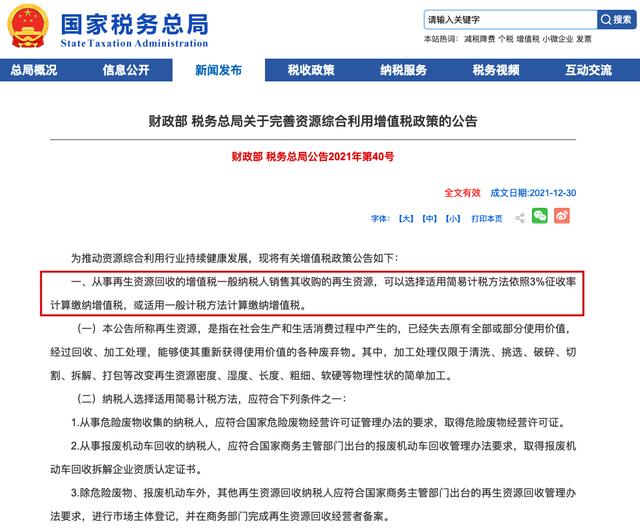
1.从事再生资源回收的增值税一般纳税人,可以选择适用简易计税方法按照3%的征收率计算缴纳增值税,也可以选择适用一般计税方法计算缴纳增值税。
2.除纳税人从业人员对本单位或雇主提供的再生资源回收不征收增值税外,纳税人回收销售再生资源的业务,按规定免征增值税。
3.销售自产资源综合利用产品并提供资源综合利用服务的增值税一般纳税人,可享受增值税先征后返政策。
4.自2022年3月1日起施行。
补充:13%以下税率的货物
容易与农产品等9%税率商品混淆
1.以粮食、玉米浆、玉米皮、玉米纤维(又称喷玉米皮)、玉米蛋白粉加工而成的速冻食品、方便面、副食品及各类熟食。
2.各种蔬菜罐头。
3.专业复烤厂烘烤的复烤烟叶。
4.农业生产者将自产绿茶经过筛选、风选、采摘、切丝、烘干、均匀堆码等工序制成的精制茶,同时销售掺有各种药物的茶叶和茶饮料。
5.各种水果罐头、果脯、蜜饯、油炸坚果、果仁、磨碎的园艺植物(如花椒粉、花椒粉等。).
6.中成药。
7.锯材、竹笋罐头。
8.熟水产品和各种罐头产品。
9.各种肉类罐头和熟肉制品。
10.鸡蛋罐头。
1.酸奶,奶酪,奶油,改性牛奶。
12.洗羊毛和羊毛。
13.饲料添加剂。
14.日常卫生药品(如卫生杀虫剂、驱虫剂、驱蚊剂、蚊香等。)用于人类日常生活中的各类包装。
15.以农副产品为原料的工业产品加工机械、农用车、三轮货车、机动渔船、森林采伐机械、集材机械、农业机械零配件。
文本摘要:增值税税率
所附政策文件的来源
增值税小规模纳税人和采用简易计税方式的一般纳税人(见附件)计税时采用征收率。目前增值税的征收率为4档,0.5%、1%、3%、5%,一般为3%,中华人民共和国财政部、国家税务总局另有规定的除外。
一、5%的征收率:
1。中外合作油(气)田开采的原油和天然气按实物征收增值税,税率为5%。(国税发[1994]114号)
2。出售和出租2016年4月30日前取得的不动产。《关于营业税改征增值税试点有关事项的规定》(财税〔2016〕36号附件2)
3。房地产开发企业出租、出售自行开发的旧房地产项目。旧房地产项目是指建筑施工许可证上注明的合同开工日期在2016年4月30日之前的房地产项目。包括但不限于房地产开发企业中的一般纳税人购买未完工的旧房地产项目并以个人名义继续开发销售的房地产属于旧房地产项目。以填海方式取得土地的房地产开发企业中的一般纳税人开发的房地产项目,为旧房地产项目,其中填海项目建筑施工许可证或建设工程合同注明填海开工日期在2016年4月30日前的。(总局公告2019年第31号,财税[2016]68号,财税[2016]36号附件2,中华人民共和国国家税务总局公告2020年第2号)
4 .2016年4月30日前签订的房地产融资租赁合同。(财税[2016]47号)
5。2016年4月30日前取得的不动产提供的融资租赁服务。(财税[2016]47号)
6。转让2016年4月30日前取得的土地使用权。(财税[2016]47号)
7。提供劳务派遣服务和安全保护服务(包括提供武装押运服务)并选择按差额纳税。(财税[2016]47号,财税[2016]68号)
8。对试点前已开工的一级公路、二级公路、桥梁、大门收取通行费。(财税[2016]47号)
9。为人力资源提供外包服务。(财税[2016]47号)
二。3%的征收率
1。销售用微生物、微生物代谢产物、动物毒素、人或动物血液或组织制成的自产生物制品。(财税[2009]9号,财税[2014]57号)
2。寄售店销售寄售商品(包括居民个人寄售的商品)。(财税[2009]9号,财税[2014]57号)
3。当铺出售当物。(财税[2009]9号,财税[2014]57号)
4。销售县级及县级以下自产小水电机组生产的电力。财税[2009]9号、财税[2014]57号)
5。卖自产的自来水。(财税[2009]9号,财税[2014]57号)
6。销售自产的用于建筑和建材的砂、土、石。(财税[2009]9号,财税[2014]57号)
7。销售用自行提取的砂、土、石或者其他矿物连续生产的自产砖、瓦、石灰(粘土实心砖、瓦除外)。(财税[2009]9号,财税[2014]57号)
8。销售自产商品混凝土(仅限以水泥为原料生产的水泥混凝土)。(财税[2009]9号,财税[2014]57号)
9。血浆采集站出售非临床人类血液。(国税函〔2009〕456号,总局公告2014年第36号)
10。医药企业销售生物制品。(总局公告〔2012〕20号)
11。光伏发电项目发电户销售电力产品。(总局公告2014年第32号)
12。兽用制药企业销售兽用生物制品。(总局公告2016年第8号)
13。对销售自用固定资产适用简易办法,按3%以上不满2%的税率征收增值税政策的,可以免除减税,按照简易办法按3%的税率缴纳增值税,并可以开具增值税专用发票。(总局公告2015年第90号)
14。公共交通服务。包括客运轮渡、公交客运、地铁、城市轻轨、出租车、长途客运、班车。《关于营业税改征增值税试点有关事项的规定》(财税〔2016〕36号附件2)
15 .经认可的动画公司为开发动画产品提供的服务,以及中国境内的动画版权转让。营业税改征增值税试点有关事项的规定(财税〔2016〕36号附件2)
16、电影放映服务、仓储服务、装卸服务、寄递服务、文化体育服务(包括纳税人经营索道、汽车轮渡、电瓶车、游船等取得的收入。).(财税[2016]36号附件2,财税[2016]140号)
18。营改增试点之日前尚未执行的有形动产租赁合同。(财税[2016]36号附件二)
19。高速公路运营商对试点前开始的高速公路上的车辆收取通行费。(财税[2016]36号附件二)
20。中国农业发展银行总行及其分支机构提供的涉农贷款利息收入。(财税[2016]39号)
21。县(县级市、区、旗)及县以下法人的农村信用社、村镇银行、农村资金互助社、银行机构全资发起的贷款公司、农村合作银行、农村商业银行提供金融服务收入。(财税[2016]46号)
22。向中国农业银行各省、自治区、直辖市及计划单列市分行县支行和新疆生产建设兵团分行县支行提供农户、乡镇企业和各类农村组织贷款的利息收入。(财税[2016]46号)
23。提供非学历教育服务。(财税[2016]68号)
24。提供教育辅助服务。(财税[2016]140号)
25。非企业单位一般纳税人提供的R&D和技术服务、信息技术服务、鉴证咨询服务,以及销售技术、版权等无形资产。(财税[2016]140号)
26。非企业单位一般纳税人提供技术转让、技术开发、相关技术咨询和技术服务。(财税[2016]140号)
27。提供物业管理服务的纳税人向服务对象收取自来水费,扣除其对外支付的自来水费后的余额为销售额,按照简易计税方法按照3%的税率计算缴纳增值税。(总局公告2016年第54号)
28。承包商为甲方提供的项目和旧建筑项目提供的建筑服务;旧建筑项目指:
①建筑施工许可证注明的合同开工日期在2016年4月30日之前的建筑工程;
②未取得建筑工程施工许可证,在建设工程合同中注明开工日期在2016年4月30日前的建设工程;
③建筑施工许可证未注明合同开工日期,但施工合同中注明的开工日期为2016年4月30日前;(财税〔2016〕36号附件2)
29。纳税人销售活动板房、机器设备、钢结构等自产货物,同时提供建筑安装劳务的,应当分别计算货物销售额和建筑劳务销售额,分别适用不同的税率或者征收率。(总局公告2017年第11号)
30。建筑工程总承包商为建筑物的地基、基础和主体结构提供工程服务。建设单位自行采购全部或者部分钢材、混凝土、砌体材料、预制构件的,适用简易计税方法。(财税〔2017〕58号)
31。在销售自产自购机器设备的同时,提供安装服务。机器设备销售和安装服务已分别核算,安装服务可按照甲方为本项目选择的简易计税方法计税。(总局公告2018年第42号)
32。对于资产管理产品管理人在经营资产管理产品过程中的增值税应税行为,暂适用简易计税方法,按照3%的税率缴纳增值税。(财税〔2017〕56号)
33。自2018年5月1日起,生产、销售、批发、零售抗癌药的增值税一般纳税人,可以选择按照简易办法按照3%的税率计算缴纳增值税。(财税〔2018〕47号)
34。自2018年7月1日至2020年12月31日,在“三农金融事业部”改革下,向中国邮政储蓄银行各省、自治区、直辖市及计划单列市县级支行提供农户、农村企业及各类农村组织贷款(贷款业务明细清单见附件)取得的利息收入,可按3%的利率计算。(财税〔2018〕97号)
35。对一般纳税人提供的城市电影放映服务,根据现行政策规定,可以选择按照简易计税方法计算缴纳增值税。(财税〔2019〕17号)36。自2019年3月1日起,生产、销售、批发、零售罕见病药品的增值税一般纳税人,可以选择按照简易办法按照3%的税率计算缴纳增值税。上述纳税人选择简易方法计算缴纳增值税后,36个月内不得变更。(财税〔2019〕24号)
三。3%的征收率降低2%
1。2008年12月31日前未纳入扩大增值税抵扣范围试点的纳税人,销售其在2008年12月31日前购买或自制的自用固定资产。(财税[2008]170号,财税[2014]57号)
2。2008年12月31日前,已纳入扩大增值税抵扣范围试点的纳税人,在本地区扩大增值税抵扣范围试点前,销售其购买或自制的自用固定资产。(财税[2008]170号,财税[2014]57号)
3。出售自己使用过的《条例》第十条规定不予抵扣且未抵扣进项税额的固定资产。(财税[2009]9号,财税[2014]57号)
4。纳税人出售旧货。(财税[2009]9号,财税[2014]57号)
5。纳税人购买或自制固定资产时为小规模纳税人,将该固定资产认定为一般纳税人后出售(总局公告2012年第1号,总局公告2014年第36号)
6。销售按照规定不能抵扣进项税额的固定资产,属于按照简易方法征收增值税的应税行为。(总局公告2012年第1号,总局公告2014年第36号)
7。销售营改增试点前取得的自用固定资产,按照现行旧货物相关增值税政策执行。(财税〔2016〕36号附件2)
四。税率减为0.5%
2020年5月1日至2023年12月31日,从事二手车经销的纳税人销售其购进的二手车,按照简易办法减按0.5%的税率征收增值税,销售额按以下公式计算:销售额=含税销售额/(1+0.5%)(财政部、国家税务总局公告2020
五、5%的征收率降为1.5%
1。个体工商户和其他个人出租房屋减按1.5%的税率征收。(中华人民共和国国家税务总局公告2016年第16号)
2。房屋租赁企业增值税,一般纳税人可以选择适用简易计税方法按照5%减1.5%的征收率计算缴纳增值税,或者适用一般计税方法计算缴纳增值税。住房租赁企业增值税小规模纳税人将住房出租给个人,按照5%减1.5%的税率缴纳增值税。(财政部、国家税务总局、住房和城乡建设部公告2021年第24号)
六。应采用简单(非可选)计税方法
1。对提供物业管理服务的纳税人,服务接受者收取的自来水费为扣除其缴纳的自来水费后的余额,按照简易计税方法按照3%的税率计算缴纳增值税。(总局公告2016年第54号)
2。建筑工程总承包商为建筑物的地基、基础和主体结构提供工程服务。建设单位自行采购全部或者部分钢材、混凝土、砌体材料、预制构件的,适用简易计税方法。(财税〔2017〕58号)
3。资产管理产品管理人在经营资产管理产品过程中的增值税应税行为,暂适用简易计税方法,按3%的税率缴纳增值税。(财税〔2017〕56号)
4。中外合作油(气)田开采的原油和天然气按实物征收增值税,税率为5%。(国税发[1994]114号)
5。纳税人出售旧货,按照简易办法减半征收3%的增值税。(财税[2009]9号)
6。一般纳税人销售货物,有下列情形之一的,暂按简易方法计算缴纳增值税,税率为3%
(一)寄售商店销售寄售物品(包括居民个人寄售的物品);
(2)典当行卖死货;







