
中新经纬客户端12月30日电题:“葛:工资和年终奖怎么省税最多?”》
作者葛(中国农业大学会计系副教授,中新经纬特聘专家)
2019年1月1日实施的个税新政策中,“礼包”越来越大。除了将免征额提高到5000元,还增加了6项专项附加扣除。财税〔2018〕164号明确:“居民个人取得全年一次性奖金,在2021年12月31日前符合《中华人民共和国国家税务总局关于调整个人取得全年一次性奖金个人所得税计征方法的通知》(国税发〔2005〕9号)规定,未计入当年综合所得的, 全年一次性奖金收入除以12个月所得的数额,按照本通知所附的月折算综合所得税率表(以下简称月税率表)确定,适用税率和速算扣除分别计算。 “年终奖的优惠政策不仅持续三年,而且不并入综合收益。对于一些纳税的工薪族来说,几乎等于“半征”。
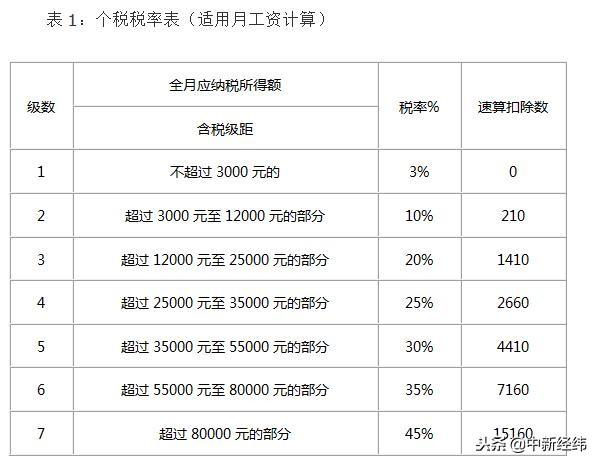
再好的政策,也要落实到位才能享受。工薪族要想依法纳税,并尽量获取最多,就必须设计薪酬方案。为了指导合法纳税和依法节税,笔者分享一个系统的工资节税方案,也是笔者为企业做的一个策划案例。主要的规划方法是将员工的年收入分为“月薪”和“年终奖”。因为不是每个人都能享受六项专项附加扣除,为了计算方便,我们以5000元的免征额作为基本扣除项目,按照新税率表(见表1)选取11个临界点的年薪收入群体,计算“分发展”的节税效益,并提醒操作注意事项。
1.年薪13.2万的群体,要设计每个月8000元(全年9.6万),年终奖3.6万。
月薪8000元减去5000元就是3000元,税率3%。月税90元(3000×3%),年税1080元。36000元年终奖是3000元除以12个月,同样适用3%的税率,纳税1080元(36000×3%);纳税总额为2160元(1080+1080)。
如果13.2万元作为月薪发放,那么每个月就要发放1.1万元,按6000元计算。适用税率10%,月缴税390元(6000×10%-210),年缴税4680元(390×12)。
单独发放节税2520元(4680-2160),减负53.85%,超过一半,对于这个收入群体来说无疑等于“收税减半”。
2.年薪24万的群体,要设计成每月1.7万(全年20.4万),年终奖3.6万。
每月免征额17000元减5000元,按12000元和10%的税率计算,每月纳税990元(12000×10%-210),全年纳税11880元。36000元的年终奖除以12个月为3000元,税率为3%,纳税1080元(36000×3%);纳税总额为12960元(11880+1080)。
如果每月工资24万元,每月2万元,按1.5万元和20%的税率计算个税。月税将为1590元(15000×20%-1410),年税为19080元(1590×12)。
节税6120元(19080-12960)单独发放,减负32.08%,节约近三分之一。
3.年薪34.8万的群体,要设计为每月1.7万(全年20.4万),年终奖14.4万。
每月免征额17000元减5000元,按12000元和10%的税率计算,每月纳税990元(12000×10%-210),全年纳税11880元。14.4万元年终奖除以12个月为1.2万元,分别按10%和14190元(14.4万× 10%-210)的税率纳税;纳税总额为26070元(11880+14190)。
如果每月工资34.8万元,每月2.9万元,按2.4万元和20%的税率计算个税。月税将为3390元(24000×20%-1410),年税为40680元(3390×12)。
分别发放节税14610元(40680-26070),减负35.91%,节税超过三分之一。
4.年薪50.4万的群体,要设计成每月3万(全年36万),年终奖14.4万。
月免税3万元减5000元为2.5万元,适用20%的税率。月税3590元(25000×20%-1410),年税43080元。14.4万元的年终奖除以12个月就是1.2万元,按10%的税率,14190元(14.4万×10%-210);纳税总额为57270元(43080+14190)。
如果将50.4万元全部作为月薪发放,则每月发放4.2万元,按3.7万元计算个税,适用税率30%,每月个税6690元(37000×30%-4410),年个税80280元(6690×12)。
分别发放节税23010元(80280-57270),减负28.66%,节税超过23000元。
5.年薪66万的群体,要设计每个月工资3万(全年36万),年终奖30万。
每月免税5000元扣除30000元,税率为25000元和20%。月税3590元(25000×20%-1410),年税43080元。30万元年终奖除以12个月为25000元,分别按20%和58590元的税率纳税(30万×20%-1410);纳税总额为101670元(43080+58590)。
如果66万元全部作为月薪发放,则每月发放5.5万元,适用税率为30%。每月纳税10590元(50000×30%-4410),全年纳税127080元(10590×12)。
单独节税25410元(127080-101670),减免20.00%,节税20%,但节税超过25000元。
6.年薪78万的群体,要设计每个月4万(全年48万),年终奖30万。
月薪4万元减去5000元免征额为3.5万元,适用25%的税率。月税6090元(35000×25%-2660元),年税73080元。30万元年终奖除以12个月为25000元,分别按20%和58590元的税率纳税(30万×20%-1410);纳税总额为131670元(73080+58590)。
如果把78万元作为月薪,那么每个月就要交6.5万元,按6万元计算个税。适用税率为35%,月税额将为13840元(60000×35%-7160元),年税额为166080元(13840×12)。
节税34410元(166080-131670)单独发放,减负20.72%,节约20%以上,但节税超过34000元。
7.年薪90万的团体,要设计成每个月4万(全年48万),年终奖42万。月薪4万元减去5000元免征额为3.5万元,适用25%的税率。月税6090元(35000×25%-2660元),年税73080元。42万元年终奖除以12个月为3.5万元,按25%税率纳税,102340元(42万×25%-2660);纳税总额为175420元(73080+102340)。
如果把90万元作为月薪,那么每个月就要交7.5万元,按7万元计算个税。适用税率为35%,月税额将为17340元(70000×35%-7160),年税额为208080元(17340×12)。
分别发放节税32660元(208080-175420),减负15.70%。虽然节税率只有15%,但节税超过32000元。
8.年薪114万的群体,要设计成每月6万(全年72万),年终奖42万。
月薪6万元减去5000元的免征额为5.5万元,适用30%的税率。月税12090元(55000×30%-4410),年税145080元。42万元年终奖除以12个月为3.5万元,按25%税率纳税,102340元(42万×25%-2660);纳税总额为247420元(145080+102340)。
如果把114万元作为月薪,那么每个月就是9.5万元,按照9万元计算。适用税率45%,月税率25340元(90000×45%-15160),年税率304080元(25340×12)。
分别发放节税56660元(304080-247420),减负18.63%。虽然节税率不到20%,但节税超过5.6万元。
9.年薪138万的群体,要设计成每月6万(全年72万),年终奖66万。
月薪6万元减去5000元的免征额为5.5万元,适用30%的税率。月税12090元(55000×30%-4410),年税145080元。66万元年终奖除以12个月为5.5万元,按30%税率计算,为193590元(66万×30%-4410);纳税总额为338670元(145080+193590)。
如果138万元作为月薪发放,那么每月发放11.5万元,按11万元纳税。适用税率45%,月税率34340元(110000×45%-15160),年税率412080元(34340×12)。
节税73410元(412080-338670)单独发放,减负17.81%。虽然节税率不到20%,但节税超过7.3万元。
10.年薪168万的群体,要设计每月8.5万(全年102万),年终奖66万。
月薪85000元减去5000元免征额为80000元,适用35%的税率。月税20840元(80000×35%-7160),年税250080元。66万元年终奖除以12个月为5.5万元,按30%税率计算,为193590元(66万×30%-4410);纳税总额为443670元(250080+193590)。
如果168万元作为月薪,那么每个月就要交14万元,按13.5万元计算个税。适用税率为45%,月税额将为45590元(135000×45%-15160),年税额为547080元(45590×12)。
分别发放节税103410元(547080-443670),减负18.90%,节税率接近20%,节税超过10万元。
1.年薪198万的群体,要设计每月8.5万(全年102万),年终奖96万。
月薪85000元减去5000元免征额为80000元,适用35%的税率。月税20840元(80000×35%-7160),年税250080元。96万元年终奖除以12个月为8万元,税率为35%,应纳税额为328840元(96万×35%-7160);纳税总额为578920元(250080+328840)。
如果198万元作为月薪发放,那么每月发放16.5万元,按16万元纳税。适用税率45%,月税率56840元(160000×45%-15160),年税率682080元(56840×12)。
节税103160元(682080-578920)另行分配,减少15.12%,节税率15.5%,但节税超过10万元。
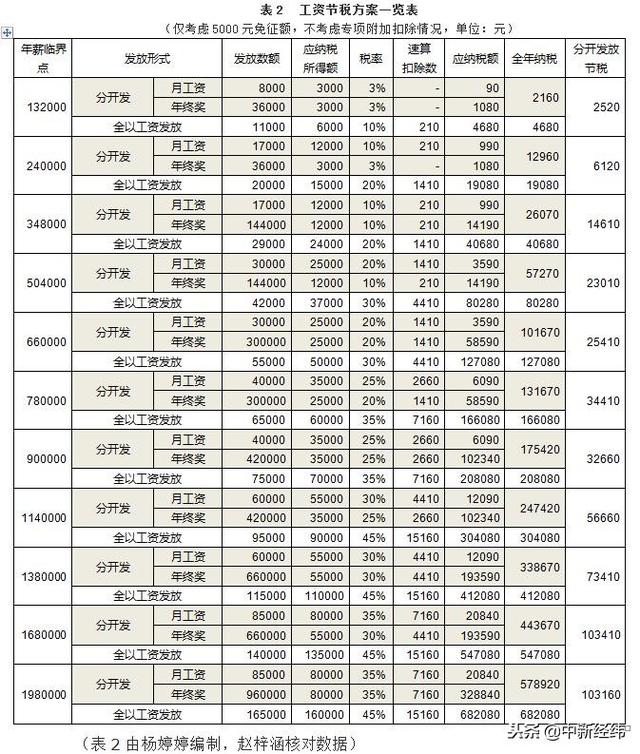
从上述11个工资收入临界点的节税效果可以看出,低税率的工资节税率最高,可超过一半,但节税率相对较低;高档税率适用的工资节税率不高,但节税可观。简而言之,有好处。为了方便起见,我们将它们列在表2中:
另外几点如下:
(1)这种节税方案的核心是根据员工的预估年薪,以月薪和年终奖“低税匹配”。方法灵活,单位要根据自己的实际情况灵活学习和运用。
(2)节税计划列出了工资的所有临界点,实际操作中大于临界点的“分数”可由企业人力资源部门或财务部门酌情处理。
(3)年薪超过198万元的,比如几万,超出部分要缴入月薪,因为六项专项附加扣除政策还没用,但年终奖要固定在96万元的临界点,否则这1元就把适用税率从35%提高到45%。
(4)如果年收入超过很多,比如300万元,根据企业内部管理规定,可以在“税率由45%降至35%”的税改后,将部分收入以“递延收益”的形式进行分配。现在的工资强调的是收付实现制,拿到的工资必须纳税。
(5)根据财税[2018]164号,年终奖应在当年发放,才能算作当年收入。2021年要特别注意这一条款,年终奖超过164号文规定的“2021年12月31日”要并入综合所得税;该计划届时将自动失效。
(6)新税收政策实施后,综合所得的汇算清缴也有一个纳税临界点,但我们会在汇算清缴办法出台后再写文章讨论。(中新经纬APP)
通用尹畅
中新经纬版权所有。未经书面授权,任何单位和个人不得转载、摘抄或以其他方式使用。本文不代表中新经纬观点。







