
一份财报刺激拼多多股价飙升20%。这也反映出中概股在全球的估值已经到了历史低位,财报对股价的刺激似乎越来越明显。
正文BT财务韩
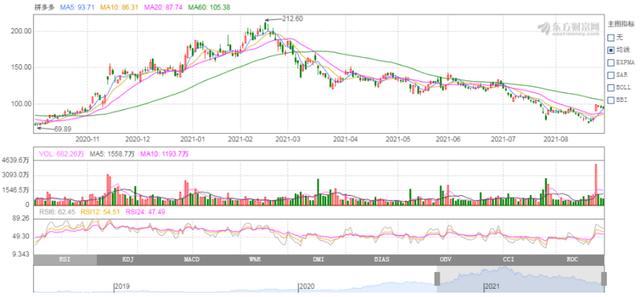
近日,受2021年中报刺激,拼多多(NASDAQ:PDD)股价快速上涨22%,成为各大财经媒体报道热点。然而,在接下来的几个交易日里,该公司股价有所下跌,目前徘徊在95美元左右,仍比年初210美元的高点高出一倍多。
本文在对拼多多财报进行详细解读的基础上,结合中概股近期估值普遍遭遇滑铁卢的背景,为读者呈现一个多方位的市场观点。
业绩高增,但可持续性存疑我们先来看Pinduoduo里的SEC文档原文。这份报告概述了五个重点。
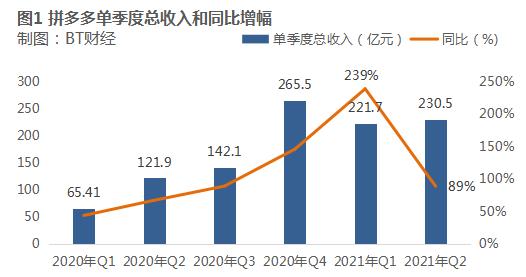
首先,第二季度总营收达到230.46亿元,与去年同期的121.93亿元相比,同比增长89%。其次,该季度月均居住人数达7.39亿,较去年同期的5.69亿同比增长30%。第三,在截至6月30日的过去12个月中,拼多多“活跃买家”人数录得8.5亿,同比增长24%。第四,品多多当季营业利润录得19.98亿元,去年同期为亏损16.4亿元;本季度非美国通用会计准则的营业利润为31.85亿元人民币,较去年同期实现扭亏为盈。最后,当季净利润录得24.15亿元,去年同期为亏损8.99亿元。
BT财经发现,一个充满成长的总结背后,是一个混杂的玄机。
第一,总收入,89%的同比增长率比上一季度的239%下降了很多。BT财经发现,2020年拼多多Q2的收入几乎是Q1的两倍,而2021年Q1和Q2基本持平,这可能与拼多多今年618的“低调”宣传力度有关,网上评价称“拼多多618今年很安静”。从营销费用方面来看,这也印证了拼多多在第二季度的低调——2021年,Q2的营销费用有所减少,但总收入仍录得增长。去年同期,由于营销费用增加,Q2的业绩翻了一番。
接下来,让我们仔细看看营销费用和营销费用率。
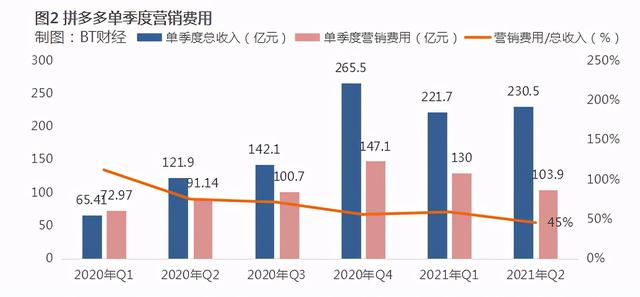
或许消费者也有更明显的感受:电视上的洗脑广告少了:“拼多多,拼多多,多努力,多省”。从绝对值数据来看,拼多多单季度的营销费用一直在持续下降,但总营收并没有随之下降。从营销费用占总营收的比例来看,这一指标也从去年同期的100%以上下降到了最新的50%,可见拼多多的营销费用率在增加。但根据市场观点,拼多多无意维持如此“优秀”的低费率,宣布未来几个季度将投入100亿元用于农业科研项目。
从总收入来看,拼多多确实需要继续“烧钱促增长”。为什么这么说?我们来对比一下拼多多和JD.COM(NASDAQ:JD),两家公司的市值都在1000亿美元左右。2021年,后者零售业务板块收入达到2326亿元,比竞争对手高出一个数量级。由此可见,拼多多仍需加速追赶以提高体量,这也印证了拼多多将放弃更低营销费用率的市场炒作。
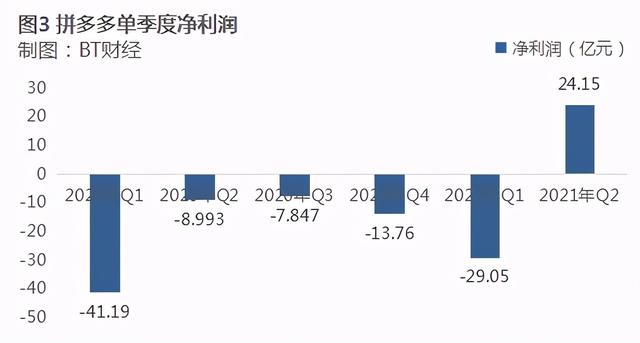
最后看净利润,拼多多在Q2 2021年再次迎来单季度盈利。前一个是2020年第三季度非美国通用会计准则(Non-GAAP,非美国会计准则)下净利润首次转正,录得4.66亿元。但经过以上分析,不难推测这样的盈利表现与减少营销支出有关。但这一盈利还是向市场传递了一个信号:只要拼多多“勒紧裤腰带”,公司还是有很好的盈利能力的。
此外,市场还关注到拼多多本季度研发支出同比增长39%,或与技术背景的新任董事长兼CEO陈雷有关。但BT财经认为,这一观点有待验证。一方面,拼多多以技术而非营销驱动增长的想象力空有限;另一方面,黄征仍是拼多多的第一大股东,主导着公司的决策。
据市场反馈,拼多多发布上述财报后,公司股价暴涨22.25%,随后收于99.12美元。然而,在本周接下来的几个交易日里,股价出现了小幅回调。可以看出,市场对拼多多的财报给予了积极的反馈。
如果拼多多还需要烧钱,老路线还能继续吗?如何讲述新的故事?
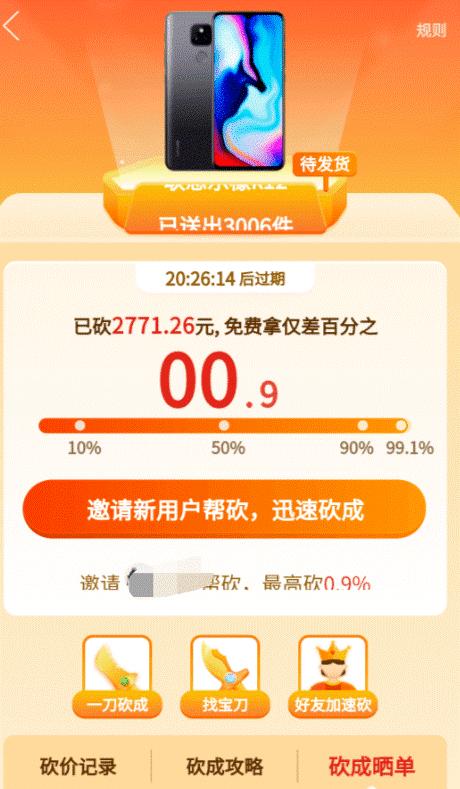
拼多多曾经依靠“切一刀”的裂变风格,实现了用户规模的快速增长。然而,越来越多的消费者发现有许多方法可以做到这一点。该报称,上海一名律师参加了拼多多的“砍价免费”活动,在仅剩0.09%的情况下再次邀请朋友“剁一刀”,但0.09%的数字并没有继续下降。因此,消费者认为拼多多“涉嫌违反诚信原则,使用虚假数据,隐瞒规则,构成欺诈,影响社会风气”,向法院提交了起诉材料。
一石激起千层浪,大量网友在网上一起欢呼,让拼多多遭遇了质疑危机。《切肉刀》这种裂变式的游戏,可能不会继续成为拼多多的成长神器。
看看拼多多“百亿补贴”快三年的故事。商家方面,拼多多的一大优势就是没有佣金,吸引了很多商家尤其是中小商家快速入驻,刺激拼多多超越JD.COM,成为国内第二大电商平台。然而,第二季度初,《晚邮报》等媒体曝出,拼多多部分品类已经开始从“百亿补贴”商家那里拿佣金。但也有观点认为,拼多多的佣金比例是天猫的一半,不会影响平台的价格优势。
反正现在是品多多想出新故事的时候了。目前看来,这将是一本以农业研究为主的“专辑”。
其实早在拼多多诞生之初,农业的概念就与“助农计划”等紧密联系在一起。早期拼多多充满公益味道的广告打出的是农业牌。现在拼多多准备在这条路上继续走下去。
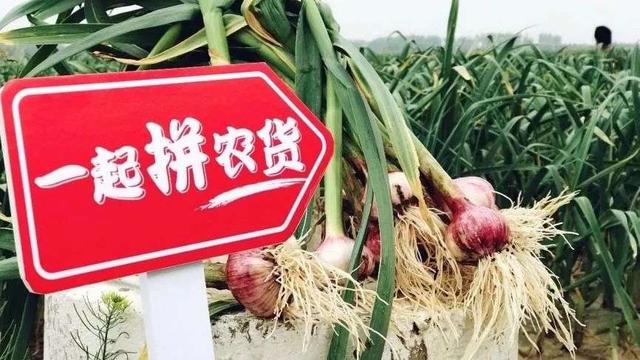
2020年,品多多举办了首届“多多农业研究科技大赛”,“草莓人机大战”的噱头十分抢眼。其实那是一场AI(人工智能)技术的草莓种植技术和传统农民的草莓种植技术的比拼。结果你可以猜到,AI组的投入产出比比农民组高75.51%,但果实的甜度略逊一筹。
如今,拼多多在发布中报的同时,宣布将继续加大对农业赛道的竞购。这一次,又是一个“100亿”——专门设立了一个100亿元的“农业科技专项”,由公司董事长兼CEO陈雷挂帅,不以商业价值和利润为目标,推动农业科技进步。
陈雷表面上是扛着大旗的状元,但投资者不要忘记,背后可能还有一个“隐形”的状元,那就是拼多多创始人黄征。黄征辞去拼多多董事长时表示,将致力于食品科学和生命科学领域的研究,探索拼多多未来十年的发展空。
按照市场的观点,拼多多通过展现社会责任感,已经“赢”了。例如,名为“螺旋实验室”的媒体平台写道:宏观上,拼多多似乎在有意响应国家倡导的“第三次分配”政策...如果能有效推动农业改革,也算是一项切实可行的“惠民工程”。
打完农业牌,拼多多在买菜领域会更加游刃有余。网易可以引用拼多多CEO陈雷在公开信中描述拼多多接下来的战略发展方向:持续投入百亿补贴、新品牌计划、农产品上行、产品迭代等多个领域。
估值低位的中概股对财报更“敏感”最后回到资本市场上市公司股价表现与公司经营的关系。中概股经过一轮集体暴跌,腾讯、阿里等大巨头和拼多多、美团、Aauto Quicker等细分赛道的小巨头股价几乎全部腰斩。
在如此低估值的背景下,市场上出现了“继续杀估值”和“抄底”的观点,并且空的交织越来越强烈,财报对股价的刺激,尤其是向上的刺激变得尤为明显。
如上所述,虽然拼多多的财报没有完全超出市场预期,但还是刺激股价上涨了22%。类似的情况也出现在其他互联网巨头身上——
在腾讯控股(00700.HK)发布营收和净利润均超市场预期的第二季度财报几天后,其股价从420港元左右攀升至490港元,回调约16%。
JD.COM(Nasdaq:JD)在8月23日发布2021年第二季度财报后,股价当天从65美元跃升至75美元,随后几天上涨至80美元,涨幅达23%。
阿里巴巴(NYSE:BABA)最新发布的季度财报不及市场预期,在8月3日报告发布后的几天里连续下跌。
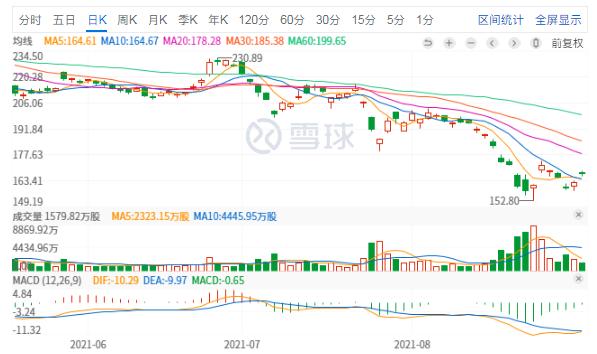
同时,面对估值的历史低位,各大厂商纷纷祭出回购计划,向市场传递信心。8月27日,腾讯控股宣布斥资1.04亿港元回购22万股。8月3日,阿里宣布计划回购150亿美元股票,这将创下中国企业回购的最高纪录。
而回到我们今天的主角——拼多多。基于以上,中概股的估值已经被拉低到历史位置和拼多多的战略布局,再重新思考这个标的的价值,可能是目前分析和研究中概股的最好方法。
#财政季度#
欢迎关注BT财经,阅读更多精彩内容。
保留所有权利。未经授权禁止转载!如涉及侵权,请联系删除。







