
近日,据记者观察,多家私人银行已悄然进军代销理财业务。据悉,国内19家民营银行中,目前已有7家民营银行推出理财产品代销业务,分别是威海蓝海银行、湖南三湘银行、无锡西商银行、重庆富民银行、吉林易联银行、江苏苏宁银行、深圳前海微众银行。
民营银行进入“代销”
3月4日,《国际金融报》记者登录威海蓝海银行手机银行APP发现,首页显示的理财产品相关推荐信息并非针对该行自营理财产品,而是其他银行代客理财。
据悉,此前,蓝海银行的吸储业务主要以大额存单和“蓝宝宝”创新型现金管理产品为主,不代销其他银行理财产品。这一变化是代销理财的首次尝试。
记者注意到,在蓝海银行APP首页点击理财选项,可以看到理财产品的具体信息,但目前只有两款理财产品,分别是兴银理财-李文恒盈C,6个月产品,业绩比较基准3%-4%;兴金融-稳盈恒益L,12个月产品,业绩比较基准为3.6%-4.2%。
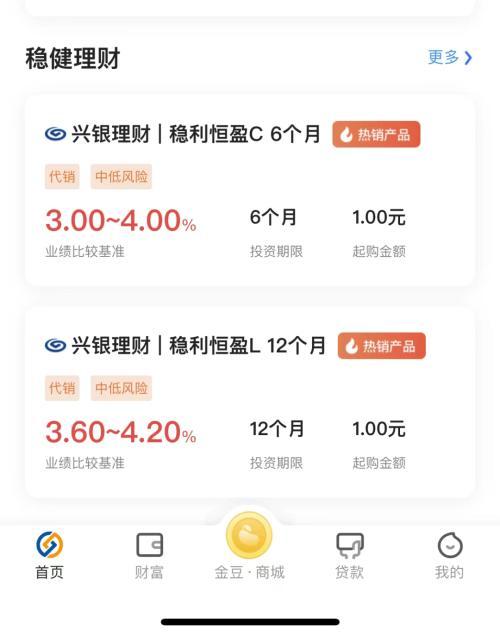
产品信息显示,代销的两款理财产品风险均为中低风险,起投金额均为1元,起售时间分别为3月1日和3月2日。蓝海银行客服人员告诉《国际金融报》记者,该行在售的两款稳健型理财产品确实在今年春节期间上线。
据了解,近年来,开展代客理财业务的私人银行不仅仅是蓝海银行。早在2021年,吉林易联银行、深圳前海微众银行、重庆富民银行就率先开展了这项业务。截至目前,湖南三湘银行、无锡西商银行、江苏苏宁银行手机银行APP也有代销理财产品在售。
整体来看,除微众银行和易联银行理财产品数量相对较多(分别为20款和9款)外,其他从事该类业务的私人银行销售的理财产品数量多为1-2款。
更多的机构将加入
事实上,随着今年资管新规的正式实施,中小银行理财业务的生存挑战加剧。对于那些不愿意放弃理财业务的城商行、农商行来说,代销业务成为转型的方向。
那么,以存贷款业务为生、异地展受限的民营银行未来发展趋势如何?
融360数字技术研究院分析师刘银平对《国际金融报》记者表示:“以前即使是传统银行,也很少发行理财产品,然后代销给其他银行。但近两年来,代销理财产品的现象逐渐增多。2021年,金融子公司也在积极拓展销售渠道。”
“就民营银行而言,自身业务比较单一,大部分只有存贷款产品,尤其是监管要求。互联网异地存储展业受限,更需要开拓其他盈利领域。代销理财产品也能给他们带来一定的中间业务收入,提高他们的收入和盈利能力。”刘银平认为,私人银行发展委托理财业务将考验自己的客户基础。如果客户数量多,流量大,会带来更多的资本增量和理财业务收入。
普益标准研究员罗也认为,私人银行通过代销理财公司的产品,可以更好地弥补产品种类不全的劣势,增加产品的丰富度,从而更全面地满足客户的个性化投资需求,有助于增强客户粘性,丰富客户画像,加强获客和活客能力,进而增加代销中间业务收入。
在城商行、农商行、民营银行的竞争中,谁能脱颖而出?刘银平认为,虽然城市商业银行、农村商业银行、民营银行等中小银行属于地方性银行,大部分不能异地展业,但中小银行有实体网点,成立时间长,社会信誉度比民营银行强,过去从事过自营理财业务,有一定的理财客户群。所以一般来说,他们在财富管理代理业务方面比私人银行更有优势。
“但是,有少部分民营银行是互联网银行,可以在全国布展,拥有大量客户。未来不排除在理财代理业务方面赶超城商行和农商行。”刘银平表示,目前私人银行刚刚开始试水理财代销业务,合作理财公司和代销产品数量有限。未来会根据客户喜好逐步增加产品。
本文来自《国际金融报》。







