
上周,有一则新闻备受关注。据说招商银行销售的一款信托理财产品,首次针对自然人违约。
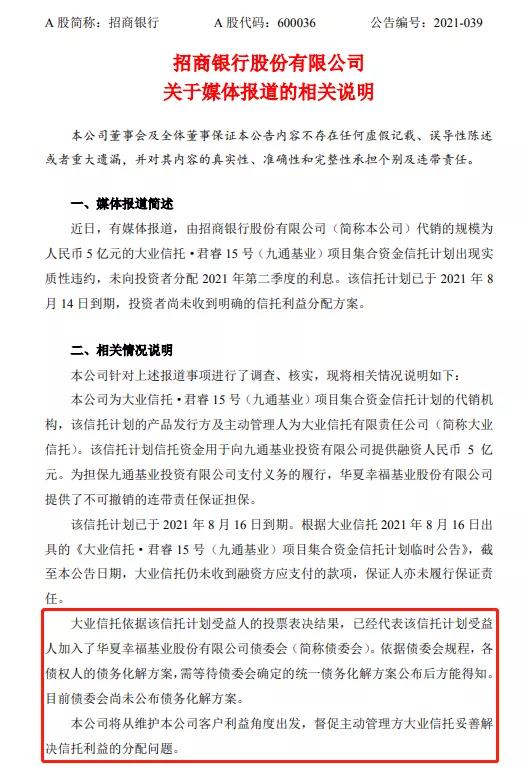
涉及5亿元的信托计划将于8月14日到期,但投资者尚未收到明确的兑付方案。
小巴看了看相关事件的调查,发现里面的怪事还真不少,故事也很精彩,值得和大家聊以警醒。
这个信托计划名为“君瑞15号”。2020年8月14日成立,期限一年。由大业信托发行,招商银行发售。那么这个计划的钱就是为九通基业投资有限公司提供融资资金。
也就是说,如果你买了这个理财产品,就相当于把钱借给了九通公司,在计划到期的时候还本息。
这个九通是“华夏幸福”的间接全资子公司,然后这个“君瑞15号”计划没有增信的抵押物,由华夏幸福公司担保。
换句话说,这是纯粹的信贷融资。
但首先,这是一个奇怪的地方。华夏幸福是什么情况,谁是信用担保?买平安股票的小伙伴应该很清楚。
2月,华夏幸福正式承认债务逾期。截至7月底,华夏幸福未偿还债务本息合计815亿。现在它正与各金融机构商谈延期事宜,并忙于债务重组。
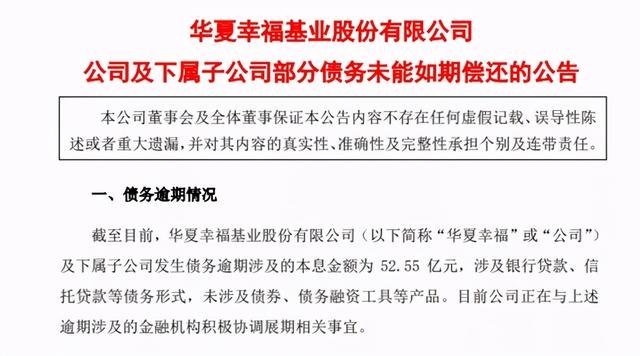
翻看华夏幸福去年的财务报表,在2020年的三季报中,已经呈现出负债上升,现金减少的局面。
也就是说,项目立项的时候,华夏幸福头顶的“达摩克利斯之剑”已经高悬。项目成立半年后,华夏幸福承认发生了一些事情,这些事情在项目风险审批的时候是无法预估的,但是最后出具的是纯信用担保,还是挺奇怪的。
然后第二个奇怪的地方是,其实在今年3月下旬,该产品第一季度的利息就发不出来了。当时,大业信托以自有资金先行支付投资者。
其实可以理解。毕竟银行只是代销,提供渠道的银行在面对信托公司时一般都处于相对强势的地位,更何况是零售之王的招商银行。
所以在银信合作过程中,如果出现支付纠纷,一般是信托公司做出妥协。
当然,资管新规之后,就不能随便换了。这个我们之前已经说过很多次了,所以大业信托的做法其实是不合法的,但这是业内一种“变通”的处理方式,投资者不会举报你的。毕竟人家还是希望你只是交换。
但问题是,当第一季度的利息已经提前支付,到了第二季度支付利息和本金的时候,九通和华夏幸福还是拿不到钱,而大业信托公司没有继续只是换,所以这个产品最后还是爆了。
为什么会这样?
一方面可能是因为大冶信托自身资金负担不起。
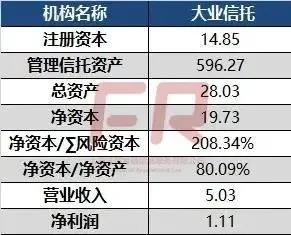
小巴查了一下,发现大业信托在60多家信托机构中综合实力、利润、资产排名靠后,排在50多位,像去年营业收入才5个亿,净利润1个亿。
另一方面,有信托圈人士爆料,称在这个信托计划中,招行并不是单纯的最后一个渠道,而是直接参与前端对接和操作,然后找大业信托帮忙做信托理财产品。
据说这个项目开始的时候,因为风险问题,被审查大业信托业务的人否决了。后来会议原封不动的再次召开,还是有反对票。
但期间不知道哪个大老板从中作梗。项目最终获批,但资金额度从10亿减少到现在的5亿。
所以,未来在兑付问题的沟通上,大业信托有可能会变强。按照以往的潜规则,谁主动管理谁就赎回就是了,但这次招行叫代销,实际上参与了分销操作,所以大业信托不愿意继续垫付,直到最后出现违约。
我们不知道这是真是假,但小巴认为它可以用于电视剧,因为其中有曲折.............................................................................................................................................
那么,雷霆之后,目前的处理方式是——
另一方面,招行表示将督促主动管理人大业信托妥善解决利益分配问题。
而大业信托则加入了华夏幸福的“债委会”。这个债务清偿方案要等债委会那边确定了统一的方案才能知道。
事实上,大业信托并不是第一次踩雷地产,招商银行也不是第一家面临自然人违约的信托代理行。
平安银行代销的陕国投信托项目也于4月违约,标的项目也与华夏幸福有关。
那么从这件事来看,小巴也想提醒大家三点——
首先,要小心信托产品,尤其是房地产信托。
其实信任的问题,小巴之前在不同的文章里都提到过。这两年,随着经济下行,以及打破新交所的需求,信托风险逐渐暴露,不时传出迅雷的消息。
和四川信托、安信信托一样,大量信托产品出现违约。
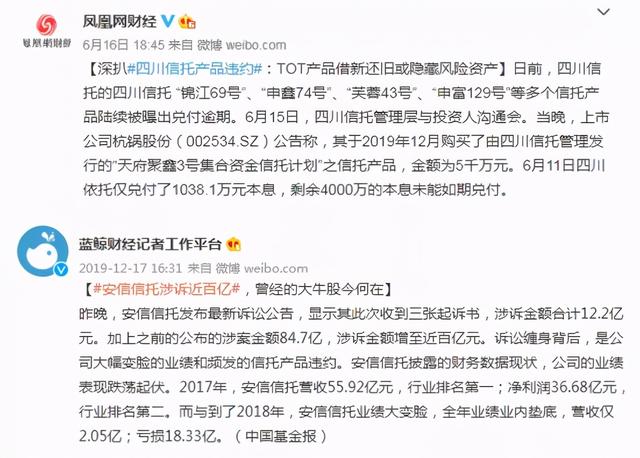
要知道这一点,安信信托是一家上市信托公司,之前做这么多,主要是因为房地产的高景气度,然后做房地产信托产品大赚了一笔。
事实上,之前,很多信托产品的资金都去了房地产。但现在房地产行业收紧,房企资金链出现问题。这些信托产品自然是没有办法按时兑付的。
像7月份的19起信托违约事件,违约的高发领域都是房地产和工商企业。
以前在大家眼里,信托是一种高端理财,是那种还本付息的固定收益。如果有什么风险,融资方不可能一下子把钱拿回来,金融机构会在内部给你解决。
不过2018年去杠杆和赎回之后,操作起来会更困难。如果正常渠道不能提供低息融资,那就去找信托,然后信托就更像是一个高收益高风险的属性。在各种监管约束下,房地产信托已经成为一种主要的违约信托。
我们都知道现在房地产有多难。
例如,恒大最近有点紧张。这两天还被央行和银保监会约谈,称恒大作为地产龙头,要积极化解债务风险,努力保持稳健经营。
当然有好的信托,但是要不要选就是另一回事了。
所以,信托的风险正在被清理,雷霆可能会接踵而至。然后小巴建议最好不要碰,买了也可以考虑退一部分。毕竟信托的门槛已经很高了,一直都是几百万。如果找不回来,还是会痛。
其次,即使在银行购买产品,也不要抱有除了存款以外的赎回的幻想。
以前银行给人的感觉是刚换钱,信托也给人的感觉是刚换钱,但这是美好的过去。尤其是银行代销的产品,银行不会承担兑付的责任,虽然银行会赚取通道费。
所以你买任何产品,都要关注产品投的是什么,而不是只看代理机构。
就连银行的自负盈亏现在也逐渐变成了净值,这意味着是时候让大家面对现实了-
如果产品出现波动,你得自负盈亏。
第三,分散投资,不如投资单一项目产品。
投资单一项目是什么意思?上面说的信任,是指如果项目出了问题,别说利息,本金可能都收不回来。
就像以前的网贷P2P,即使我们给你刚兑收益的10%,一旦爆了,那也是100%的亏损。为什么玩?
反之,就像基金净值,后面散落着一堆股票和债券。虽然收益每天都有波动,面临起伏,但其实波动范围大概是可以预测的。就算浮亏30%,也不会突然说风暴会血本无归,不一定那么可怕。
学会控制风险而不是要求公正的交换,是面向未来的投资者必须完成的思维转变。







