
最简单直接的方法就是看投资是5万、10万还是20万,基本可以认定是银行理财产品,而不是代销理财产品。
正规的理财产品一般都是由金融三剑客,或者说是金融三丈,即银行、保险、证券提供的。但银行理财有严格的规定,保险、证券类理财产品相对宽松。比如提供的理财产品可以多平台销售(包括通过银行渠道),一般是1000的投资。
但是银行理财有严格的规定。一般只能通过自有渠道销售,不能在其他平台代销。而且2018年9月26日发布的《商业银行理财业务监督管理办法》第三十条规定,公募最低投资1万,私募最低投资30万。
那么为什么银行理财要投入5万、10万甚至20万呢?不像保险和证券提供1000的投资理财产品?毕竟降低了开始投资的门槛,就意味着有更多感兴趣的客户。比如支付宝的蚂蚁财富和微信的理财通,都提供保险、证券提供的定期理财产品,而且大部分都是1000起步投资,可以支持很多代销平台代销商品,也就是说用户基础广泛。
但是银行理财你也无能为力啊!有相对严格的规定,比如在自渠道销售,不允许其他平台代销。我们也称之为“自产自销”的银行理财。而且《商业银行理财产品销售管理办法》第三十八条有严格规定:
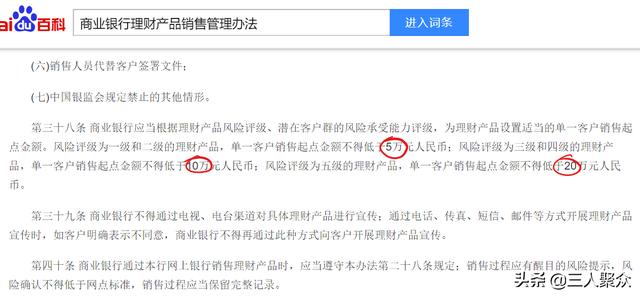
商业银行应当根据理财产品的风险评级和潜在客户的风险承受能力评级,为理财产品设定适当的单个客户销售门槛金额。风险评级为一级、二级的理财产品,单个客户销售起点不得低于5万元;风险评级为三级、四级的理财产品,单个客户起售金额不得低于10万元;风险等级为五级的理财产品,单个客户起售金额不得低于20万元。
由于银行理财受到严格监管,银行理财通常会成为定期理财产品的标配,包括收益率和风险。
所以看到5万、10万、20万的投资,基本可以认定为银行理财。看到一千投资,不需要看其他的,就可以断定理财产品是保险或者券商提供的。
代销理财产品有“代销”两字根据《商业银行理财业务监督管理办法》,银行公开发行理财产品的投资最低门槛由5万降低到1万,容易与银行销售的理财产品,尤其是银行销售的保险理财相混淆。
但银行理财产品和代销产品的根本区别在于,代销理财产品通常有“代销”字样,而银行理财产品有“银行”字样——包括说明书中相应的标识。
所以银行理财产品和代销理财产品的区别,最好结合投资门槛和有没有对应的标识,甚至详细查看对应的产品说明书。
收益与风险挂钩,即风险越高,收益越大。同样的风险类型,无论是银行理财还是代销理财,风险和收益基本相同。比如中低风险的理财产品,银行理财产品的收益和代销理财基本持平,导致很多投资者选择支付宝或者微信进行定期理财。
当然,相对来说,同样风险的银行理财收益会略高于代销理财。毕竟人家门槛高!否则,人们为什么选择银行理财?尤其是2020年底,所有资本理财产品都不再保本。
而这种高收益并没有明显的表现,普通投资者基本可以忽略不计。但如果选择代销理财,可以进行分散投资(门槛较低,一般1000投资),比如投资期限较长或者风险较大的理财产品,以提高相应的理财收益。







