
品多多美股昨晚暴跌12.26%,创15个月来最大单日跌幅,市值下跌235亿美元,折合1533亿人民币。拼多多股价自2月16日以来一直处于下跌状态,从当时的最高价212.6美元/股跌至目前的137.6美元/股,跌幅高达35%。公司市值也从最高的2607亿美元下降到现在的1687亿美元,20天左右市值下降了920亿美元,约合6000亿人民币。
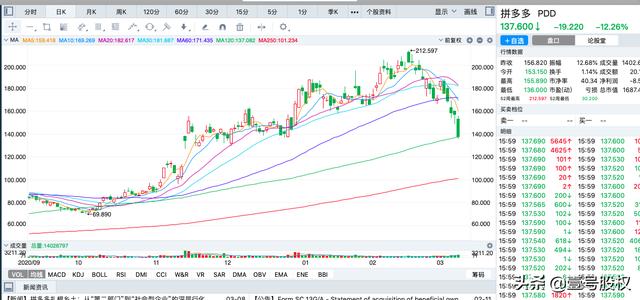
昨晚拼多多的暴跌正好把股价降到了120日均线的位置,意味着中级调整即将到来。拼多多的牛市持续了19个月,始于2019年7月,当时拼多多股价约19美元,市值仅约220亿美元。当时阿里巴巴市值约4600亿美元,拼多多市值只有阿里巴巴的5%左右。

然而,从2019年7月开始,拼多多的股价走上了牛市。短短四个月,也就是当年11月,就涨到了43美元左右,涨幅126%。这是第一阶段,之后经历了大约四个月的震荡。直到2020年3月底,全球股市回暖,股价开始触底反弹,迎来波澜壮阔的牛市。到2021年2月16日。
在此期间,阿里巴巴的股票也在上涨,但幅度远不及拼多多。阿里目前市值约6100亿美元,约为阿里的28%。19个月,拼多多市值从阿里巴巴的5%上升到28%,这是一个很大的进步。

35%的调整幅度绝对不是终点。拼多多的问题不是涨太多,而是业绩支撑不了。至少,目前的业绩还支撑不了这么高的市值。虽然拼多多的活跃用户正在赶超淘宝,拼多多是拼多多的全部,但淘宝只是阿里巴巴的一部分,两者在市值差距最小的时候都赶上了阿里巴巴的一半。
而且拼多多的用户质量还不如淘宝。这是因为拼多多很多用户依赖微信,独立app的用户数量和淘宝还有相当大的差距。艾瑞的数据显示,淘宝独立设备月活7亿,拼多多3.47亿,刚好是淘宝的一半。
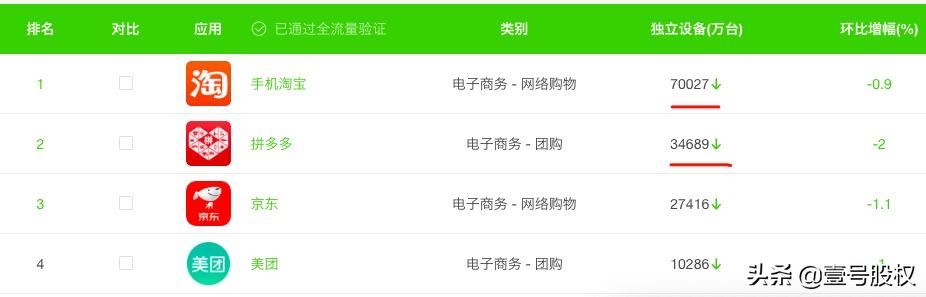
拼多多的产品有它的价格优势,但是切一刀的诱导交易有利有弊。优点是可以快速完成用户裂变,是史上增长最快的APP,缺点是会引起一部分人的极度厌恶。笔者就是其中之一,完成提现或者免费,总是少一分钱。这种方式让我很反感,对于那些时间充裕的人来说自然很好。这样可以防止拼多多的用户量上升一个层次,因为很烦。这个群体也很庞大。中国有一个庞大的中产阶级,那就是JD.COM的用户。碰巧JD.COM的独立设备数量是2.74亿,而JD。COM+Pinduoduo =淘宝。

拼多多过去四个季度营收437亿元,2020年前三季度营收329亿元,同比增长70%。预计2020年收入超过500亿元。虽然拼多多目前没有盈利,我们无法用市盈率来衡量和比较,但是可以用市盈率来衡量和比较。
我们假设拼多多2020年实现营收500亿人民币,而目前市值为1.1万亿人民币/1697亿美元,市盈率22倍。

美团过去四个季度营收1049亿人民币,当前市值14786亿人民币,当前销售倍数14倍;腾讯过去四个季度的营收为4542亿人民币,当前市值为51247亿人民币,销售倍数为11.3倍。阿里巴巴过去四个季度营收6443亿人民币,当前市值40746亿人民币,销售倍数6.3倍。携程营收183亿,市值1513亿,销售倍数8.3倍。

在这些成熟的互联网巨头中,腾讯的估值相对较高,但目前的市销率只有11.3倍。品多多为什么估值22倍?除非来年业绩能翻倍,也就是说营收能超过1000亿人民币。但2020年业绩增速只有70%,体量越来越大。营收增速能不能越来越快?电商的营收无非是“收税”模式。商人来找我做生意。我想通过各种方式提供服务,然后获得收入。收入来源于商家的营业额。据说破天也是这样的必备模式。拼多多未来平台的交易额会增长100%吗?这个太难了,因为你的用户数量已经接近天花板了。你一直补贴100亿吸引新用户。如果退出补贴,消费就会减少。如果退出补贴,用户的购买频率会降低。这是一个两难的选择。

拼多多还需要经历很长一段时间的价值回归。成熟后,互联网公司的估值约为市销率的10倍。市场好的时候也有可能增加到12倍,市场不好的时候也有可能减少到七八倍,但是10倍左右是一个常态化的估值状态。
即使拼多多未来两年营收能突破千亿规模,目前的股价也将透支其未来两年的业绩。







