
拼多多的一份盈利报告居然“吓”到了市场。
周五美股开盘前,拼多多披露了2021年第三季度财报,营收215亿元,同比增速51%,净利润16.4亿元,连续两个季度实现盈利。然而,市场并不买账。财报披露后,股价崩盘暴跌。盘中最大跌幅接近20%。截至收盘,全天下跌15.86%,单日市值蒸发超161.6亿美元(约合人民币1034亿元)。
市场从拼多多财报中嗅到的危险信号是,拼多多正在减速。收入增长在放缓,活跃用户增长也在放缓。拼多多的“遮羞布”是,16.4亿元的净利润主要来自于对营业成本和费用的控制。
拼多多在减速的时候,另一个凶猛的对手阿里巴巴的淘特已经被干掉了。
拼多多的危险信号市场最看重高增长,拼多多似乎正在失去它。
11月26日晚间,美股开盘前夕,拼多多披露了2021年第三季度财报,总营收215.058亿元人民币(约合33.376亿美元),同比增长51%。归母净利润为人民币16.4亿元(约合2.545亿美元),去年同期为净亏损人民币7.847亿元。
51%的营收增长率并没有让市场满意。财报披露前,市场预期拼多多第三季度营收为41.6亿美元,预期营收增长率为88.6%。于是,拼多多的成绩单不及预期。
受此影响,美股开盘后,拼多多股票被市场抛弃,股价崩盘暴跌。一度盘中最大跌幅接近20%,至收盘时,全天跌幅高达15.86%,创下2021年以来的新低,市值日蒸发超过161.6亿美元(约合人民币1034亿元)。
从全年表现来看,今年2月,拼多多股价一度达到212美元/股的峰值,之后一路下跌。到11月26日收盘时,股价仅为68.46美元,累计跌幅超过67.7%,超过阿里巴巴和JD.COM,总市值甚至蒸发至1798亿美元(约合人民币11490亿元)。
市场从拼多多财报中嗅到的危险信号是,拼多多正在减速。
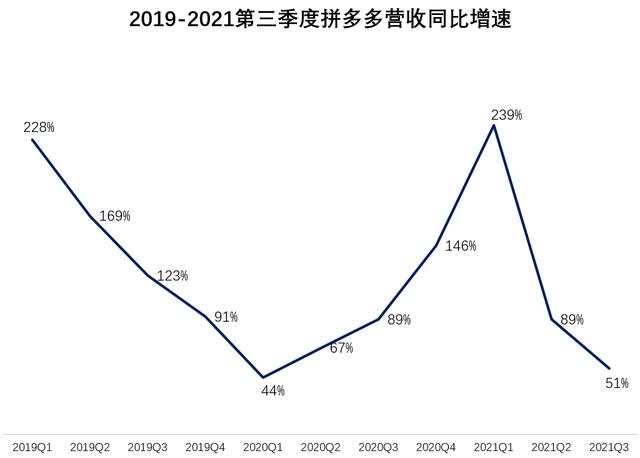
先看营收。本季度拼多多营收同比增长51%,相比第二季度89%的同比增长,出现了明显的下滑。然而,相比之下,阿里巴巴第三季度的收入增长率为29%,而JD.COM为25.5%。可以预见,未来,拼多多营收放缓将是新常态。
财报显示,拼多多营收最重要的业务——网络营销服务,营收增速正在放缓。第三季度网络营销服务收入179.46亿元,低于市场预期的198亿元,同比增长43.7%;本季度交易服务收入为34.77亿元,比去年同期的13.32亿元增长161%。商品销售收入0.82亿元,同比下降79%。
此外,有市场分析人士向阚剑财经表示,预计拼多多第三季度GMV(商品交易总额)同比增长30%左右,远低于市场预期的45%左右的增速。
拼多多放缓的另一个重要维度是用户增长停滞。
财报显示,截至今年第三季度末,拼多多全年买家规模达8.67亿,净增约1700万,相比上一季度2610万的增长,增速大幅下滑,且远低于2000多万的市场增长预期。此外,第三季度平均月活跃用户为7.415亿,比去年同期的6.434亿增长15%。
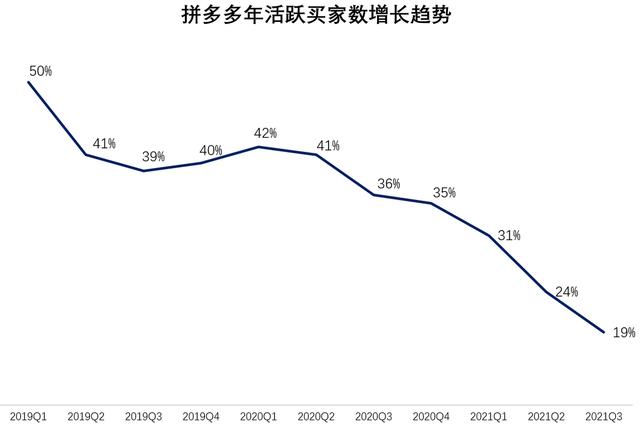
相比拼多多的历史高增长期,确实慢了不少。结合阿里巴巴财报数据,今年第三季度,一淘用户激增高达5000万。可见阿里巴巴在拼多多集中火力进攻核心用户市场,实际上已经伤害到拼多多了。
对此,拼多多新任董事长兼CEO陈雷在财报后的电话会议中表示,过去拼多多因为用户基数小,所以在营销上投入很大,希望吸引更多用户参与其中。但是今天,拼多多的用户基数已经很大了。如何让他们尝试新的品类,增强他们的信任感,是拼多多面临的新挑战,也是新一代管理层的任务。目前,正在摸索、探索、调整和加大R&D投资是拼多多未来的重点领域。
种种迹象表明,拼多多的高速时代可能已经结束,正在逐渐放缓。
拼多多的遮羞布
拼多多财报中另一个特别重要的信号是盈利。
根据拼多多公布的最新财务数据,在标准会计准则下,扣除各类折旧、摊销费用和税收后,拼多多今年第三季度实现净利润16.4亿元,这也是拼多多连续第二个季度实现盈利,去年同期为亏损7.9亿元。
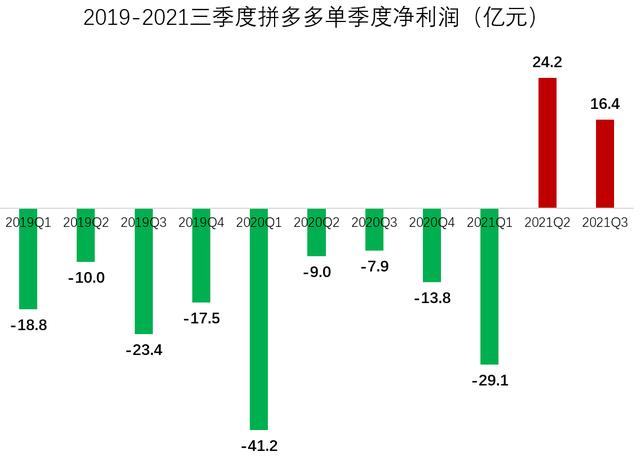
但拼多多的盈利并没有被市场接受,或许是因为拼多多扭亏为盈的关键主要来自于对运营成本和费用的控制。
今年第三季度,拼多多在销售和营销方面的支出为100.506亿元人民币(约合15.598亿美元),与去年同期的100.719亿元人民币相比,实际呈现负增长,远低于营收和用户的增速。与此同时,研发支出的增速也在放缓。第三季度研发支出24.224亿元,比去年同期增长34%。
要知道,在拼多多疯狂“烧钱”的前几年,其营销费用往往占到总营收的90%以上,甚至100%。营销费用的负增长在拼多多的历史上从未出现过。
拼多多在研究中表示,面对淘特的进攻,基本没有资源投入,用户拉新的投入基本停滞。很明显,品多多的打法在变。它正在有意识地减少市场营销的投入,开始关注利润。收入和用户增长在拼多多战略中的重要性正在下降。
另一方面,得益于成本控制,拼多多第三季度整体毛利149.5亿元,毛利率达到69.5%,超过市场预期的55%。在毛利大增的情况下,拼多多保证了单季度盈利。
在全面控费措施下,拼多多第三季度营业利润达21.4亿元,而市场预期亏损17.5亿元。意味着拼多多改变了之前“用补贴换增长”的策略,开始为了盈利而放弃增长。
拼多多如何应对铺天盖地的敌人?
拼多多在减速的时候,另一个凶猛的对手阿里巴巴的淘特已经被干掉了。
11月18日,阿里巴巴公布2021年第三季度财报,主打性价比的淘特(原淘宝特供版)成为首提业务。本季度,一淘继续保持高速增长,年活跃消费者超过2.4亿,耗时18个月。
同时,数据显示,淘特专属会员的DAU比例接近50%。这样的体量和速度,意味着淘特已经成为继淘宝天猫、拼多多、JD.COM之后的第四大电商平台。
值得注意的是,自诞生以来,淘特就被称为阿里巴巴版的“拼多多”,与同样专注于下沉市场的拼多多十分相似。
从近一年的营销策略来看,淘特一直在给拼多多发“战帖”。2020年7月底,拼多多推出首届“真香节”,现金补贴1亿元。随后,淘特推出了“一元多香节”。淘特联手145个产业带,120万产业带商户,50万工厂。产品一元钱直接从货源地送过来,广告语是“比真香更香,1元钱更香节”。
双十一前夕,淘特甚至在拼多多上海总部娄山关路地铁站贴出广告:“淘特请客,免费”,充满挑衅意味。在网络宣传视频中,淘客的口号是“好货便宜,不用打”!
所以淘客的2.4亿活跃买家基本都是拼多多的目标用户。QuestMobile数据显示,截至今年6月,78%的淘客用户与拼多多重叠,这也让拼多多感受到了压力。因此,拼多多陈雷表示,如何在拼多多的今天提高用户信任度,是新的挑战,也是新一代管理层的任务。
拼多多的另一个挑战正在逼近。今年以来,中国互联网江湖巨变,“开放生态”成为关键词。阿里正在考虑将微信支付引入淘宝和天猫,而腾讯将大概率允许淘宝电商在微信上进行分成和营销。
如果微信对淘客电商开放,尤其是对低端淘客开放,那么拼多多在用户增长上的优势将不复存在。而且拼多多在维护老用户方面的运营成本会更高。
可以预见,拼多多未来的高速增长将越来越艰难,被寄予厚望的“百亿农研计划”短期内也不会带来效益。







