
本文为原创,请勿抄袭或转载,违者必究。
相互宝的诞生让很多人重新认识了保险行业。大额保费的支付方式变成了只分摊几十块钱就有机会获得几万或者几十万的保险理赔。所以很多用户都加入了互宝,会员一度过亿。
然而随着时间的推移,越来越多的人退出了互宝,互宝也宣布要倒闭。为什么宝藏会选择互相关闭?用户的钱呢?
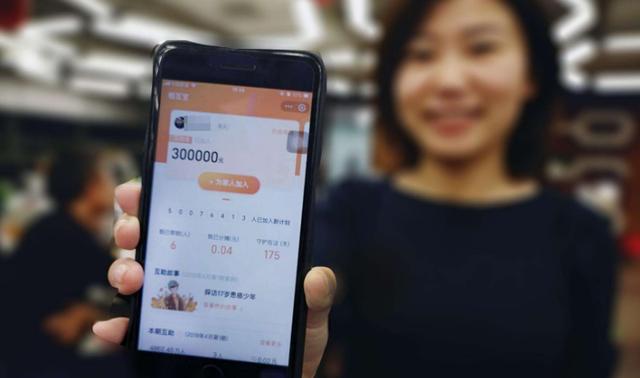
每个人都希望生活能够得到更好的保障,所以这促进了保险行业的发展,市场规模也在逐渐增大。
涉及的险种很多,很多人都给自己买了寿险。如果你生病了,就会发生事故或者你会得到赔偿。但这种保险服务的价格并不便宜,几千、几万甚至几十万。
对于健康人来说,这几乎是不可能考虑的,没有人愿意平白无故花大价钱去买看不见摸不着的保险服务。
但是,互助平台的发展改变了这个行业。中国第一批互助市场是相互宝。支付宝作为蚂蚁集团的产品,得到了背书,所以很多用户加入了互宝。
按照相互宝的互助模式,你只需要分摊一部分钱,然后需要的时候就可以得到平台的理赔。如果你没有任何问题,那么下拨的钱就相当于做了慈善,给有需要的人提供了帮助。
互助平台的好处是,参与的人越多,理赔金额就会越大,需要分摊的金额就越少。也许几十块钱就能买一份价值上万的保险理赔,这无疑动了保险业的大蛋糕。
看到互助市场是一块大蛋糕,很多平台都想分一杯羹。美团互助、小米互助、水滴互助等平台相继上线。每个平台都积累了很多用户,从几百万到几千万不等,蚂蚁集团的互宝有9000万用户。
看似互助市场将迎来蓬勃发展的前景,其实不然。一个又一个平台退出了互助市场。除了还在苦苦支撑的互宝,几乎所有平台无一例外都被关停了。但谁也没想到,互宝会被关停。
根据互宝发布的公告,互宝于2022年1月28日24: 00后停止运行。
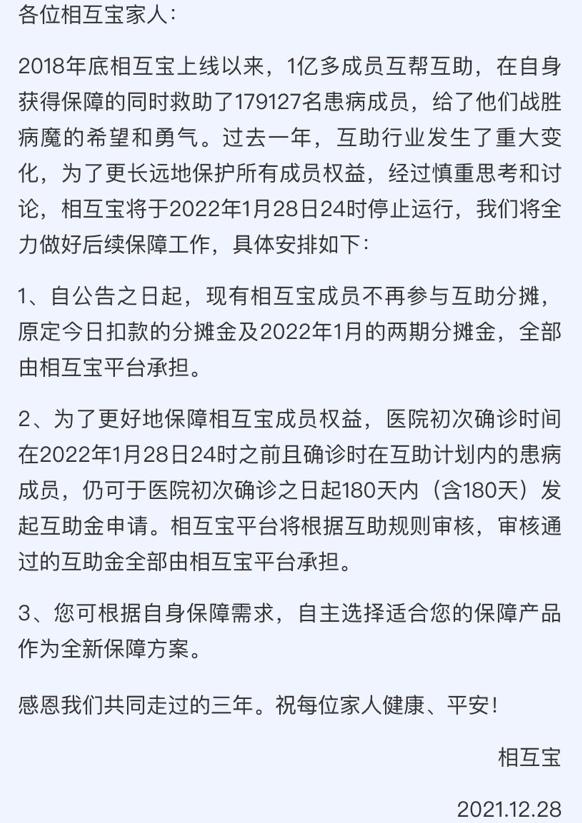
再过一个月,这个陪伴用户三年的互宝就要正式关闭了。可能随着互宝平台的关停,国内已经没有类似的互助平台了。就连蚂蚁集团做后盾的相互保险也被关停了。是什么原因导致互宝做出这样的选择?
相互宝为何会选择关停呢?互助行业看似是多用途的市场布局,其实没那么简单。用户分享金额后能否获得理赔,还需要平台的严格审核。线上互助平台拒赔的例子不在少数。平台会自己制定规则。一般来说,很多人会直接无视协议条款。
这使得后续几乎无法处理相关投诉。用户只知道只要分摊费用,就有机会获得几万或者几十万的理赔,但是真正有需求的时候,很多人会发现平台拒绝满足理赔条件。
到现在为止,至少用户和互宝的很多纠纷还没有解决,互宝处理的问题也很简单。把问题交给相关公司,让他们搭建专门的平台处理问题,让用户提交相关材料。
这看起来没什么问题,但需要知道的是,这个过程中涉及的只是互宝及其关联公司,平台的运营是否合理完全由他们决定。
这是互宝管理机制混乱的一种表现。此外,连年上涨的分成金额也引起了用户的争议。刚开始只要几块钱,后来成本变成了80-90元。如果加入大病互助计划,需要分担的金额会更高。
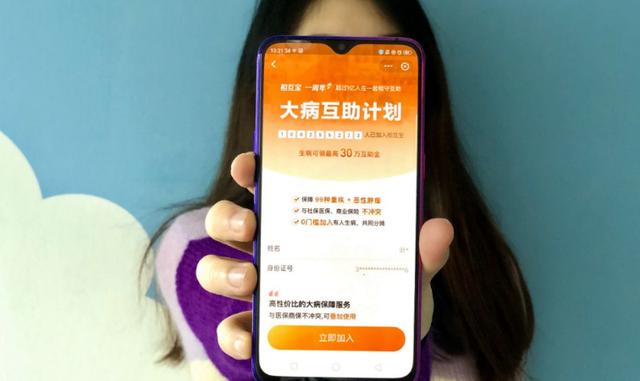
整体来看,平台管理混乱,成本高昂,使得互助市场的维护难度加大。有了前一个关机的例子,互宝撑不下去了,我们选择关机。
用户的钱能退吗?对于那些付出了数千美元的人来说,他们最终一无所获。他们互相付费三年了,问题是用户的钱怎么处理。我能退货吗?
可以明确说明,这个钱不能退。首先,互宝发布的公告中并未提及退款,因此用户退款不在互宝后续保障工作范围内。
其次,资金互助相当于买了一份保险。只要保修期内没有问题,钱已经花在用户身上了。就像买车险和寿险一样,除了发生什么,都会理赔。过了保修期,钱就归平台了。
也许有人抱怨自己交了三年的钱,什么都没得到。但从另一个角度来看,在过去的三年里,获得医疗保健和帮助其他有需要的人是值得的。
宝相互宣布关闭,意味着相互市场行业已经走到了尽头。这并不是第一家倒闭的互助平台,其他巨头都早早退出了市场。宝到现在互相扶持也不容易。对于这种没有牌照和监管保障的市场行业,结局从一开始就已经注定。
如何看待互宝宣布关闭?
科技很有趣,它会帮助你了解新的科技。







