
公元前3700多年,古巴比伦的《汉谟拉比法典》这样记载:
如果商队中有人遭受损失,不管是马死了还是货物被抢了,只要能证明自己没有主观责任,那么商队所有人就共同赔付。
在医疗不足的时代,货比人更值钱。有钱买不到命,但是没钱真的要命。
将财产损失分摊给商队中的每一个商人,可以防止受灾家庭陷入困境。
但是总有人不喜欢为别人的损失买单,所以我们需要能够自由参与。
有些人还担心当轮到他们陷入困境时,其他人会逃跑而得不到帮助,所以我们最好提前收费。
别人老是想着怎么拿到这个钱,就要介入调查监管,要形成法律法规。
加上一系列复杂的要求后,就成了我们今天看到的保险。
个人财产损失和医疗费用,经审核后由所有被保险人的保费承担。
这也是社会保障体系的重要组成部分。
但是保险要先交,再体验,还有很多钱交,所以当然大家积极性不高。
看到保费收不回来,很多业务员为了爱情和负责任的业绩,可以骗一个。
结果理赔体验不是很好。
久而久之,一个人卖保险,全家没面子,就不只是口号了。
2018年10月16日,支付宝宣布蚂蚁金服与中美相互保险联合推出重大疾病相互保险计划。
参与者不需要付费。如遇重疾,可享受最高30万或10万元的互助。费用以后由全体成员分摊。
7天时间,超过1000万用户加入互宝。
当时评论区的画风是这样的:
业界良心,不要保险,请叫爸爸。
2018年11月27日,由于与现行保险制度差异较大,监管要求“相互保险”更名为“相互宝”。
相互宝不再由梅辛人寿相互保险机构承保,而是由蚂蚁集团独立运营。
评论区的画风变成这样:
保险本来就不靠谱。互宝现在不保险了?那就简单多了。打电话给爸爸。
2022年1月28日,互宝正式关停。
运营三年来,共帮助179127名会员渡过家庭难关,提供补偿金259.37亿。
平均每个家庭都是,emmm,就是算了。无论如何,这是一个很好的帮助。
这2590亿可以说是真正的取之于民,用之于民,没有中间商赚取差价。
但也有不甘心的网友:怎么每个月扣那么多!
有网友问:我可以取钱吗?
多了,那是因为需要帮助的人太多了!
所有的钱都捐给了接受者。怎么可能无中生有?
只有放弃,才能有所收获。只有你为所有人做了,你才能为所有人做。
虽然互宝已经关停,但是这种模式还是很有意义的。
近20年来,数码产品价格不断下降,而医疗费用却年年创新高。
普通家庭如果不想因病致贫,主要靠这三条路:
众筹,如易到筹款、滴滴筹款等。
互助,如相互宝、美团互助等。
保险,包括社保、商业保险等。
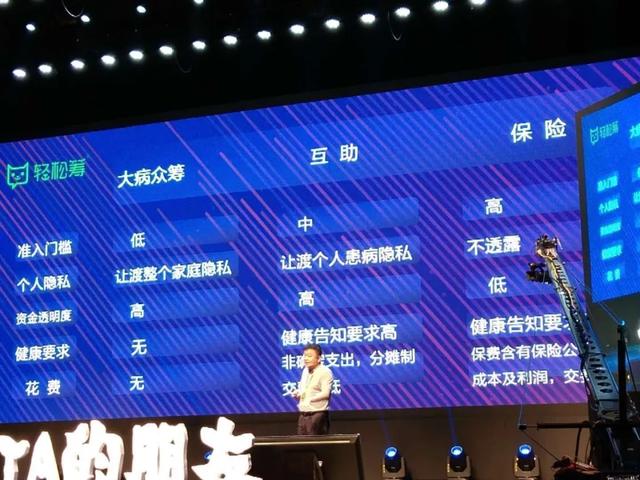
众筹成本最低,但私密性差。能筹到多少?
尤其是对拼多多不满的人,众筹成功的几率微乎其微。
互助需要承担一定的成本,有健康要求,私密性相对较好。但是,由于频繁的变化,也很难保证稳定性。
比如互助平台,众扶,一开始是直接赔付30万,后来悄悄改成额度30万。
30万的现金和30万的报销金额之间的差额大约有一座明珠塔那么高。
保险门槛最高,不仅要上车前买票,还要有严格的健康审核要求和。
但保险的私密性和稳定性相对较好,遇到对的人也能享受到便捷高效的服务。
不能三选一。
有保险的话,再参加一次互助,或者参加互助,顺便给自己投保,这样保障明显更有信心。
同样,如果你有保险和互助,也可以发起众筹。为什么不呢?
当然,我们也知道,如果集资文案里写的是商业保险,人们可能不会再同情了。
更多的消费者会误以为有了互助,就没必要买这么“贵”的保险了。
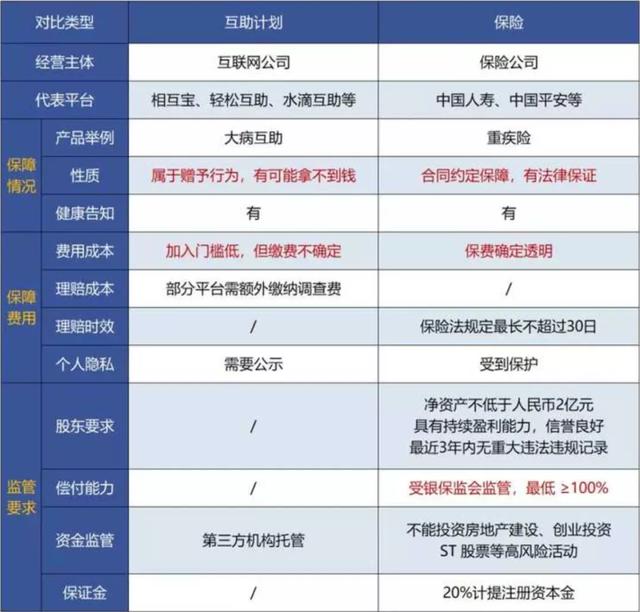
其实保险的“贵”与保障责任、保障时间、保障范围、密切相关。
如果只是不保一年续保的产品,可能不会比互助贵太多。
但对于长期险来说,在保证稳定性和避免消费者流失方面有更严格的要求,成本会相对增加。
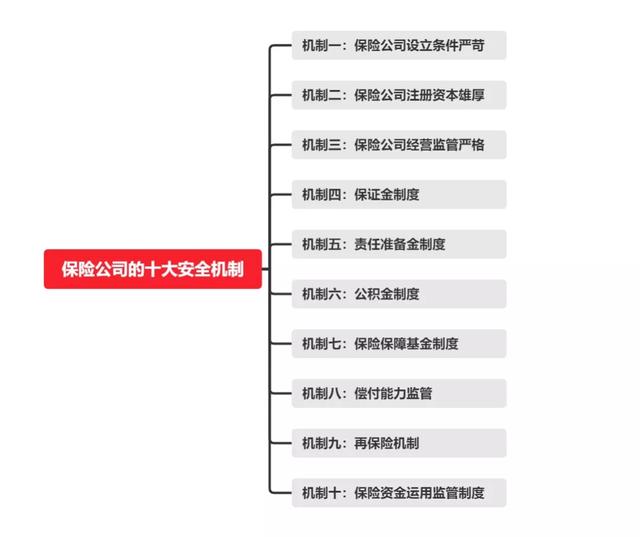
比如保险公司必须缴纳与保费规模相对应的保险保障基金,即使公司破产清算,也能尽力保障被保险人的利益。
这些成本或多或少都转嫁给了消费者。
互助平台没有这些费用,属于无证经营,主要由大平台发起。
但是稳定性一直是个问题。
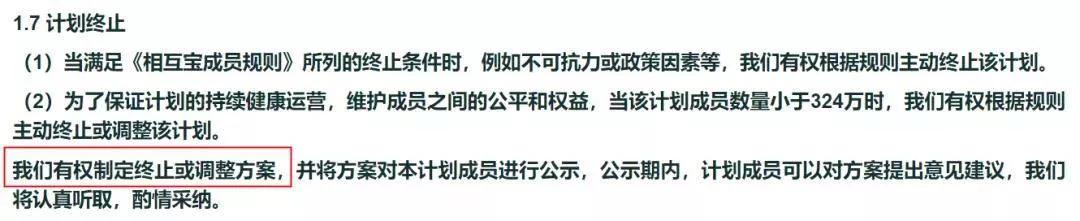
2020年9月,银监会发布《非法商业保险活动分析及对策建议研究》理论研究称:
互宝、互助等互助平台会员数量庞大,利益相关者风险不容忽视。
部分预收费模式平台形成沉淀资金,如果处理不当、管理不当,也可能引发社会风险。
此外,互助往往缺乏必要的服务。
一般情况下,保险服务包括售前需求分析、方案制定、被保险人健康评估、投保指导,以及售后信息变更、维权等服务。
毕竟选择相互宝的人都是有一定安全感的人。
但你可能不熟悉自己需要多少保障,如何控制预算,如何选择适合自己的方案。
相互宝提供的金额可能不足以覆盖风险,家庭保障缺口不能寄托在相互宝身上。
宝和保险之间的理赔纠纷有不同的处理方式。
保和保都有明确的合同条款。如果出现与条款不符的事故,就会出现理赔纠纷。
因为保险合同是保险公司单方面制定的幸运合同,在条款上有模糊解释的情况下,执法部门更有可能偏袒弱势群体。
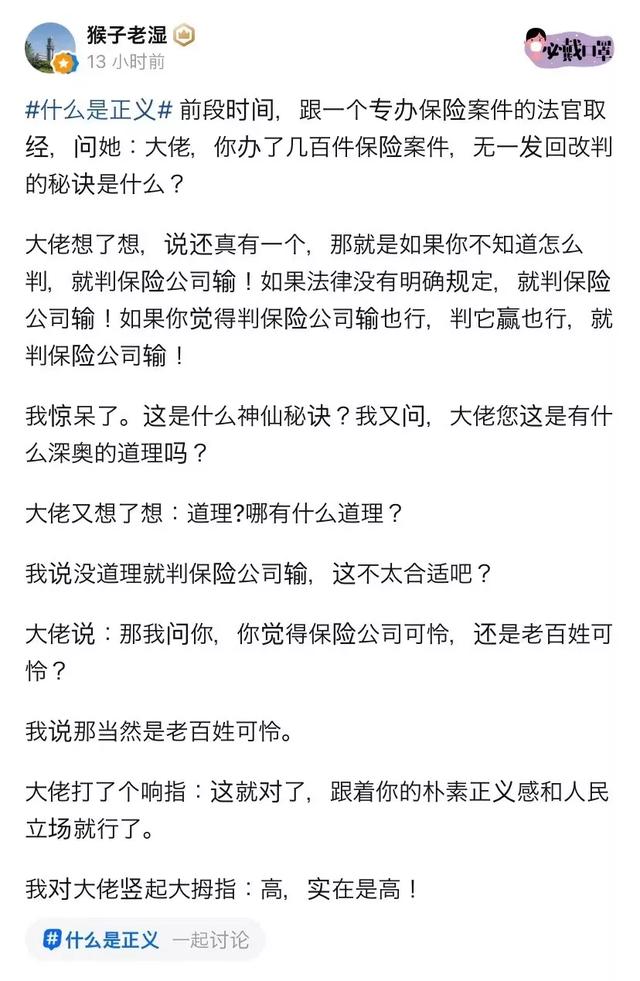
但是互助在维权上比较随便。
2019年2月28日,互宝启动了赔付专家组机制,这也是一个处理理赔纠纷的案例。赔偿小组决定是否给予互助。
由于陪审团成员往往不具备法律或医学背景,投票时往往会出现情绪化操作,不利于维护公平正义。
人气就是我们常说的用脚投票。
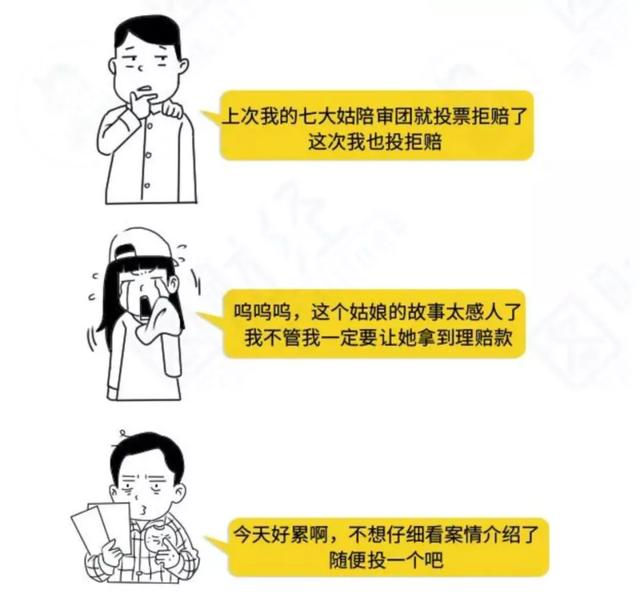
虽然相互宝惠及了18万个家庭,但也有很多拒赔的情况。
然后当然是一些一线业务员最受互助平台关停的欢迎,毕竟少了一个天敌。
对于不想继续互助,又懒得手动退出的,现在每个月都不用扣了。
更让我担心的是支付宝本身。
12月和1月的缴费全部由支付宝承担,估计还有十几亿。
也有消费者被迫退出互助,不得不选择补充商业保险。
最尴尬的是,在加入互宝之前,身体各方面都还可以。
但是三年过去了,体检报告里多出来的箭头都会被保险公司在法庭上作为证据,想买保险就没机会查清楚了。







