
昨天,老廖在某银行手机银行买了一款理财产品。之后,他向妻子“举报”购买理财产品。妻子没事就让老廖开手机银行,想看看自己买的理财产品的收益率。

但他老婆仔细一看,发现老廖购买的理财产品有“代销”字样。这下把老伴吓了一跳,老廖也傻眼了。很明显,他是想买银行自己的理财产品。它怎么能以佣金的形式出售呢?这种代销理财产品有风险吗?
带着一大堆疑问,老廖顾不上午休,中午就跑到银行咨询。银行大堂经理仔细解释了半个多小时,老廖悬着的心似乎放下了。

2020年以前,买银行理财产品,很少看到“代销”二字。那是因为以前银行卖的理财产品都是银行“自营”的,也就是说是银行自己成立发行的。
但目前银行销售的理财产品并不是都是自己发行的,有一部分是银行理财子公司发行的。而且,未来银行自己发行的理财产品会越来越少,直至消失。所以目前银行在售的理财产品有两部分:一是自营产品;二是代销理财子公司的产品。
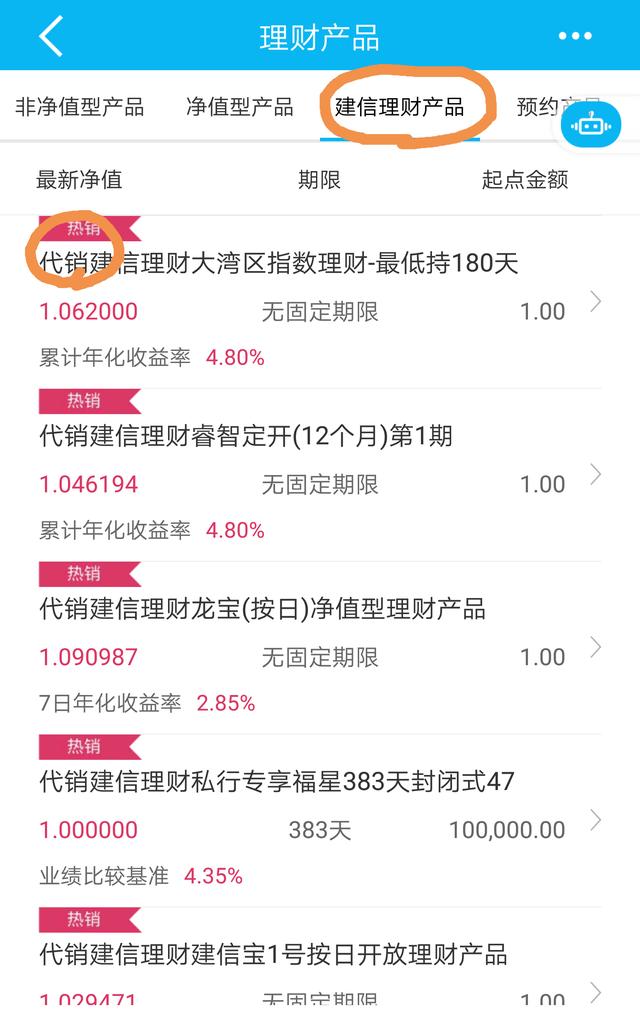
构建银行手机银行理财产品界面
银行在销售理财产品时,如果不是自营产品,会标注“代销”字样。特别是在手机银行,会明确标注。不少银行还将“自营产品”和“代销产品”分开,方便客户根据喜好选择。
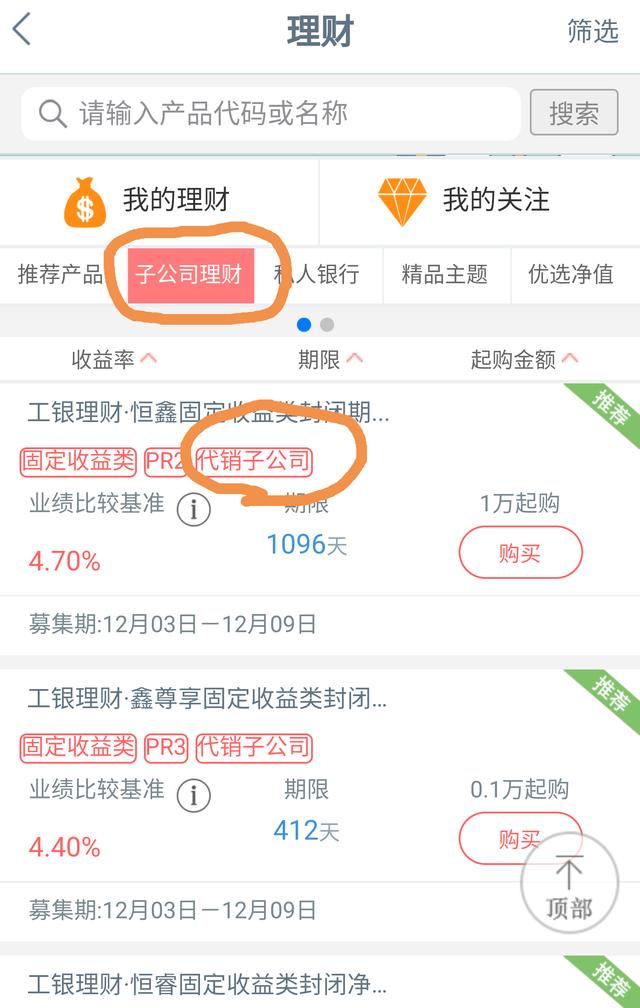
工行手机银行理财产品界面
02国家为什么要求银行成立理财子公司
2018年12月2日,中国银监会正式发布《商业银行理财子公司管理办法》,拉开了银行设立理财子公司的序幕。此后,各家银行都在紧锣密鼓地筹备成立理财子公司。
经过一段时间的紧张筹备,中国建设银行和中国工商银行于2019年5月22日率先获得开设理财子公司的许可。后来,邮储银行于2019年5月29日获批筹建理财子公司。
此后,工行、农行、中行、建行、交行、邮储银行等六大国有银行的金融子公司全部获批筹建。与此同时,股份制银行、地方城商行、农商行也纷纷成立理财子公司。目前,已有30多家银行设立了理财子公司。
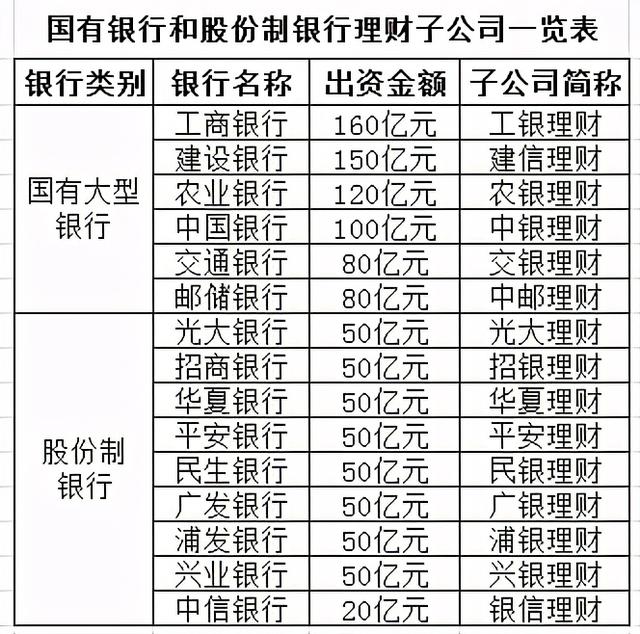
银行理财子公司列表
为什么国家希望商业银行设立理财子公司?
这主要是让商业银行剥离理财业务,倒逼商业银行回归原来的业务,从事传统业务。
同时,银行的理财子公司接手风险相对更高的资产管理业务,可以通过资本市场提供更加多元化的理财工具和产品,更好地满足客户需求。这对整个金融体系的建设和安全运行大有裨益。

银行理财子公司成立后,理财产品陆续发行,于是我们慢慢发现,银行销售的理财产品越来越多,都打上了“代销”的字样。你在银行柜台、手机银行、网上银行看到的带“代销”字样的理财产品,都是银行的理财子公司发行的。
那么,银行理财子公司发行的理财产品安全吗?
银行的理财子公司是专业的非银行金融机构,专门从事理财产品的研发。所以银行发行的理财产品和之前银行发行的一样安全可靠,大家可以放心购买。而且在某些方面,银行理财子公司发行的产品比银行自营理财产品更有优势。

与银行自营理财产品相比,银行理财子公司推出的理财产品具有以下优势:
1。投资范围更广。银行自营理财产品的投资对象多为固定收益类资产;理财子公司理财产品的投资对象除了固定资产,还可以投资权益类资产。数据显示,截至2020年6月末,银行理财产品权益类资产配置规模已达7907亿元。
2。更多产品。银行自营理财产品比较单一,理财子公司各风险等级产品线较多,可以发行公募、私募、分级理财产品。
3。购买门槛低。风险等级相对较高的银行自营理财产品,购买金额一般较高(例如100万元、300万元等。),而且一般是针对高净值客户发行的。银行的理财子公司可以降低投资门槛,销售风险等级较高的理财产品。

当然,2018年4月27日,中国人民银行、中国银行保监会、中国证监会、国家外汇管理局联合发布了《关于规范金融机构资产管理业务的指导意见》(俗称“资管新规”),之后银行取消了理财产品“兜底”的做法。
理财产品既能保证预期收益率,又能保证本金安全。任何理财产品(无论是银行自营还是代销)都有一定的风险,大家都应该在自己的风险承受范围内购买理财产品。
【关注我获取更多投资理财知识和技巧】







