
摘要:
目前,资管新规过渡期已经结束,资产管理行业业务重组基本完成,行业健康发展生态正在逐步形成。就银行理财市场而言,无论是从监管导向、理财业务转型发展的难度,还是从成本收益、满足客户需求的角度来看,理财子公司都将成为理财产品的主要供应商,更多的商业银行将成为理财产品的代理机构。
目前,从已经开通的理财子公司来看,理财子公司在拓宽销售渠道方面下了很大功夫,代销渠道的拓展已经广泛实施。即使是已经设立理财子公司的商业银行,也没有拒绝非母公司子公司的产品代销,商业银行对代销业务持积极开放的态度。
但是,目前代销业务发展中存在营销人员能力不足、产品销售不规范、缺乏科学的产品筛选体系、代销体系建立不完善等问题。后续代销业务的发展,要注意提高理财经理的业务能力,加强内控管理,完善全流程销售管理体系,构建完整的产品质量筛选体系,根据客户需求推出合适的产品,提升客户的投资体验。
一、为什么理财产品代销是市场热点
1.1监管环境发生变化,代销业务发展是大势所趋
2018年4月,《关于规范金融机构资产管理业务的指导意见》(以下简称“资管新规”)正式公布,允许符合条件的金融机构代销其他金融机构的资产管理产品。此后,银监会发布的《商业银行理财业务监督管理办法》(以下简称“新金融规定”)和《财务公司理财产品销售管理暂行办法》(以下简称“销售管理办法”)进一步明确了理财代理销售的范围和参与者,可以预见,未来商业银行自身将更多地作为渠道方参与金融营销服务。
对于已经设立理财子公司的商业银行来说,基于理财子公司的独立法人地位,母行渠道与理财子产品供给的关系改为代销关系,关系的变化使得渠道方在产品选择上呈现出逐步市场化的趋势。除了本行的理财子产品,其他机构更有竞争力的理财产品也会考虑。一方面,这种方式可以完善产品线,增强产品的竞争力;另一方面可以通过引入其他产品带来的鲶鱼效应,刺激自有金融机构的产品创造。对于没有设立理财子公司的商业银行来说,需要考虑未来是否要设立理财子公司。如果设立理财子公司,则符合上述情况。如果不设立,可能会面临金融业务竞争力不足,整体业务量逐渐减少到退出的局面。尤其是近期,有市场传言称,未设立理财子公司的银行,为了抑制部分机构规模加速扩大带来的潜在风险,可能无法新增理财投资。这可能导致短期内自有理财业务供给与客户需求不匹配,进而加速代销产品的推出和布局。在此背景下,加快销售代理业务,布局理财市场,成为大多数机构的重要方向。
1.2机构理财业务难度加大,代销成为新的业务增长方式
在居民对理财业务需求依然旺盛的前提下,理财业务依然是支撑银行业务发展的重要助力,设立理财子公司依然是更多银行追求的目标。但基于对已成立金融机构的分析,金融管理者在业务量、专业能力、人才队伍建设、系统支持等多方面提出了更高的要求,也使得转型成本压力负荷极为突出。在此前提下,代销业务成为中小银行寻求业务突破的新方向。总体来看,代销业务占用银行资本少,支付成本低,能带来可观的业务收入,可以成为部分商业银行的创收点。2020年,招商银行代理理财业务收入达到56.99亿元,同口径增长57.89%,成为非利息收入的一大亮点。随着我国经济转型和产业结构调整,经济发展进入新常态,银行资产质量面临压力。同时,随着净息差收窄的趋势,商业银行“轻资产”、“轻业务”、“轻运营”的轻转型越来越受到重视。代销业务作为轻资本业务中易于发展、高增长的业务模式,提前布局成为商业银行打开收入增长空的新途径。
1.3多样化的市场需求使得单一的机构产品线难以满足多样化的需求
除了监管引导和机构运作,市场需求的多元化发展也是推动代销业务发展的重要因素。随着中国经济和社会财富的稳步增长,客户的资产配置需求呈现多元化,单一机构的产品线很难完全覆盖客户资产配置的多元化需求。即使是设立了理财事业部的银行机构,也可能在产品线覆盖上还不完善,或者相应产品缺乏市场竞争力。因此,商业银行有必要通过代销的方式建立能够适应市场需求变化的产品体系,并在营销端结合自身服务能力的优势提高财富管理能力。
二、理财子发力拓展代销,渠道方对代销业务持积极开放态度[1]2.1理财产品代销概述
2.1.1金融子公司广泛拓展销售渠道。
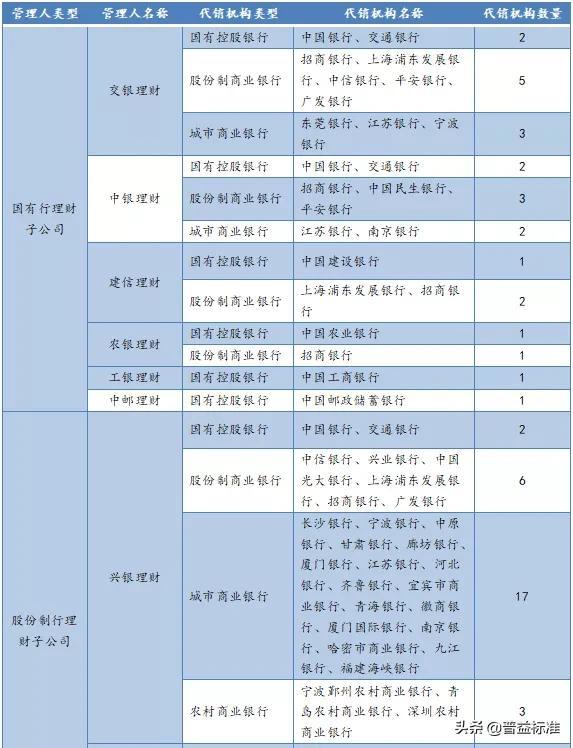
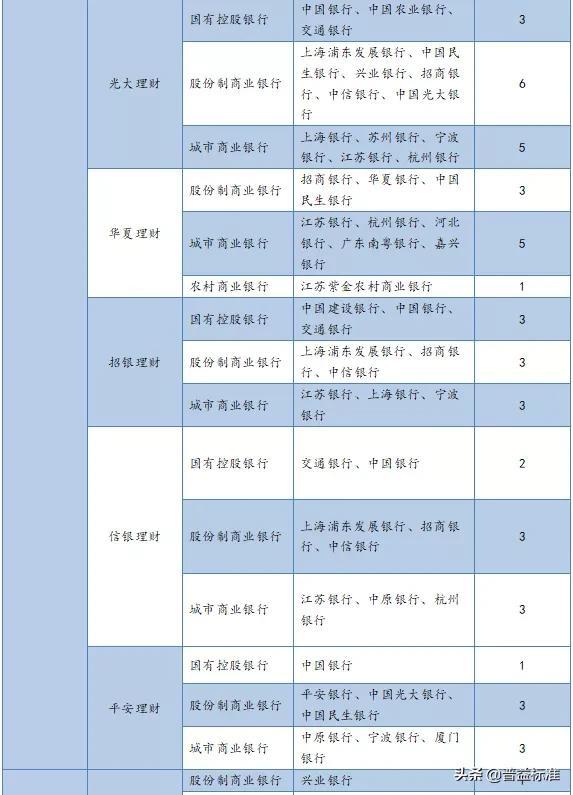
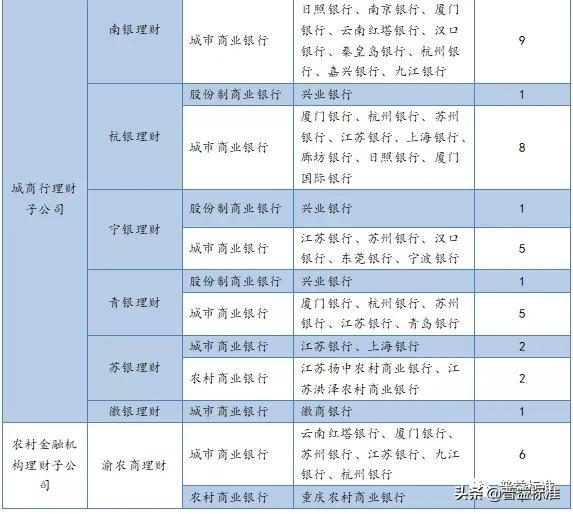
《理财子公司产品销售管理办法》放开了理财子公司产品销售渠道的限制,理财子公司代销渠道扩大。目前绝大多数理财子公司都拓展了除母行以外的产品销售渠道。总体来说,兴银理财的销售渠道最多,有28个,覆盖了国有银行、股份银行、城商行、农商行等各类金融机构,光大理财次之,有14个销售渠道,也覆盖了各类银行机构。在激烈的市场竞争下,理财子公司大力拓宽销售渠道,销售渠道的拓展得到广泛实施。
表1:金融子公司及其销售渠道[2]
来源:普益标准
2.1.2理财业务转型较好的机构对代销业务也持开放态度。
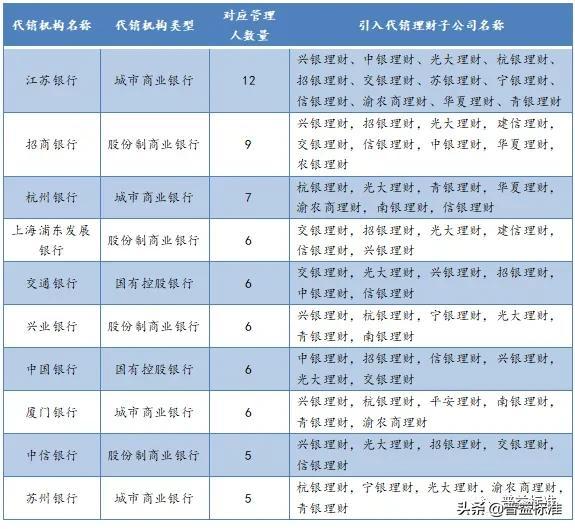
目前代理销售理财子公司产品的商业银行有50家。从引入的理财子公司数量来看,江苏银行代销的理财子公司数量最多,达到12家。其次是招商银行,达到9家;代销渠道引入理财子公司数量排名前十的商业银行中,已有8家商业银行设立或获批设立理财子公司,金融业务转型较好的商业银行并未排斥非母行理财子公司的产品,对发展代销业务持更加积极开放的态度。
表2:代销渠道介绍理财子公司数量前十的情况
来源:普益标准
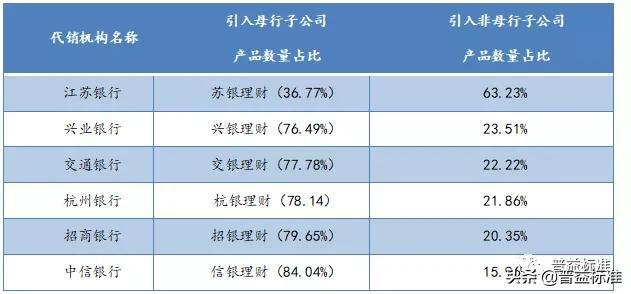
具体来看,已经开展业务的理财子公司母行机构引入非母行理财子公司的产品数量最多,占比63.23%,其次是兴业银行,占比23.51%。
表3:商业银行10%的产品由非母行的子公司代销
来源:普益标准
2.1.3销售渠道代销非母银行子公司的产品[3]
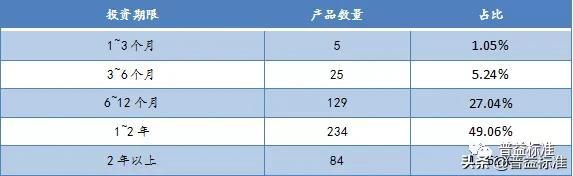
总体来看,目前代销机构已推出非母行子公司产品千余款,风险等级集中在中低风险,产品类型以固定收益为主,投资期限多集中在1-2年。对于非母行的子公司,代销相对保守。
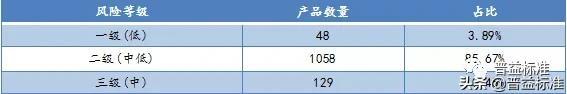
(1)风险等级:以中低风险为主。
产品风险等级相对较低,均为风险等级为ⅲ级及以下的产品,风险等级为ⅱ级(中低风险)的产品更倾向于推出,占这些产品的85.67%。
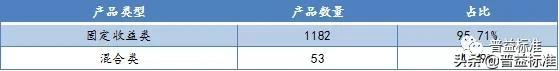
(2)产品类型:主要是固定收益类。
产品类型以固定收益类产品为主,占比95.71%;混合产品仅占4.29%;本机构代销的非母行理财子公司产品中无权益类产品。
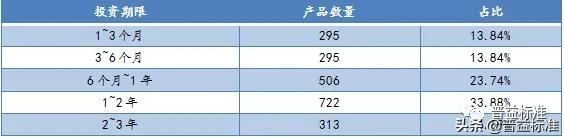
(3)投资期限:多在1~2年。
产品投资期限多为1-2年,占比33.88%,其次为6个月至1年期产品,占比23.74%,一般代销推出的产品期限相对较长。
2.2代销业务案例分析-江苏银行[4]
通过前述分析,可以看出江苏银行的代销业务较为活跃。本部分以江苏银行为例,在分析自身产品线的基础上,比较分析了其非母公司引入产品的特点。
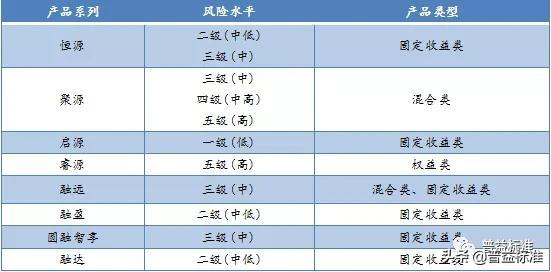
2.2.1江苏银行自身产品线特点:以中风险固定收益类为主。
江苏银行的产品体系包括恒源、聚源、启源、瑞源、融源、容英、荣源、融融和融达等一系列产品,其中恒源是其主要产品。自有产品线涵盖多种风险等级,但仍以中低风险产品为主。
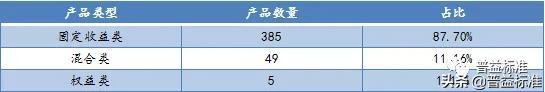
(1)产品类型:主要是固定收益类。
从产品类型来看,江苏银行发行的产品中,固定收益类产品数量最多,为385款,混合类产品占比相对较小(11.16%),权益类产品最少,仅有5款。
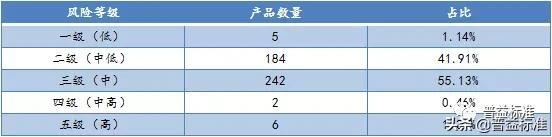
(2)风险等级:中等风险为主要风险。
从风险等级来看,江苏银行发行的产品以三级(中等)及以下风险等级产品为主,产品占比超过95%。
(3)投资期限:6个月至2年。
从产品投资期限来看,大部分产品都在6个月以上,6-12个月和1-2年的投资期限占比较多,6-12个月的产品占比32.35%。
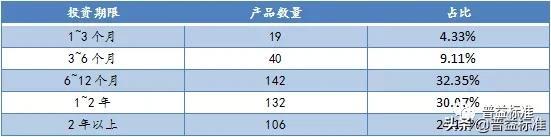
2.2.2江苏银行根据客户需求,代销非母行子公司产品。
目前,江苏银行已代销11家非母行理财子公司共478款产品。不同类型理财子公司的产品介绍来自于股份银行的理财子公司,共248款产品。农商行理财子公司的产品只有13款。至于具体的理财子公司,招行推出的产品最多,共有191款,中行次之,共有116款。
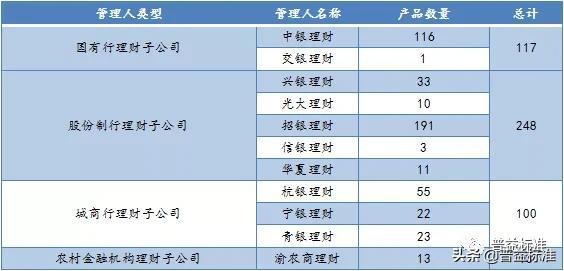
江苏银行根据客户需求推出非母行代客产品。非母行代销子公司产品的特点与自身产品类似,主要是中等风险、固定收益、投资期限中长期。
(1)产品类型:主要是固定收益类。
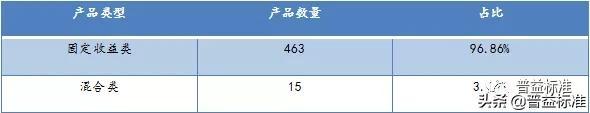
从产品类型来看,江苏银行向非母行理财子公司推出的产品中,固定收益类产品最多,占比超过95%。从客户层面看,他们满足了大部分客户的投资需求,但考虑到部分客户的差异化投资需求,也以代销的方式引入了少量的混合产品。
(2)风险等级:中等风险为主要风险。
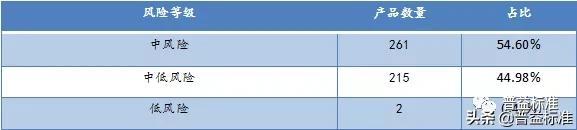
从风险等级来看,江苏银行引入非母行理财子公司的产品中,风险等级为中等的产品数量最多,占比54.6%。其次是中低风险产品占比44.98%,风险等级产品占比与自身理财产品相似。
(3)投资期限:以6个月至2年为主。
从投资期限来看,江苏银行从非母行理财子公司引入产品的投资期限从6个月到2年不等,类似于自己发行理财产品的情况,可以考虑从客户需求端引入代销产品。
营销人员能力有待提高,产品销售不规范。资管新规后,银行理财市场对专业销售团队的建设提出了更高的要求。资管新规引导金融机构加强资产管理产品的净值管理,这意味着过去代销相对简单的预期收益资产管理产品的银行基层销售人员,不得不提高更复杂净值产品的销售能力。但是,目前银行理财经理的水平有待加强,对净值型产品的了解不够充分,产品推广中容易出现介绍不准确、不充分的情况,销售的规范性有待加强。
客户投资理念有待更新,投资者教育任重道远。银行理财净值化转型接近尾声,理财规模持续上升。但客户的投资理念还相对滞后,没有完全从之前的“保本”投资模式过渡到“买家自负”的净值型理财模式。一方面,投资者对风险的抵触和厌恶使得理财市场产品同质化严重。另一方面,投资者对风险波动极其敏感。一旦产品净值突破“1”,就会出现投资者情绪激动,银行销售投诉剧增的情况。银行的舆论压力很大,代理机构在投资者教育方面还需要继续发力。
推出的代销产品不是基于客户需求,不能很好的满足客户需求。随着投资者理财意识和素质的不断提高,客户的投资需求逐渐多样化和差异化。但部分代销银行在推出代销产品时,多是基于产品供给端的考虑,如产品风险特征、产品销售激励费用等,并未充分考虑投资者的真实理财需求。因此,推出的代销金融产品同质化严重,无法真正匹配投资者日益增长的差异化投资理财需求。
代销业务的风险控制和隔离体系不完善,容易导致我行其他业务条线的风险。代销业务的发展对银行的投研能力要求相对较低,承担更多的产品准入控制和产品销售管理压力。风险相对低于银行自己发行的产品,所以代销业务的风险控制往往被银行忽视。但目前银行对代销业务的风险管理和不同条线之间的风险管理控制相对欠缺,无法对不同条线做好风险隔离。一旦出现“雷爆”,代销产品净值波动过大,就容易引发一系列问题,比如影响银行自身理财产品的发行和销售,严重的可能导致存款客户挤兑,进而增加银行内部的整体风险水平。
缺乏科学的产品筛选体系,代销产品的推出并不好。近年来,银行在售产品“雷爆”事件屡有发生。2020年10月初,某国有银行发售了一款名为“鹏华聚鑫1-25号资产管理计划产品”的国有产品。连续两次延期发行后,已经完全违约。而雷爆的根本原因是产品的准入机制不完善,缺乏科学的产品质量筛选体系。但除了爆炸、雷电事件,代销产品收益表现参差不齐,净值表现较差甚至“1”,无法满足投资者的收益需求,对代销银行声誉造成一定负面影响。
3.2搭建完备的产品质量筛选体系,按客户需求引入适配产品提高财务经理的业务能力,完善全流程销售管理体系建设。银行在代销过程中应重点加强销售端的建设,包括以下几个方面。第一,提高营销人员的整体素质,银行要提高金融营销人员的准入标准。其次,银行可以定期对营销人员进行代销产品的培训,加强理财经理对代销产品的了解。第二,完善整个销售流程体系,包括售前、售中、售后。其中,在发售前,加强对投资者的充分评估,了解其风险接受程度和理财需求。其次,在销售过程中,要做好对投资者的风险揭示。在最后的售后阶段,要保持对投资人的售后跟踪。如产品信息发生变化或净值波动过大,应及时与投资者沟通,增强投资者的投资意识。
积极开展投资者教育,树立正确的投资理念。该机构应将投资者教育融入整个销售过程。具体到实施路径上,可以鼓励理财经理在产品销售过程中,通过考核和激励的方式,积极教育投资者。其次,可以通过新媒体进行投资者教育,比如在官方微信官方账号推送投资者教育文章,拍摄有趣的投资者教育视频。最后,可以通过传统的宣传渠道,如发放宣传册、制作海报等,在营业厅、银行营销沙龙进行宣传教育。
从客户的真实需求出发,推出合适的代销产品。提供金融服务的重要任务是满足客户的投资需求,所以银行金融服务要从需求端提供各类金融产品。银行要实施精准的客户画像,挖掘投资者真实的金融需求。特别是银行还可以应用大数据技术,准确了解客户的投资需求和偏好,有针对性地推出符合客户需求的代销产品,填补自身理财产品线的空缺口,使产品供给与投资者需求完全匹配。此外,代销产品的推出不能只考虑规避风险,更不能追求短期的销售利润,而应以客户需求为导向,从而提升投资体验,增强客户粘性。
加强内控管理,完善条线间风险管理体系。如前所述,寄售中存在诸多不可忽视的风险点,应从以下几个方面加强风险防范。一是针对销售过程中的经营风险,建立完善的销售风险管理体系,绘制售前、售中、售后风险点图,明确风险应对措施;第二,针对代理机构的声誉风险,要建立专业的法律团队和公关团队。一旦产品本身的问题导致银行的声誉风险,他们应该及时介入法律程序和公关,将声誉风险降到最低。第三,建立完善的风险隔离体系,谨防风险在条线之间传递。
建立完整的产品质量筛选体系,优化产品准入机制。在代销产品的筛选准入方面,代销机构要建立完善的产品筛选体系,筛选出品质优良、符合自身产品布局策略的代销产品。
(1)建立机构白名单
首先,对发行人进行定量分析,对发行人的评价可以从三个方面进行:
一是发行人的资产管理规模,可以从以下几个分项指标来考虑:发行人发行产品的募集规模、发行产品的数量、产品类型的丰富程度。通过衡量发行人的资产管理规模指数,可以描述发行人的资产管理能力和市场份额。
二是发行人的投研实力,可以从以下几个方面考察:投研人员的文化程度、从业年限、证书数量和前中后台人员数量等。机构的投入和研发实力是产品分销的核心竞争力,可以最大程度规避产品分销后的“雷爆”风险。
第三,发行人的产品管理能力,包括过往产品的绝对收益水平、超额收益水平、业绩比较基准收益率等。通过衡量发行人业绩实现比例和超额收益水平的指标,可以量化发行人产品的业绩水平,在一定程度上可以看出发行人产品的收益波动是否可控,收益率水平和业绩实现水平的能力。
对发行方的上述能力指标进行量化后,建立合作机构白名单,避免合作方能力不足带来的一系列外部风险。
(2)产品分类标准
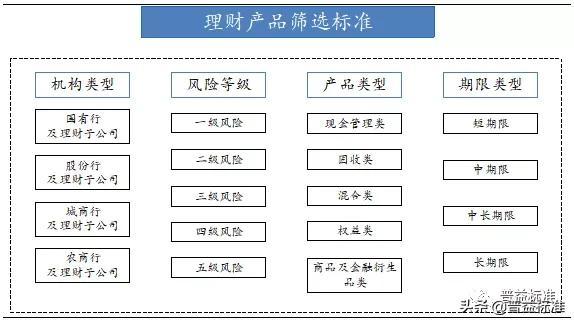
在代销产品的筛选分类层面,从客户的理财需求出发,结合银行机构自身的产品线,从机构类型、风险等级、产品类型、期限类型等角度初步构建代销产品的分类筛选体系。
图1:银行理财产品的筛选和分类标准
来源:普益标准
(3)产品分析维度
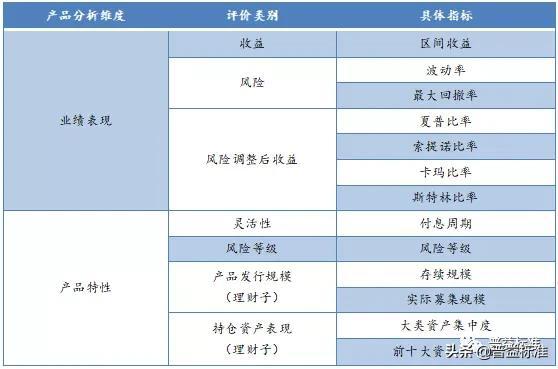
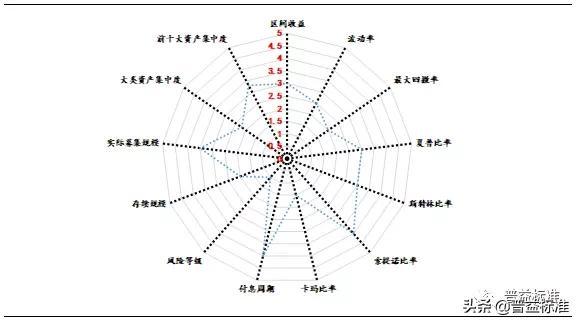
从业绩和产品特性两个方面来看,业绩涉及收益、风险、风险调整后收益等指标,产品特性涉及流动性、风险水平、规模等指标。同时还可以进一步进行时间序列分析,进一步观察产品在时间维度上的综合表现。特别是银行机构还可以有倾向性地设置不同的指标权重,分析目标理财产品在竞品集合中的优劣,最终筛选出适合代销的产品。
表4:代销产品介绍的分析维度
来源:普益标准
图2:产品分析指数雷达图
来源:普益标准
(4)建设优质产品池
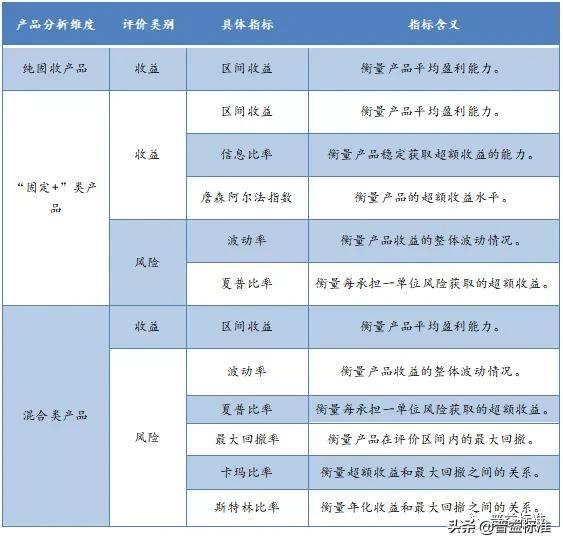
本节选取银行理财市场中的纯固定收益类产品、“固定收益+”类产品和混合类产品。根据不同类型的产品及其特点,从“收益”和“风险”两个维度分析目标理财产品的优劣,进而构建优质产品池。
表6:固定收益产品和混合产品的筛选
来源:普益标准
1)纯固定产品
纯收益类产品的收益特征是稳健,但收益相对较低。因此选择区间收益指标来衡量其收益表现,区间收益可以衡量产品的平均盈利能力。从风险的角度来看,由于部分纯固定收益类产品采用摊余成本法估值,产品净值不能很好地反映其真实的投资风险,因此衡量此类产品的风险要考虑基础资产。一方面可以测算渗透前后前十位的资产占比和HHI指数,观察该产品的投资资产集中度。如果产品集中度过高,在一定程度上,投资风险是无效的,产品风险可能比较高。另一方面,也可以通过分析基础资产的质量来判断其产品的风险。
2)“固定集合+”产品
与传统的纯固定收益产品相比,“固定收益+”产品在获得稳定收益的基础上,配置一些权益类或其他高收益资产来增加收益。所以在衡量收益的维度上,除了上面提到的区间收益指数,还引入了信息比率和詹森阿尔法指数。其中,信息比率可以衡量产品稳定获取超额收益的能力,詹森阿尔法指数可以衡量产品获取超额收益的水平。在风险维度上,由于市值法估值的“固定收益加”产品的净值变化可以分析其风险特征,因此可以增加波动率和夏普比率两个指标来衡量其产品的风险。其中,波动率可以衡量产品的整体波动,夏普比率可以衡量产品对于每单位风险所获得的超额收益。
3)混合产品
混合产品的收益比纯固定收益产品和“固定收益+”产品更为可观,但产品的风险也相对较高。针对这类高风险高收益的产品,更重要的是以产品的风险度量为重点来衡量产品的质量。所以在混合产品的收益表现上,还是选择区间收益指标。在衡量其产品的风险维度方面,除了波动率和夏普比率外,还引入了最大回撤率、Karma比率和Stirling比率,分别衡量区间最大回撤、超额收益和最大回撤之间的关系,以及年化收益率和最大回撤之间的关系。
此外,在目标产品的诊断分析中,还可以进行时间序列分析,以季度或其他时间单位进行划分,分析目标诊断产品在时间维度上的表现,最终筛选出优质产品,建立代销产品池。
[1]基于金融子公司销售产品的分析。
[2]代销机构统计暂时不涉及互联网银行和外资银行
[3]不包括母行引入理财子公司的产品。
[4]江苏银行的产品线是江苏银行和尹素的理财产品集合,产品存续时间截至2021年11月。
作者:溥仪标准研究员陈志毅崔胜岳于







