随着中美贸易争端的不断发展和国家推动新的双循环发展格局,国内消费市场越来越被大家所看重。尤其是纺织服装行业,在劳动力成本上升等因素的影响下,外向型发展难度越来越大,内需市场将进一步成为未来发展的重点。为了解中国纺织服装终端市场的实际需求情况和消费趋势,中国纺织工业联合会上海办事处和东华大学联合进行了终端消费抽样调查。调查对象为中国大陆普通消费者,调查方法为线上问卷和线下实地走访个人消费者。调查内容包括过去一年个人消费状况、消费习惯、疫情影响以及对后市的看法。希望此次调查能为判断下半年纺织服装行业的经营环境提供参考。本次调查共收集样本1422份,其中线上832份,线下590份。调查对象为普通消费者,覆盖全国除西藏、宁夏、澳门以外的所有地区,年龄从15岁到81岁不等,大部分集中在消费活跃的25-50岁年龄段。问卷主要分为三个部分,一是被调查者的基本情况,二是被调查者的消费情况调查,三是疫情影响调查。
1.被调查者的基本情况
从被调查者的基本情况来看,约三分之二的样本是女性。学历,本科及以上占62.45%;年龄方面,25-50岁占58.51%。因此,调查样本多为主要消费群体,能够客观反映当前终端消费者的实际情况。
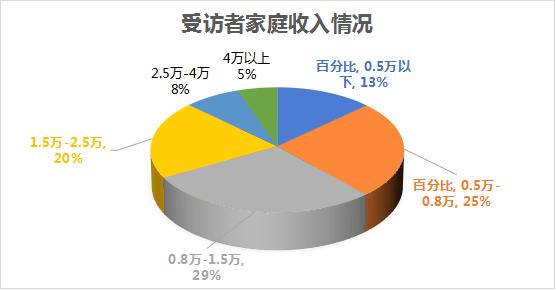
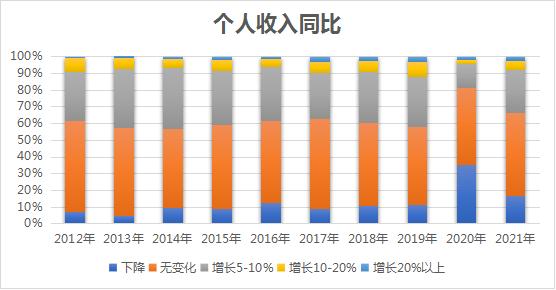
从被调查者的收入来看,大部分人的家庭收入在5000元至25000元之间,占比74.05%。对过去一年消费者收入的调查显示,16.88%的人表示今年的收入在下降,比去年的调查数据下降了18.14个百分点。这主要是因为去年疫情的直接影响,停工停产现象严重,收入受到很大影响。今年国家强力控制疫情,经济恢复良好。此外,33.69%的受访者表示收入增加。这些数据明显好于去年,但与2019年之前的调查数据相比,仍有不足。可见,在国家控制疫情、刺激经济的努力下,经过一年的恢复,大家的收入都有所提高,但疫情的影响依然存在,并没有恢复到疫情前的水平。
2.消费调查
消费的调查主要从三个方面进行。一是消费渠道,二是消费能力,三是消费习惯。从统计数据中,我们可以得到以下信息:
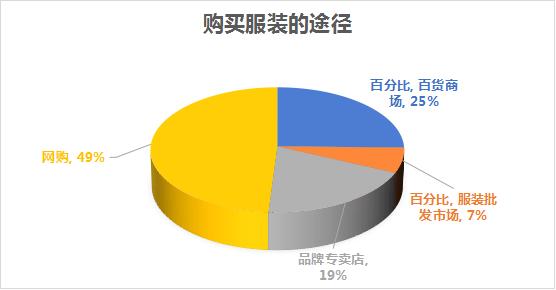
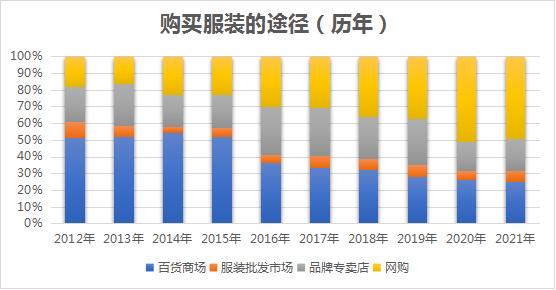
1.从消费渠道来看,网购已经成为消费者最主要的购物渠道。在今年的调查中,48.95%的受访者表示自己购买服装的主要渠道是网购,虽然这一比例较去年下降了1.89个百分点,但考虑到去年疫情影响出行不便的因素,网购的趋势已经越来越明显。而且今年的调查发现,在高收入群体中,网购的比例也首次超过了服装品牌专卖店。此外,老年人选择网购的比例也在逐年增加。百货商店是第二大最受欢迎的购物渠道,占25.32%,与前几年相比仍在逐年缓慢下降。大家选择的另一个渠道是服装品牌店,选择这个购物渠道的人群比例比较稳定,今年为19.20%。根据不同阶层消费者按年龄和收入划分的情况,低收入和年轻人更倾向于网上购物,而50岁以上的人则倾向于去百货商店购买衣服。高收入人群倾向于去服装品牌专卖店。
2.服装定制这种消费模式,虽然目前不多,但随着生活条件的改善,越来越被大家接受。在本次调查中,8.16%的受访者表示在过去一年中定制过服装。从定制服装的品类来看,最主要的是西装,其次是旗袍。而时尚等品类几乎不涉及。
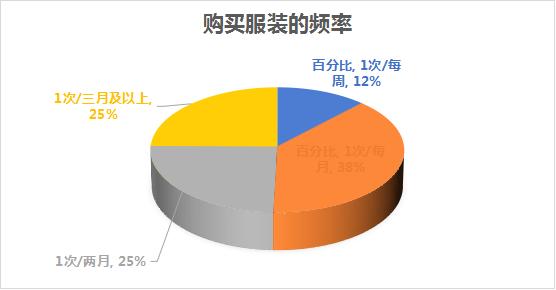
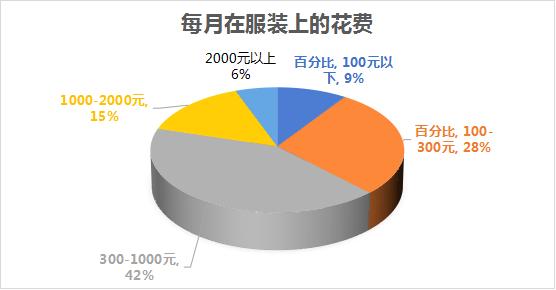
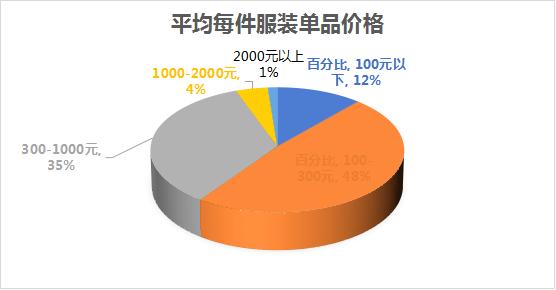
3.从消费者购买服装的频率和价格来看,与往年没有太大变化。购买频率多为每月一次,占38.33%。大部分人每个月在服装上的花费在300-1000元,这部分人群的比例为41.98%。从购买的服装物品价格来看,大部分人购买的服装价格在100-300元/件,占48.31%,其次是300-1000元/件,占34.60%。
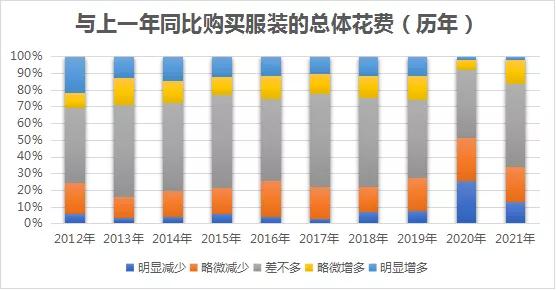
4.根据对消费者在服装上的总支出的调查,34.32%的受访者表示今年减少了在服装上的支出,比去年下降了16.88个百分点。此外,它表明支出比例同比增长了16.1%,比去年提高了8.18个百分点。这说明今年的消费形势较去年有所好转,但与2019年之前的数据相比,这些数据仍处于低迷的位置。进一步探讨消费支出增加或减少的原因,除了消费者的消费习惯和偏好外,最重要的原因是收入和价格等因素占主导地位。
5.在调查中,我们了解了消费者在网上购物的花费。数据显示,23.7%的受访者表示今年网购支出减少。28.97%的受访者表示今年网购支出有所增加。结合消费者的整体消费情况和往年的数据,进一步证明了网购在消费者服装消费渠道中的比重越来越重。
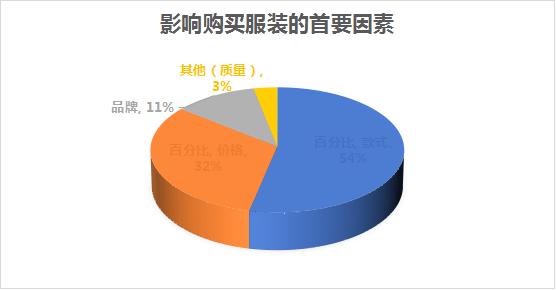
6.在影响购买服装的首要因素调查中,53.38%的人认为服装的款式是影响他购买服装的首要因素。其次,32.28%的人认为价格是首要因素。11.18%的人认为品牌是首要因素。与前几年的数据相比,价格因素越来越受到重视。
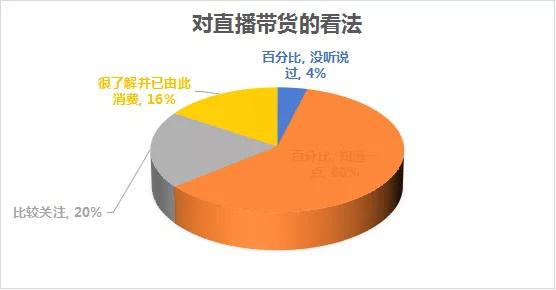
7.带货网络直播近年来发展非常迅速,正在引起人们的关注。本次调查中,95.99%的人表示知道或了解这种购物模式,19.97%的人表示非常关注,较去年调查上升了5.57个百分点。更有15.75%的人表示已经通过网络直播消费过商品,而在去年的调查中,这一比例仅为8.8%。
8.根据对当前服装设计、生产、销售中存在问题的调查,反馈结果与往年相比变化不大。消费者最为诟病的两个问题是服装价格过高和服装设计缺乏鲜明的个性定位,分别占40.79%和44.94%。
9.在品牌认知度方面,国产品牌得到了大多数消费者的进一步认可,77.64%的受访者表示认可国产品牌。国产品牌最大的优势就是价格优势。在调查中,69.69%的受访者是这样认为的。
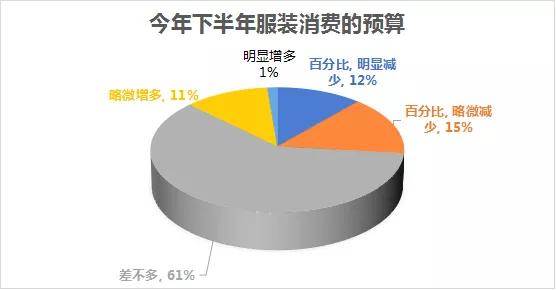
10.对于下半年的服装预算,26.79%的人表示预算在减少,比去年下降了10.81个百分点。12.73%的人表示预算会增加,比去年增加了2.24个百分点。而更多的受访者表示预算和去年差不多,为60.48%。
三冠疫情的影响
去年初新冠肺炎疫情的突然爆发,对消费者的收入、消费行为和消费心理造成了一定的负面影响。经过一年多的控制,我国疫情基本得到控制,社会秩序和经济活力得到一定程度的恢复。
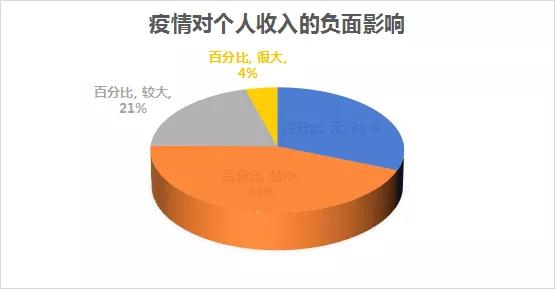
1.收入方面,大部分人认为影响很小或者没有影响。31.15%的受访者表示疫情对他们的收入没有影响,比去年的调查数据高出2.79个百分点。只有4.29%的受访者表示影响很大,这个数字也比去年下降了1.84个百分点。
2.疫情期间的消费欲望调查显示,52.11%的人表示消费减少甚至完全没有消费欲望,但这一数字与去年的调查相比已经下降了10.29个百分点。表示正常消费的受访者达到43.39%,比去年增加了7.57个百分点。4.5%的受访者表示消费增加,比去年增加了2.72个百分点。
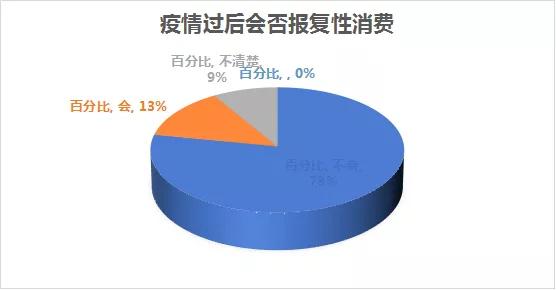
3.对于疫情过后服装上是否会出现报复性消费,我们是相对理性的。只有13.22%的人说是,78.06%的人说不是。
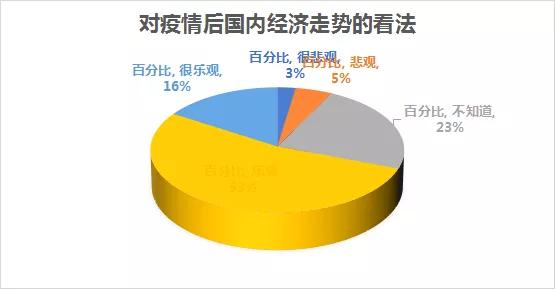
4.多数人对疫情后国内经济形势表示乐观或乐观,其中53.31%的受访者表示乐观,比去年增加7个百分点,15.96%的受访者表示乐观,比去年增加7.34个百分点。
摘要
纺织品的国内需求市场正在复苏。与去年疫情期间相比,消费者的收入和消费欲望都有了很大的提高。然而,疫情对经济的影响远未结束。从消费者的反馈来看,虽然情况在好转,但还没有恢复到疫情前的状态。
在疫情的推动下,人们的消费习惯正在迅速改变。网上购物因其方便、成本低、非接触式消费等优势,越来越受欢迎。此外,物流业的高度发展带来的退货便利也进一步促进了服装消费的网络化。网购模式也成为老年人和高收入人群的主要购物手段。
当前,消费模式正在向多元化发展,直播配送模式异军突起,备受消费者关注,并有加速发展的趋势,给企业的商业模式转型带来了考验。此外,消费者越来越追求个性化消费,对品牌的追求欲望没有以前那么强烈,而个性化的款式和高性价比的产品才是人们喜欢的目标。
在国家防疫措施得力,经济复苏良好的大环境下,大家对经济形势持乐观态度,大家的消费能力和欲望也在加强,这对企业经营来说是个好消息,但如何抓住消费者的痛点,如何吸引消费者的注意力才是关键问题。
中国纺织工业联合会上海办事处
o 2001年8月2日
更多内容请见《中国纺织》杂志。