随着2021年12月央行各项金融数据的公布,去年中国金融领域各项数据陆续出炉。老百姓最关心的应该是存款数据。让我们简单看一下接下来几个最重要的数据。
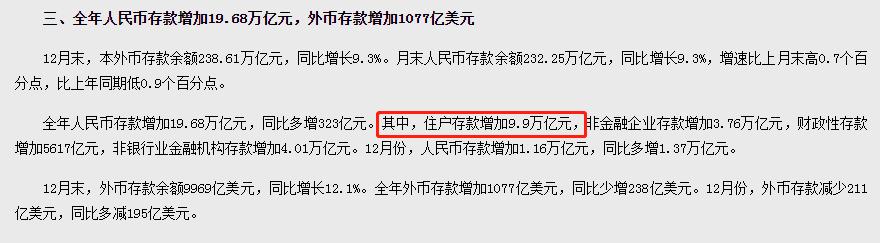
2021年住户存款增加9.9万亿元2021年12月末,我国人民币存款余额232万亿元,包括企事业单位和居民家庭存款。我们只关心住户的存款。
由于央行尚未公布232万亿元存款总额中有多少属于家庭,因此只能根据往年的数据进行计算。
2019年末,全国居民存款余额82.44万亿元,2020年增加11.3万亿元,2021年增加9.9万亿元。因此,2021年末家庭存款总额为103.64万亿元,按中国14.1亿人计算,人均存款为7.35万元。
如果平均家庭规模为三人,一个三口之家的平均存款额为220500元。
这个数字是不是比你想象的要少很多?相对于网上一些人鼓吹的月均收入过万,储蓄百万,这才是真正的现实,才是官方的数据。
另一方面,2021年居民存款增加9.9万亿元,人均增加7021元;2020年居民存款将增加11.3万亿元,人均增加8014元。
2021年人均存款的增加额实际上比2020年还少,这是罕见的。那么人均存款减少的原因是什么呢?钱去哪了?谈谈我的看法。
存款和收入是一一对应的。收入增加,存的钱就多,收入减少,存的钱就少。
2021年经济发展水平总体好于2020年,GDP也会有较大幅度的增长,但部分行业从业人员收入有所下降。
最典型的就是房地产和教育培训行业。由于政策原因,这两个行业遭遇寒冬,不在少数的员工面临失业和降薪。
试想一下,如果一个家庭有一方在房企工作,另一方在培训机构工作,那么2021年对这个家庭的影响会非常大。
此外,受疫情影响,旅游、酒店等服务行业收入连续两年处于低位,互联网行业取消数周后,许多工人损失了大量加班费。这些因素导致相关行业的从业人员收入相比往年下降了不少。
这是2021年居民存款增量少于2020年的第一个原因。
2021年,又发生了一件不大不小的事情。央行正式实施存款利率自律机制,修订了定期存款和存单的存款利率上限计算方法。
以非四大行三年期存单为例。新机制实施前,存款利率最高可超过5% ,实施后,利率上限为基准利率加80 BP,三年期定期存款基准利率为2.75%,加80 BP为3.55%,远低于之前的利率。
另一方面,前几年非常火爆的智能存款被叫停,使得存款这种金融工具对普通人的吸引力降低。
所谓智能存款,是指到期前提前支取存款后,仍能按照最新档次的定期利率计算利息的计息存款产品。
但是,这种计息方式随着智能存款的暂停退出了历史舞台,现在所有提前支取的存款都是按照活期储蓄利率计算的。
存款利率下降对一部分人没有影响,但另一部分人会努力寻找年化收益率更高的金融工具。
理财产品、基金、信托成为新宠。很多人取出存款购买这些产品,也有人直接投资股票。
无论选择哪种金融工具,一部分新增收入不再选择存定期而是变成了各种金融产品。这是2021年人均存款增幅低于2020年的第二个原因。
如果上述两个原因中的第一个可以理解为暂时的,经过行业调整后会恢复正常,中国经济仍会经历较长时期的高速增长,居民人均收入水平会不断向发达国家靠拢,那么第二个原因就是长期的。
存款利率进一步下调几乎是肯定的。实体经济的发展依赖于金融支持,降低融资成本是支持实体经济最有效的方式之一。
贷款利率的降低使得银行的利差下降,所以要弥补损失,只能从存款利率入手。
发达国家的存款利率很低,欧洲和日本的央行甚至一度把存款基准利率定为负,也就是你去银行存钱,不仅拿不到一分钱的利息,还可能要交手续费。
同时,发达国家的金融市场非常发达,老百姓的理财意识更强。他们会通过各种投资渠道来提高自己的理财收益,这也是中国金融未来的发展方向。
当然,目前我们的储蓄率还是相当高的。家庭存款每年都在增长,但增速已经放缓。
2021年你的银行账户增加了7021元以上吗?欢迎在评论区留言,或者关注并点赞@王五说你的支持是对原创最好的鼓励!