21世纪经济报道记者陈至上海报道
随着国家持续推进反垄断监管,大型互联网平台的开放和支付领域的互联互通越来越受到相关部门的重视。
近日,央行行长易纲在“中德金融科技与全球支付领域全景——探索新疆地区”视频会议中表示,要加强反垄断,推动大型互联网平台企业开放封闭场景,充分保障消费者的支付选择权。
上周五,央行副行长范一飞在第十届中国支付清算论坛上强调,支付行业公平发展面临新挑战,支付领域反垄断有待深化,支付领域数字鸿沟亟待弥合,支付数据透明传输和算法监管任重道远。
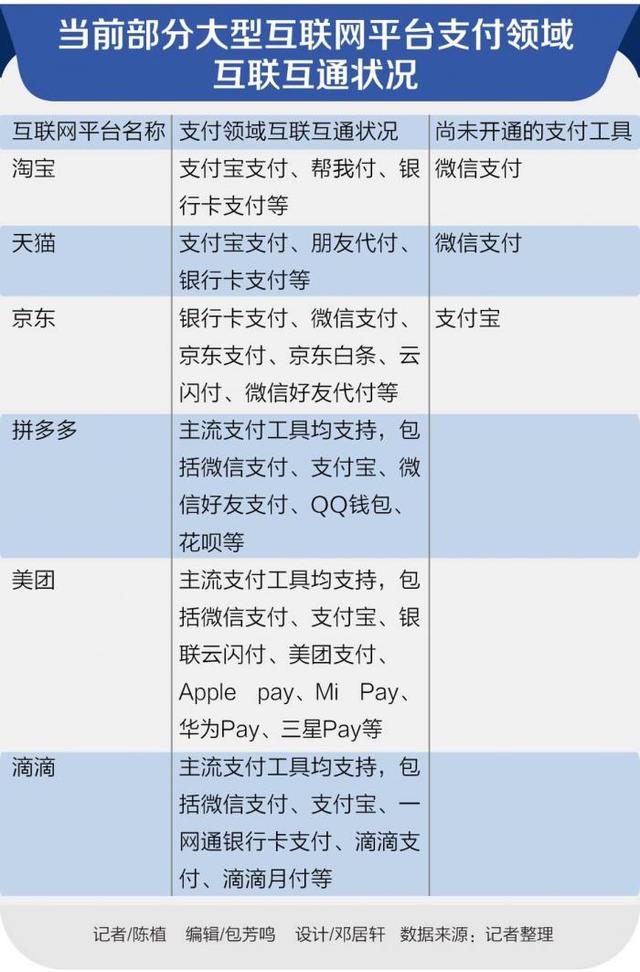
记者了解到,随着监管趋严,越来越多的大型互联网平台正在支付领域积极实施互联互通。比如拼多多、美团已经支持了很多主流的支付渠道,包括微信支付、支付宝、银联中国银联快通、Apple pay等等。
值得注意的是,淘宝、天猫、JD.COM、腾讯微信似乎都没有开发扫码支付的互通性。
在很多支付领域人士看来,大型互联网平台要实现支付领域的互联互通并不容易。这背后涉及到平台的用户数据隐私保护,收单支付环节的收益分配,以及不同场景下的差异化支付结算规则的统一。
国内某大型支付机构负责人向记者透露,虽然支付宝和微信支付(财付通)尚未实现互联互通,但二者和中国银联中国银联快通APP已经逐步实现了条码支付的互开,并逐步建立了相应的用户数据保护和收单支付结算规则,未来很可能实现三方互联互通。
在他看来,随着支付领域互联互通的日益增强,支付数据透明传输中的监管障碍也将在很大程度上得到解决。过去一些大型互联网平台采取封闭的场景化经营策略,一方面垄断用户、流量、数据,限制其他平台的发展,造成不公平竞争;另一方面,其资金信息的闭环透明度变差,导致向监管部门上报的交易信息不完整、不规范,达不到电子支付的强制性、完整性、一致性、可追溯性等监管要求,构成新的行业风险。如今,随着支付领域的互联互通,这些问题都将迎刃而解。
“事实上,支付领域的互联互通也符合全球反垄断监管新趋势。”国内某大型支付机构负责人直言。受各国日益加强的反垄断监管措施影响,8月底,苹果宣布修改App Store协议条款,将允许开发者告知用户苹果生态系统之外的其他支付方式。此举有望打破苹果等互联网巨头通过垄断付费渠道向app开发者收取高比例费用的做法,有助于市场规范良性竞争发展。
条码互联“首创”
记者从多方了解到,随着相关部门不断推进支付领域的互联互通,美团、拼多多等互联网平台已率先支持多个主流支付渠道。比如美团APP,开放微信支付、支付宝、银联中国银联快通、美团支付、Apple pay、Mi Pay、Huawei Pay、Samsung Pay等主流支付工具。拼多多开放微信支付、支付宝、QQ钱包、花呗等各种支付工具。
在很多支付领域人士看来,目前很多互联网平台支付领域的互联互通主要集中在条码支付。
早在2019年8月,央行发布《FinTech发展规划(2019-2021年)》,指出将推进条码支付互联互通,研究制定条码支付互联互通技术标准,统一条码支付编码规则,构建条码支付互联互通技术体系,突破条码支付服务壁垒,实现不同app和商户的条码标识互认和扫描。
上述国内大型支付机构负责人指出,条码支付的互联互通不仅推动了众多互联网平台app使用同一个支付二维码,免去了消费者切换不同app进行支付的麻烦,也极大地促进了支付行业的规范发展——具体而言,条码支付的互联互通将支付市场纳入共同监管体系,大大减少了“秒清”(无证机构保管商户结算资金,自行进行商户资金清算结算)/[/k0
“在实际操作中,实现条码支付的互联互通并不容易。”他指出。第一,各互联网平台的二维码支付技术体系完全不同,需要相互配合,构建统一的条码支付编码规则。第二,近年来,第三方聚合支付条码不断涌现,导致条码支付业务壁垒日益复杂,相互之间更加难以打通。在这种情况下,为实现条码支付的互联互通,清算机构、账户持有人、收单机构和服务提供者应相互配合,共同遵循“统一标准”,制定条码支付、收单和清算的标准化操作流程。
记者从多方了解到,微信支付(财付通)、支付宝等大型互联网平台的支付平台正在与银联、网联等清算平台合作,构建统一的条码支付清算操作标准。其中,流行的支付清算合作模式是将对方纳入自己的聚合收单体系,相当于开放了清算平台的接口,实现了与互联网平台上支付工具的“一对一”对接。
此外,腾讯、阿里巴巴的一些场景也在逐渐向中国银联快通App等支付工具开放。比如微信支付收款码和银联中国银联快通App实现了互认互扫;中国银联快通还支持q币、QQ音乐、腾讯视频的充值服务,通过扫描微信、支付宝“个人收款码”支付;微信小程序支持银联中国银联快捷通支付等。
在很多支付领域人士看来,这将有助于条码支付在更大范围内实现互联互通,最终实现不同app和商户条码标识“互认互扫”的发展目标。
“目前中国银联快通App收款码不支持微信和支付宝扫码。但在不久的将来,这一障碍也将在各方的共同合作下被打破。”前述国内大型支付机构负责人直言。
如何维持场景流量合作,支付业务收入,还有待解决。
随着支付领域的互联互通加速,支付宝和微信支付(财付通)似乎还没有开始互扫码支付互通。
“原因是阿里和腾讯在实现支付领域的互联互通之前,可能需要解决风险控制和利益共享的挑战。”一位第三方支付机构的技术总监对记者指出。
所谓风险管控,主要是在支付领域场景开放和互联互通的情况下,阿里和腾讯要做好对其海量用户的数据隐私保护,避免支付业务高并发情况下的清算错误,是相当大的挑战。
收入分成就是在互联网平台面临场景和部分支付业务分流的情况下,如何维持之前的场景流量合作和支付业务收入,这也是一个很大的考验。
记者获悉,目前大型互联网平台支付平台向商户提供的支付产品包括当面付、定期扣款、APP支付、当面付、手机网站支付、电脑网站支付、支付宝预授权、当面资金授权等。大部分产品的费率为0.6%,游戏等特殊行业的费率达到1%。因此,如果场景的开放和支付领域的互联互通导致部分商户的收款业务“亏损”,对这些大型互联网平台的支付业务来说,将是一个巨大的损失。
“其实收入分成不是技术操作上的问题,但如果不解决这个问题,很可能会影响条码支付互联互通的推广进度。”该第三方支付机构技术总监向记者透露。目前大型互联网平台对此态度不一,有的表示愿意让步,有的尚未明确表态。毕竟这将对支付平台未来的业绩增长和IPO估值产生重大影响。
不少业内人士坦言,随着相关部门推动支付领域互联互通的努力,阿里、腾讯、JD.COM等大型互联网平台相互开放,实现支付工具互联互通将是大势所趋。
上述第三方支付机构的技术总监向记者透露,他们正在加快支付+SaaS工具的研发,向商户提供多样化的增值服务,增加支付业务的收入。毕竟在现在的监管环境下,靠封闭场景,垄断用户、数据、流量赚钱的时代已经一去不复返了。
值得注意的是,目前越来越多的国家正在采取措施,防止互联网平台通过“垄断”支付渠道获取超额收益。此前,韩国通过了《电子通信商业法》修正案,禁止苹果和谷歌强迫开发者使用其支付系统高价提款。
“对于大型互联网平台支付业务来说,支付领域的互联互通带来的不仅仅是市场份额的重新划分,更是商业模式的剧变。”他直言不讳。
更多信息请下载21金融APP。