文|梁凡
编辑|丁卯
2021年6月11日,光伏行业迎来里程碑,国家发改委发布《关于2021年新能源上网电价政策有关事项的通知》。从2021年起,对新注册的集中式光伏电站、工商业分布式光伏项目和新批的陆上风电项目,中央财政不再给予补贴,将实行平价上网。
经过十几年的奋斗,中国光伏行业终于迎来了廉价上网的时代,也标志着光伏电站正式进入了“苦练内功”的竞争。
光伏电站作为产业链的终端输出环节,直接承担着国家产业政策,并传递给上游产业链。所以毫不夸张的说,光伏电站的生存状态几乎决定了整个产业链的竞争状态。
但作为产业链的重要一环,在二级市场上,相比硅材料和硅片投资者的激烈争论,电站在关注度和估值上明显冷淡,那么光伏电站在二级市场遭受冷眼的原因是什么呢?光伏电站是个好买卖吗?太阳能在电站中的优势是什么?是否值得投资者关注?
带着以上问题,本文将通过对太阳能的介绍和分析来回答以下问题:
光伏电站是个好买卖吗?
光伏电站运营,即光伏发电,是指企业投资建设光伏电站后,向国家电网出售电力。一般来说,我国的售电模式是电站向国家电网售电,国家电网再向终端用户输送电力。
目前光伏电站主要分为集中式电站和分布式电站两大类。集中式光伏电站一般规模较大,主要安装在山区、水面、沙漠等广阔区域。分布式光伏电站一般安装规模小,安装灵活,比如常见的“光伏屋顶”。
近年来,全球主要经济体对“双碳”目标的不断升级,是光伏电站发展最重要的动力源。
根据艾瑞咨询对世界主要国家碳排放结构的统计,除了酷爱核电的法国,其他国家的碳排放主要来自于电力和热力,这就意味着,要想更快实现“碳中和”的目标,各国必须减少这一环节的碳排放。那么,在这种背景下,大力发展光伏、风电等清洁能源,成为全球实现碳中和的必要手段。
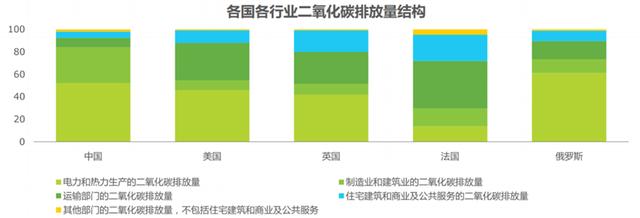
图1:各行业二氧化碳排放结构资料来源:iResearch,36Kr。
从2020年中国电源结构来看,目前清洁能源发电量占中国总发电量的32%,其中光伏和风电之和不到10%。从装机容量来看,清洁能源装机容量占比43%,其中光伏和风电总装机容量占比24.31%。整体来看,目前我国清洁能源发电仍以水电为主,光伏、风电实际渗透率处于较低水平。
但由于水电资源有限,未来进一步的装机增长有限空,因此清洁能源进一步替代火电的重任就落在了光伏和风电身上。鉴于光伏和风力发电的不稳定性,需要更高的装机容量来补充火电的缺口。根据艾瑞咨询的数据,到2050年,中国光伏总装机容量将比2020年增长831%,整体规模将达到2360GW。
面对巨大的行业蛋糕,光伏电站作为产业链的终端输出环节,长期来看有着非常确定的发展逻辑。
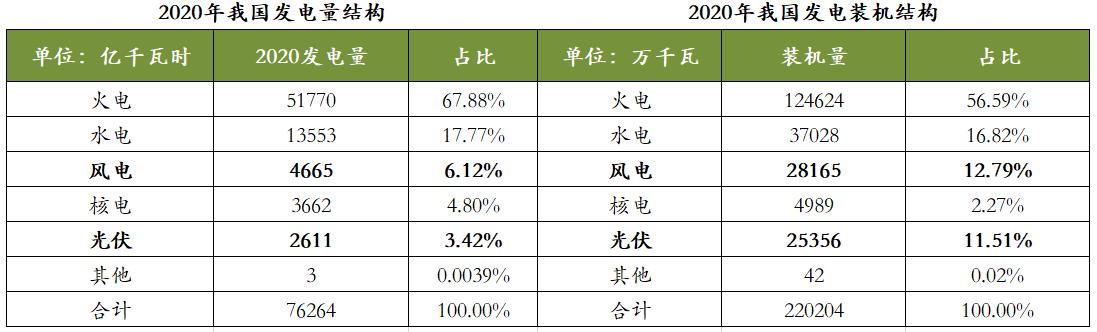
图2:2020年中国发电量和装机电力结构来源:中国电力企业联合会,36Kr。
那么,作为光伏产业链的终端环节,光伏电站的盈利模式是怎样的?
光伏电站的盈利模式比较单一,主要来源于收入、成本和费用的差额。其中,收入和成本如下:
收入:电站卖给国家电网的电价称为上网电价。过去由于光伏发电成本高,上网电价无法与煤电保持一致。因此,国家在煤电上网价格的基础上,对光伏价格给予了一定的补贴。所以目前运行的光伏电站上网价格主要包括两部分,即光伏电站上网价格=燃煤机组标杆上网价格+光伏补贴价格。
因此,光伏电站的运营收入来源于两部分,即按照燃煤机组标杆上网电价与国家电网结算的售电收入,以及国家给予的补贴。
成本端:光伏电站是重资产运营,基本不需要投入原材料,所以光伏电站的运营成本主要由固定资产折旧构成。以太阳能为例。截至2021年中报期末,太阳能固定资产投资总额已达332.57亿元,其中光伏组件等发电设备投资294.38亿元,房屋及建筑物投资17.95亿元。在巨大的固定资产投资下,光伏组件和土地资源每年产生的固定资产折旧费用成为企业最重要的成本来源。如下表所示,2020年太阳能折旧费用将高达11.44亿元,占电和电折旧的92.77%。
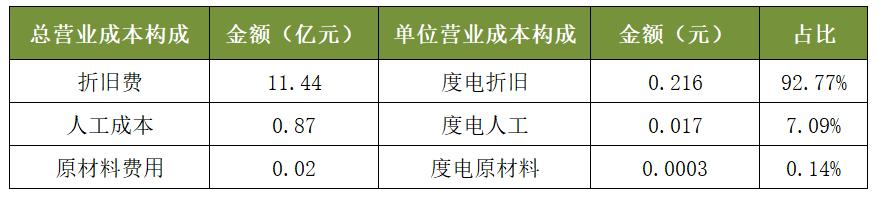
图3:2020年太阳能光伏电站业务运营成本构成来源:年报和36Kr。
成本:光伏电站一旦建成,就有稳定的现金流。一些企业为了提高ROE,会选择债务融资来扩大光伏电站规模,这将导致更高的资产负债率,这意味着财务成本实际上成为决定电站产能盈利能力的重要因素。
综合来看,光伏电站利润=(燃煤机组标杆上网电价+光伏补贴电价)*售电量-折旧-财务费用。考虑到光伏电站收入端主要受国家补贴政策和国家电网上网电价影响,本质上不具备定价权。因此,从完全成本(成本+费用)的角度来看,折旧和财务费用将共同成为决定光伏电站运营能力的关键。
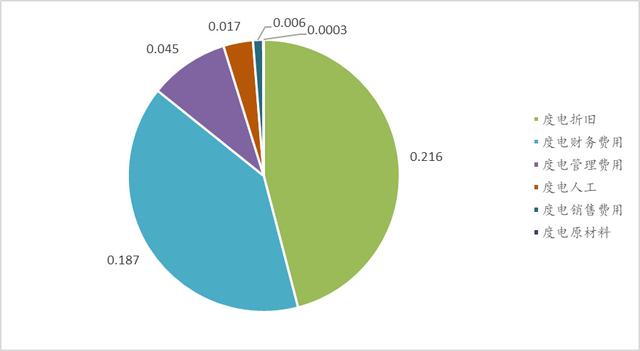
图4:光伏电站业务全部运营成本构成(以太阳能为例)数据来源:年报和36Kr。
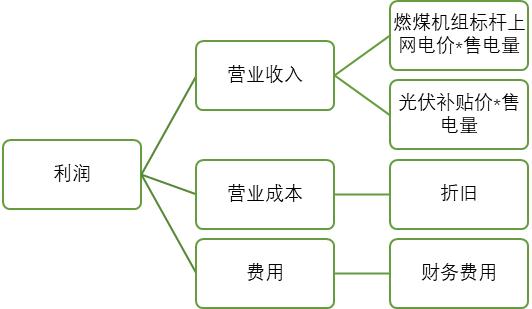
图5:光伏电站盈利模式示意图来源:36Kr。
回到光伏电站本身,和房地产的情况类似,2018年之前,光伏电站运营行业主要以民营企业为主,大量民营企业依靠无成本的债务融资疯狂增加装机量来获取光伏补贴。现阶段,光伏电站企业主要依靠光伏补贴盈利。
2018年“531新政”后,光伏补贴大幅下降,行业融资收紧,新建电厂光伏补贴已无法覆盖高额折旧和财务费用。此时,光伏电站成本控制的重要性开始凸显。部分民营企业(如GCL新能源)2018年后开始出售电站回笼资金缓解债务压力;另一方面,可以低成本融资的央企逐渐开始主导市场。在这个阶段,光伏电站企业的盈利逻辑从补贴转变为主要依靠降本增效。
为了倒逼光伏产业链上游环节提高效率、降低成本,国家给予电厂的光伏补贴从2011年的0.45元/千瓦时一直下降到2021年的0元/千瓦时,实现了完全平价上网。如前所述,在廉价上网的大背景下,失去补贴的光伏电站企业正式进入成本搏杀时代,而综合成本最低的企业最有可能真正从这场搏杀中脱颖而出。
太阳能在光伏电站企业中表现如何?
中国节能环保集团旗下的太阳能于2015年借壳上市。是老牌集中式光伏电站运营商,也从事一些光伏组件业务。2018-202H1,太阳能集中式光伏电站对应的营业收入分别为31.09、37.21、40.56、22.04亿元,呈稳步增长趋势。
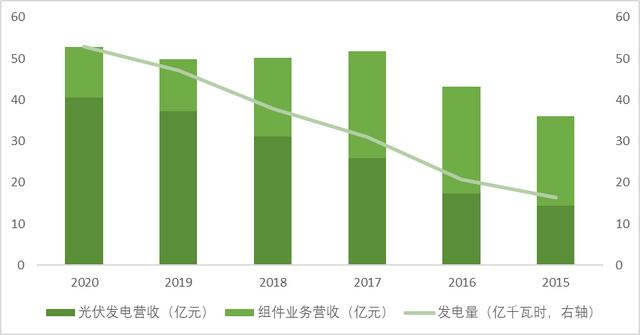
图6:太阳能收入和发电来源:风能和36Kr。
到2020年,太阳能光伏电站总装机容量为4.24GW,成为中国前五大光伏电站运营商。其中,国家电力投资公司2020年持有的电站容量接近30GW,占市场份额的10%以上。由于光伏电站前期资本支出巨大,投资回收期长,行业呈现分散集中、央企主导的特点。目前,中国光伏电站仅占CR10的30%左右。
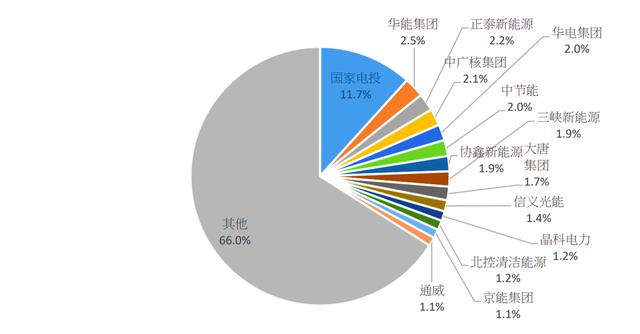
图7:2020年主要光伏电站运营商及市场份额来源:安信证券,36Kr。
如前所述,在廉价上网的背景下,折旧和财务费用的控制成为决定光伏电站盈利能力的最关键因素。
其中,折旧方面,由于光伏补贴和光伏组件成本处于历年持续下降趋势,不同时期建设的电站折旧和价格不同。因此,毛利率更能反映不同电站企业的资产运营效率。
从太阳能自身毛利率的变化来看,虽然2011年以来国家给予电厂的光伏补贴一直在下降,但太阳能光伏电站业务的毛利率一直维持在60%以上的高位,并未受到补贴下降的影响。这不仅意味着光伏产业链上游完成了产品成本的同步下降,也说明了太阳能具有优秀的成本控制能力。
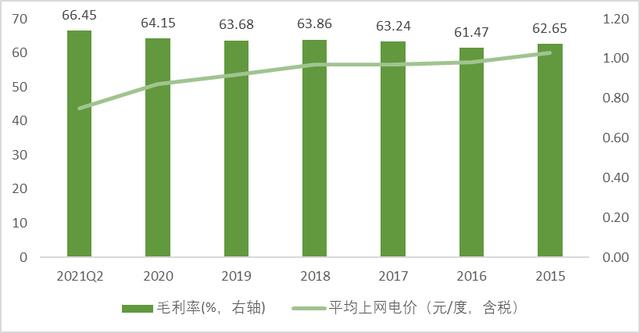
图8:太阳能光伏电站毛利率及平均上网电价数据来源:wind和36Kr。
那么,根据行业主要参与者的情况和几家主流光伏电站运营商的毛利率来看,太阳能的毛利率仅次于信义能源和GCL新能源。但信义能源和GCL新能源电站的资产折旧年限为25年,略长于太阳能的18-25年。此外,信义能源还拥有母公司信义太阳能光伏玻璃的成本优势。因此,综合来看,从折旧的角度来看,太阳能光伏电站资产的运营效率基本处于光伏电站行业第一梯队。
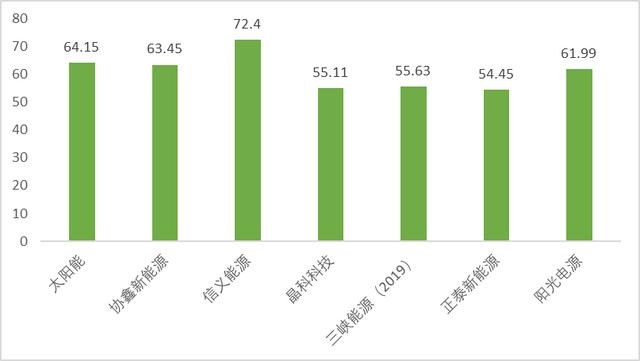
图9:2020年各电站企业毛利率数据来源:wind和36Kr。
在财务费用方面,太阳能作为央企,具有天然的融资优势,因此综合借款率和财务费用率明显低于同行业民营企业。
其中,央企合格的太阳能、三峡能源综合贷款利率不到5%,财务费用率基本维持在18%左右。符合条件的民营企业GCL新能源和晶科科技的综合借款率在8%以上。由于资产负债率过高,GCL新能源的财务费用率达到了惊人的49%,侵蚀了公司的大部分利润,因此多年来一直处于财务危机之中。而信义能源则是目前电站运营商中比较特殊的存在。主要依托承接母公司信义太阳能的优质电站开展业务。资产负债率只有30%左右,各项财务数据都相当稳定。
整体来看,综合成本费用考虑,太阳能目前在资产运营效率和融资成本上处于行业第一梯队。
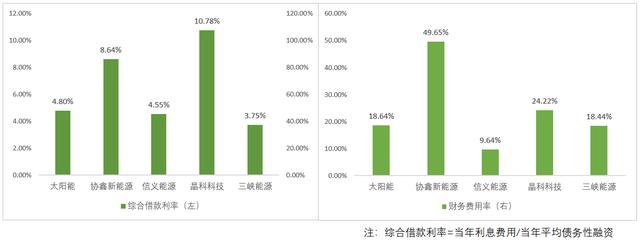
图10:2020年各电厂企业财务费用率和综合贷款利率资料来源:年报和36Kr。
为什么光伏电站公司被低估?市场的担忧在哪里?
通过对比光伏产业链各环节龙头企业的估值和累计涨幅可以发现:相比其他环节,光伏电站的估值和累计涨幅均处于较低水平,除了硅材料环节目前处于周期性高位。
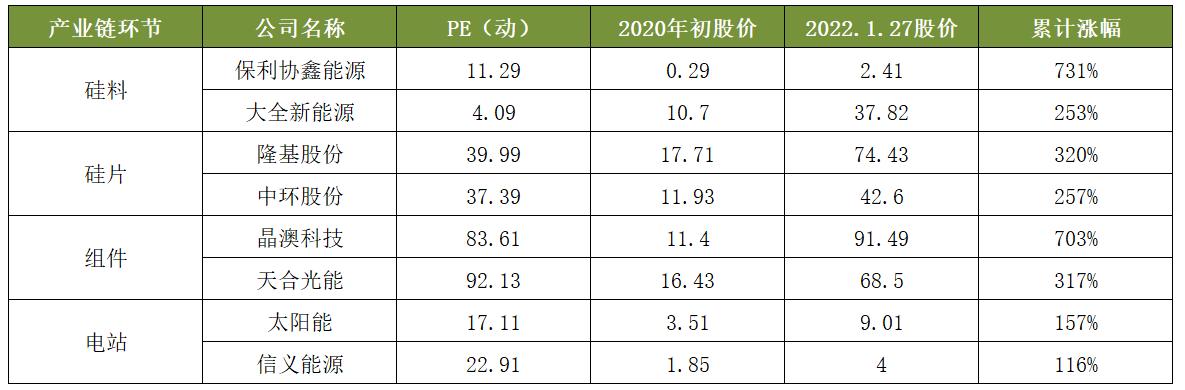
图11:光伏产业链各环节估值及涨幅对比来源:36Kr。
那么光伏电站估值低的原因是什么呢?目前,市场的主要担忧主要体现在以下三个方面:
1。光伏补偿导致内部收益率和光伏电站盈利能力下降
随着2021年新建集中式电站光伏补贴全面取消,市场对光伏项目IRR下降的担忧加剧。根据华创证券的测算,实现平价接入后光伏项目总投资的内部收益率将从平价接入前的14%下降到6.9%,回收期达到10-12年。
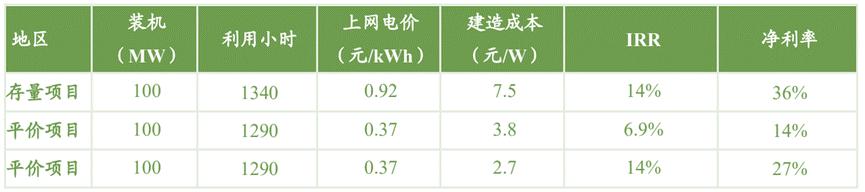
图12:太阳能光伏项目总投资IRR计算资料来源:华创证券,36Kr。
光伏电站的内部收益率主要由平均投资(元/W)和上网电价决定。过去虽然光伏的上网电价一直在下降,但是由于成本端的平均投资下降速度更快,光伏项目的内部收益率和毛利率一直保持在一个相对稳定的状态。
近年来,光伏单Gw投资下降速度有所放缓。2021年,在硅料涨价的背景下,光伏的平均投资甚至比2020年有所增长。受光伏补贴退款影响,内部收益率大幅下降。
但我们认为IRR的短期下降不会对光伏电站运营商产生明显影响,主要原因如下:
第一,光伏的补贴只针对2021年以后新建的电站,已建电站自投产之日起仍可享受20年补贴。虽然新建电站项目会拉低公司毛利率、净利润率等财务指标,但已建成的电站仍可作为公司基本面的重要支撑,维持目前的营收和净利润水平。
二是2021年硅料价格上涨导致光伏组件价格上涨,对IRR也有很大影响。从2011-2020年光伏投资的变化来看,全产业链降价是光伏行业的常态,也是光伏行业替代火电的必要条件。随着未来硅产能的逐步释放,光伏组件价格有望从2022年开始回落,为光伏项目IRR的提升留下空空间。
此外,光伏运营商对是否建设电站拥有完全的自主权。如果内部收益率过低,项目投资风险过高,经营者可以“用脚投票”,战略性地放弃电站的扩建进度,以等待更好的时机。实际上,IRR的下降对公司基本面影响不大。
2。应收账款积压严重,拖累资金效率
在光伏上网电价的构成中,燃煤机组的基准上网电价一般由电网在1至2个月内支付,而光伏补贴由中央财政统一拨付。由于近年来我国光伏电站装机容量增长较快,国家发放补贴的财政压力非常大,最终导致补贴周期较长。
一般来说,光伏电站运营方在售电时已经将相应的补贴确认为营业收入,因此国家尚未支付的补贴列为应收账款。目前每个新能源运营商都积累了巨额的应收账款,虽然减值的可能性很低,但却严重拖累了公司的资金利用效率,迫使运营商每年支付数亿元的利息支出。以太阳能为例。到2021年第三季度,太阳能的应收账款为100.84亿元,占总资产的25%。
2021年光伏补贴退款后,政府补贴压力有所缓解。未来各光伏电站运营商的还款速度有望加快,但损失的资金效率再也回不来了。
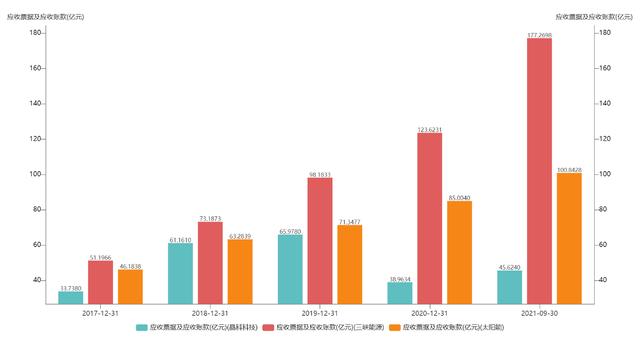
图13:光伏电站应收账款来源:风和36Kr。
3。进入门槛低,未来市场竞争会加大
从光伏电站的市场份额来看,整个电站运营行业的集中度非常分散,像太阳能这样的优质头部电站运营商的市场份额只有2%左右。
就技术门槛而言,光伏行业的核心技术集中在上游的硅材料和硅片上,光伏电站的建设和运营技术门槛不高,因此行业参与者众多。
就资金门槛而言,即使2011年以来光伏电站单位投资下降近80%,光伏电站平均每Gw投资仍需近40亿元。在这种情况下,企业几乎没有大规模扩建电站的资金储备,导致整个光伏电站行业的集中度非常分散,龙头企业的市场份额很低。
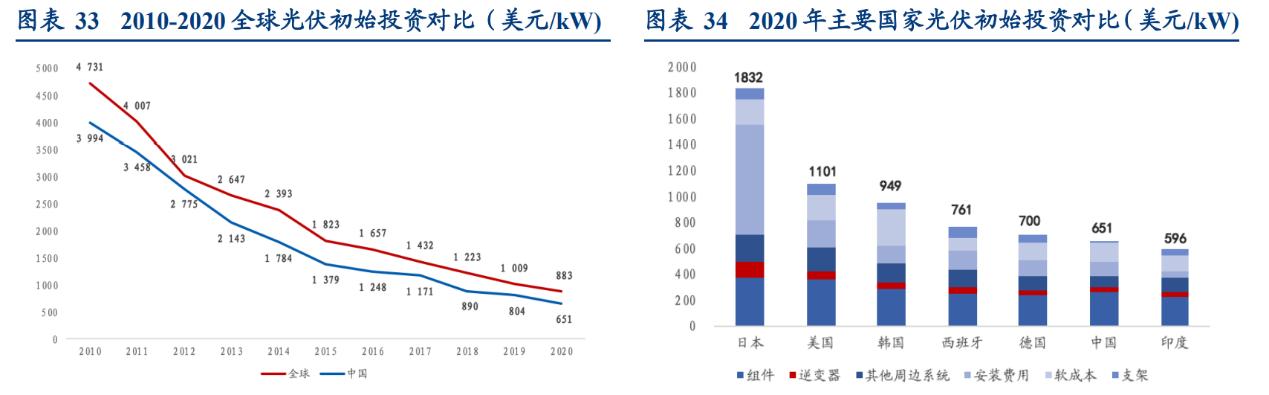
图14:初期光伏投资对比资料来源:华创证券,36Kr。
从上面的分析我们不难看出光伏电站的核心门槛其实是资金而不是技术。虽然各类资本进入光伏电站行业的技术门槛较低,但要做大规模的项目难度很大。在光伏补贴退还的大背景下,民营企业相比国企和央企有着天然的融资劣势。面对近两年IRR的大幅下降,民营企业从10年起就承受不起光伏电站项目的回收期。在电厂交易市场,民营企业也在向国企出售自己的电厂。
基于以上,我们认为光伏电站重视资产、回收期长的属性,自然使得整个行业具有较高的资金壁垒。未来随着补贴的深入,预计会有更多低资质的民营企业陆续退出行业,随着行业清算的加速,整个行业的集中度有望提高。其中,能够低成本获得融资的国有背景光伏运营商,最有可能成为市场集中度提高下的赢家。
太阳能值得关注吗?
从基本面来看,在碳中和的大背景下,清洁能源有比较广阔的发展空。其中,考虑到客观因素的存在,如渗透率低、水电站受资源约束长期增长乏力空,我们认为光伏行业长期增长确定性更强,光伏电站运营商增长强于水电。
通过对太阳能的分析可以知道,太阳能在光伏电站行业的各项财务指标都处于行业前列,并且作为央企,比晶科科技和信义能源具有更强的融资能力。无疑是光伏电站运营商中的第一梯队,未来有望继续受益于行业规模扩大和集中度提高带来的量价齐升。
从不同类型电站运营商的估值水平来看,光伏运营商估值接近风电运营商,综合型新能源运营商估值最高,火电占比高的运营商估值最低。
从光伏电站运营商之间的横向比较来看,市场上三大主流光伏运营商的平均估值为32.1倍,但太阳能的动态市盈率仅为22.73倍,接近水电运营商的估值,说明太阳能一定程度上存在低估的可能。
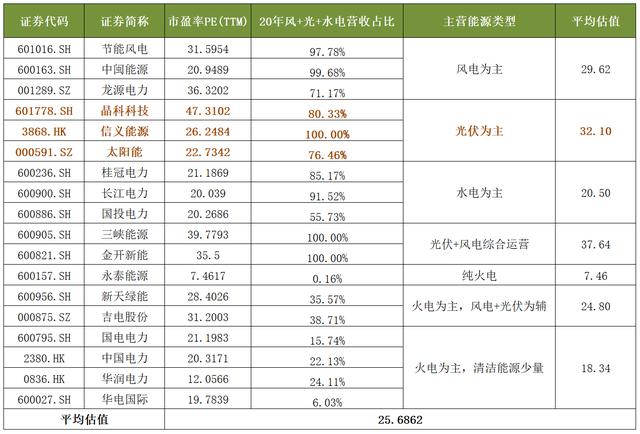
图15:各电站运营商估值对比资料来源:Wind和36Kr。
从太阳能历史估值水平的纵向对比来看,太阳能的PE-TTM在借壳上市后一直在20倍以上,2018年光伏531新政后降至10-15倍。经过近两年的萧条,随着碳中和政策的逐步落地,太阳能的估值已经回归到20倍,而此时光伏行业的确定性已经远超2018年之前。因此,即使从历史估值来看,太阳能目前的估值也处于合理的较低水平。
整体来看,我们认为太阳能目前的估值在行业内处于被低估的水平,与其自身的历史估值相比处于合理的低水平。展望未来,在碳中和的大背景下,随着新建电站业绩的逐步释放,太阳能有望迎来“戴维斯双击”,成为光伏电站行业龙头。
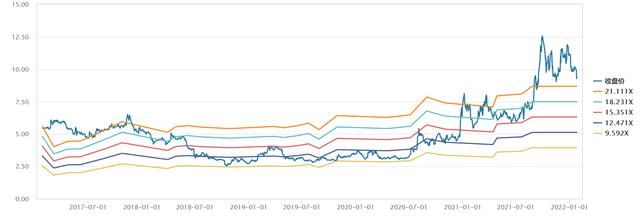
图16:太阳能PE波段光源:风,36Kr