
【奥特曼】关注我,每天一起学习一些法律、财税方面的知识,进可攻,退可守!此生无悔![狗头]
利率是如何确定的?
利率是指一定时期内利息与本金的比率。
确定利率的公式为:利率r = r *+IP+DRP+LRP+MRP;
R*是纯利率,也叫真实无风险利率,指的是没有通货膨胀和风险的资本市场平均利率。
在没有通货膨胀的情况下,短期国债中的利率一般可以视为纯利率。
IP通货膨胀溢价是指为弥补通货膨胀造成的货币购买力下降而给予的补偿。
名义无风险利率=纯利率+通胀溢价
DRP是违约风险溢价,是指由于债务人将无法按照合同足额偿还本息的风险而给予的补偿。
债务人违约风险越大,债权人要求的利率越高;因此,在市场上,垃圾债券的利率相对较高,因为它包含了大量的违约风险溢价。
LRP是流动性风险溢价,是指由于短期内无法快速变现的风险而给予的补偿。
MRP即到期风险溢价,是指为避免市场利率上升导致债权人损失而给予的补偿。
风险对应利率,高风险=高利率,低风险=低利率,无风险=无风险利率。所谓风险,就是指以上四种风险。
利息是如何计算的?
利息的计算方式主要有两种:(1)单利;(2)复利;
(1)单利
单利,即在所有计息期内,只使用本金计息。
单利公式:F=P*i*n
(2)复利
复利是指每过一个计息周期,就要把应计利息加到本金上,再把新的利息合并计算,也就是俗称的“利息滚动”。
复利公式:f =
-p温馨提示1: P是本金;I是计息期的利率;n是计息周期数;计息期是指两次相邻计息之间的时间间隔,如年计息、月计息、日计息等。
Tips2:复利计算中,计息周期越短,计息次数越多,最终支付的利息越多。
Tips3:根据《中华人民共和国民法》第六百七十条规定,贷款利息不得提前从本金中扣除。提前从本金中扣除利息的,按实际贷款金额归还贷款并计算利息。就是我国法律不支持砍头。
年金是如何计算的?
年金是指一系列相等的、有规律的收入和支出。年金主要有四种:(1)普通年金;(2)提前年金;(3)递延年金;(4)永久年金。
(1)普通年金,各期末收支年金:
普通年金终值=年度金额*普通年金终值系数
F=A*(F/A,I,n)
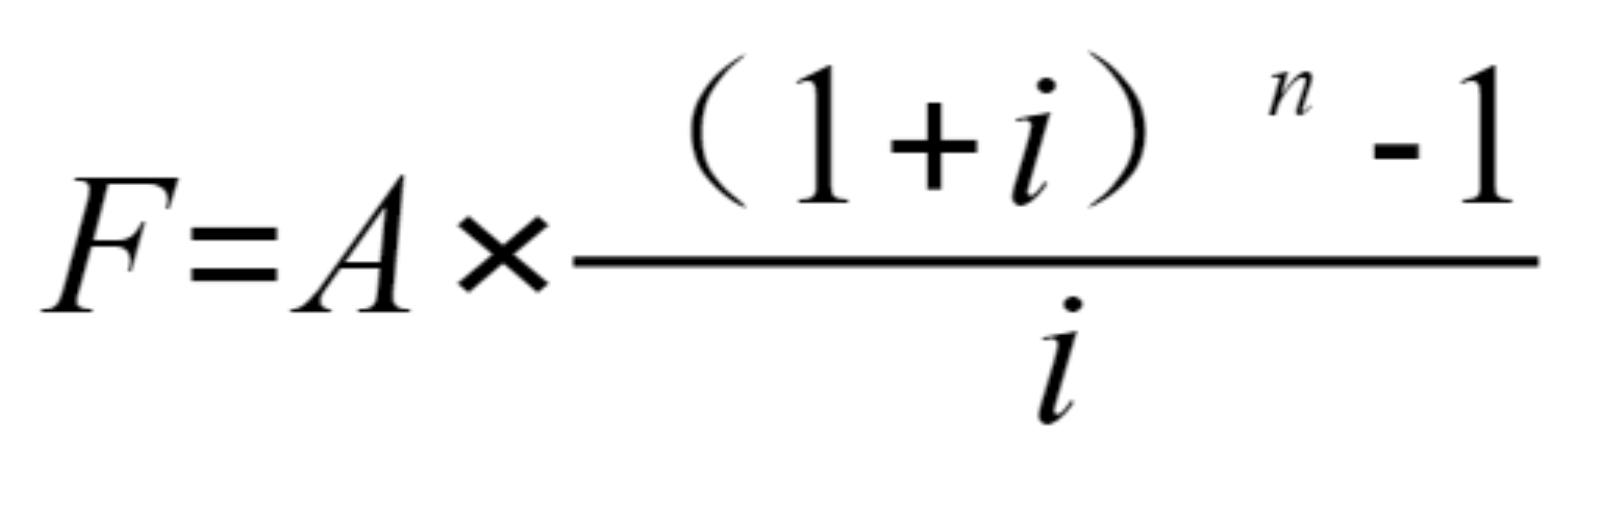
普通年金现值=年金额*普通年金现值系数
P=A*(P/A,I,n)
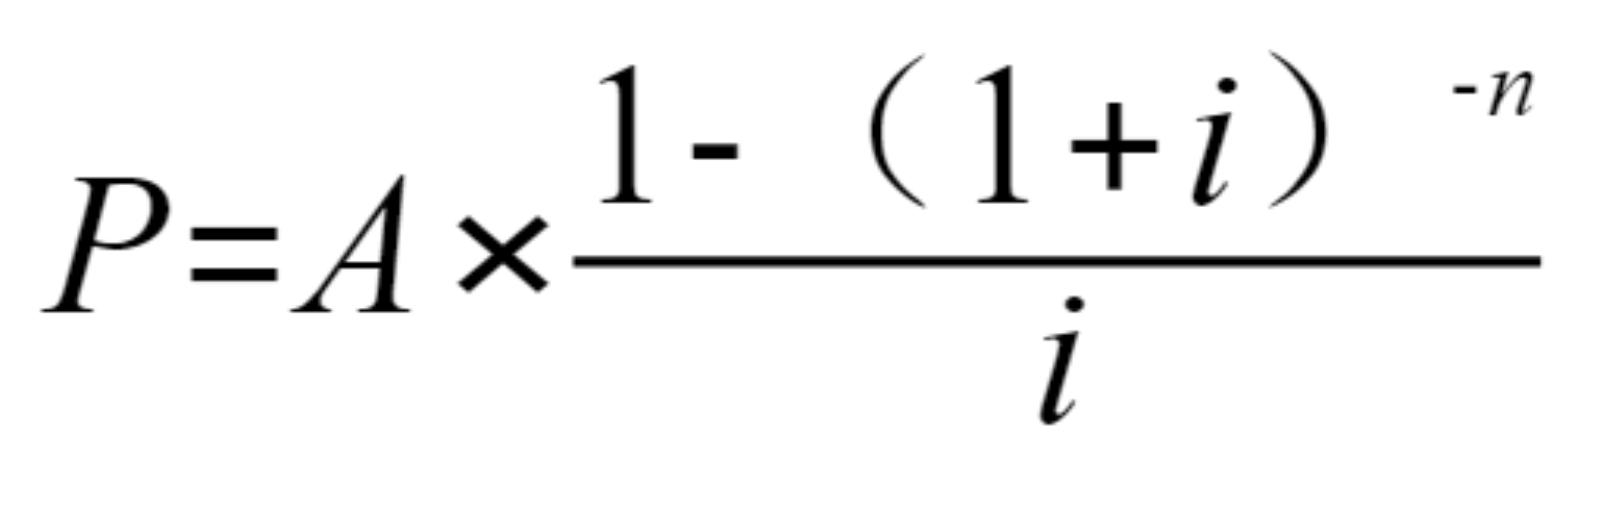
(2)提前年金,每期期初收入支出年金
提前年金终值=年金额*提前年金终值系数
F=A*{(F/A,I,n+1)-1}
F=A*(F/A,I,n)*(1+i)
提前年金现值=年金额*提前年金现值系数
P=A*{(P/A,I,n-1)+1}
P=A*(P/A,I,n)*(1+i)
Tips1:其实普通年金和提前年金是有区别的。因此,在普通年金计算公式的基础上,乘以(1+i)得到提前年金的计算公式。
(3)递延年金是从第M期开始缴纳和领取的年金
递延年金终值:
F=A*(F/A,I,n)-A*(F/A,I,m)
递延年金现值:
P=A*(P/A,I,n)-A*(P/A,I,m)
Tips1:递延年金的计算原理:先将递延年金视为N期的普通年金计算,再减去M期的普通年金。
(4)永久年金:无限期普通年金
永久年金不会终止
永久年金现值=年金额/贴现率
P=A/i
案例计算分析
某保险公司推出一款养老保险,每年年初向保险公司缴纳6000元保险费,连续30年。期满后,保险公司每年年底支付养老金1万元,直至被保险人身故。小明现在30岁,中国平均寿命80岁,小明预期收益率6%。请问:
(1)养老保险值得买吗?
被保险人养老金现值:6000*(P/A,6%,30)*(1+6%)=87544.33元。
养老金现值:10000*(P/A,6%,50)-10000*(P/A,6%,30)=19970.29元。
保险的现值>收入的现值。
养老金达不到小明的预期收益率,不值得购买。
(2)保险公司每年年底要交多少养老金才能达到小明的预期收益率?
87544.33=A*(P/A,6%,50)-A*(P/A,6%,30)
A=43837.27元
以后购买保险理财产品时,可以使用本文中的利息和年金计算公式计算相关保险理财产品的收益率,以免一不小心被骗~
【奥特曼】今天的理财知识你学会了吗?如果您有任何其他法律和财务问题,请在我主页的留言板中留言。[太阳]
喜欢的话,请动动小指头,赞一个,分享推荐~【发个心】







