
民间借贷对于老百姓来说是家常便饭,也是争议比较多的领域。先说民间借贷的利息计算。
首先,要搞清楚借贷双方的身份。自然人之间的借贷不同于其他情况。自然借贷是人与人之间的借贷。法律明确,借贷双方没有约定利息,或者约定的利息不明,法院不予支持。
那你要问了,什么叫约定利益不明?比如欠条上写着利息,但没说利率是多少。这叫约定不明。
那么,如果借贷双方中有一方不是个人、公司或者其他机构,情况就不一样了。首先,如果没有约定利息,那么法院是不会支持利息的。其次,如果约定不明确,情况会不同于自然人之间的借款,法院会根据具体情况尽量确定利息。
然而,法律简单,现实复杂。
比如在民间借贷中,有一种做法叫砍头利息,就是付款人先扣利息,再把钱借出去。这种情况下利息怎么算?
法律很善于抓住本质。所谓利息,就是本金加上时间的结果。砍头利益削减的利益,并没有被时间发酵。还能叫兴趣吗?
所以利息是按实际发生额计算的。
现实中也有盈利的做法。比如借100万,约定月息1分,1个月后,如果不还钱,可以按101万支付利息吗?
利息滚动,或者说复利,只要双方同意如此,法律也尊重双方意思,但是法律是有上限的,不能无限滚动。合同成立时,一年期贷款市场报价利率的四倍为上限。
科普一下,一年期贷款市场的报价利率是多少?
一年期贷款市场报价利率是指中国人民银行授权全国银行间同业拆借中心自2019年8月20日起每月发布的一年期贷款市场报价利率。
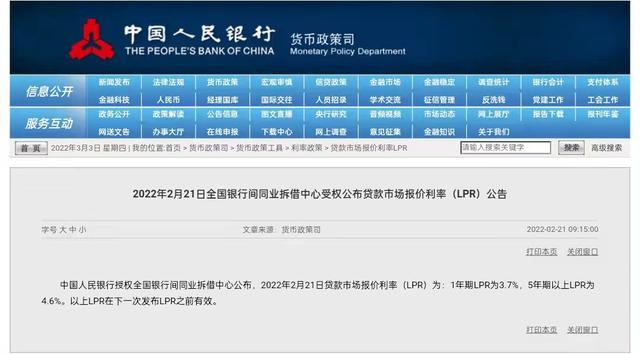
这是一年期贷款市场的最新报价利率,年利率3.7%,那么4倍就是14.8%。
嗯,现实中还是有很多情况的。下次再说吧。







